年末調整2026(令和8年分)の変更点まとめ|基礎控除104万円・扶養136万円・特定親族特別控除の書き方と還付の目安
「今年の年末調整は何が変わるの?」「基礎控除が104万円になったって本当?」「大学生の子どものアルバイト収入はどう書けばいい?」――10月に入り、勤務先から年末調整の書類が配られ始める時期になりました。
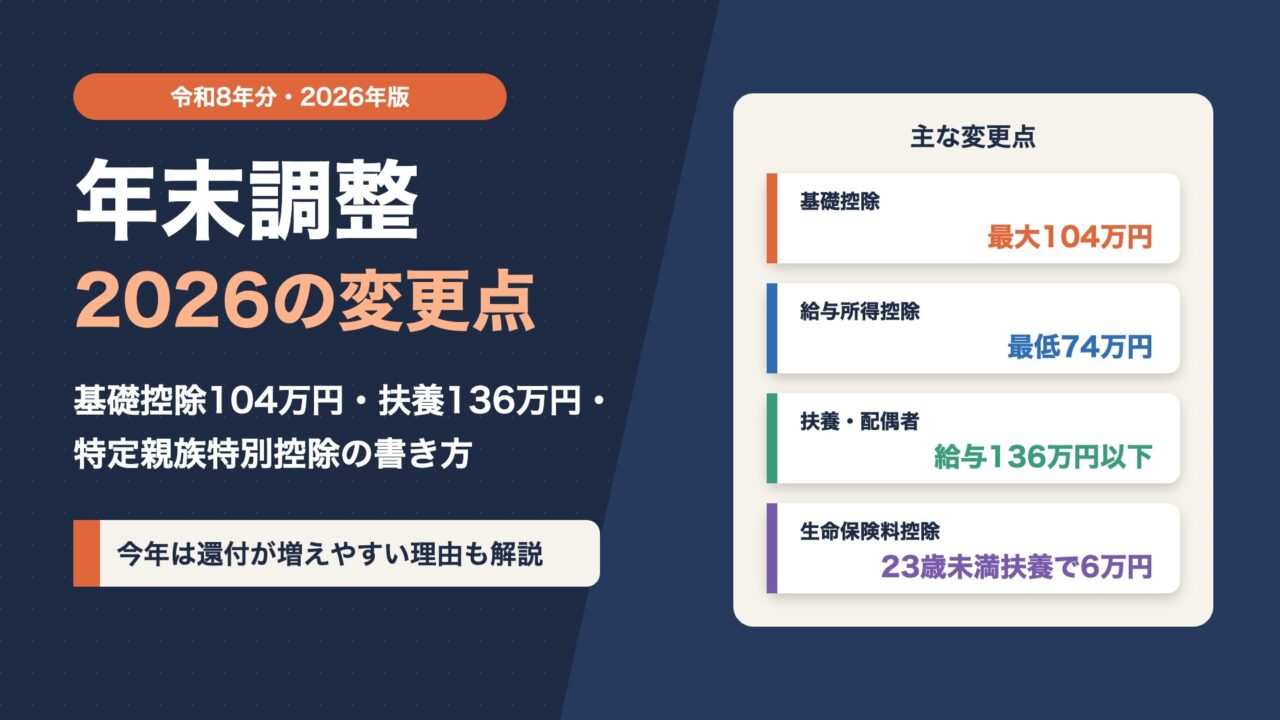
2026年分(令和8年分)の年末調整は、例年以上に変更点の多い年末調整です。令和8年度税制改正によって、基礎控除が最大104万円に、給与所得控除の最低保障額が74万円に引き上げられ、所得税がかかり始める年収は178万円になりました。扶養親族や配偶者の所得要件も62万円(給与収入136万円)に引き上げられています。
さらに、今年の改正分は毎月の給与から差し引かれる源泉徴収には反映されておらず、年末調整でまとめて精算されます。そのため、例年より還付が多くなる人も少なくありません。一方で、申告書の書き方を間違えると、本来受けられる控除を受け損ねてしまうこともあります。
この記事では、2026年分の年末調整の変更点、控除額の一覧、申告書の書き方のポイント、特定親族特別控除や生命保険料控除の変更、還付額の目安、年末調整でできないこと(確定申告が必要なケース)まで、会社員や副業をしている人の目線で分かりやすく整理しました。
- 2026年分(令和8年分)の年末調整で変わる7つのポイント
- 基礎控除・給与所得控除・扶養控除の新しい金額と所得要件
- なぜ今年は年末調整の還付が多くなりやすいのか
- 扶養控除等申告書・基礎控除申告書・配偶者控除等申告書の書き方の注意点
- 19〜22歳の子の「特定親族特別控除」と生命保険料控除の変更
- 年末調整だけでは終わらず、確定申告が必要になるケース
- 年末調整とは?仕組みとスケジュールをおさらい
- 2026年分(令和8年分)の年末調整で変わる7つのポイント
- 基礎控除・給与所得控除の新しい金額
- 扶養控除・配偶者控除の所得要件が変わる
- 19〜22歳の子がいる人は「特定親族特別控除」をチェック
- 生命保険料控除も一部変更:23歳未満の扶養親族がいる人
- 年収850万円超で子育て中の人は「所得金額調整控除」も
- 今年は年末調整の還付が多くなりやすい理由
- 申告書の書き方で注意したいポイント
- 年末調整だけでは終わらない:確定申告が必要なケース
- 年の途中で転職・退職した人の年末調整
- 2027年以降に予定されている変更
- 年末調整で損しないためのチェックリスト
- 年内にできる節税対策もチェック
- 年末調整に関するよくある質問
- まとめ:2026年の年末調整は「変更点の確認」と「書類の早めの準備」を
Contents
年末調整とは?仕組みとスケジュールをおさらい
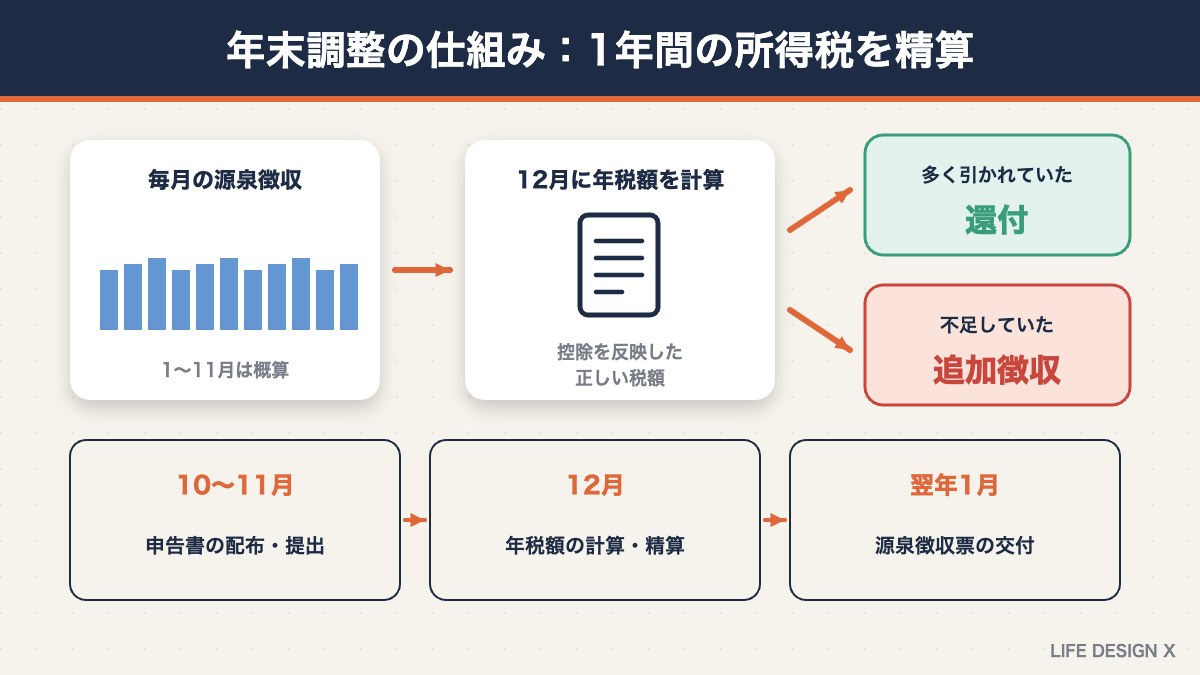
年末調整とは、会社が毎月の給与や賞与から差し引いてきた所得税(源泉徴収税額)と、1年間の給与にもとづいて正しく計算した所得税との差額を精算する手続きです。毎月の源泉徴収は概算のため、生命保険料や扶養家族の状況などを反映して12月(または最後の給与)で正しい税額に調整します。
差し引かれすぎていれば還付(給与と一緒にお金が戻ってくる)、不足していれば追加徴収(給与から差し引かれる)となります。多くの会社員にとっては、年末調整が1年間の所得税の計算を締めくくる手続きで、確定申告は原則として不要です。
一般的なスケジュール
| 時期 | 主な流れ |
|---|---|
| 10月〜11月 | 会社から申告書(またはWeb入力の案内)が配られる。保険会社から控除証明書が届く |
| 11月中 | 従業員が申告書を記入し、控除証明書などを添えて提出する |
| 12月 | 会社が年税額を計算し、12月の給与や賞与で過不足を精算する |
| 翌年1月 | 源泉徴収票が交付される。翌年1月31日までに会社が税務署・市区町村へ書類を提出 |
提出の締め切りは会社ごとに異なります。締め切りに遅れると年末調整に反映されず、自分で確定申告をしなければならないこともあるため、書類が届いたら早めに準備しましょう。最近は、紙の申告書ではなくスマートフォンやパソコンから入力する会社も増えています。
年末調整で受けられる主な控除
年末調整では、次のような所得控除を反映できます。どの控除にどの書類が必要かを知っておくと、準備がスムーズです。
| 控除 | 対象 | 必要な書類 |
|---|---|---|
| 基礎控除 | 原則すべての人 | 基礎控除申告書 |
| 配偶者控除・配偶者特別控除 | 一定以下の所得の配偶者がいる人 | 配偶者控除等申告書 |
| 扶養控除 | 16歳以上の扶養親族がいる人 | 扶養控除等申告書 |
| 特定親族特別控除 | 19〜22歳の親族の所得が一定額を超える人 | 特定親族特別控除申告書 |
| 生命保険料控除・地震保険料控除 | 保険料を支払った人 | 保険料控除申告書+控除証明書 |
| 社会保険料控除・小規模企業共済等掛金控除 | 国民年金やiDeCoを自分で支払った人 | 保険料控除申告書+控除証明書 |
| 住宅ローン控除(2年目以降) | 住宅ローンで家を取得した人 | 住宅借入金等特別控除申告書+残高証明書 |
2026年分(令和8年分)の年末調整で変わる7つのポイント
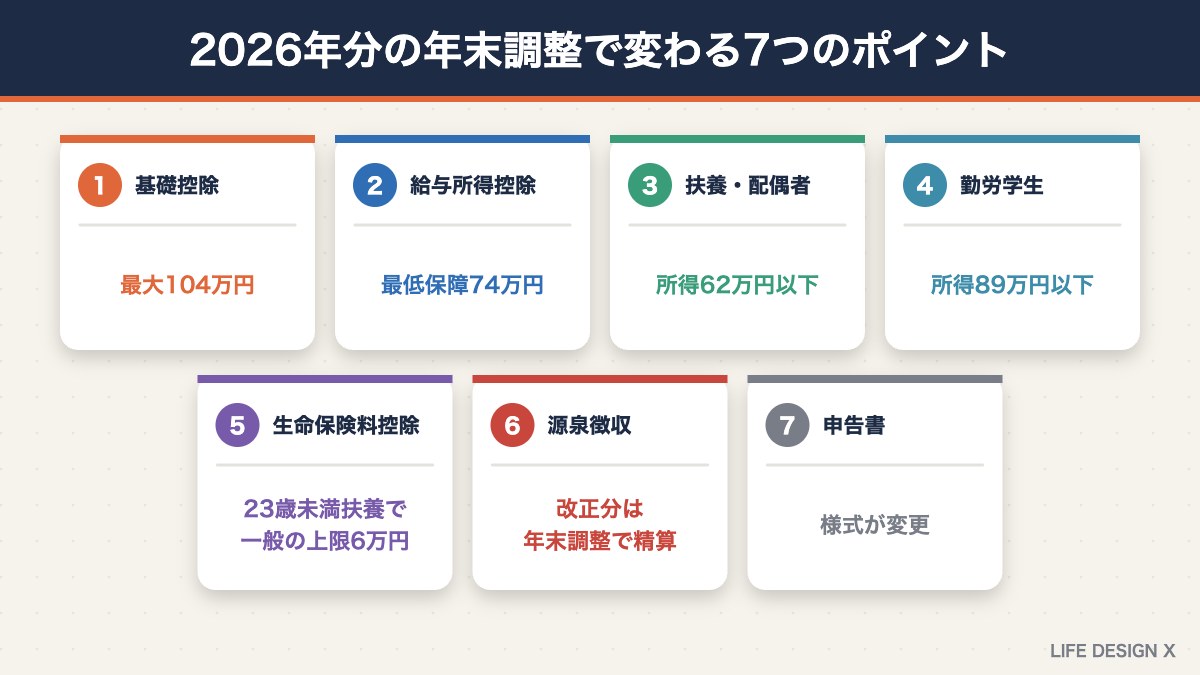
今年の年末調整で押さえておきたい主な変更点は、次の7つです。
- 基礎控除が最大104万円に(合計所得489万円以下の場合)
- 給与所得控除の最低保障額が74万円に(2025年分は65万円)
- 扶養親族・配偶者の所得要件が62万円以下に(給与収入136万円以下)
- 勤労学生の所得要件が89万円以下に(給与収入163万円以下)
- 23歳未満の扶養親族がいる人は、一般の生命保険料控除の上限が6万円に
- 今年の改正分は毎月の源泉徴収に反映されておらず、年末調整でまとめて精算
- 申告書の様式が変更(「源泉控除対象親族」欄、保険料控除申告書の新しい欄など)
なお、19歳以上23歳未満の子などを対象とした特定親族特別控除は2025年分から始まった制度で、今年も引き続き年末調整で申告します。所得税がかかり始める年収の変化については年収の壁2026年最新まとめでも詳しく解説しています。
基礎控除・給与所得控除の新しい金額
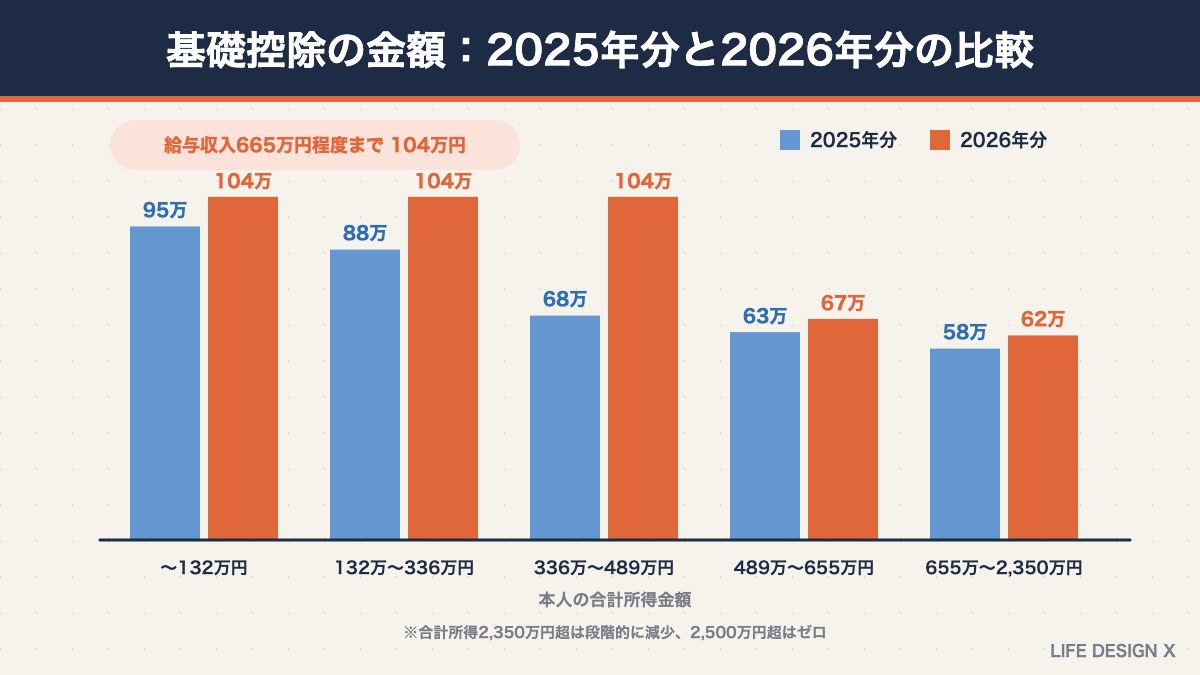
基礎控除は所得に応じて104万円・67万円・62万円
2026年分の基礎控除は、本人の合計所得金額に応じて次のようになります。
| 本人の合計所得金額 | 2025年分 | 2026年分 |
|---|---|---|
| 132万円以下 | 95万円 | 104万円 |
| 132万円超336万円以下 | 88万円 | |
| 336万円超489万円以下 | 68万円 | |
| 489万円超655万円以下 | 63万円 | 67万円 |
| 655万円超2,350万円以下 | 58万円 | 62万円 |
合計所得が2,350万円を超えると基礎控除は段階的に少なくなり、2,500万円を超えるとゼロになります。上乗せされている「特例」の部分は2026年分と2027年分の時限措置で、2028年分以降は物価の動きに合わせて見直される予定です。
給与収入だけの人の場合、合計所得489万円はおよそ給与収入665万円に相当します。つまり、年収665万円くらいまでの人は基礎控除が104万円になり、2025年分より大きく増える人が多くなります。
給与所得控除の最低保障額は74万円
給与所得控除の最低保障額は、2025年分の65万円から74万円に引き上げられました。この最低保障額が適用されるのは、給与収入がおよそ190万円以下の人です。パートやアルバイトで働く人や、配偶者・子どもの給与収入の判定に影響します。
扶養控除・配偶者控除の所得要件が変わる
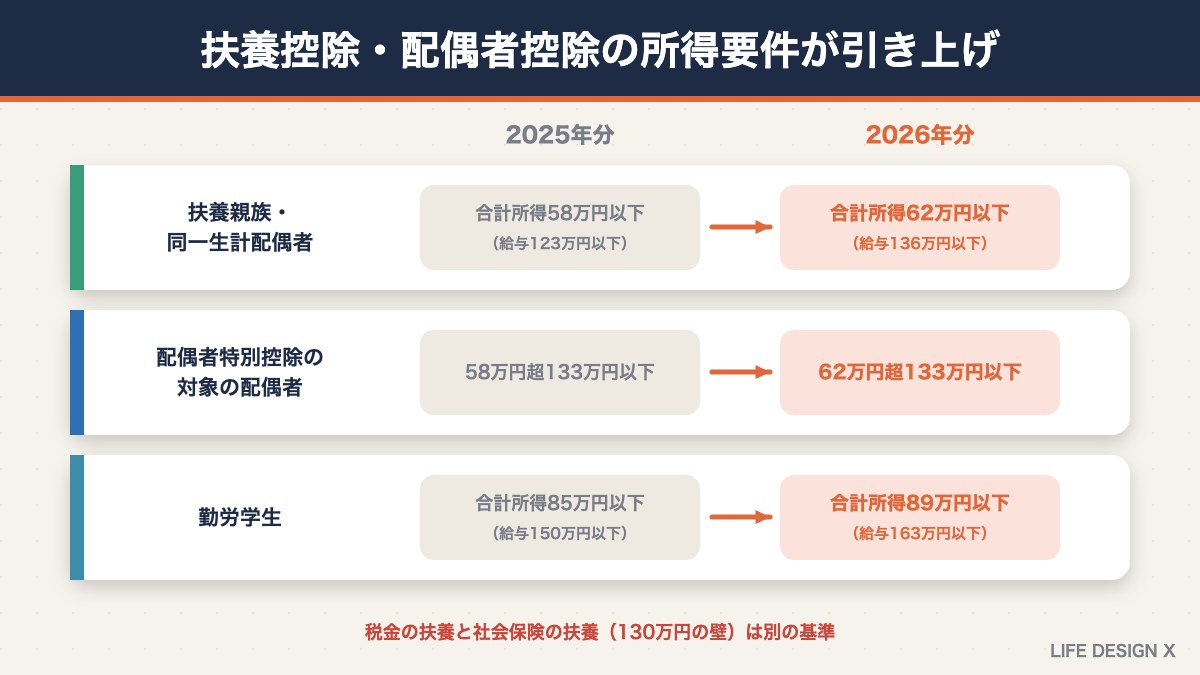
扶養親族や配偶者を控除の対象にできるかどうかの基準も、2026年分から引き上げられました。
| 対象 | 2025年分 | 2026年分 |
|---|---|---|
| 扶養親族・同一生計配偶者の合計所得 | 58万円以下(給与収入123万円以下) | 62万円以下(給与収入136万円以下) |
| 配偶者特別控除の対象となる配偶者の合計所得 | 58万円超133万円以下 | 62万円超133万円以下 |
| 勤労学生の合計所得 | 85万円以下(給与収入150万円以下) | 89万円以下(給与収入163万円以下) |
たとえば、パートで働く配偶者の年収が130万円の場合、2025年分では配偶者特別控除の対象でしたが、2026年分では配偶者控除(38万円)の対象になります。控除額は同じ38万円ですが、申告書で記入する区分が変わるため注意が必要です。なお、配偶者特別控除は配偶者の給与収入が169万円までは満額の38万円で、それを超えると段階的に少なくなり、207万円を超えるとゼロになります(本人の合計所得が900万円以下の場合)。
年の途中で扶養に入る家族がいる場合
所得要件が引き上げられたことで、2025年分では扶養に入れなかった家族が、2026年分から扶養の対象になることがあります。たとえば、年収130万円の親や、年収130万円のアルバイトをしている18歳以下の子などです。こうした家族がいる場合は、扶養控除等申告書に追加で記入し、会社に提出し直す必要があります。
扶養に入れる家族が増えると、扶養控除(一般の扶養親族は38万円、70歳以上の同居老親は58万円など)を受けられるため、所得税が軽くなります。親の年金収入なども含めて所得を計算し、対象になるかどうかを確認しましょう。
なお、税金の扶養と社会保険の扶養(130万円の壁)は別の基準です。税金の扶養の基準が上がっても、社会保険の扶養の基準は変わらないため、混同しないようにしましょう。
19〜22歳の子がいる人は「特定親族特別控除」をチェック
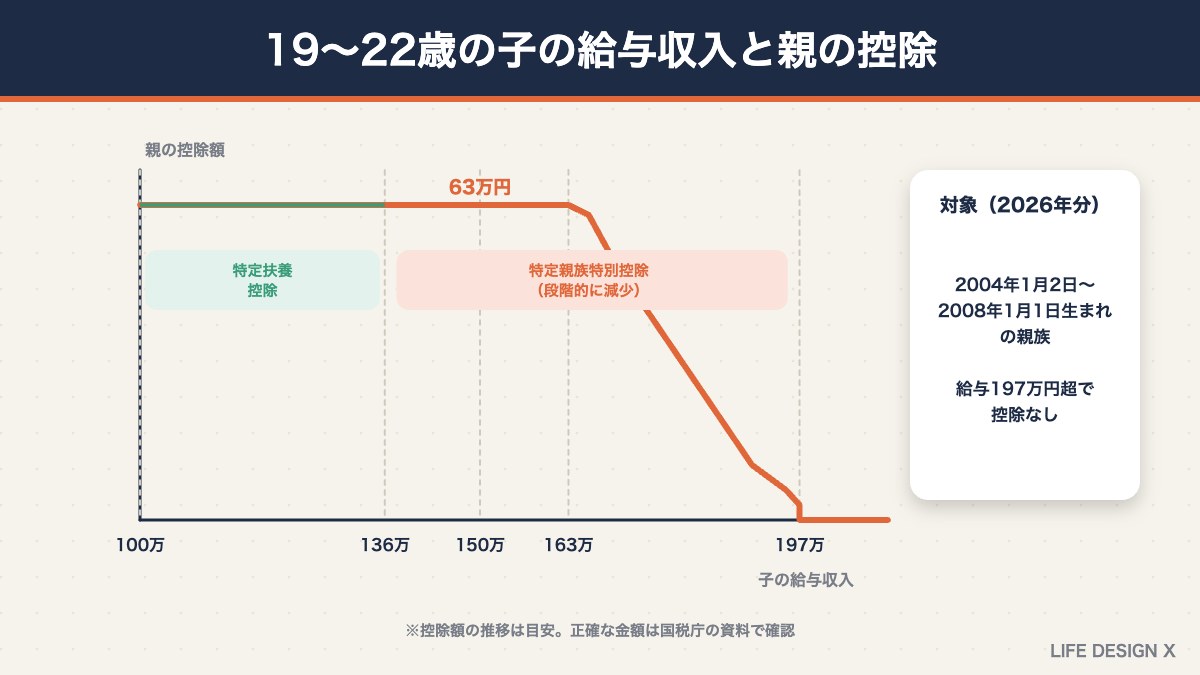
2025年分から始まった特定親族特別控除は、19歳以上23歳未満の子どもなど(特定親族)のアルバイト収入が多くても、親が控除を受けられる制度です。2026年分の年末調整では、2004年1月2日から2008年1月1日までに生まれた親族が対象になります。
| 子どもの給与収入(目安) | 親が受けられる控除 |
|---|---|
| 136万円以下 | 特定扶養控除 63万円 |
| 136万円超〜197万円以下 | 特定親族特別控除(最大63万円から段階的に減少) |
| 197万円超 | 控除なし |
子どもの給与収入が136万円を超えても、一定額までは親が特定扶養控除と同じ63万円の控除を受けられ、それを超えると段階的に控除額が少なくなります。急に控除がゼロになる「壁」がなくなったため、大学生の子どもがアルバイトを調整しすぎる必要は小さくなりました。
申告書の書き方
- 子どもの合計所得が62万円以下(給与収入136万円以下):扶養控除等申告書に「特定扶養親族」として記入
- 合計所得が62万円超100万円以下:扶養控除等申告書の「源泉控除対象親族」欄に記入し、年末調整で特定親族特別控除申告書を提出
- 合計所得が100万円超123万円以下:扶養控除等申告書には記入せず、年末調整のときに特定親族特別控除申告書を提出
子どものアルバイト収入は、12月までの見込み額で判断します。年末にシフトが増える場合も考えて、少し余裕をもって見積もりましょう。
生命保険料控除も一部変更:23歳未満の扶養親族がいる人
2026年分と2027年分は、23歳未満の扶養親族がいる人について、一般の生命保険料控除の上限が4万円から6万円に引き上げられます。子育て世帯の保険料負担に配慮した措置です。ただし、一般・介護医療・個人年金の3つを合計した控除の上限は12万円のまま変わりません。
これに合わせて、保険料控除申告書には「23歳未満の扶養親族の有無」を記入する欄が新しく設けられました。対象になる人は、この欄の記入を忘れないようにしましょう。
年収850万円超で子育て中の人は「所得金額調整控除」も
給与収入が850万円を超える人で、23歳未満の扶養親族がいる人や、本人や家族が特別障害者である人は、所得金額調整控除を受けられます。控除額は「(給与収入-850万円)×10%」で、最大15万円です。共働きの夫婦でそれぞれ給与収入が850万円を超える場合は、2人とも受けられます。基礎控除申告書と一体になった申告書で申告するため、該当する人は記入漏れがないようにしましょう。
今年は年末調整の還付が多くなりやすい理由
2026年分の基礎控除や給与所得控除の引き上げは、1月から11月までの毎月の源泉徴収には反映されていません。改正後の源泉徴収税額表が使われるのは、2027年1月以後に支払う給与からです。
そのため、今年の改正で減る所得税の分は、12月の年末調整でまとめて精算されます。基礎控除が大きく増える年収665万円くらいまでの人を中心に、例年より還付が多くなる可能性があります。
所得税の軽減額の目安
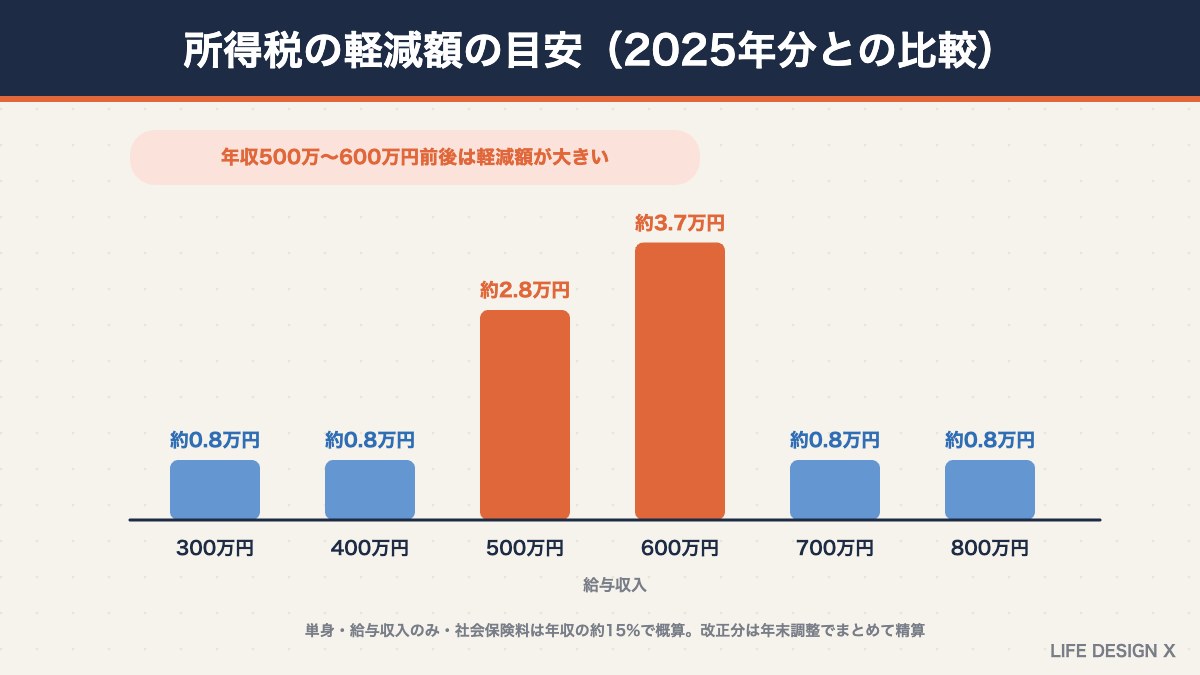
単身の会社員(給与収入のみ、社会保険料は年収の約15%)として、2025年分の制度と比べた所得税(復興特別所得税を含む)の軽減額をざっくり試算すると、次のようになります。
| 給与収入 | 基礎控除(2025年分→2026年分) | 所得税の軽減額の目安 |
|---|---|---|
| 300万円 | 88万円 → 104万円 | 約8,000円 |
| 400万円 | 88万円 → 104万円 | 約8,000円 |
| 500万円 | 68万円 → 104万円 | 約2万8,000円 |
| 600万円 | 68万円 → 104万円 | 約3万7,000円 |
| 700万円 | 63万円 → 67万円 | 約8,000円 |
| 800万円 | 63万円 → 67万円 | 約8,000円 |
※概算です。実際の金額は、扶養家族、各種控除、社会保険料の額などによって異なります。また、毎月の源泉徴収税額との関係で、還付額がそのまま上の金額になるとは限りません。
年収500万〜600万円前後の人は、基礎控除が30万円以上増えるため、軽減額が大きくなります。思わぬ還付があった場合は、今年の改正による精算分が含まれていると考えるとよいでしょう。
住民税は2027年度から
所得税の改正は2026年分から適用されますが、住民税の扶養要件の見直しは2027年度分(2026年の所得にもとづく分)から反映されます。住民税の基礎控除は43万円のまま変わらないため、住民税の負担は所得税ほど大きくは変わりません。住民税の仕組みについては副業の住民税で会社にバレる?でも解説しています。
申告書の書き方で注意したいポイント
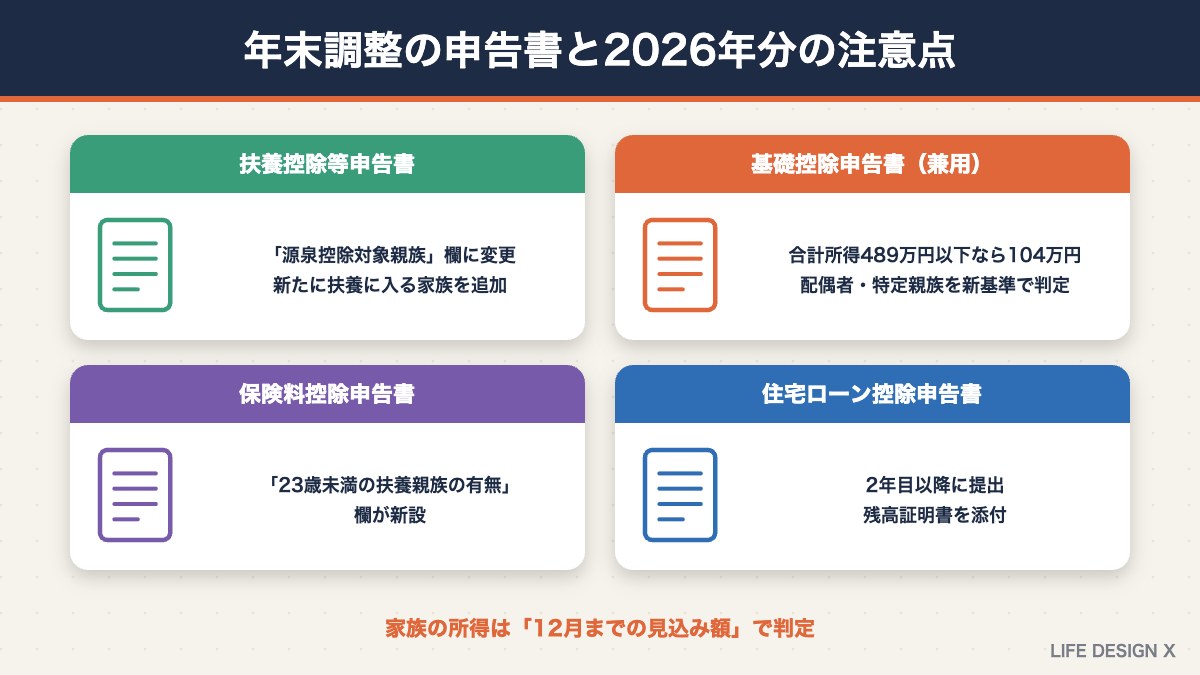
年末調整で提出する主な申告書と、2026年分で特に注意したいポイントをまとめました。
| 申告書 | 主な内容 | 2026年分の注意点 |
|---|---|---|
| 扶養控除等(異動)申告書 | 扶養する家族の情報 | 「控除対象扶養親族」欄が「源泉控除対象親族」欄に。新たに扶養に入る家族は追加で記入 |
| 基礎控除申告書(兼 配偶者控除等・特定親族特別控除・所得金額調整控除申告書) | 本人の所得、配偶者や特定親族の所得 | 基礎控除は合計所得489万円以下なら104万円。配偶者・特定親族の区分を新しい基準で判定 |
| 保険料控除申告書 | 生命保険料・地震保険料・社会保険料など | 「23歳未満の扶養親族の有無」欄が新設 |
| 住宅借入金等特別控除申告書 | 住宅ローン控除(2年目以降) | 税務署から届いた申告書と金融機関の残高証明書を添付 |
1. 家族の所得は「12月までの見込み額」で
配偶者や子ども、親などの所得は、その年の12月31日時点の見込み額で判定します。パートやアルバイトの家族は、11月までの給与明細に12月の見込みを加えて計算しましょう。年末に勤務時間が増えて基準を超えた場合は、年末調整のやり直しや確定申告が必要になることがあります。
2. 給与収入と所得を混同しない
申告書に書くのは、多くの場合「収入」ではなく「所得」です。給与収入だけの人の場合、給与所得は「給与収入-給与所得控除」で計算します。2026年分は給与所得控除の最低保障額が74万円なので、たとえば給与収入130万円の人の給与所得は56万円になります。
3. 控除証明書を忘れずに添付
生命保険料控除や地震保険料控除を受けるには、保険会社から届く控除証明書の添付が必要です。最近は電子データで発行される証明書も増えています。国民年金保険料やiDeCoの掛金(小規模企業共済等掛金)を自分で支払っている人は、その控除証明書も添付しましょう。
4. Web提出やアプリ入力も活用
国税庁の「年調ソフト」や、会社が導入している年末調整システムを使えば、スマートフォンやパソコンから申告書を作成・提出できます。保険会社から電子データの控除証明書を取り込めるものもあり、手書きよりも計算ミスを防ぎやすくなります。今年は様式の変更も多いため、会社の案内に従って最新の様式で作成しましょう。
5. 提出前に見直したいポイント
提出する前に、マイナンバーの記入漏れ、家族の生年月日、控除証明書の金額の転記ミスがないかを確認しましょう。特に今年は様式が変わっているため、昨年の申告書を見ながら書き写すと、古い区分のまま記入してしまうおそれがあります。会社から配られた説明資料や記入例に目を通し、分からない点は早めに担当者に確認するのが安心です。家族の状況が昨年と変わった場合(結婚、出産、就職、同居の開始など)は、その内容を必ず反映させてください。
年末調整だけでは終わらない:確定申告が必要なケース
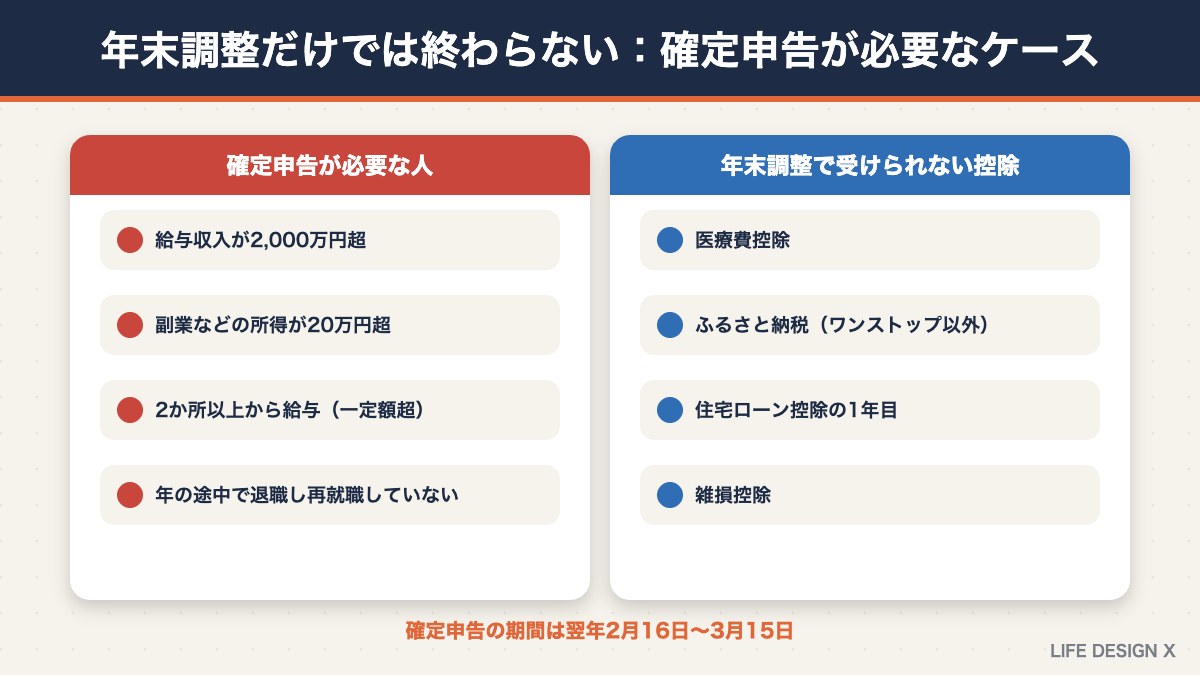
年末調整をしても、次のような場合は自分で確定申告をする必要があります。
- 給与収入が2,000万円を超える人:年末調整の対象外
- 副業などの所得が20万円を超える人:給与以外の所得があるため
- 2か所以上から給与を受けている人:年末調整していない給与が一定額を超える場合
- 年の途中で退職し、年内に再就職していない人:年末調整を受けていないため
また、次の控除は年末調整では受けられないため、受けたい場合は確定申告が必要です。
- 医療費控除・セルフメディケーション税制
- ふるさと納税などの寄附金控除(ワンストップ特例を使う場合を除く)
- 住宅ローン控除の1年目
- 雑損控除(災害や盗難の損失)
確定申告の進め方は確定申告とは?やり方・必要書類・期限、ふるさと納税の手続きはふるさと納税2026年10月の改正まとめもあわせてご覧ください。
副業をしている会社員の注意点
副業の所得が20万円を超える人は、年末調整のあとに確定申告をして、副業の所得と本業の給与をまとめて所得税を計算し直します。副業の所得が増えると、基礎控除の区分が変わり、控除額が少なくなることもあります。たとえば、本業と副業を合わせた合計所得が489万円を超えると、基礎控除は104万円から67万円に下がります。副業の経費については副業の経費はどこまで?も参考にしてください。
年の途中で転職・退職した人の年末調整
年の途中で転職した人は、前の勤務先の源泉徴収票を新しい勤務先に提出すれば、前職の給与も含めて年末調整をしてもらえます。源泉徴収票が手元にない場合は、前の勤務先に発行を依頼しましょう。
年の途中で退職して年内に再就職しなかった人は、年末調整を受けられません。この場合は、翌年に確定申告をすると、払いすぎた所得税が戻ってくることがあります。2026年分は基礎控除が大きく引き上げられているため、還付される可能性はさらに高くなります。
2027年以降に予定されている変更
2026年の年末調整のあとも、給与と税金に関わる見直しが続きます。今のうちに知っておくと、来年の給与明細を見るときに戸惑わずに済みます。
- 2027年1月から源泉徴収税額表が改正:基礎控除などの引き上げが毎月の源泉徴収にも反映され、手取りが増える人が多くなる見込み
- 2027年1月から防衛特別所得税:所得税額に一定の税率を上乗せする新しい税が導入される予定(復興特別所得税の税率引き下げとあわせて実施)
- 住民税の扶養要件の見直し:2027年度分の住民税から反映
- 2028年分以降は物価スライド:基礎控除などを物価の動きに合わせて2年ごとに見直す仕組みが導入される予定
細かな税率や開始時期は、今後の法令や国税庁の案内で確認するようにしましょう。
年末調整で損しないためのチェックリスト
- 家族の年収を確認したか:配偶者・子・親の12月までの見込み収入を確認する
- 新たに扶養に入る家族はいないか:基準が136万円に上がったことで対象になる家族を見落とさない
- 19〜22歳の子の区分は正しいか:特定扶養控除か特定親族特別控除かを確認する
- 控除証明書をそろえたか:生命保険・地震保険・国民年金・iDeCoなど
- 23歳未満の扶養親族の欄を記入したか:生命保険料控除の上限が変わる
- 確定申告が必要なケースに当てはまらないか:副業、医療費控除、ふるさと納税など
- 提出期限を守ったか:会社の締め切りまでに提出する
年内にできる節税対策もチェック
年末調整の時期は、1年間の税金を見直すよい機会です。12月31日までに行えば、2026年分の税金を減らせる対策もあります。
iDeCo(個人型確定拠出年金)
iDeCoの掛金は、全額が小規模企業共済等掛金控除の対象になり、所得税と住民税が軽くなります。会社員は年末調整で控除を受けられます。これから加入する場合、手続きに時間がかかるため、今年の控除に間に合わないこともある点に注意しましょう。
ふるさと納税
ふるさと納税は、12月31日までの寄附が2026年分の控除の対象です。年末調整の結果で年収がほぼ確定してから、残りの控除上限額の範囲で寄附するという方法もあります。
医療費控除
1年間に支払った医療費が10万円(総所得金額等が200万円未満の人はその5%)を超える場合は、医療費控除を受けられます。年末に治療や通院の予定がある人は、領収書や医療費通知を整理しておきましょう。医療費控除は年末調整ではなく、確定申告で受けます。
生命保険・地震保険の見直し
保険料控除には上限があるため、保険料を増やせばその分だけ税金が減るわけではありません。ただし、2026年分は23歳未満の扶養親族がいる人の一般の生命保険料控除の上限が6万円に引き上げられています。加入中の保険の内容とあわせて、控除の上限を確認しておくとよいでしょう。
年末調整に関するよくある質問
Q. 2026年の年末調整で還付金はいつ戻ってきますか?
A. 多くの会社では、12月の給与や賞与と一緒に還付されます。会社によっては翌年1月の給与で精算する場合もあるため、勤務先の案内を確認しましょう。
Q. 基礎控除申告書には何を書けばよいですか?
A. 本人の給与収入や給与以外の所得の見込み額を書き、合計所得金額を計算して、その区分に応じた基礎控除額を記入します。給与収入だけで合計所得が489万円以下なら、基礎控除は104万円です。
Q. 大学生の子どものアルバイト収入が150万円になりそうです。扶養から外れますか?
A. 税金の面では、19〜22歳の子どもの給与収入が136万円を超えても、特定親族特別控除によって親が控除を受けられます。一定の収入までは特定扶養控除と同じ63万円の控除が受けられます。社会保険の扶養は別の基準なので、あわせて確認しましょう。
Q. 年末調整の書類を出し忘れたらどうなりますか?
A. 会社の締め切りに間に合わなかった場合でも、会社が年末調整の計算をする前であれば受け付けてもらえることがあります。間に合わなかった場合は、翌年に自分で確定申告をすれば、控除を受けられます。
Q. 年末調整後に間違いに気づいたら?
A. 翌年1月末ごろまでであれば、会社が年末調整をやり直してくれる場合があります。それ以降は、自分で確定申告をして修正します。
Q. 今年の改正で住民税も安くなりますか?
A. 住民税の基礎控除は43万円のまま変わらないため、所得税ほどの変化はありません。扶養親族などの所得要件の見直しは、2027年度分の住民税から反映されます。
Q. パートの妻の年収が135万円です。配偶者控除は受けられますか?
A. 2026年分は、配偶者の給与収入が136万円以下なら配偶者控除(38万円)の対象です。本人の合計所得が1,000万円以下であることが条件で、900万円を超えると控除額が段階的に少なくなります。
Q. 共働きの場合、子どもはどちらの扶養に入れるのがよいですか?
A. 一般的には、所得が多く税率が高い人の扶養に入れたほうが、控除による税金の減少額が大きくなります。ただし、会社の家族手当や健康保険の扶養の条件も関係するため、総合的に判断しましょう。
Q. 年末調整の還付金が去年より多いのはなぜですか?
A. 2026年分は基礎控除などが引き上げられましたが、1月から11月までの源泉徴収には反映されていません。その分が年末調整でまとめて精算されるため、例年より還付が多くなることがあります。
まとめ:2026年の年末調整は「変更点の確認」と「書類の早めの準備」を
- 2026年分は基礎控除が最大104万円、給与所得控除の最低保障額が74万円に
- 扶養親族・配偶者の所得要件は62万円以下(給与収入136万円以下)に引き上げ
- 19〜22歳の子は特定親族特別控除で、給与収入197万円以下まで控除を受けられる
- 23歳未満の扶養親族がいる人は、一般の生命保険料控除の上限が6万円に
- 今年の改正分は毎月の源泉徴収に反映されておらず、年末調整でまとめて精算される
- 医療費控除、ふるさと納税(ワンストップ特例以外)、副業の所得などは確定申告が必要
2026年の年末調整は、控除額や所得要件の見直しが重なり、例年以上に確認すべき点が多くなっています。その一方で、正しく申告すれば、例年より多くの税金が戻ってくる可能性がある年でもあります。書類が届いたら、家族の収入の見込みや控除証明書を早めにそろえ、会社の締め切りまでに提出しましょう。変更点を一つずつ確認しながら準備を進めれば、年末調整は決して難しい手続きではありません。この記事のチェックリストを手元に置いて、今年の年末調整を乗り切ってください。
※本記事は2026年10月時点の公表情報にもとづいて作成しています。控除額の試算は概算であり、実際の金額は個々の状況によって異なります。年末調整の詳細は、国税庁の資料や勤務先の案内をご確認ください。税金に関する具体的な判断は、税理士などの専門家にご相談ください。