iDeCo 2026年12月改正まとめ|掛金上限が月6.2万円に、会社員はいくら節税できる?70歳まで加入・10年ルールと今やるべき手続き
「iDeCoの掛金の上限が大きく上がるって本当?」「会社員でも月6万円以上積み立てられるようになるの?」「手続きはいつまでにすればいい?」――2026年12月のiDeCo(個人型確定拠出年金)の制度改正を前に、こうした疑問を持つ人が増えています。
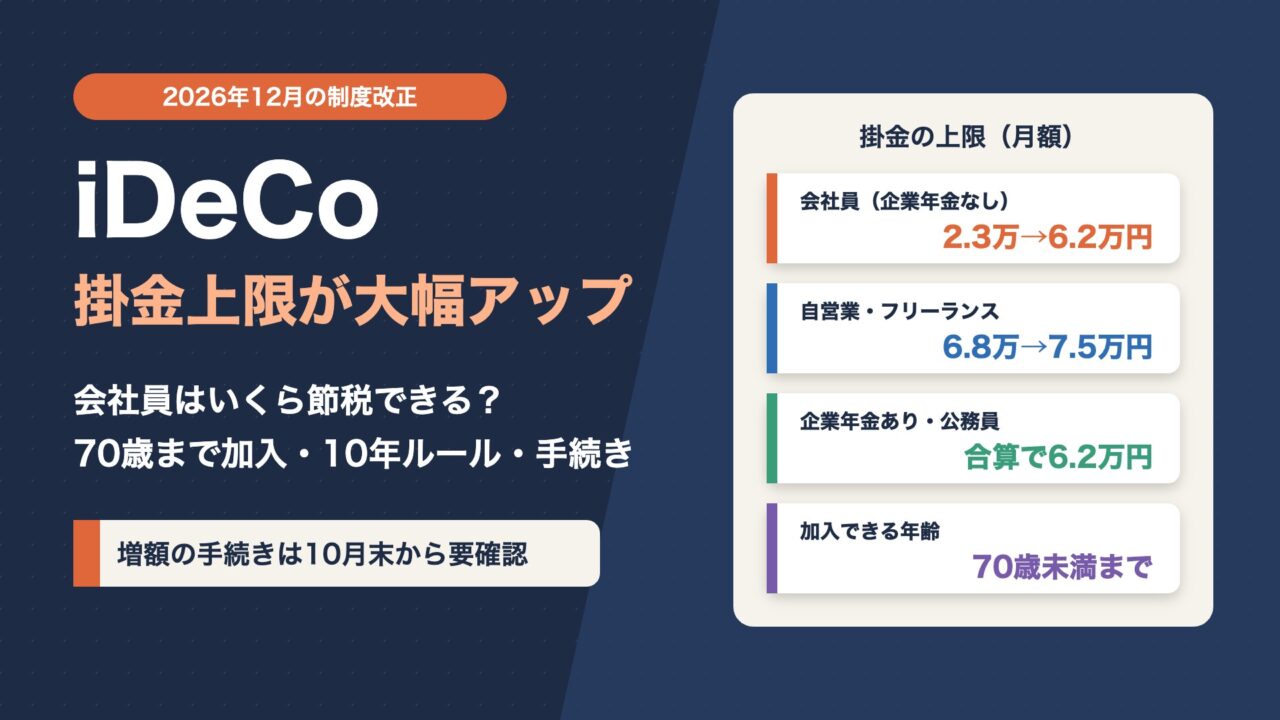
今回の改正では、会社員の掛金の上限が月2万3,000円から月6万2,000円へと大幅に引き上げられます。自営業者やフリーランスの上限も月7万5,000円に上がり、さらに60歳以降も70歳になるまで積み立てを続けられるようになります。掛金は全額が所得控除の対象になるため、上限が上がれば節税できる金額も大きく増える可能性があります。
一方で、改正後の上限で積み立てるには、金融機関によっては10月末ごろまでに書面で事前申込みが必要です。また、2026年からは退職金とiDeCoの一時金を受け取るときの税金のルールも見直されており、受け取り方によっては税負担が増えることもあります。
特に会社員にとっては、iDeCoの使い方を見直す大きな節目になります。
この記事では、2026年12月のiDeCo改正の内容、働き方別の新しい掛金上限、節税効果のシミュレーション、70歳まで加入できる条件、受け取り時の「10年ルール」、そして今やっておきたい手続きまで、会社員・副業・個人事業主の目線で分かりやすく整理しました。
- 2026年12月のiDeCo改正で何が変わるのか
- 会社員・公務員・自営業・専業主婦など働き方別の新しい掛金上限
- 掛金を増やすといくら節税できるのか(シミュレーション)
- 60歳以降、70歳まで加入できる条件と経過措置
- 退職金とiDeCoの受け取りに関わる「10年ルール」の注意点
- 12月分から増額するための手続きとスケジュール
- iDeCoの仕組みをおさらい:3つの税制メリット
- 2026年12月のiDeCo改正:何が変わる?
- 働き方別:新しい掛金の上限一覧
- いくら節税できる?掛金別のシミュレーション
- 改正後のiDeCoで老後資金はいくら貯まる?
- 70歳まで加入できる:60歳以降の新しいルール
- 受け取り方に注意:退職金との「10年ルール」
- 12月分から増額するための手続きとスケジュール
- 年代別・働き方別のiDeCo活用モデル
- 運用商品の選び方と手数料
- iDeCoとNISA、どちらを優先する?
- iDeCoの掛金を増やす前に確認したい注意点
- 改正前にやっておきたいチェックリスト
- iDeCo改正に関するよくある質問
- まとめ:iDeCo改正は「掛金の見直し」と「受け取り方の計画」をセットで
Contents
iDeCoの仕組みをおさらい:3つの税制メリット
iDeCo(イデコ)は、自分で掛金を出して運用し、原則60歳以降に年金や一時金として受け取る私的年金制度です。公的年金に上乗せする老後資金づくりの手段として、国が税制面で優遇しています。
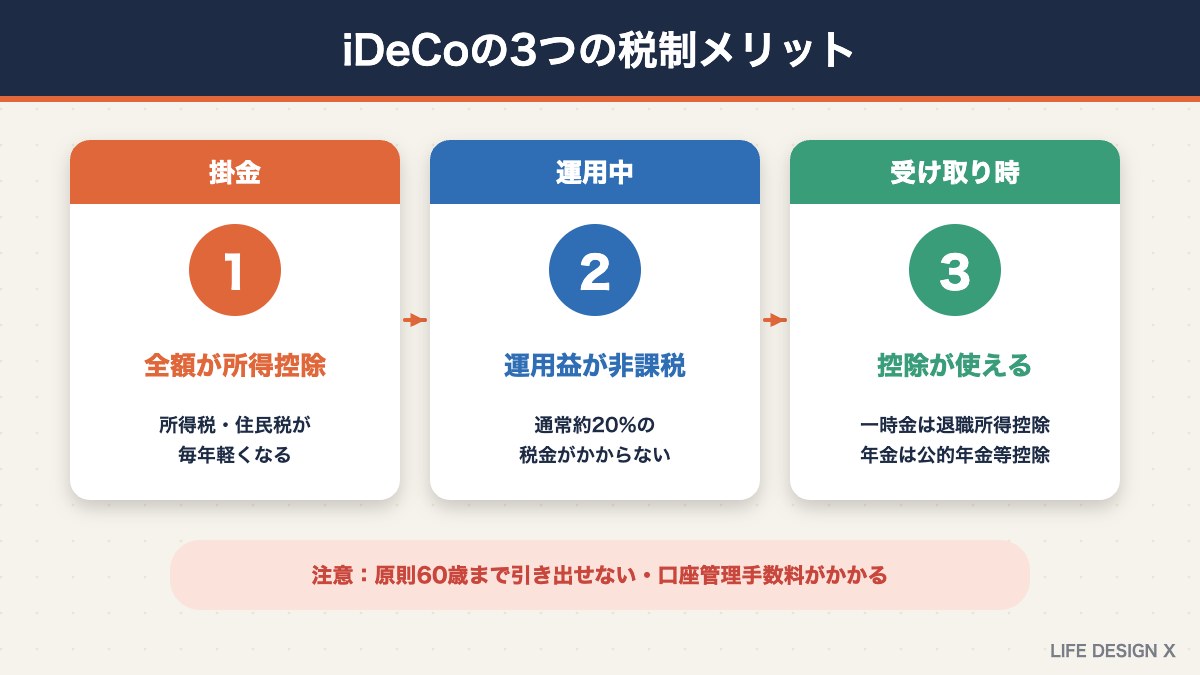
iDeCoの最大の魅力は、次の3つの税制メリットです。
- 掛金が全額所得控除になる:積み立てた掛金の全額が「小規模企業共済等掛金控除」の対象になり、所得税と住民税が軽くなる
- 運用益が非課税:通常は約20%かかる運用益への税金がかからない
- 受け取るときも控除がある:一時金なら退職所得控除、年金なら公的年金等控除の対象になる
とくに掛金の全額が所得控除になる点は、NISAにはないiDeCoならではのメリットです。今回の改正で掛金の上限が上がることで、このメリットをより大きく活用できるようになります。
一方で、iDeCoには原則60歳まで引き出せないという制約があります。また、口座の管理手数料がかかることや、運用商品によっては元本割れのリスクがあることにも注意が必要です。
2026年12月のiDeCo改正:何が変わる?
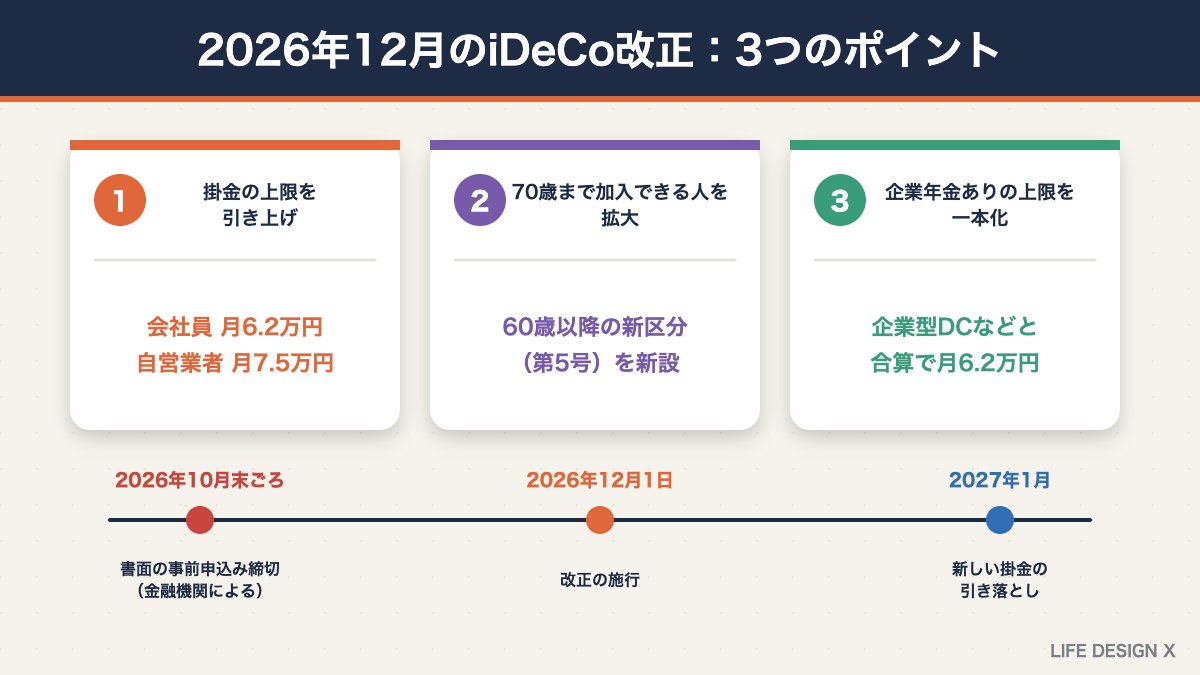
2026年12月1日に施行される改正のポイントは、大きく次の3つです。
- 掛金の上限(拠出限度額)の引き上げ:会社員は月6万2,000円、自営業者は月7万5,000円へ
- 70歳になるまで加入できる人の拡大:60歳以降の新たな加入区分(第5号)を新設
- 企業年金がある会社員の上限の一本化:企業型DCなどと合わせて月6万2,000円まで
新しい上限が適用されるのは2026年12月分の掛金(2027年1月の引き落とし)からです。なお、会社員がこれまでの上限を超えて掛金を増やす場合、その変更は、年1回までという通常の掛金変更の回数制限に含まれない特例があります。
なぜ上限が引き上げられるのか
今回の改正の背景には、公的年金だけでは老後の生活費が足りなくなるおそれや、働き方の多様化があります。これまでの会社員の上限は、企業年金のある人とない人、自営業者との間で差が大きく、「企業年金のない会社員は老後資金を準備しにくい」という課題が指摘されていました。そこで、働き方にかかわらず、より公平に老後資金を準備できるよう、上限が見直されることになりました。60歳以降も働く人が増えていることから、加入できる年齢も広げられています。
働き方別:新しい掛金の上限一覧
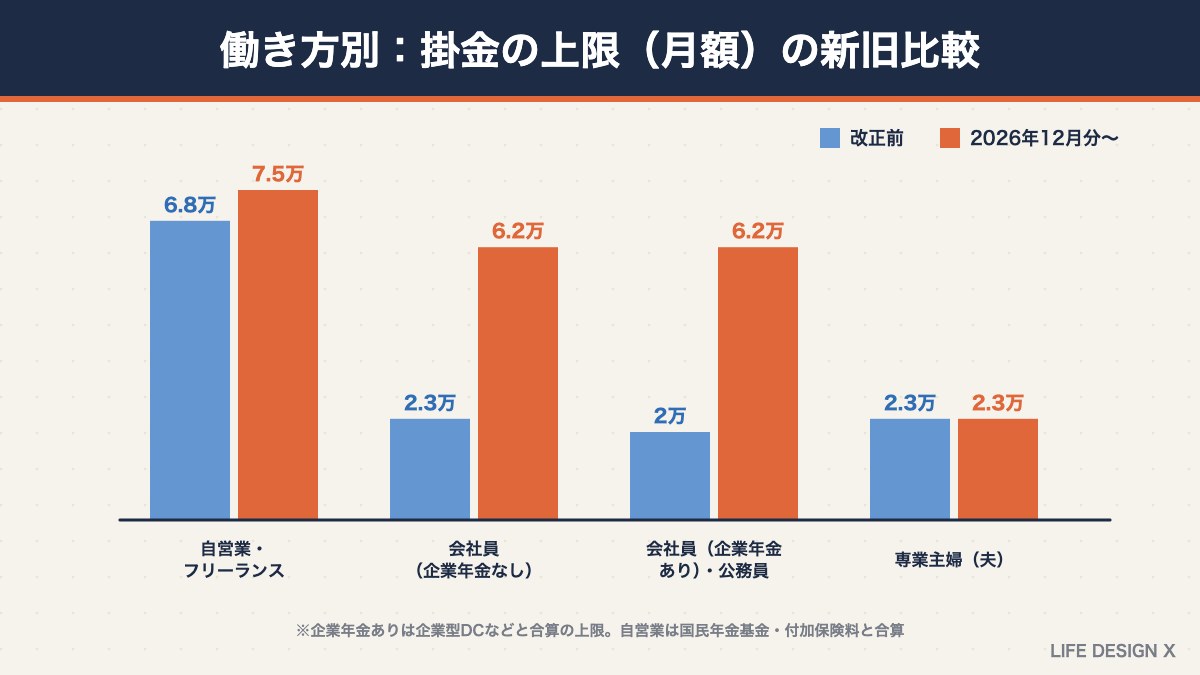
改正前後の掛金の上限(月額)を、働き方別にまとめると次のとおりです。
| 加入者の区分 | 改正前(〜2026年11月分) | 改正後(2026年12月分〜) |
|---|---|---|
| 自営業者・フリーランスなど(第1号) | 6万8,000円 | 7万5,000円(国民年金基金・付加保険料と合算) |
| 会社員(企業年金なし) | 2万3,000円 | 6万2,000円 |
| 会社員(企業型DC・DBなどあり)・公務員 | 2万円(企業型DCなどと合算で5万5,000円まで) | 企業型DCなどと合算で6万2,000円まで |
| 専業主婦(夫)など(第3号) | 2万3,000円 | 2万3,000円(変更なし) |
| 任意加入被保険者(第4号) | 6万8,000円 | 7万5,000円(国民年金基金・付加保険料と合算) |
| 60歳以上70歳未満の新区分(第5号) | 対象外 | 6万2,000円(企業型DCなどと合算) |
会社員(企業年金なし)は約2.7倍に
最も大きく変わるのが、勤務先に企業年金がない会社員です。上限は月2万3,000円から月6万2,000円へと約2.7倍になり、年間では27万6,000円から74万4,000円まで積み立てられるようになります。
企業年金がある会社員・公務員は「合算で6万2,000円」
企業型DCや確定給付企業年金(DB)がある会社員、公務員は、これまでiDeCoの上限が月2万円に抑えられていました。改正後は、企業型DCの事業主掛金などと合わせて月6万2,000円まで拠出できるようになります。たとえば勤務先の企業型DCの掛金が月2万円なら、iDeCoには最大で月4万2,000円まで拠出できる計算です。DBがある場合は、DBの掛金に相当する額も差し引いて計算します。自分の上限は、勤務先の年金制度の担当者や、金融機関から届く案内で確認しましょう。
自営業者・フリーランスは月7万5,000円
自営業者やフリーランスなどの第1号被保険者は、上限が月7万5,000円に上がります。ただし、この上限は国民年金基金や国民年金の付加保険料と合算した金額です。国民年金基金に加入している人は、その掛金を差し引いた額がiDeCoの上限になります。個人事業主の節税策としては、小規模企業共済と組み合わせて使う人も多くいます。
専業主婦(夫)は変わらず
第3号被保険者(会社員や公務員に扶養されている配偶者)の上限は、月2万3,000円のまま変わりません。もともと所得税や住民税がかからない人が多く、掛金の所得控除による節税効果は小さいため、運用益の非課税を中心にメリットを考える必要があります。
いくら節税できる?掛金別のシミュレーション
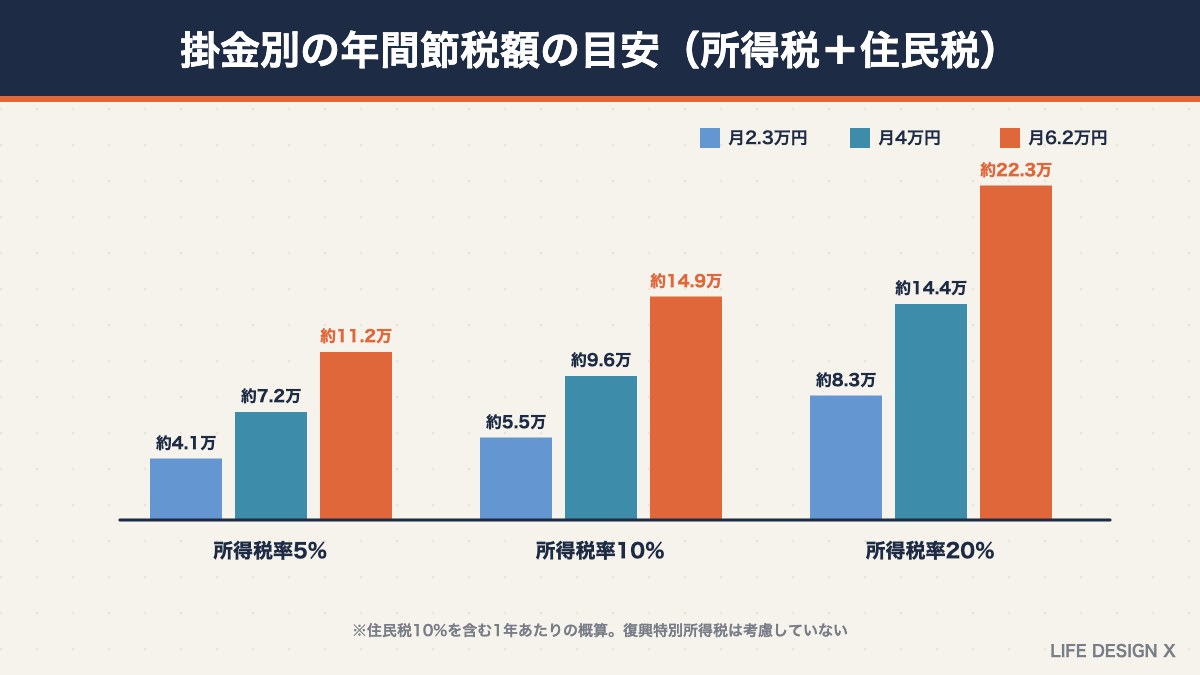
iDeCoの掛金は全額が所得控除になるため、「掛金×(所得税率+住民税率10%)」がおおよその節税額になります。年間の掛金ごとに、節税額の目安を計算すると次のとおりです。
| 所得税率(課税所得の目安) | 月2.3万円(年27.6万円) | 月4万円(年48万円) | 月6.2万円(年74.4万円) |
|---|---|---|---|
| 5%(195万円以下) | 約4.1万円 | 約7.2万円 | 約11.2万円 |
| 10%(195万円超330万円以下) | 約5.5万円 | 約9.6万円 | 約14.9万円 |
| 20%(330万円超695万円以下) | 約8.3万円 | 約14.4万円 | 約22.3万円 |
※住民税10%を含めた1年あたりの概算です。復興特別所得税は考慮していません。実際の節税額は所得や控除の状況によって異なります。
たとえば、課税所得が300万円前後(所得税率10%)の会社員が掛金を月2万3,000円から月6万2,000円に増やすと、年間の節税額は約5.5万円から約14.9万円へと、約9万円増える計算です。20年間続ければ、節税額だけで約300万円になります。
ただし、2026年分の所得税では基礎控除が大きく引き上げられ、所得税率が下がる人もいます。税率が下がると節税効果も小さくなるため、自分の課税所得と税率を確認してから掛金を決めましょう。2026年分の基礎控除の改正については年末調整2026の変更点まとめで解説しています。
掛金は「無理なく続けられる額」で
上限が上がったからといって、上限いっぱいまで拠出するのが正解とは限りません。iDeCoの資金は原則60歳まで引き出せないため、住宅購入や子どもの教育費など、近いうちに必要なお金まで回してしまうと家計が苦しくなります。生活防衛資金を確保したうえで、長く続けられる金額を選ぶことが大切です。掛金はあとから増やすことも減らすこともできるため、まずは少し余裕のある金額から始め、収入や家計の状況に合わせて見直していくのがおすすめです。
改正後のiDeCoで老後資金はいくら貯まる?
掛金の上限が上がると、老後資金として積み上げられる金額も大きく変わります。年3%で運用できた場合の資産額の目安を、掛金と積立期間ごとに試算すると次のとおりです。
| 月々の掛金 | 10年 | 20年 | 30年 |
|---|---|---|---|
| 2万3,000円 | 約321万円(元本276万円) | 約755万円(元本552万円) | 約1,340万円(元本828万円) |
| 4万円 | 約559万円(元本480万円) | 約1,313万円(元本960万円) | 約2,331万円(元本1,440万円) |
| 6万2,000円 | 約866万円(元本744万円) | 約2,035万円(元本1,488万円) | 約3,613万円(元本2,232万円) |
※毎月積み立て、年3%の複利で運用できたと仮定した単純な試算です。手数料や税金は考慮していません。実際の運用成果は商品や市場の動きによって変わり、元本を下回ることもあります。
たとえば40歳から60歳までの20年間、月6万2,000円を積み立てると、元本だけで約1,488万円、年3%で運用できれば約2,000万円になる計算です。これに加えて、毎年の掛金に応じた所得税・住民税の節税効果も得られます。
節税分は「再投資」がおすすめ
iDeCoの節税効果は、会社員なら年末調整の還付や翌年の住民税の減少という形で現れます。戻ってきたお金を生活費に使ってしまうと、節税のメリットが見えにくくなります。還付金や減った住民税の分をNISAで積み立てるなど、再投資に回すと資産形成の効果がさらに高まります。
70歳まで加入できる:60歳以降の新しいルール
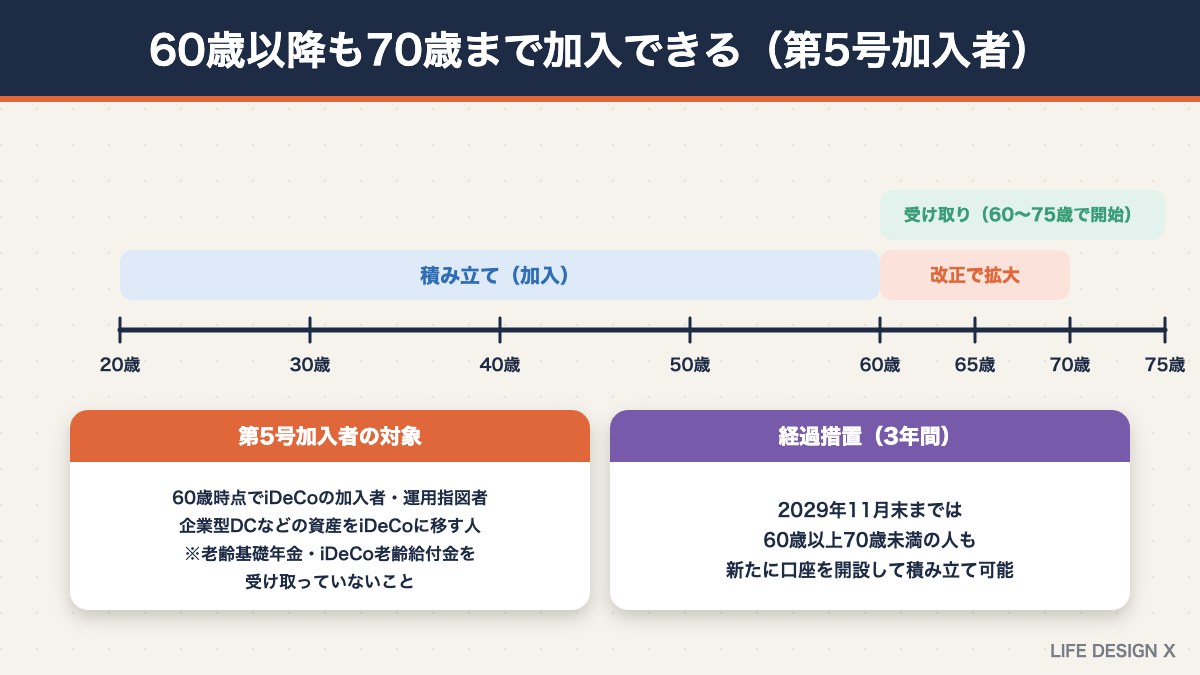
これまで、60歳以降もiDeCoで積み立てを続けられるのは、会社員として厚生年金に加入している人や、国民年金に任意加入している人などに限られていました。改正後は、新たに「第5号加入者」という区分が設けられ、次のような人は年金制度への加入状況にかかわらず70歳になるまで拠出を続けられるようになります。
- 60歳の時点でiDeCoの加入者または運用指図者である人
- 企業型DCなどの資産をiDeCoに移す人
ただし、老齢基礎年金やiDeCoの老齢給付金を受け取っていないことが条件です。老齢厚生年金を受け取っていても加入はできますが、老齢基礎年金を65歳から受け取り始めると、それ以降は拠出できません。
また、施行日から3年間(2029年11月末まで)の経過措置として、これまでiDeCoに加入していなかった60歳以上70歳未満の人も、新たに口座を開設して積み立てられます。退職後も働き続ける人や、60代で老後資金を上乗せしたい人にとっては、使い勝手が大きく広がります。
受け取り方に注意:退職金との「10年ルール」
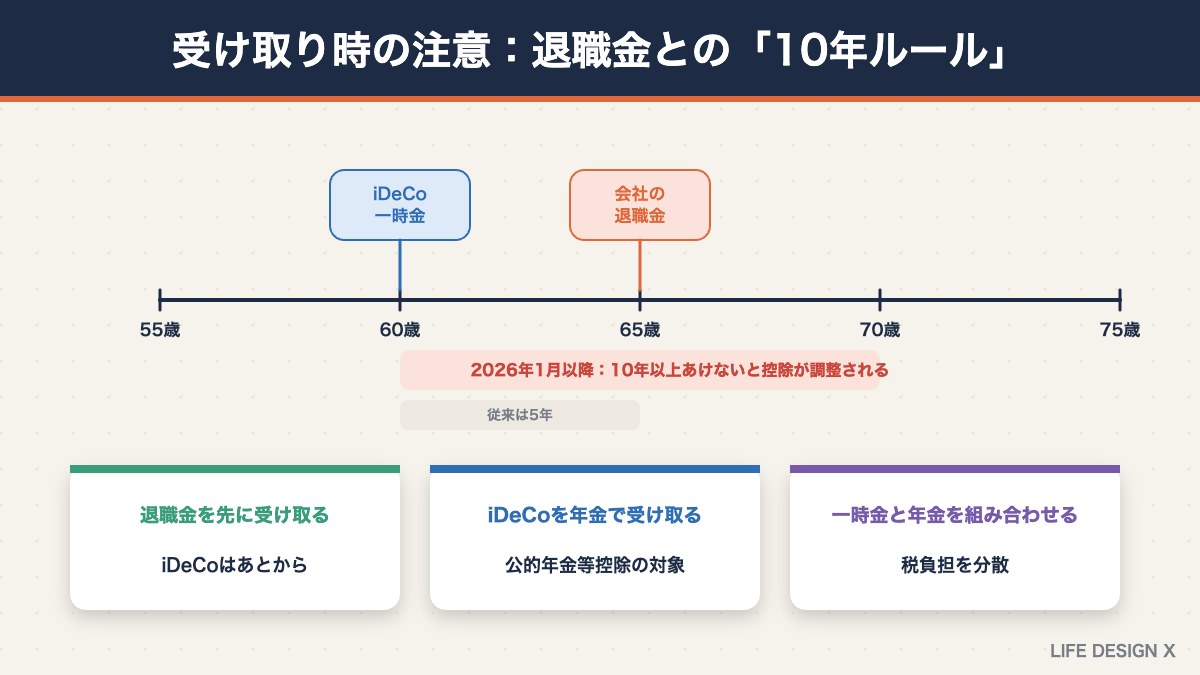
掛金の上限が上がる一方で、受け取るときの税金のルールも見直されています。iDeCoを一時金で受け取るときは「退職所得控除」が使えますが、会社の退職金も同じ退職所得控除を使うため、受け取る順番と間隔によって税負担が変わります。
「5年ルール」から「10年ルール」へ
これまでは、iDeCoの一時金を先に受け取り、その5年以上あとに会社の退職金を受け取れば、それぞれ別々に退職所得控除を使えました(いわゆる「5年ルール」)。2026年1月1日以降は、この間隔が10年に延長されています。たとえば60歳でiDeCoの一時金を受け取り、65歳で退職金を受け取る場合、これまでは控除を別々に使えましたが、今後は退職所得控除が調整され、税負担が増える可能性があります。
税負担を抑える受け取り方
- 退職金を先に受け取り、iDeCoはあとで受け取る:この順番の場合は、従来どおり別の基準(いわゆる19年・20年の期間)で判定される
- iDeCoを年金形式で受け取る:一時金ではなく分割で受け取れば、公的年金等控除の対象になる
- 一時金と年金を組み合わせる:一部を一時金、残りを年金として受け取る
受け取り方は60歳以降に選べますが、会社の退職金の時期や金額とあわせて考える必要があります。退職金制度がある会社員は、勤務先の規程も確認しておきましょう。掛金を増やす前に、出口の税金まで含めて計画を立てることが大切です。
12月分から増額するための手続きとスケジュール
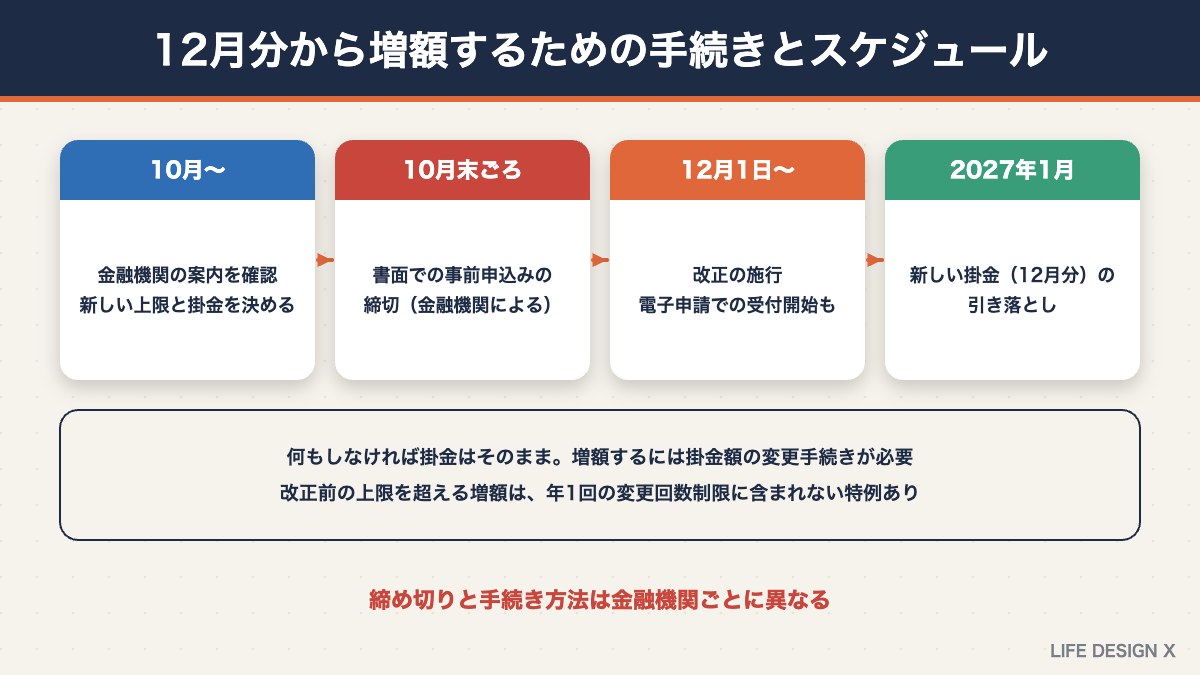
改正後の上限で積み立てるには、掛金額の変更手続きが必要です。何もしなければ、これまでの掛金のまま積み立てが続きます。
| 時期 | やること |
|---|---|
| 10月〜 | 金融機関から届く案内を確認し、新しい上限と掛金額を決める |
| 10月末ごろ | 12月分から増額したい場合は、書面での事前申込みの締め切り(金融機関による) |
| 2026年12月1日 | 改正の施行。電子申請(e-iDeCo)での変更受付が始まる金融機関も |
| 2027年1月 | 新しい掛金(12月分)の引き落とし |
たとえばマネックス証券では、12月分から増額するための書面での事前申込みの必着期限を2026年10月30日(金)としています。e-iDeCoでの受付は12月1日から12月24日までの予定です。締め切りや手続きの方法は金融機関ごとに異なるため、必ず自分が口座を持っている金融機関の案内を確認しましょう。
会社員は「事業所登録」と勤務先の証明にも注意
会社員がiDeCoに新たに加入する場合や、加入区分が変わる場合は、勤務先の情報の登録や証明が必要になることがあります。企業年金がある会社員は、勤務先の企業型DCの掛金の額によって自分の上限が変わるため、勤務先の担当部署に掛金の額を確認しておくとスムーズです。
年末調整・確定申告での控除の受け方
- 給与天引き(事業主払込)の場合:会社が年末調整で自動的に控除する
- 自分の口座から引き落とす(個人払込)の場合:国民年金基金連合会から届く控除証明書を年末調整で提出する
- 自営業者・フリーランス:確定申告で小規模企業共済等掛金控除として申告する
確定申告の進め方は確定申告とは?やり方・必要書類・期限で解説しています。
年代別・働き方別のiDeCo活用モデル
改正後のiDeCoをどう使うかは、年代や働き方によって変わります。代表的な考え方を紹介します。
20代・30代の会社員
運用期間が長いため、少額でも早く始めることが大きな力になります。ただし、結婚や住宅購入など、まとまったお金が必要になるライフイベントも多い時期です。iDeCoは月1万〜2万円程度にとどめ、残りはいつでも引き出せるNISAで積み立てるなど、流動性とのバランスを重視するとよいでしょう。
40代・50代の会社員
収入が増えて税率が上がりやすく、所得控除による節税効果が大きくなる世代です。教育費のピークを過ぎたら、上限の引き上げを活用して掛金を増やし、老後資金を一気に積み上げる選択肢があります。60歳以降も働く予定なら、70歳まで拠出を続けることも検討できます。
個人事業主・フリーランス
自営業者は会社員に比べて公的年金が少ないため、老後資金の自助努力がより重要です。月7万5,000円の上限の中で、国民年金基金や付加年金との組み合わせを考えましょう。廃業時や退職時の備えとなる小規模企業共済と併用すれば、所得控除をさらに増やせます。法人化を検討している人は、法人成りのタイミングの記事も参考にしてください。
副業をしている会社員
副業の所得が増えると課税所得が上がり、税率が高くなることがあります。その分、iDeCoの掛金による節税効果も大きくなります。副業の確定申告をする際には、iDeCoの控除も忘れずに申告しましょう。
60代
60歳以降も働き続ける人は、改正後のルールで70歳まで掛金を拠出できる可能性があります。受け取りを遅らせれば運用期間も延ばせます。退職金の受け取り時期とあわせて、iDeCoの受け取り方と時期を決めましょう。
運用商品の選び方と手数料
運用商品の基本
iDeCoでは、加入者が自分で運用商品を選びます。商品は大きく元本確保型(定期預金・保険)と投資信託に分かれます。元本確保型は値下がりのリスクが小さい反面、増える額もわずかで、掛金の所得控除以外のメリットは限られます。長期で老後資金を増やしたい場合は、国内外の株式に幅広く分散したインデックス型の投資信託を中心にする人が多くなっています。60歳が近づいたら、値動きの小さい商品に少しずつ移していくのも一つの方法です。
手数料も確認
iDeCoには、次のような手数料がかかります。
| 手数料の種類 | 内容 |
|---|---|
| 加入時の手数料 | 国民年金基金連合会に支払う初回の手数料 |
| 口座管理手数料(毎月) | 国民年金基金連合会・事務委託先金融機関などへの手数料。運営管理機関の手数料は金融機関によって異なる |
| 給付時の手数料 | 受け取りのたびにかかる手数料 |
| 信託報酬 | 投資信託の保有中にかかる費用 |
運営管理機関の手数料を無料にしている金融機関も多いため、手数料と商品ラインナップを比較して金融機関を選ぶことが大切です。
iDeCoとNISA、どちらを優先する?
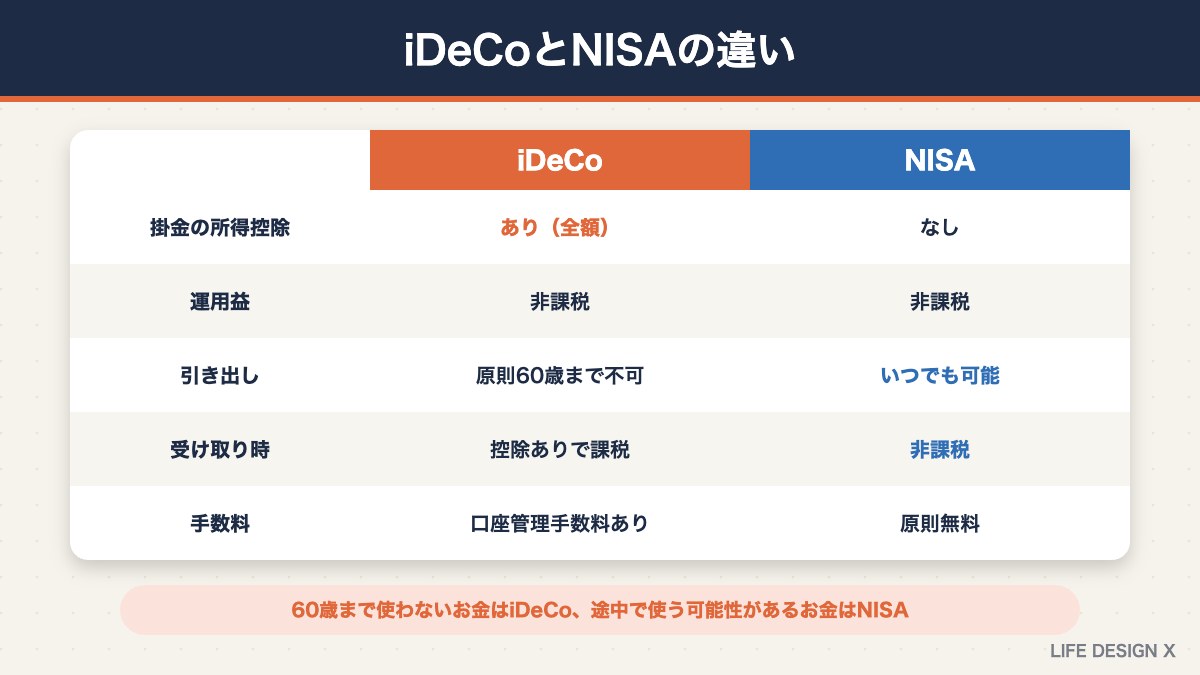
老後資金づくりでは、iDeCoとNISAのどちらを優先するか迷う人も多いでしょう。それぞれの特徴は次のとおりです。
| 項目 | iDeCo | NISA(新NISA) |
|---|---|---|
| 掛金の所得控除 | あり(全額) | なし |
| 運用益 | 非課税 | 非課税 |
| 引き出し | 原則60歳まで不可 | いつでも可能 |
| 受け取り時の税金 | 退職所得・雑所得として課税(控除あり) | 非課税 |
| 手数料 | 口座管理手数料がかかる | 口座管理手数料は原則無料 |
所得税・住民税を払っていて、60歳まで使わないお金がある人は、掛金の所得控除があるiDeCoのメリットが大きくなります。一方、住宅購入や教育費など途中で使う可能性があるお金は、いつでも引き出せるNISAが向いています。多くの人にとっては、まず生活防衛資金を確保し、そのうえでiDeCoとNISAを組み合わせるのが現実的です。
iDeCoの掛金を増やす前に確認したい注意点
1. 原則60歳まで引き出せない
iDeCoは老後資金のための制度で、途中で引き出すことは原則できません。掛金を増やしすぎて生活費や近い将来の出費が足りなくなると、本末転倒です。
2. 所得が少ない人は節税効果が小さい
所得税や住民税がかからない、または少ない人は、掛金の所得控除による節税効果が小さくなります。2026年分は基礎控除が引き上げられたため、所得税がかからなくなった人もいます。節税目的で掛金を増やす場合は、自分の税率を確認しましょう。
3. 手数料と運用商品を確認する
iDeCoには、加入時や毎月の口座管理手数料がかかります。金融機関によって手数料や商品のラインナップが異なるため、手数料の安い金融機関と、信託報酬の低い商品を選ぶことが長期的な成果につながります。
4. ふるさと納税の上限額が下がることも
iDeCoの掛金を増やすと所得控除が増え、住民税の所得割額が減るため、ふるさと納税の控除上限額が少し下がることがあります。両方を利用している人は、上限額をシミュレーションし直しましょう。ふるさと納税の最新ルールはふるさと納税2026年10月の改正まとめをご覧ください。
改正前にやっておきたいチェックリスト
- 自分の加入区分を確認したか:第1号・第2号・第3号のどれか、企業年金の有無
- 改正後の自分の上限を把握したか:企業型DCやDBの掛金を差し引いた額
- 家計に無理のない掛金を決めたか:生活防衛資金や近い将来の支出を確保したうえで
- 課税所得と税率を確認したか:節税効果の目安を計算する
- 金融機関の手続きの締め切りを確認したか:書面の事前申込みか、12月以降の電子申請か
- 受け取り方の方針を考えたか:退職金の時期と10年ルールをふまえて
- ふるさと納税の上限額を見直したか:iDeCoの掛金が増えると上限が少し下がる
このチェックリストを使って準備を進めれば、12月の改正にスムーズに対応できます。特に、手続きの締め切りは金融機関ごとに異なり、早いところでは10月末です。改正後の上限で12月分から積み立てたい人は、今のうちに案内を確認しておきましょう。
iDeCo改正に関するよくある質問
Q. 何もしなければ、掛金は自動的に増えますか?
A. 自動的には増えません。今の掛金のまま積み立てが続きます。上限が上がっても、掛金を増やすには金融機関で掛金額の変更手続きが必要です。
Q. 12月分から増額するには、いつまでに手続きすればよいですか?
A. 金融機関によって異なります。書面での事前申込みは10月末ごろが締め切りの金融機関もあれば、12月1日以降に電子申請で受け付ける金融機関もあります。口座のある金融機関の案内を確認しましょう。
Q. 掛金の変更は年1回までではないのですか?
A. 原則として年1回までですが、改正前の上限を超えて増額する場合は、法令上の特例によりその回数制限に含まれないとされています。
Q. 企業型DCに加入していますが、iDeCoにも加入できますか?
A. 原則として加入できます。改正後は、企業型DCの事業主掛金などと合わせて月6万2,000円までがiDeCoを含めた上限になります。勤務先の掛金の額によって、iDeCoで拠出できる額が変わります。
Q. 60歳を過ぎてからでも新しく加入できますか?
A. 施行日から3年間(2029年11月末まで)の経過措置として、60歳以上70歳未満の人も新たに加入できます。ただし、老齢基礎年金やiDeCoの老齢給付金を受け取っていないことが条件です。
Q. 副業の収入がある会社員は、いくらまで拠出できますか?
A. 加入区分は本業の働き方で決まるため、企業年金のない会社員なら月6万2,000円までです。副業の所得が増えて税率が上がると、iDeCoによる節税効果も大きくなります。
Q. 掛金を減らしたり、一時的に止めたりすることはできますか?
A. 掛金の減額や、拠出を止めて運用だけを続ける「運用指図者」になることはできます。家計の状況に応じて見直しましょう。ただし、積み立てた資産を途中で引き出すことは原則できません。
Q. 改正で手数料は変わりますか?
A. 改正による手数料の変更は、金融機関ごとの案内を確認する必要があります。掛金を増やしても毎月の口座管理手数料は基本的に変わらないため、掛金が多いほど手数料の負担割合は小さくなります。
まとめ:iDeCo改正は「掛金の見直し」と「受け取り方の計画」をセットで
- 2026年12月1日から、会社員のiDeCoの上限は月6万2,000円、自営業者は月7万5,000円に
- 企業年金がある会社員・公務員は、企業型DCなどと合わせて月6万2,000円まで
- 掛金は全額所得控除。課税所得300万円前後なら、上限まで拠出すると年約15万円の節税も
- 60歳以降も条件を満たせば70歳まで加入可能。経過措置で新規加入も
- 2026年からは退職金との「10年ルール」に注意。受け取り方も計画を
- 掛金の増額には手続きが必要。金融機関の締め切りを確認する
今回のiDeCo改正は、会社員にとって老後資金づくりと節税の両方を大きく前進させるチャンスです。一方で、原則60歳まで引き出せないことや、受け取り時の税金のルールの変更もあります。家計に無理のない掛金を決め、退職金の予定もふまえて受け取り方まで考えたうえで、早めに手続きを進めましょう。まずは、自分の加入区分と改正後の上限を確認し、今の掛金で十分か、増やす余裕があるかを見直すところから始めてみてください。上限の引き上げを上手に活用すれば、老後への備えと毎年の節税を同時に進められます。
※本記事は2026年10月時点の公表情報にもとづいて作成しています。節税額は概算であり、実際の金額は所得や控除の状況によって異なります。掛金の上限や手続きの詳細は、国民年金基金連合会(iDeCo公式サイト)やお使いの金融機関の案内をご確認ください。投資には元本割れのリスクがあります。具体的な判断は、ファイナンシャルプランナーや税理士などの専門家にご相談ください。