ふるさと納税2026年10月の改正で何が変わった?返礼品の変化・高所得者の上限・年末までにやるべきこと【控除上限額の目安つき】
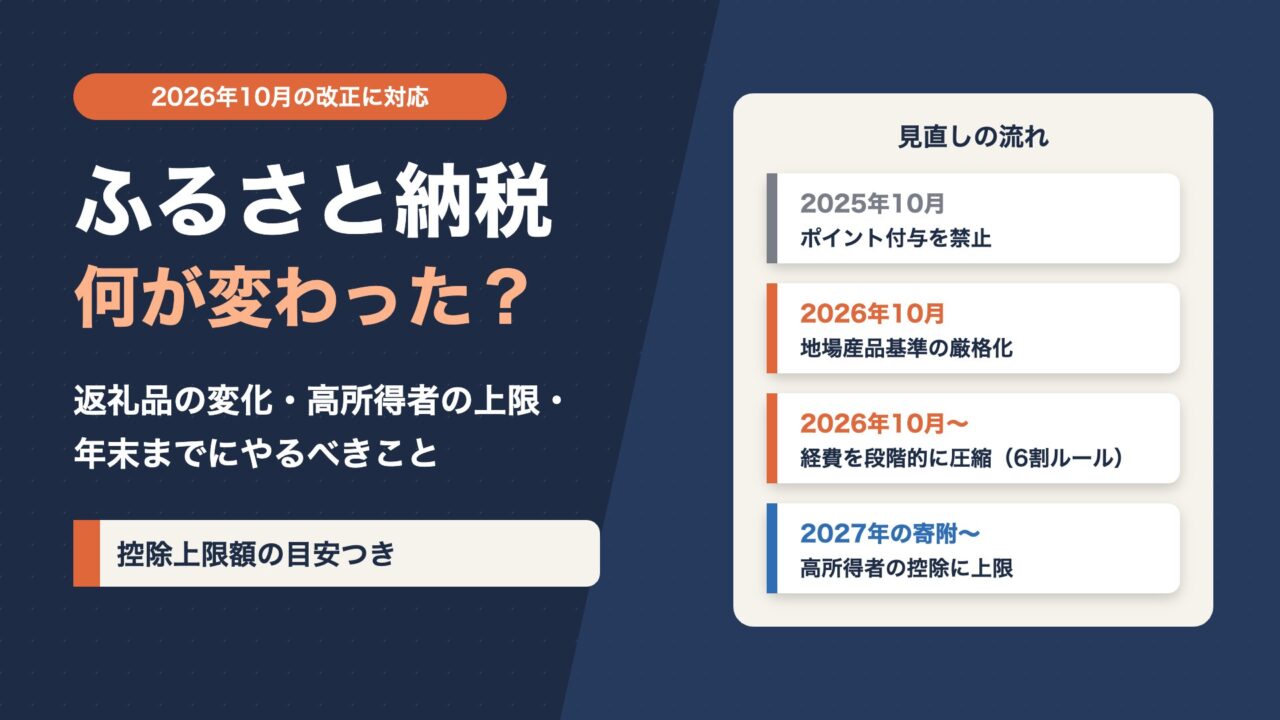
「ふるさと納税のルールが10月からまた変わったらしい」「欲しかった返礼品がなくなったのはなぜ?」「高所得者に上限ができるって、自分は関係ある?」――2026年の秋、ふるさと納税をめぐってこうした疑問の声が増えています。
ふるさと納税は、ここ数年で毎年のようにルールが見直されてきました。2025年10月には、ポータルサイトによるポイント付与が禁止されました。そして2026年10月1日からは、返礼品の地場産品基準が厳しくなり、自治体が使える経費の割合を段階的に絞る「6割ルール」も始まっています。さらに、令和8年度税制改正では、一部の高所得者を対象に控除額に上限を設けることも決まりました。
とはいえ、自己負担2,000円で返礼品を受け取れるという基本の仕組みは変わっていません。年末は寄附が集中する時期です。何が変わって何が変わらないのかを正しく理解し、控除上限額の範囲で計画的に寄附すれば、2026年もふるさと納税を十分に活用できます。
この記事では、2026年10月の改正の内容、返礼品への影響、高所得者の上限の対象と時期、控除上限額の目安、年末までに失敗せず寄附するための手順と注意点まで、会社員や副業・個人事業主の目線で分かりやすく整理しました。
- 2026年10月からのふるさと納税の変更点(地場産品基準・6割ルール)
- ポイント付与禁止(2025年10月)から続く制度見直しの流れ
- 返礼品はどう変わる?影響を受けやすい品目と受けにくい品目
- 高所得者の控除上限(193万円)の対象者と適用時期
- 年収・家族構成別の控除上限額の目安
- 年末までに寄附するときの手順、ワンストップ特例と確定申告の注意点
Contents
ふるさと納税の仕組みをおさらい:自己負担2,000円の制度
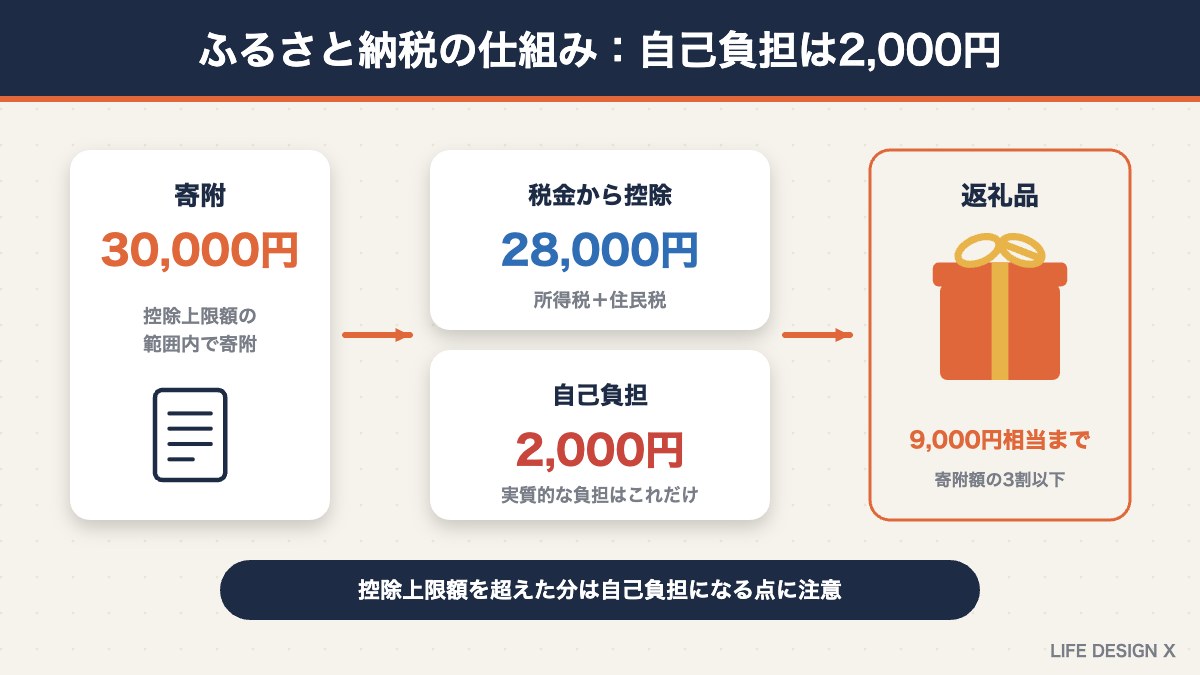
ふるさと納税は、自分が選んだ自治体に寄附をすると、寄附額のうち2,000円を超える部分が所得税と住民税から控除される制度です。たとえば控除上限額の範囲内で3万円を寄附した場合、2万8,000円が税金から差し引かれ、実質的な自己負担は2,000円になります。
寄附をした自治体からは、地域の特産品などの返礼品を受け取れます。返礼品の価値は寄附額の3割以下と決められているため、3万円の寄附なら9,000円相当までの品物が届く計算です。実質2,000円の負担で地域の特産品を受け取れることから、多くの人が利用しています。
ポイントになるのは、控除を受けられる金額に上限があることです。上限は年収や家族構成によって決まり、上限を超えた部分は自己負担になります。ふるさと納税で損をしないためには、まず自分の控除上限額を把握することが欠かせません。
控除はどのように受けられる?
ふるさと納税の控除は、所得税の寄附金控除と、住民税の基本分・特例分の3つに分かれています。確定申告をした場合は、その年の所得税が還付され、残りが翌年度の住民税から差し引かれます。ワンストップ特例制度を使った場合は、所得税からの還付はなく、全額が翌年度の住民税から差し引かれます。どちらの方法でも、控除される合計額はほぼ同じです。
住民税からの控除は、翌年6月以降の住民税の額が少なくなる形で反映されます。会社員なら、6月ごろに会社から受け取る住民税の決定通知書の「寄附金税額控除額」の欄で、きちんと控除されているかを確認できます。
2026年10月から何が変わった?改正のポイント
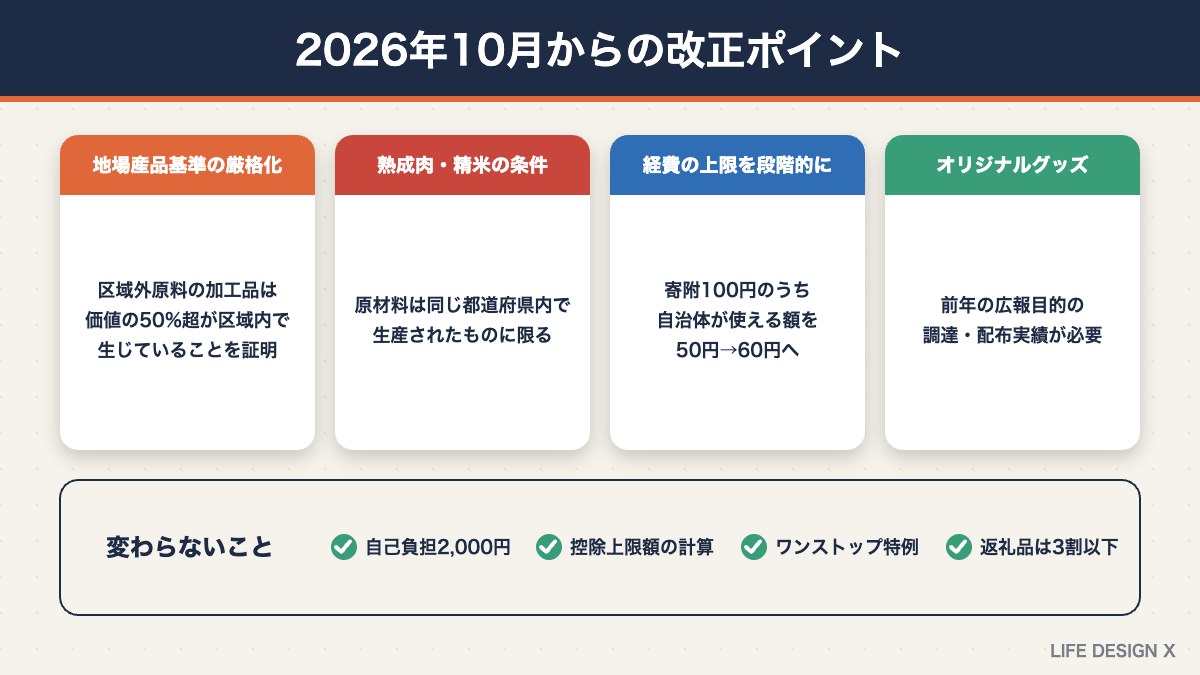
2026年10月1日からは、総務省が定める返礼品などの基準が見直され、新しい指定期間(2026年10月1日〜2027年9月30日)が始まりました。主な変更点は次の3つです。
1. 地場産品基準の厳格化
返礼品は原則として、その自治体の区域内で生産・製造された地場産品でなければなりません。今回の改正では、区域外の原材料を使って区域内で加工・製造した返礼品について、返礼品の価値の50%を超える部分が区域内で生じていることを、総務省が定める標準的な計算方法で示す必要があります。自治体は、その内容を寄附の募集を始める日までに公表しなければなりません。
また、食肉の熟成や玄米の精米といった工程だけで地場産品とする場合は、原材料がその自治体のある都道府県内で生産されたものに限られます。この考え方は2023年10月の見直しで導入されたもので、今回の改正でも引き続き求められています。他の地域の牛肉を熟成させただけ、他県産の玄米を精米しただけ、といった返礼品は認められません。
2. 「6割ルール」で経費を段階的に圧縮
これまで、自治体が返礼品の調達や送料、ポータルサイトの手数料などにかけられる経費は、寄附額の5割以下とされていました。2026年10月からは、寄附金のうち自治体が地域のために使えるお金を段階的に増やすルールが導入されています。
| 時期 | 寄附100円のうち自治体が使える額 | 経費にかけられる上限 |
|---|---|---|
| 2026年9月まで | 50円以上 | 50円以下(5割) |
| 2026年10月から | 52.5円以上 | 47.5円以下 |
| 2027年10月から | 55円以上 | 45円以下 |
| 2028年10月から | 57.5円以上 | 42.5円以下 |
| 2029年10月から | 60円以上 | 40円以下(4割) |
なお、返礼品の調達額を寄附額の3割以下とするルールは変わりません。経費全体の枠が少しずつ狭くなるため、自治体は送料や手数料、事務費などを見直す必要に迫られています。
経費の枠が狭くなると、自治体はポータルサイトへの手数料や送料などのコストを抑える必要があります。その結果、掲載するポータルサイトを絞る、配送をまとめる、返礼品の内容量を見直すといった対応をとる自治体も出てくると考えられます。
3. 自治体のオリジナルグッズにも条件
自治体のPRを目的としたオリジナルグッズなどを返礼品にする場合は、前年に自治体自身が広報目的で調達・配布した実績などが求められるようになりました。返礼品のために作ったグッズを、PR目的と称して提供することはできなくなります。
変わらないこと
今回の改正は、自治体側のルールの見直しです。寄附をする人にとって、次の点はこれまでと同じです。
- 自己負担2,000円の仕組み
- 控除上限額の計算方法
- ワンストップ特例制度と確定申告の手続き
- 返礼品の価値は寄附額の3割以下というルール
ここ数年で続く見直しの流れ
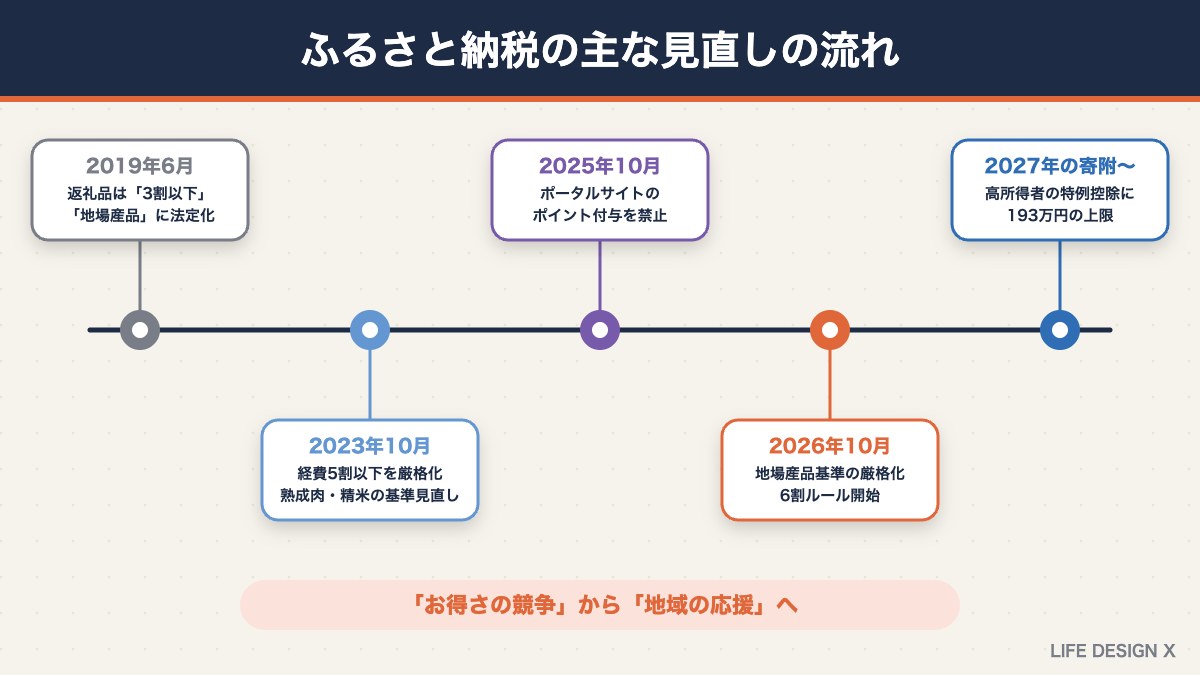
ふるさと納税のルールは、返礼品競争の過熱を抑えるため、段階的に見直されてきました。主な流れを整理すると次のとおりです。
| 時期 | 主な見直し |
|---|---|
| 2019年6月 | 返礼品は「寄附額の3割以下」「地場産品」に限ることを法律で定める |
| 2023年10月 | 経費の総額を寄附額の5割以下とする基準を厳格化。熟成肉・精米の基準を見直し |
| 2025年10月 | ポータルサイトなどによるポイント付与を禁止 |
| 2026年10月 | 地場産品基準の厳格化、経費の上限を段階的に引き下げる「6割ルール」を開始 |
| 2027年分の寄附から | 高所得者の住民税の特例控除に上限(2028年度の住民税から適用) |
方向性ははっきりしています。返礼品やポイントの「お得さ」を競う制度から、地域を応援する本来の制度へと戻していく流れです。利用者から見ると、以前のような過度なお得感は薄れつつありますが、実質2,000円で特産品を受け取れるという制度のメリットそのものは残っています。
2025年10月のポイント付与禁止とは
2025年9月までは、楽天ふるさと納税などのポータルサイト経由で寄附すると、サイト独自のポイントが付与されることがありました。2025年10月からは、寄附に応じてポイントなどの特典を付与するポータルサイトを通じた募集が禁止されています。ただし、クレジットカード会社の通常の決済ポイントのように、ポータルサイトが付与するものではない特典は対象外とされています。サイトの選び方についてはふるさと納税のおすすめプラットフォーム&やり方もあわせてご覧ください。
なぜルールが厳しくなっているのか:改正の背景
ふるさと納税の寄附額は年々増え続け、制度は多くの人に定着しました。その一方で、次のような課題が指摘されてきました。
- 返礼品競争の過熱:地域とのつながりが薄い返礼品や、お得さを強調した募集が広がった
- 経費の増加:ポータルサイトの手数料や広告費、送料などがかさみ、寄附金のうち地域に残るお金が少なくなった
- 都市部の税収の流出:都市部の自治体では、住民の寄附によって住民税の減収が大きくなった
- 高所得者への恩恵の偏り:所得が多い人ほど多くの返礼品を受け取れる仕組みへの批判
今回の一連の見直しは、こうした課題に対応し、寄附金がより多く地域のために使われるようにすることが目的です。利用者にとっては、返礼品の「お得さ」だけで選ぶのではなく、地域の特産品や使い道に注目して寄附先を選ぶことが、これまで以上に大切になっています。
返礼品はどう変わる?影響を受けやすい品目と受けにくい品目
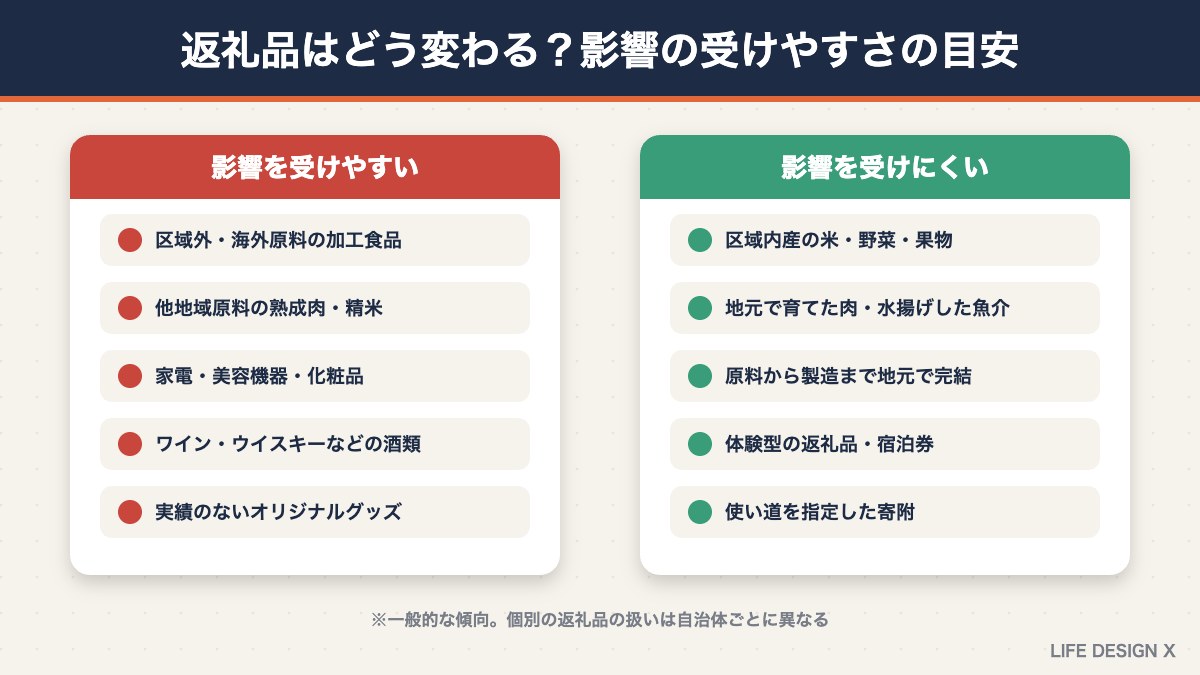
10月からの改正で、利用者が最も実感しやすいのは返礼品のラインナップの変化です。一般的に、次のような傾向があるとされています。
影響を受けやすい返礼品
- 区域外・海外の原材料を加工した食品:輸入原料を使った加工肉やスイーツなど
- 他地域の原材料の熟成肉・精米:都道府県外で生産された牛肉や玄米を使ったもの
- 家電・美容機器・化粧品:部品や原材料の多くを区域外で調達しているもの
- ワイン・ウイスキーなどの酒類:原料を区域外から仕入れて加工・瓶詰めしているもの
- 自治体のオリジナルグッズ:広報目的の実績がないもの
影響を受けにくい返礼品
- 米・野菜・果物:区域内で生産されたもの
- 肉・魚介類:区域内で育てられたり、水揚げされたりしたもの
- 区域内で原材料から製造まで完結する加工品:地元の原料を使った地酒や加工食品など
- 体験型の返礼品・宿泊券:地域で提供されるサービス
もっとも、これはあくまで一般的な傾向で、個別の返礼品の扱いは自治体ごとに異なります。また、経費の上限が段階的に下がることで、返礼品の内容量が見直されたり、必要な寄附額が引き上げられたりする可能性もあります。毎年同じ返礼品を選んでいる人は、内容や寄附額が変わっていないか確認してから申し込みましょう。気になる返礼品が掲載終了になっていた場合は、同じ自治体の別の特産品や、近隣の自治体の似た返礼品を探してみるのもおすすめです。
高所得者の控除に上限:対象者と適用時期
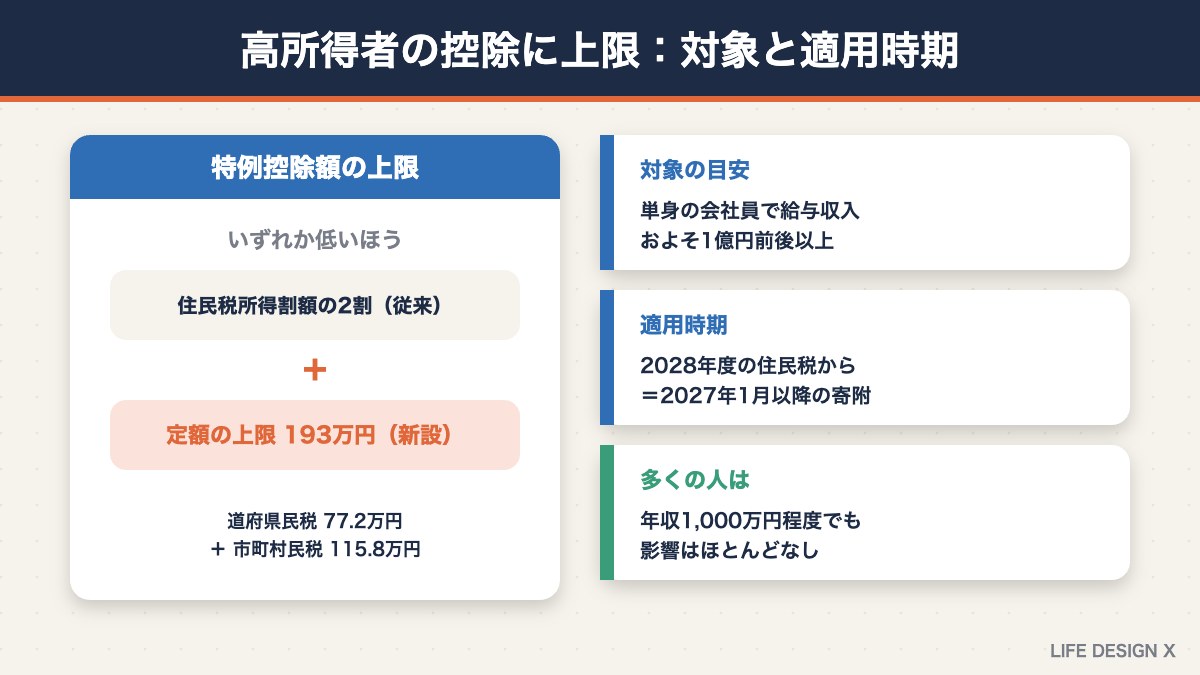
令和8年度税制改正では、高所得者がふるさと納税で受けられる控除に定額の上限を設けることが決まりました。これまでは、所得が多いほど控除上限額も大きくなり、「高所得者ほど返礼品を多く受け取れる」という批判がありました。
上限の内容
ふるさと納税の控除のうち、住民税から差し引かれる「特例控除額」は、これまで住民税所得割額の2割が上限でした。改正後は、これに加えて定額の上限193万円(道府県民税77万2,000円+市町村民税115万8,000円。指定都市に住む場合も合計は同じ)が設けられ、いずれか低いほうが上限になります。
対象になるのは給与収入1億円前後以上
住民税所得割額の2割が193万円を超えるのは、かなりの高所得者に限られます。試算では、単身の会社員で給与収入がおよそ1億円前後を超える人から控除上限額が減り始めるとされています。一般的な会社員や副業をしている人の多くは、今回の上限の影響を受けません。
適用は2027年の寄附から
この上限は、2028年度(令和10年度)以後の住民税に適用されます。住民税は前年の所得や寄附をもとに計算されるため、実務上は2027年1月以降の寄附から影響することになります。2026年中の寄附は、これまでどおりの計算で控除を受けられます。対象になりそうな人は、2026年中の寄附の計画を早めに立てておくとよいでしょう。
控除上限額の目安:年収・家族構成別
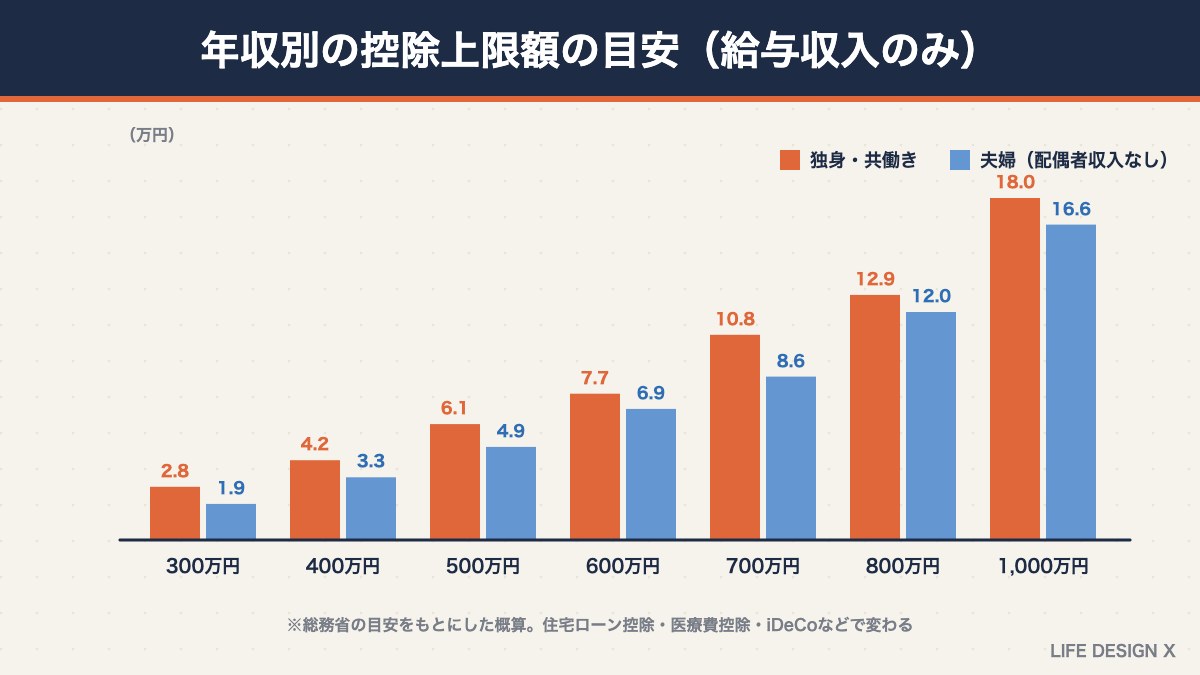
ふるさと納税で損をしないために、まず確認したいのが控除上限額です。総務省が公表している目安をもとに、全額控除される寄附額の上限の目安をまとめると、次のようになります。
| 年収 | 独身・共働き | 夫婦(配偶者に収入なし) | 共働き+子1人(高校生) |
|---|---|---|---|
| 300万円 | 約2.8万円 | 約1.9万円 | 約1.9万円 |
| 400万円 | 約4.2万円 | 約3.3万円 | 約3.3万円 |
| 500万円 | 約6.1万円 | 約4.9万円 | 約4.9万円 |
| 600万円 | 約7.7万円 | 約6.9万円 | 約6.9万円 |
| 700万円 | 約10.8万円 | 約8.6万円 | 約8.6万円 |
| 800万円 | 約12.9万円 | 約12.0万円 | 約12.0万円 |
| 1,000万円 | 約18.0万円 | 約16.6万円 | 約16.6万円 |
※給与収入のみの場合の概算です。住宅ローン控除、医療費控除、iDeCoなどを利用している場合や、副業の収入がある場合は上限額が変わります。
上の表は大まかな目安です。住宅ローン控除や医療費控除を受ける人、iDeCoに加入している人は、控除上限額が表より少なくなることがあります。正確な金額は、ポータルサイトのシミュレーターに源泉徴収票の金額を入力して確認しましょう。2026年10月時点では年末の源泉徴収票はまだ手元にないため、今年の見込み額より少し低めに見積もって寄附するのが安全です。
控除上限額を正確に知る方法
より正確に上限額を知りたい場合は、前年の源泉徴収票や住民税の決定通知書を手元に用意し、ポータルサイトの詳細シミュレーターに入力するのがおすすめです。今年の年収が前年と大きく変わらなければ、前年の金額をもとにした計算でもおおよその目安がわかります。昇給や転職、賞与の増減で年収が変わる人は、今年の見込み額で計算し直しましょう。
2026年分の税制改正の影響は?
2026年分からは、所得税の基礎控除などが引き上げられ、所得税がかかり始める年収が178万円になりました。ふるさと納税の控除上限額は主に住民税の所得割額をもとに決まるため、多くの人にとって大きな変化はありません。ただし、所得税の減税によって税率の区分が変わる人などは、上限額がわずかに変わる可能性があります。年収の壁の改正については年収の壁2026年最新まとめで詳しく解説しています。
副業・個人事業主の人は要注意
副業の所得がある人や個人事業主は、事業所得や雑所得も含めた所得で控除上限額が決まります。売上ではなく、経費を差し引いた所得で計算する点に注意しましょう。青色申告特別控除などで所得が下がると、上限額も下がります。副業の経費や青色申告については副業の経費はどこまで?、青色申告のやり方も参考にしてください。
2026年に選びたい返礼品の考え方
返礼品の見直しが進むなかで、満足度の高いふるさと納税にするには、選び方を少し工夫するのがおすすめです。
地元で完結する「一次産品」を中心に
米や野菜、果物、肉、魚介類など、その地域で生産された一次産品は、地場産品基準の見直しの影響を受けにくい返礼品です。産地ならではの品質を楽しめるうえ、地域の生産者を直接応援できます。
定期便で家計の負担を軽く
米や卵、野菜などの定期便は、数か月にわたって返礼品が届くため、冷凍庫や保管場所に困りません。毎月の食費の一部をまかなえるので、家計の節約にもつながります。
体験型の返礼品や旅行に活用する
宿泊券や体験チケットなど、現地で使える返礼品もあります。旅行の計画と組み合わせれば、地域を訪れるきっかけにもなります。有効期限があるものが多いので、使う時期を考えてから選びましょう。
返礼品なしの寄附という選択肢
災害の被災地への支援や、子育て・教育、環境保護など、使い道を指定して寄附できるのもふるさと納税の特徴です。返礼品を受け取らない寄附でも、控除の仕組みは同じです。応援したい地域やテーマがあれば、こうした寄附を組み合わせるのもよいでしょう。
会社員・副業・個人事業主別のポイント
| 働き方 | 控除の手続き | 注意点 |
|---|---|---|
| 会社員(確定申告なし) | 寄附先5自治体以内ならワンストップ特例 | 申請書は翌年1月10日必着。6自治体以上なら確定申告 |
| 会社員(副業あり) | 確定申告で寄附金控除を申告 | 副業の所得を含めて上限額を計算。住民税の徴収方法も確認 |
| 個人事業主・フリーランス | 確定申告で寄附金控除を申告 | 経費や青色申告特別控除を差し引いた所得で上限額が決まる |
副業をしている会社員は、確定申告をする時点でワンストップ特例が使えなくなるため、寄附した分をすべて確定申告に含めることを忘れないようにしましょう。副業の住民税の納め方については副業の住民税で会社にバレる?でも解説しています。
年末までに寄附するときの手順
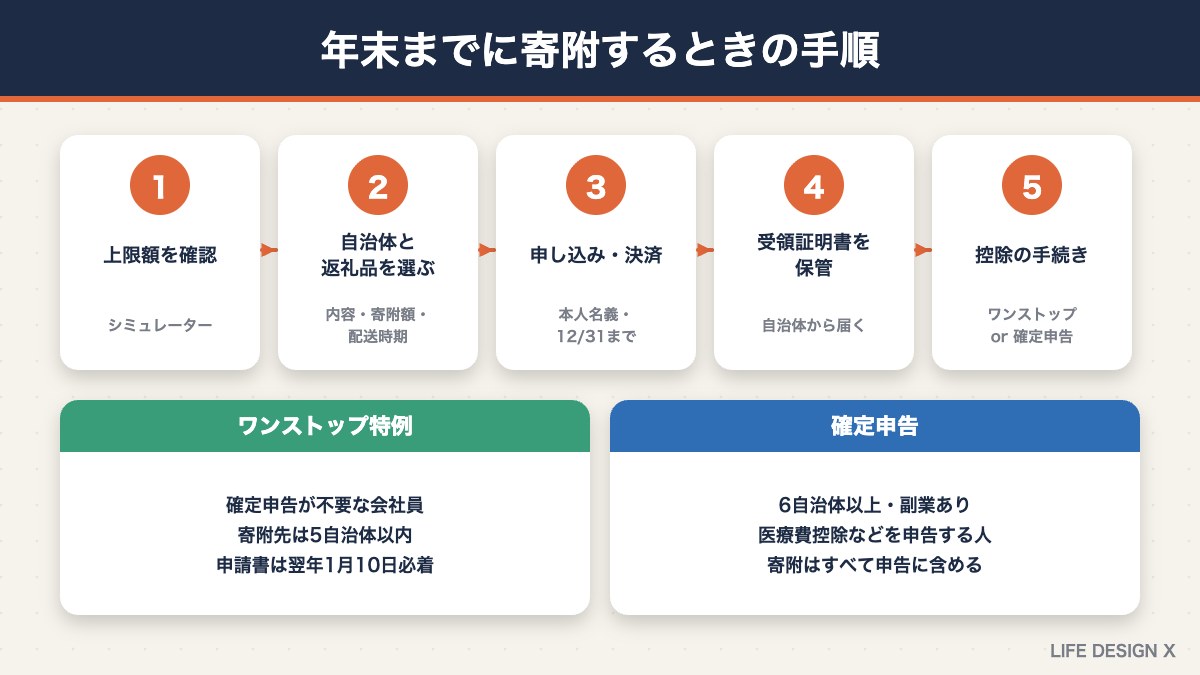
ふるさと納税の寄附は、1月1日から12月31日までの1年間が1つの区切りです。2026年分として控除を受けるには、12月31日までに寄附(決済)を完了させる必要があります。年末までに寄附するときの基本の流れは次のとおりです。
- 控除上限額を確認する:シミュレーターで今年の上限額の目安を計算する
- 寄附する自治体と返礼品を選ぶ:返礼品の内容、寄附額、配送時期を確認する
- 寄附を申し込み、決済する:住民票の住所と氏名で申し込む
- 受領証明書を受け取る:自治体から届く書類を保管する
- 控除の手続きをする:ワンストップ特例の申請書を出すか、確定申告をする
ワンストップ特例制度を使う場合
確定申告の必要がない会社員で、1年間の寄附先が5自治体以内なら、ワンストップ特例制度を使えます。寄附ごとに申請書を自治体へ提出すれば、確定申告をしなくても住民税から控除されます。申請書の提出期限は寄附した翌年の1月10日です。最近はオンラインで申請できる自治体も増えています。
確定申告をする場合
寄附先が6自治体以上の人、副業などで確定申告をする人、医療費控除や住宅ローン控除の初年度で確定申告をする人は、確定申告でふるさと納税の控除を申告します。確定申告をすると、ワンストップ特例の申請は無効になるため、すべての寄附を確定申告に含める必要があります。確定申告の方法は確定申告とは?やり方・必要書類・期限で解説しています。
2026年のふるさと納税で失敗しないための注意点
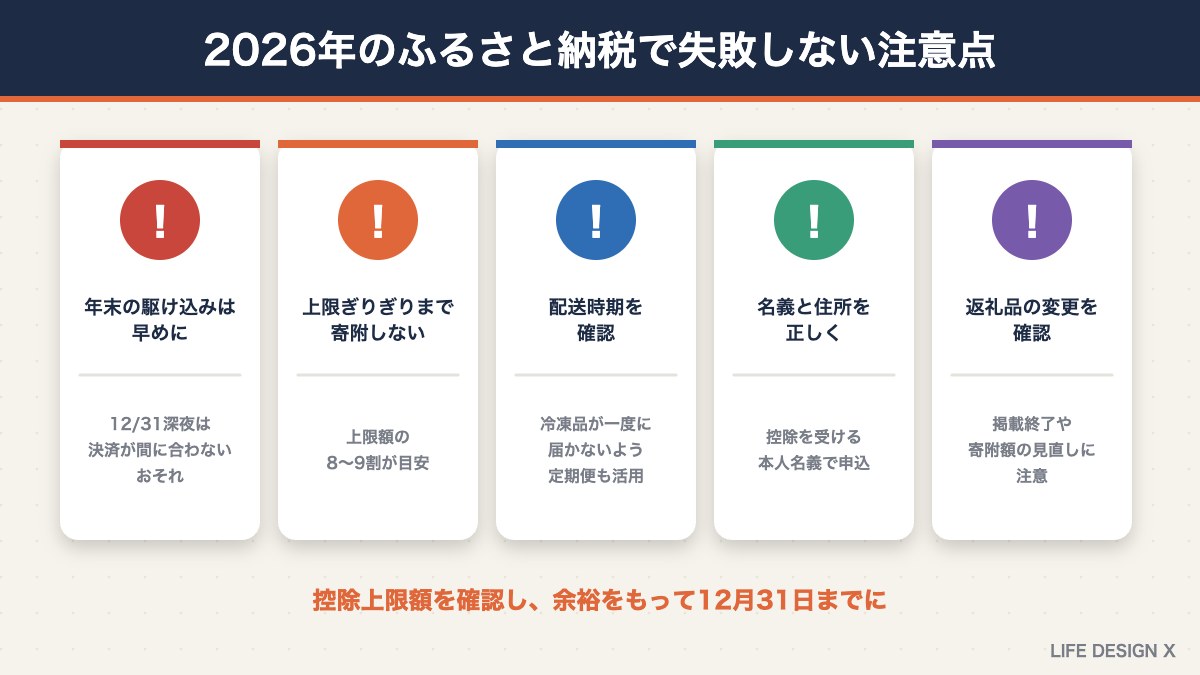
1. 年末の駆け込みは早めに
12月は寄附が集中し、ポータルサイトや決済サービスが混み合います。12月31日の深夜は決済が間に合わないおそれもあるため、余裕をもって寄附を済ませましょう。人気の返礼品は年末に在庫がなくなることもあります。
2. 上限額ぎりぎりまで寄附しない
上限額を超えた分は、控除されずに自己負担になります。年収の見込みが変わることもあるため、上限額の8〜9割程度を目安にしておくと安心です。
3. 返礼品の配送時期を確認する
年末に食品の返礼品をまとめて申し込むと、同じ時期に一度に届いて冷凍庫に入りきらないということも起こりがちです。定期便や配送時期を選べる返礼品を組み合わせると、無理なく受け取れます。
4. 申込者の名義と住所を正しく
寄附の申込者は、控除を受ける本人の名義にする必要があります。夫の控除枠を使うのに妻の名義やクレジットカードで寄附すると、控除を受けられないことがあります。また、寄附後に引っ越した場合は、ワンストップ特例の変更届が必要です。
5. 返礼品の内容や寄附額の変更を確認する
10月の改正の影響で、返礼品の掲載終了や、内容量・寄附額の見直しが起きている可能性があります。去年と同じ返礼品でも、申し込む前に内容を確認しましょう。
6. 寄附の記録を残しておく
1年の間に複数の自治体へ寄附すると、どこにいくら寄附したのかが分からなくなりがちです。寄附した日、自治体名、金額、手続きの方法(ワンストップ特例か確定申告か)を一覧にしておくと、上限額の管理や確定申告がスムーズになります。自治体から届く受領証明書も、まとめて保管しておきましょう。最近は、ポータルサイトのマイページで寄附の履歴を確認したり、確定申告用の証明書データをダウンロードしたりできる場合もあります。
年末までのスケジュール例
| 時期 | やること |
|---|---|
| 10月 | 改正後の返礼品をチェック。控除上限額の目安を計算する |
| 11月 | 寄附先を決めて申し込む。定期便や配送時期の指定を活用 |
| 12月上旬〜中旬 | 年末調整の結果や賞与の額を見て、残りの上限額で追加の寄附 |
| 12月31日 | 2026年分の寄附の締め切り(決済完了まで) |
| 翌年1月10日 | ワンストップ特例の申請書の提出期限 |
| 翌年2月16日〜3月15日 | 確定申告をする人は寄附金控除を申告 |
ふるさと納税に関するよくある質問
Q. 2026年分のふるさと納税はいつまでに寄附すればよいですか?
A. 2026年1月1日から12月31日までに寄附(決済完了)したものが2026年分になります。クレジットカード決済なら12月31日の決済完了まで対象ですが、銀行振込や郵便振替は手続きに時間がかかるため、12月中旬までに済ませておくと安心です。
Q. ワンストップ特例の申請書を出し忘れたらどうなりますか?
A. 期限の1月10日を過ぎてしまった場合でも、確定申告をすればふるさと納税の控除を受けられます。確定申告の期間を過ぎてしまっても、確定申告の義務がない会社員などは、還付申告として5年以内であれば手続きできます。忘れないうちに、早めに手続きを済ませましょう。
Q. 10月以降に寄附すると損になりますか?
A. 自己負担2,000円の仕組みや控除の計算方法は変わらないため、10月以降の寄附が一律に損になるわけではありません。ただし、一部の返礼品は掲載終了や内容の変更が起きている可能性があります。
Q. 高所得者の上限は、年収1,000万円くらいでも関係ありますか?
A. 試算では、単身の会社員で給与収入がおよそ1億円前後以上の人が対象になるとされています。年収1,000万円程度の人は、今回の上限の影響はほとんど受けません。
Q. ポイントがもらえなくなって、ポータルサイトを選ぶ意味はありますか?
A. ポータルサイトごとに、掲載している自治体や返礼品の数、使える決済方法、ワンストップ特例のオンライン申請への対応などが異なります。使いやすさや取り扱う返礼品で選ぶとよいでしょう。
Q. 副業をしていてもワンストップ特例は使えますか?
A. 副業の所得が20万円以下などで確定申告が不要な場合は使えます。確定申告をする場合はワンストップ特例は使えないため、確定申告でふるさと納税の控除を申告します。
Q. ふるさと納税は節税になりますか?
A. ふるさと納税は、税金の一部を寄附先の自治体へ前払いする仕組みで、税金そのものが減るわけではありません。自己負担2,000円で返礼品を受け取れる点がメリットです。
Q. 2026年中にやっておいたほうがよいことはありますか?
A. 今年の控除上限額を確認し、12月31日までに寄附を済ませることです。高所得者の上限の対象になりそうな人は、2027年以降の寄附から影響が出るため、今年の寄附計画を早めに立てておくとよいでしょう。
Q. 寄附したのに住民税が減っていない気がします。
A. 翌年6月ごろに届く住民税の決定通知書で、「寄附金税額控除額」の欄を確認しましょう。ワンストップ特例の申請書が期限までに届いていなかった場合や、確定申告で申告し忘れた場合は、控除が反映されていないことがあります。その場合は、確定申告(還付申告)などで手続きできます。
Q. 家族の名義で寄附してもよいですか?
A. 控除を受けられるのは寄附をした本人だけです。控除を受けたい人の名義で申し込み、できれば本人名義の決済方法で支払いましょう。
まとめ:2026年は「ルールの変化」を知って計画的に
- 2026年10月から、地場産品基準の厳格化と経費を段階的に絞る「6割ルール」が始まった
- 2025年10月にはポイント付与が禁止され、制度は「お得さ」から「地域の応援」へ
- 区域外の原材料を加工した返礼品や家電、酒類などは見直しの影響を受けやすい
- 高所得者の特例控除に193万円の上限。対象は給与収入1億円前後以上で、2027年の寄附から影響
- 自己負担2,000円の仕組み、控除の計算方法、ワンストップ特例は変わらない
- 控除上限額を確認し、余裕をもって12月31日までに寄附を済ませる
ふるさと納税は、ルールの見直しが続いているものの、実質2,000円の負担で地域を応援しながら特産品を受け取れる制度であることに変わりはありません。2026年は、制度の変化を正しく理解し、上限額の範囲で早めに寄附することが、満足度の高いふるさと納税につながります。今年の上限額を確認するところから、さっそく始めてみてください。
※本記事は2026年10月時点の公表情報にもとづいて作成しています。控除上限額の目安は概算であり、実際の金額は所得や控除の状況によって異なります。制度の詳細は総務省や各自治体、税務署の案内をご確認ください。税金に関する具体的な判断は、税理士などの専門家にご相談ください。