副業の住民税で会社にバレる?普通徴収の選び方と確定申告書の書き方・計算方法【2026年版】
※本記事にはプロモーション(広告)が含まれています。
「副業の収入が増えてきたけれど、住民税で会社にバレるって本当?」「確定申告の『自分で納付』ってどこにチェックすればいいの?」「副業分の住民税はいくらかかる?」――副業をしている会社員が、確定申告の次に悩みやすいのが住民税です。
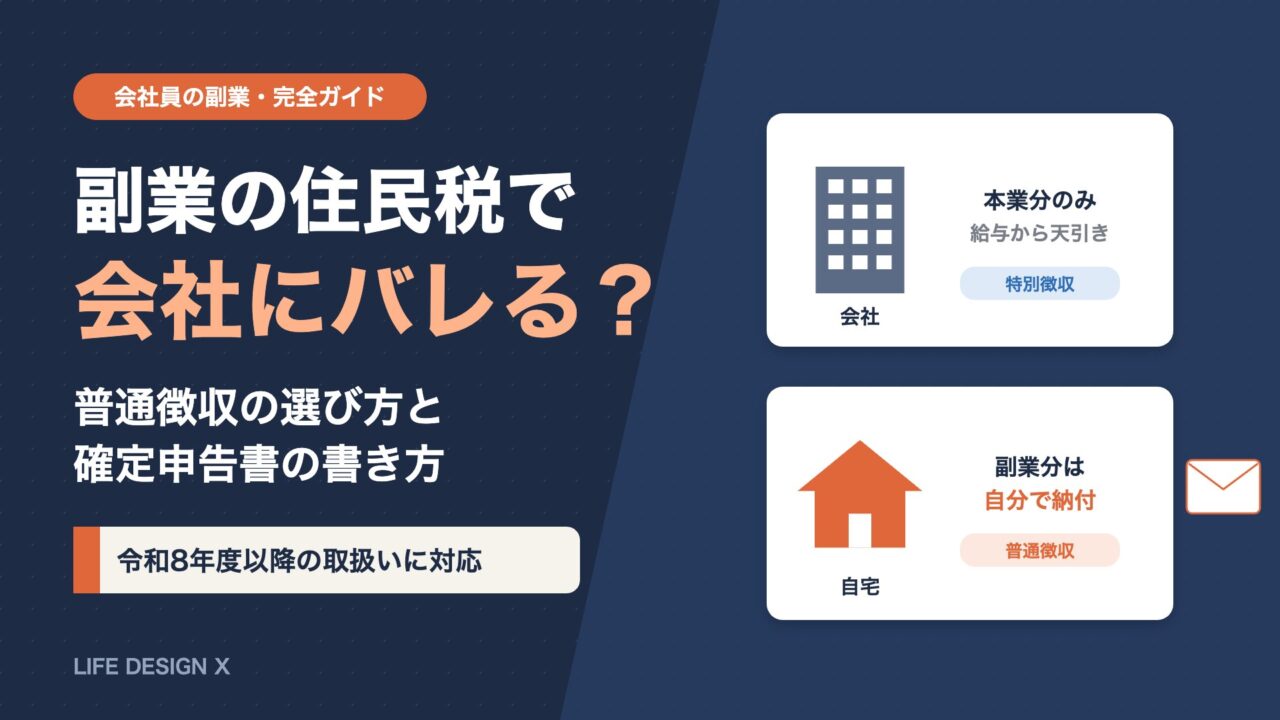
住民税は、会社員であれば毎月の給与から天引きされているのが一般的です。副業で所得が増えると、その分の住民税も増え、会社が受け取る住民税の通知額が本業の給与に見合わない金額になります。これが「住民税で副業がバレる」と言われる理由です。しかも、住民税は前年の所得をもとに翌年6月から徴収されるため、副業を始めてからしばらくたった翌年の6月ごろに突然、給与明細の住民税額が増えて驚く人も少なくありません。
一方で、副業の所得の種類によっては、副業分の住民税だけを自分で納める「普通徴収」を選べます。ただし、令和8年度(2026年度)以降は、給与所得の住民税はすべて給与からの天引きになる運用が明確にされるなど、選べる範囲には条件があります。
この記事では、住民税の基本と計算方法、副業が会社に知られる仕組み、普通徴収を選べる所得・選べない所得、確定申告書第二表の書き方、手続きのスケジュール、住民税以外で副業が知られる原因まで、会社員が知っておきたいポイントをまとめました。
- 住民税の仕組みと、副業分の住民税の計算方法・金額の目安
- 住民税で副業が会社に知られる理由
- 普通徴収と特別徴収の違い、普通徴収を選べる所得・選べない所得
- 確定申告書第二表「住民税に関する事項」の書き方と、20万円以下の場合の住民税申告
- 普通徴収にしても会社に知られる可能性があるケースと、住民税以外の注意点
- 住民税とは?所得税との違いをわかりやすく解説
- 副業の住民税はいくら?計算方法と金額の目安
- 副業の住民税を適正に抑える5つの方法
- 副業が会社にバレるのはなぜ?住民税の仕組み
- 普通徴収と特別徴収の違い
- 普通徴収を選べる所得・選べない所得
- 確定申告書第二表「住民税に関する事項」の書き方
- 普通徴収にするための手続きとスケジュール
- 普通徴収にしても会社に知られる可能性があるケース
- 個人事業主として開業している場合の注意点
- 住民税以外で副業が会社に知られる主な原因
- いちばん確実なのは就業規則の確認と会社への相談
- 副業の住民税に関するよくある質問
- Q. 副業の所得が20万円以下なら、住民税の申告もしなくていいですか?
- Q. 普通徴収を選んだのに、副業分も給与から天引きされていました。どうすればいいですか?
- Q. ふるさと納税をしていても普通徴収にできますか?
- Q. ブログのアフィリエイト収入やフリマアプリでの販売も住民税の対象ですか?
- Q. 普通徴収の住民税はいつ、どうやって払いますか?
- Q. 副業の住民税を払わないとどうなりますか?
- Q. 副業分の住民税が確定するのはいつですか?
- Q. 引っ越しをした場合、住民税はどこに納めますか?
- Q. 副業をやめた翌年も住民税はかかりますか?
- 副業を始めたばかりの人がやっておきたい3つのこと
- まとめ|副業の住民税は「申告」と「徴収方法の選択」がポイント
住民税とは?所得税との違いをわかりやすく解説
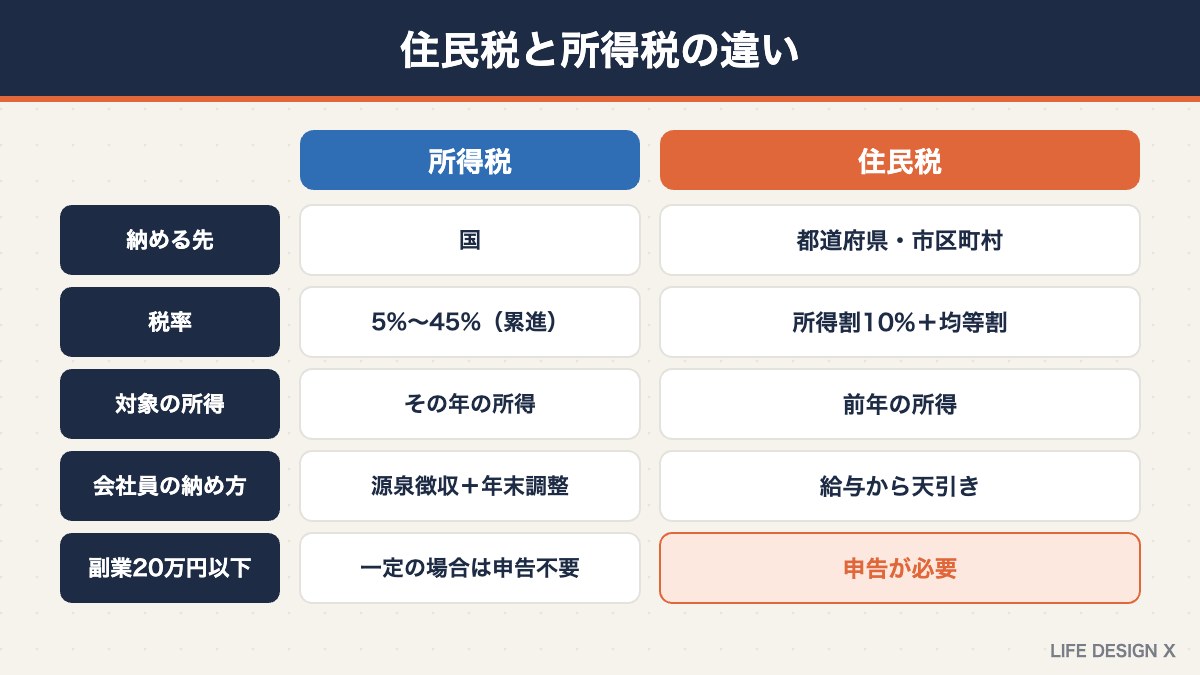
住民税は、住んでいる都道府県と市区町村に納める税金です。正式には「個人住民税」と呼ばれ、道府県民税(東京都は都民税)と市町村民税(東京23区は特別区民税)を合わせたものです。
所得税と同じく所得に対してかかる税金ですが、仕組みにはいくつか大きな違いがあります。
| 比較項目 | 所得税 | 住民税 |
|---|---|---|
| 納める先 | 国 | 都道府県・市区町村 |
| 税率 | 5%〜45%の累進課税 | 所得割は一律10%(標準税率)+均等割 |
| いつの所得にかかるか | その年の所得(翌年3月に精算) | 前年の所得(翌年6月から納付) |
| 会社員の納め方 | 毎月の源泉徴収と年末調整 | 毎月の給与から天引き(特別徴収) |
| 副業20万円以下の申告 | 一定の場合は不要 | 必要 |
住民税は「所得割」と「均等割」の2つでできている
住民税は、所得に応じてかかる「所得割」と、一定額以上の所得がある人に定額でかかる「均等割」で構成されます。所得割の税率は、多くの自治体で市区町村民税6%+道府県民税4%の合計10%です。均等割は、2024年度から森林環境税(国税)1,000円とあわせて年額5,000円が標準です。
会社員の場合、均等割はすでに本業の住民税で納めているため、副業によって増えるのは基本的に所得割の部分です。
住民税は「前年の所得」にかかる
住民税は、前年1月〜12月の所得をもとに計算され、翌年6月から納付が始まります。たとえば2026年に副業で得た所得の住民税は、2027年6月から2028年5月にかけて納めることになります。副業を始めた年ではなく、その翌年に住民税が増える点を覚えておきましょう。
副業の住民税はいくら?計算方法と金額の目安
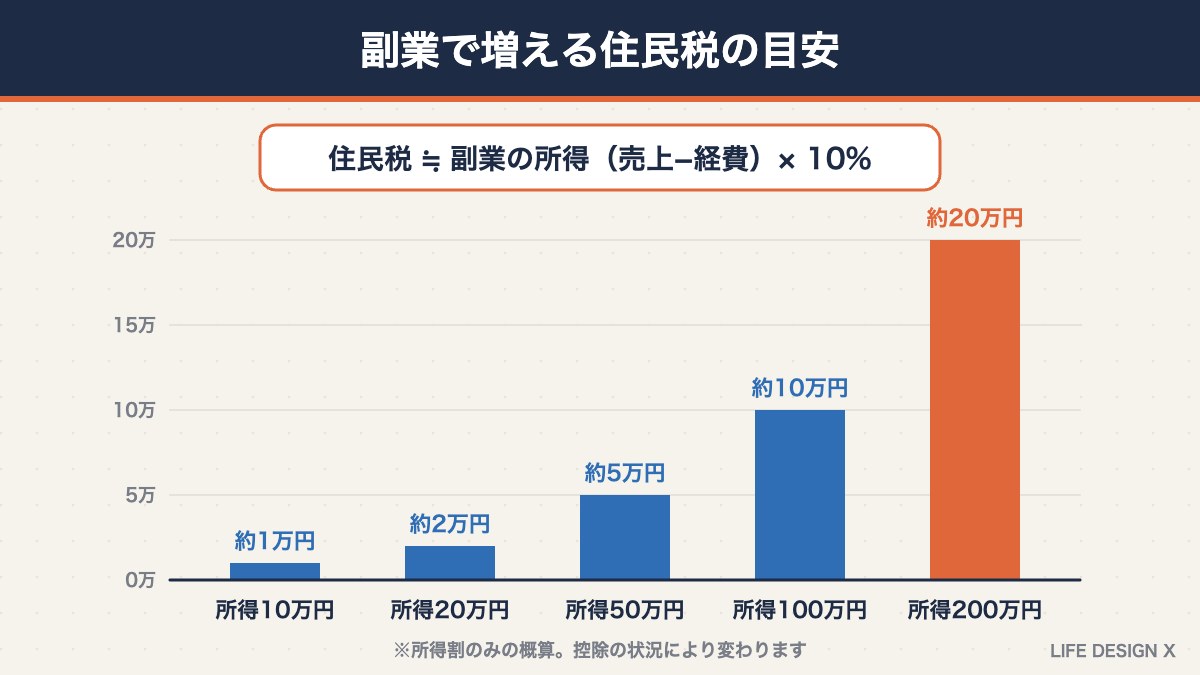
副業で増える住民税の目安は、次の式でおおまかに計算できます。
ここでいう「所得」は、売上(収入)そのものではなく、売上から経費を差し引いた金額です。たとえば副業の売上が80万円、経費が30万円なら、所得は50万円で、増える住民税の目安は約5万円になります。
| 副業の所得(売上−経費) | 増える住民税の目安 | 参考:所得税(税率10%の場合) |
|---|---|---|
| 10万円 | 約1万円 | 約1万円 |
| 20万円 | 約2万円 | 約2万円 |
| 50万円 | 約5万円 | 約5万円 |
| 100万円 | 約10万円 | 約10万円 |
| 200万円 | 約20万円 | 約20万円 |
※住民税は所得割のみの概算で、各種控除の状況によって実際の金額は変わります。所得税は本業と合算した課税所得によって税率が変わります(5%〜45%)。復興特別所得税は含めていません。あくまで目安です。
住民税を減らすには、副業の所得そのものを適正に減らすことが基本です。副業で使った費用をきちんと経費に計上すること、そして事業所得であれば青色申告の特別控除(最大65万円)を使うことが効果的です。経費の範囲は「副業の経費はどこまで?経費にできるもの一覧と家事按分の目安」、青色申告は「青色申告のやり方|副業・会社員が65万円控除を受ける条件と承認申請書の書き方」で詳しく解説しています。
計算例:会社員Aさん(副業でWebライター)の場合
具体的なケースで計算してみましょう。
- 本業:会社員(年収500万円、住民税は給与天引き)
- 副業:Webライター(年間の売上90万円、経費20万円)
副業の所得は、売上90万円−経費20万円=70万円です。副業で増える住民税の目安は、70万円×10%=約7万円になります。これが翌年6月からの住民税に上乗せされるため、特別徴収のままだと、本業の給与からの天引き額が月あたり約6,000円増えることになります。
もしAさんが開業届と青色申告承認申請書を提出し、事業所得として65万円の青色申告特別控除を受けられれば、副業の所得は5万円まで下がり、増える住民税は約5,000円にとどまります。副業の所得が一定以上ある人ほど、申告の仕方で住民税の負担が大きく変わることが分かります。
副業の住民税を適正に抑える5つの方法
住民税は所得に10%をかけて計算されるため、所得を適正に減らすことがそのまま住民税の節約につながります。代表的な方法を5つ紹介します。
- 経費を漏れなく計上する:副業に使ったパソコン、通信費、書籍、交通費などを記録し、きちんと経費にします。家賃や電気代など私生活と共用のものは、仕事で使った割合で按分します
- 青色申告の特別控除を使う:副業が事業所得に当たる場合は、青色申告で最大65万円(2027年分からは最大75万円)の控除を受けられます
- iDeCo(個人型確定拠出年金)を活用する:掛金の全額が所得控除になり、所得税と住民税の両方が軽くなります
- 小規模企業共済を検討する:個人事業主として開業している場合は、掛金の全額が所得控除になり、将来の退職金代わりにもなります
- ふるさと納税を上手に使う:実質2,000円の負担で返礼品を受け取りながら、翌年の住民税が控除されます。ただし、控除額が大きいと普通徴収の対象がなくなる場合がある点には注意しましょう
節税のためだけに不要な支出をするのは本末転倒です。あくまで「実際に使ったお金を正しく計上する」「使える制度をきちんと使う」という姿勢で取り組みましょう。
副業が会社にバレるのはなぜ?住民税の仕組み
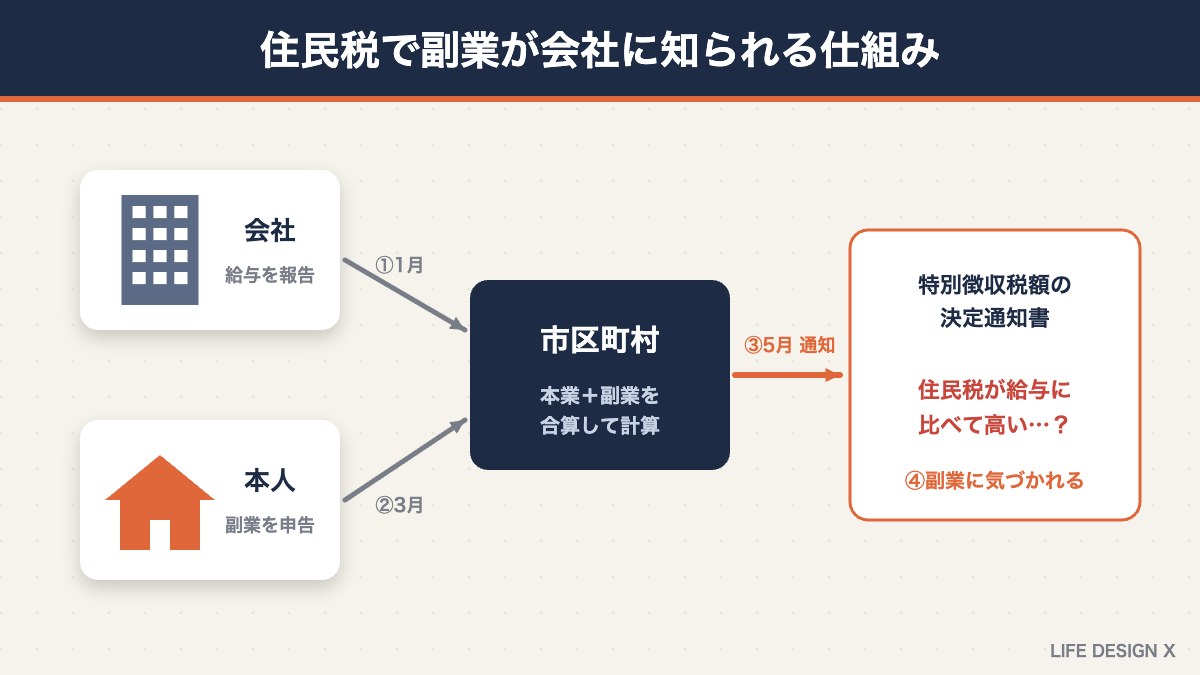
会社員の住民税は、会社が毎月の給与から天引きして自治体に納める「特別徴収」が原則です。この仕組みの中で、副業の存在が会社に伝わる可能性があります。
- 会社は、毎年1月に社員の前年の給与額を自治体に報告します(給与支払報告書)
- 社員は、副業の所得を確定申告(または住民税申告)で申告します
- 自治体は、本業の給与と副業の所得を合算して住民税を計算します
- 5月ごろ、自治体から会社に「住民税の決定通知書(特別徴収税額の通知書)」が届きます
- 通知された住民税額が、会社が支払った給与の額に比べて高いと、給与以外の所得があることに気づかれる可能性があります
つまり、副業分の住民税が本業分と合算されて会社に通知されることが、「住民税でバレる」の正体です。反対にいえば、副業分の住民税を本業の給与天引きから切り離せば、会社に届く住民税額は本業の給与に見合った金額になります。そのための方法が、次に説明する「普通徴収」です。
普通徴収と特別徴収の違い
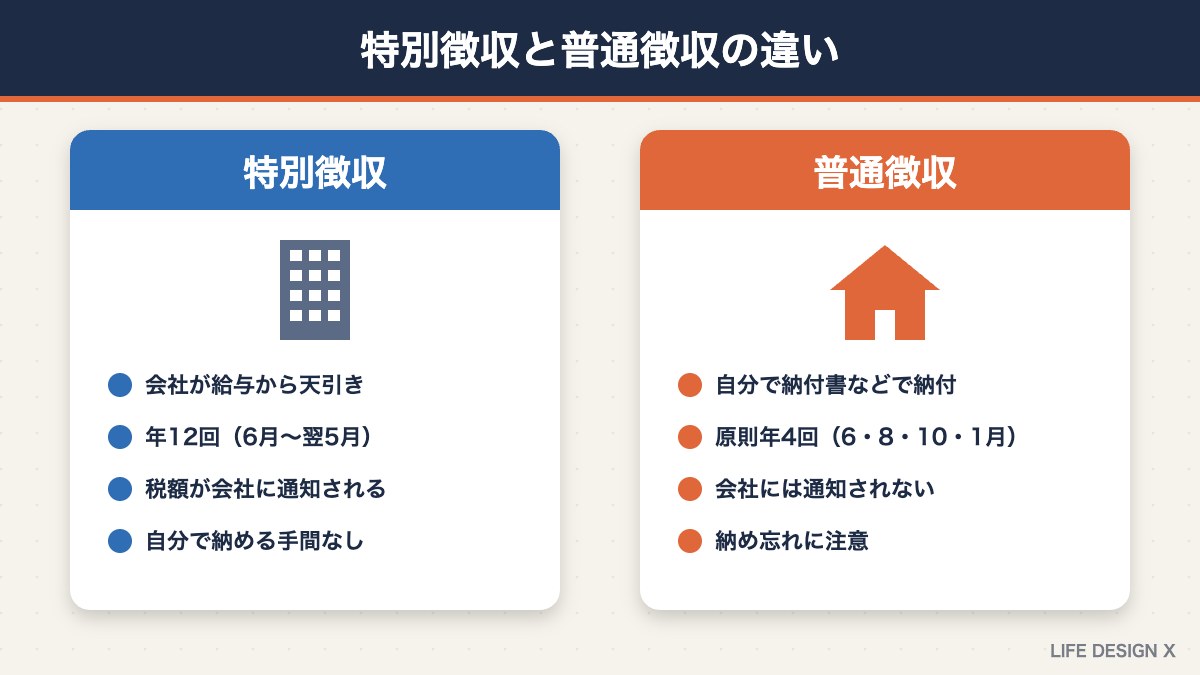
住民税の納め方には「特別徴収」と「普通徴収」の2種類があります。
| 比較項目 | 特別徴収 | 普通徴収 |
|---|---|---|
| 納め方 | 会社が毎月の給与から天引きして納付 | 自分で納付書・口座振替・キャッシュレス決済などで納付 |
| 納付回数 | 年12回(6月〜翌年5月) | 原則年4回(6月・8月・10月・翌年1月が一般的) |
| 対象 | 会社員の給与所得にかかる住民税 | 自営業者・フリーランス、会社員の給与以外の所得分など |
| 会社への通知 | 税額が会社に通知される | 会社には通知されず、自宅に納税通知書が届く |
| 手間 | 自分で納める手間はない | 納め忘れに注意が必要 |
副業分の住民税を普通徴収にすると、本業分は従来どおり給与から天引き、副業分は自宅に届く納税通知書で自分で納める、という形に分けられます。会社に通知される住民税額は本業の給与に対応する金額になるため、住民税の金額から副業を推測されにくくなります。
普通徴収を選べる所得・選べない所得
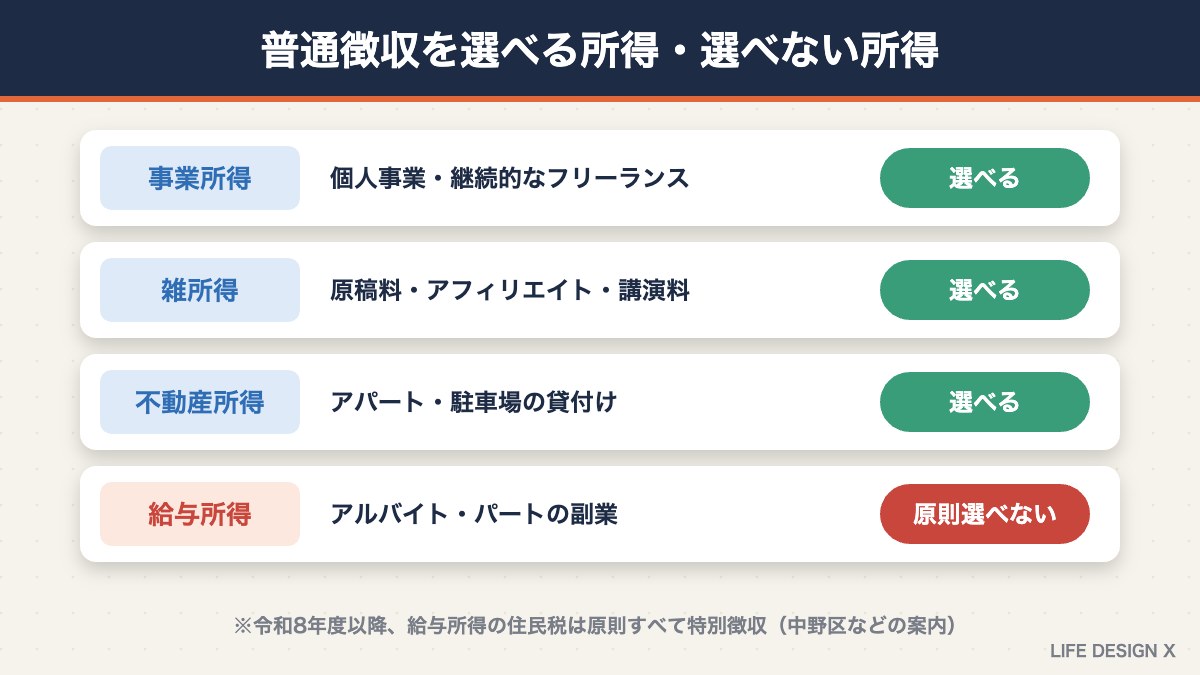
普通徴収は、すべての副業で選べるわけではありません。選べるかどうかは、副業の所得の種類で決まります。
| 副業の所得の種類 | 主な例 | 普通徴収 |
|---|---|---|
| 事業所得 | 開業届を出して行う個人事業、継続的なフリーランスの仕事 | 選べる |
| 雑所得 | 単発の原稿料・デザイン料、ブログやアフィリエイトの収入、講演料など | 選べる |
| 不動産所得 | アパートや駐車場の貸付け | 選べる |
| 給与所得 | アルバイト・パートなど、雇用契約で働いて給与をもらう副業 | 原則選べない(本業と合算して特別徴収) |
アルバイトなど給与所得の副業は原則として給与天引き
アルバイトやパートなど、雇用契約で給与を受け取る副業の場合、住民税は本業の給与と合算して特別徴収されるのが原則です。東京都中野区などの自治体は、令和8年度(2026年度)以降、給与所得に係る住民税はすべて特別徴収とし、確定申告書で「自分で納付」を選んでも給与からの差し引きは変更できないと案内しています。これまで一部の自治体では給与所得の副業分も普通徴収を認める運用がありましたが、今後は難しくなると考えておきましょう。
会社に知られずに副業をしたいと考えている場合、給与所得の副業では住民税の仕組み上、会社に伝わる可能性が高いといえます。まずは就業規則を確認し、必要に応じて会社に申請したうえで副業をするのが確実です。
普通徴収を選んでも特別徴収になる例外
給与以外の所得であっても、次のような場合は普通徴収の対象になる税額が生じないため、すべて特別徴収になると案内している自治体があります。
- 副業の所得が赤字(マイナス)の場合
- 各種控除が副業の所得を上回る場合
- ふるさと納税などの税額控除が、副業による住民税の増加分を超える場合
特に、副業の赤字を給与所得と損益通算した場合は、会社に届く住民税額が通常より少なくなり、かえって給与以外の所得の存在に気づかれるきっかけになることがあります。
確定申告書第二表「住民税に関する事項」の書き方
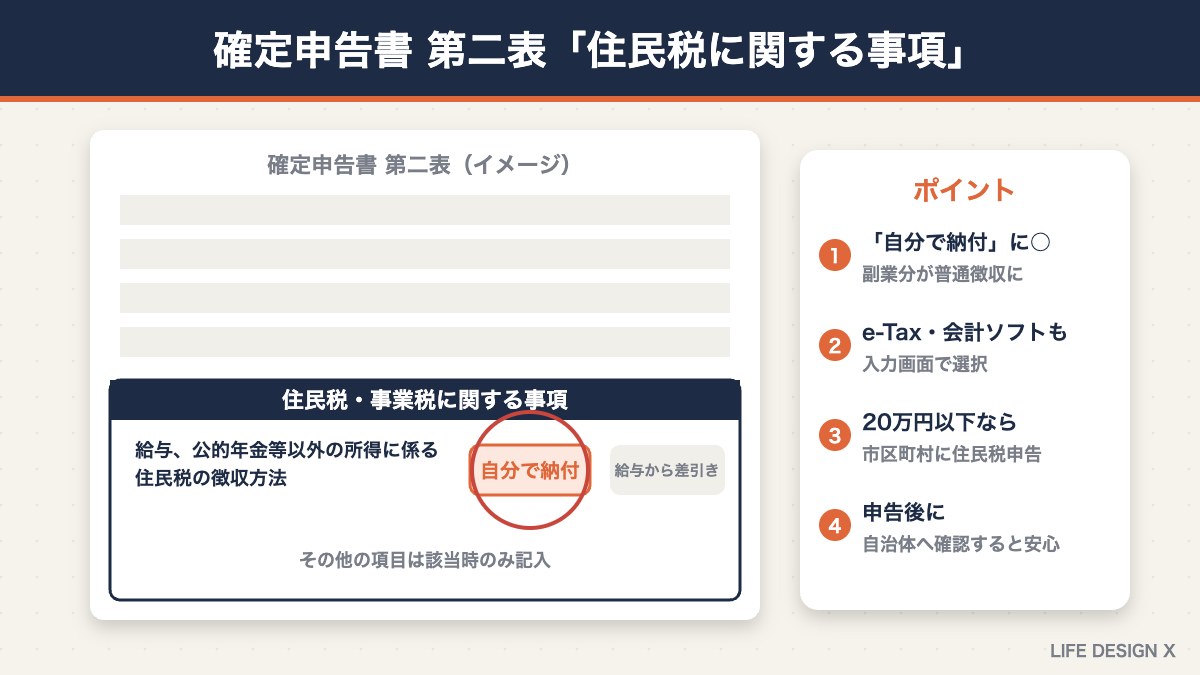
副業分の住民税を普通徴収にするには、確定申告書の第二表にある「住民税・事業税に関する事項」の欄で、徴収方法を選択します。
書き方の手順
- 確定申告書の第二表を開き、下部にある「住民税・事業税に関する事項」の欄を探します
- 「給与、公的年金等以外の所得に係る住民税の徴収方法」の項目で、「自分で納付」に○をつけます
- 「給与から差引き」には○をつけません(こちらを選ぶと副業分も給与天引きになります)
- そのほかの項目(配当や株式等譲渡所得の扱いなど)は、該当する場合のみ記入します
e-Taxや国税庁の「確定申告書等作成コーナー」、会計ソフトで作成する場合も、住民税の入力画面で「自分で納付(普通徴収)」を選ぶ項目があります。入力を忘れると、初期設定のまま特別徴収として扱われることがあるため、送信前に必ず確認しましょう。
副業の所得が20万円以下の場合は「住民税の申告」が必要
会社員で、副業の所得が年間20万円以下の場合、所得税の確定申告は不要となるケースがあります。ただし、これは所得税だけのルールです。住民税には20万円以下の申告不要制度がないため、市区町村に住民税の申告をする必要があります。
住民税の申告書にも、給与以外の所得に係る住民税の徴収方法を選ぶ欄があります。ここで「普通徴収(自分で納付)」を選択しましょう。申告書は市区町村の窓口やホームページで入手でき、提出期限は確定申告と同じく3月15日が一般的です。自治体によっては電子申請にも対応しています。
なお、20万円以下であっても、医療費控除やふるさと納税などで所得税の確定申告をする場合は、副業の所得も含めて申告する必要があります。その場合は確定申告書の第二表で徴収方法を選べば、別途住民税の申告をする必要はありません。確定申告全体の流れは「【2026年版】確定申告とは?やり方・必要書類・期限」もあわせてご覧ください。
普通徴収にするための手続きとスケジュール
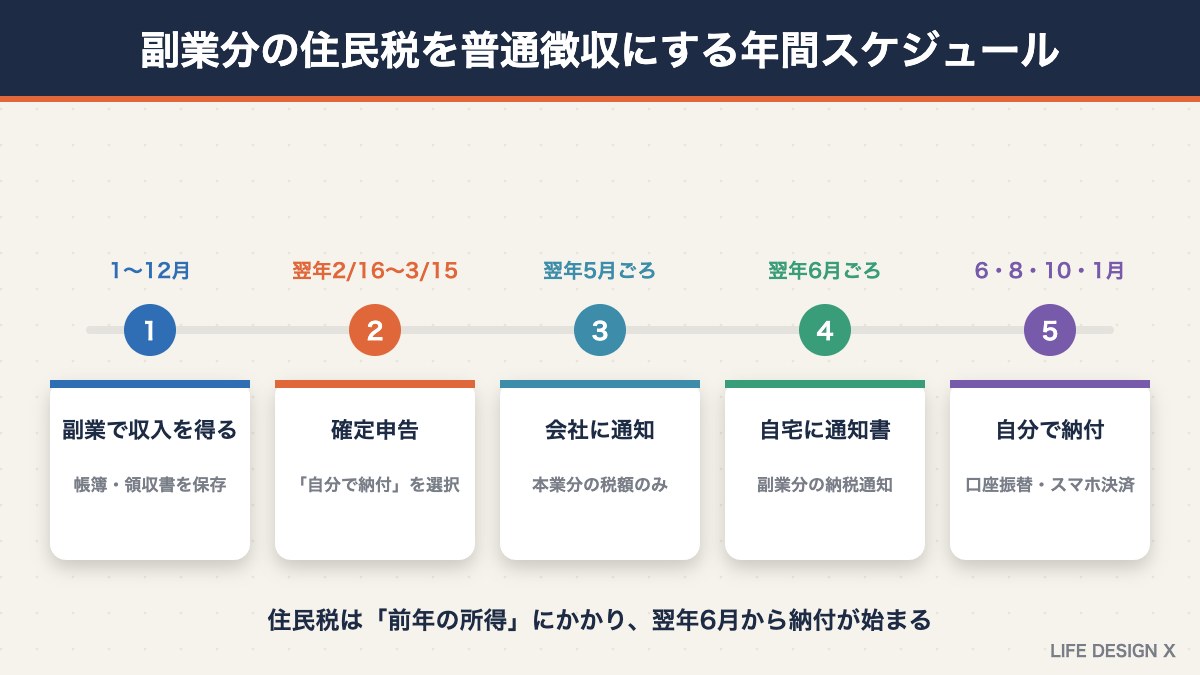
副業分の住民税を普通徴収にするまでの流れを、1年のスケジュールで確認しておきましょう。
| 時期 | やること・起きること |
|---|---|
| 1月〜12月 | 副業で収入を得る。帳簿をつけ、経費の領収書を保存する |
| 翌年2月16日〜3月15日 | 確定申告(または住民税申告)をし、「自分で納付」を選択する |
| 翌年5月ごろ | 会社に本業分の住民税額が通知される |
| 翌年6月ごろ | 自宅に副業分の住民税の納税通知書が届く |
| 翌年6月・8月・10月・翌々年1月 | 納付書、口座振替、スマホ決済などで副業分を納付する(一括納付も可能) |
念のため自治体に確認しておくと安心
徴収方法の運用は自治体によって細かな違いがあります。確実に普通徴収にしたい場合は、申告後、住んでいる市区町村の住民税の担当課に「給与以外の所得分を普通徴収にしたい」と伝え、正しく反映されているかを確認しておくと安心です。5月の決定前であれば、対応してもらえることがあります。
納め忘れに注意
普通徴収は、自分で納めなければ延滞金がかかり、督促を受けることになります。督促が続くと、最終的に給与の差し押さえなどにつながり、結果的に会社に知られることにもなりかねません。口座振替やスマホ決済を活用し、納期限を忘れないようにしましょう。
普通徴収の住民税の納め方
普通徴収の住民税は、自宅に届く納税通知書に同封された納付書を使って納めます。主な納付方法は次のとおりです。
- 金融機関・コンビニの窓口:納付書を持参して現金で支払います
- 口座振替:一度手続きをすれば、納期限に自動で引き落とされるため納め忘れを防げます
- スマホ決済アプリ:納付書のバーコードを読み取って支払えます。対応するアプリは自治体によって異なります
- クレジットカード・地方税お支払サイト:地方税統一QRコード(eL-QR)が印刷された納付書であれば、「地方税お支払サイト」などからオンラインで納付できます
4回に分けずに、第1期の納期限までに1年分をまとめて納めることもできます。
普通徴収にしても会社に知られる可能性があるケース
普通徴収を選んでも、次のような場合は副業が会社に知られる可能性があります。
- 「自分で納付」の選択を忘れた・反映されなかった:副業分が給与天引きに合算されてしまいます
- 副業が給与所得(アルバイトなど):原則として本業と合算して特別徴収されます
- 副業が赤字で損益通算した:住民税額が本来より少なくなり、違和感を持たれることがあります
- 自治体の運用による例外:控除の状況などによっては、すべて特別徴収になる場合があります
個人事業主として開業している場合の注意点
副業で開業届を出し、個人事業主として活動している場合は、住民税に加えて次の点も押さえておきましょう。
- 個人事業税:事業所得が年290万円(事業主控除)を超えると、業種によっては個人事業税(税率は多くの業種で5%)がかかります。確定申告の内容をもとに都道府県から納税通知書が届き、自分で納めます
- 確定申告書第二表の事業税欄:事業を始めた日や、青色事業専従者給与などを記入する欄があります。該当する項目を忘れずに記入しましょう
- 住民税の普通徴収は毎年選択する:一度「自分で納付」を選んでも、翌年以降も自動で普通徴収になるとは限りません。毎年の申告のたびに選択しましょう
開業届の書き方や提出手順については、「副業の開業届の出し方|会社員が損しない書き方・e-Tax提出手順」で詳しく解説しています。
住民税以外で副業が会社に知られる主な原因
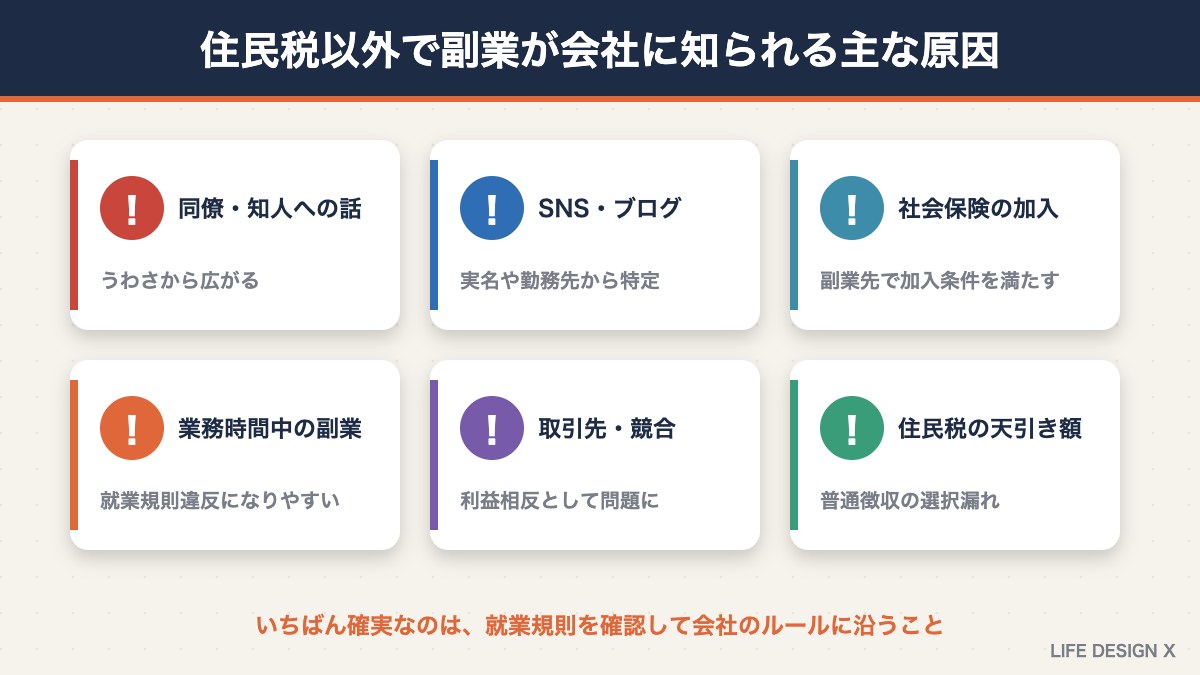
実際には、住民税以外のきっかけで副業が知られるケースも少なくありません。住民税の手続きを正しく行っていても、日頃の言動や情報の出し方ひとつで副業が伝わることがあります。代表的な原因を確認しておきましょう。
- 同僚や知人への話・うわさ:最も多い原因の一つです。副業の話は職場ではしないのが無難です
- SNSやブログでの発信:実名や顔写真、勤務先が推測できる情報から特定されることがあります
- 社会保険の加入:副業先で社会保険の加入条件を満たすと、複数の事業所で加入する手続きが必要になり、本業の会社にも関係する手続きが発生します
- 業務時間中の副業:会社のパソコンや勤務時間を使った副業は、就業規則違反として問題になる可能性が高くなります
- 取引先・競合との関係:本業の取引先や競合企業と副業で関わると、利益相反として問題になりやすくなります
なお、「マイナンバーから副業が会社に知られる」という心配を耳にしますが、マイナンバーは税や社会保障の手続きで使われるもので、会社がマイナンバーを通じて社員の副業収入を調べられる仕組みはありません。
いちばん確実なのは就業規則の確認と会社への相談
ここまで住民税の仕組みを解説してきましたが、最も確実でトラブルのない方法は、会社のルールに沿って副業をすることです。厚生労働省の「副業・兼業の促進に関するガイドライン」を背景に、副業を認める企業は増えており、事前の申請や届出によって副業を許可する会社も多くあります。
- 就業規則で副業が禁止されているか、届出制か、許可制かを確認する
- 届出や申請が必要な場合は、内容・時間・取引先などを整理して手続きをする
- 本業に支障が出ない働き方(時間・体調・情報管理)を心がける
なお、公務員は法律で副業(兼業)が原則として制限されており、会社員とは扱いが大きく異なります。一定の条件のもとで許可を得て行える兼業もあるため、公務員の方は必ず所属する組織の規程を確認し、許可の手続きを取ってください。
また、就業規則で副業が禁止されていても、法律上は労働時間外の過ごし方は原則として個人の自由とされ、会社が副業を制限できるのは、本業への支障、企業秘密の漏えい、競業、会社の名誉を損なう行為などの場合に限られると考えられています。とはいえ、会社との信頼関係を保つためにも、ルールを確認し、必要な手続きを踏むことが大切です。
会社に認められた副業であれば、住民税の徴収方法を気にする必要もなくなり、将来の独立に向けて堂々と実績を積み上げられます。独立を視野に入れている人は「ひとり起業の始め方|会社員から失敗せずに独立する7ステップ」も参考にしてください。
副業の住民税に関するよくある質問
Q. 副業の所得が20万円以下なら、住民税の申告もしなくていいですか?
いいえ。所得税の確定申告が不要な場合でも、住民税の申告は必要です。申告しないと、後から自治体に所得が把握されて追加で課税されたり、普通徴収を選ぶ機会を失ったりすることがあります。
Q. 普通徴収を選んだのに、副業分も給与から天引きされていました。どうすればいいですか?
住んでいる市区町村の住民税担当課に連絡し、徴収方法の変更ができるか相談しましょう。年度の途中で変更できるかどうかは自治体の運用によって異なります。翌年以降は、申告時に「自分で納付」を確実に選び、申告後に自治体に確認しておくと安心です。
Q. ふるさと納税をしていても普通徴収にできますか?
できる場合がほとんどですが、ふるさと納税の控除額が副業による住民税の増加分を上回ると、普通徴収の対象になる税額が生じず、すべて特別徴収になることがあります。また、確定申告をするとワンストップ特例は使えなくなるため、ふるさと納税も確定申告書に記入する必要があります。
Q. ブログのアフィリエイト収入やフリマアプリでの販売も住民税の対象ですか?
アフィリエイト収入は、雑所得または事業所得として住民税の対象になります。フリマアプリでの販売は、自分の生活用品を売っただけであれば原則として課税されませんが、仕入れて販売している場合は所得として申告が必要です。
Q. 普通徴収の住民税はいつ、どうやって払いますか?
6月ごろに自宅へ納税通知書が届き、6月・8月・10月・翌年1月の4回に分けて納めるのが一般的です(期限は自治体によって異なります)。コンビニ、金融機関、口座振替、スマホ決済アプリ、クレジットカードなどで納められる自治体が増えています。
Q. 副業の住民税を払わないとどうなりますか?
納期限を過ぎると延滞金がかかり、督促状が届きます。それでも納めないと、財産や給与の差し押さえが行われることがあります。給与が差し押さえられると会社に通知が届くため、結果的に副業も知られることになります。
Q. 副業分の住民税が確定するのはいつですか?
確定申告や住民税申告の内容をもとに、自治体が5月ごろまでに税額を決定します。会社には5月ごろに本業分の特別徴収税額が通知され、普通徴収を選んだ副業分は6月ごろに自宅へ納税通知書が届きます。副業を始めた年の翌年6月から住民税が増える、と覚えておくと分かりやすいでしょう。
Q. 引っ越しをした場合、住民税はどこに納めますか?
住民税は、その年の1月1日時点で住所がある市区町村に、前年の所得分を1年間納めます。年の途中で引っ越しても、その年度の住民税は1月1日時点の市区町村に納めることになります。確定申告書には、1月1日時点の住所も記入する欄があるので注意しましょう。
Q. 副業をやめた翌年も住民税はかかりますか?
かかります。住民税は前年の所得にかかるため、副業をやめた年の翌年も、前年に得た副業の所得分の住民税を納める必要があります。副業をやめた翌年に「思ったより住民税が高い」と感じるのはこのためです。副業の収入があった年は、翌年の住民税分をあらかじめ取り分けておくと安心です。
副業を始めたばかりの人がやっておきたい3つのこと
住民税で慌てないために、副業を始めた段階から次の3つを習慣にしておきましょう。
- 売上と経費を記録する:会計ソフトや表計算ソフトで、入金と支出を月に一度まとめて記録します。所得がいくらになりそうかを把握しておくと、申告の準備がスムーズです
- 税金用のお金を取り分ける:副業の所得の2〜3割程度を、所得税と住民税の支払い用として別の口座に分けておくと、翌年の納付で困りません
- 申告の時期をカレンダーに入れる:2月16日〜3月15日の申告期間と、6月以降の住民税の納期限を、あらかじめスマホのカレンダーなどに登録しておきましょう
まとめ|副業の住民税は「申告」と「徴収方法の選択」がポイント
最後に、この記事のポイントを振り返ります。
- 住民税は前年の所得にかかり、会社員は給与から天引き(特別徴収)されるのが原則
- 副業で増える住民税の目安は「副業の所得(売上−経費)× 10%」
- 副業分が本業の住民税に合算されて会社に通知されることが、「住民税でバレる」理由
- 事業所得・雑所得・不動産所得は、確定申告書第二表で「自分で納付」を選ぶと普通徴収にできる
- アルバイトなど給与所得の副業は、令和8年度以降は原則として本業と合算して特別徴収
- 所得20万円以下でも住民税の申告は必要。申告時に普通徴収を選択する
- 最も確実なのは、就業規則を確認し、会社のルールに沿って副業をすること
住民税は、仕組みを知らないと「知らないうちに損をする」「思わぬ形で副業が伝わる」ことがある税金です。住民税の仕組みを理解しておけば、「知らないうちに給与天引きが増えていた」「納め忘れて督促が来た」といったトラブルを防げます。副業の所得を正しく申告し、経費や青色申告で税負担を適正に抑えながら、安心して副業を続けていきましょう。
\ 副業の確定申告をかんたんに /
会計ソフトを使えば、日々の記帳から確定申告書の作成、住民税の徴収方法の選択まで、画面の案内に沿って進められます。副業の所得を正しく申告して、住民税のトラブルを防ぎましょう。

PR:マネーフォワード クラウド確定申告
※本記事は2026年9月時点の制度にもとづいて作成しています。住民税の徴収方法の運用は自治体によって異なる場合があるため、詳しくはお住まいの市区町村や税理士などの専門家にご確認ください。