年収の壁2026年最新まとめ|106万円の壁撤廃・178万円・最低賃金1,177円でパート・副業の手取りはどう変わる?
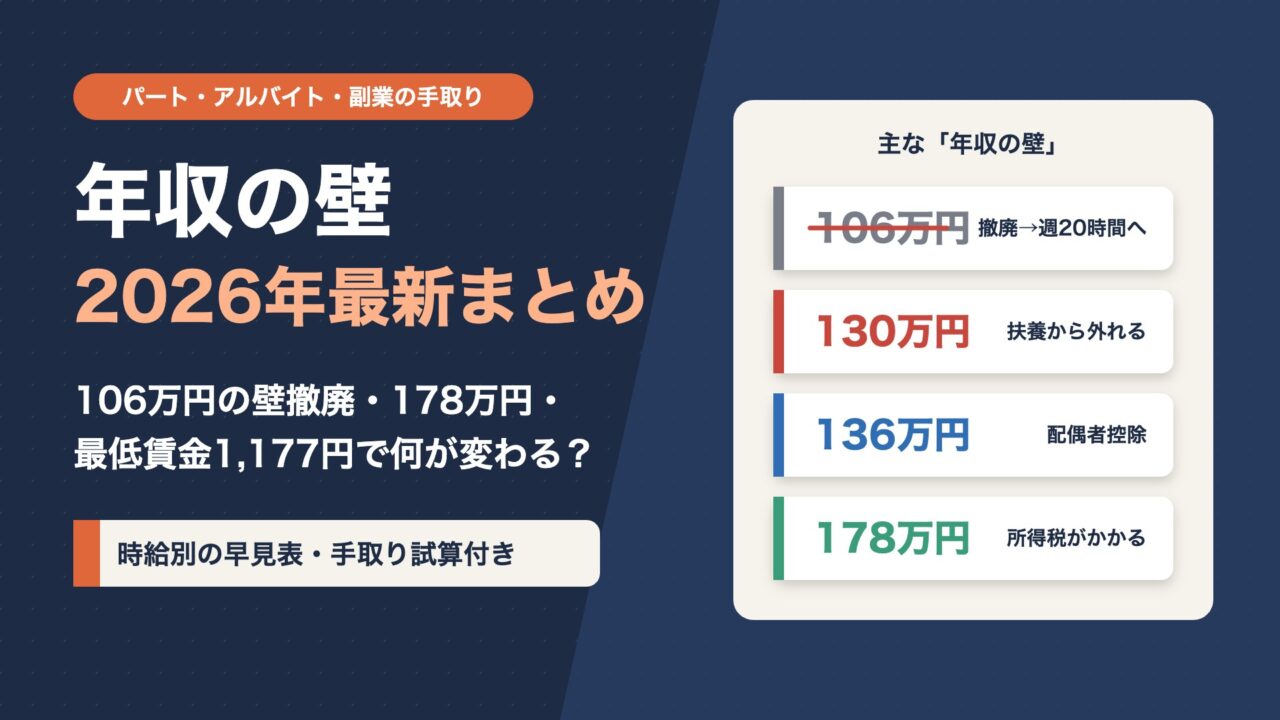
「最低賃金が上がって時給が増えたけど、扶養の範囲を超えてしまいそう」「106万円の壁がなくなったって本当?」「年収の壁が178万円になったら、いくらまで働けるの?」――2026年の秋、パートやアルバイト、副業で働く人の間で、こうした疑問が一気に増えています。
2026年10月は、働き方とお金に関わるルールが同時に大きく動いたタイミングです。最低賃金は全国加重平均で1,177円と過去最高を更新し、社会保険の加入条件からは「月8.8万円以上」という賃金の要件、いわゆる106万円の壁が撤廃されました。さらに、所得税がかかり始める年収は2026年分から178万円に引き上げられています。
一方で、扶養から外れるかどうかの目安となる130万円の壁は残っており、「時給は上がったのに、働ける時間はむしろ減る」という人も少なくありません。
この記事では、2026年10月時点の最新情報をもとに、それぞれの「年収の壁」が何を意味するのか、どう変わったのか、時給別に週何時間まで働けるのか、そして壁を超えた場合の手取りの目安まで、パート・アルバイト・副業で働く人の目線で分かりやすく整理しました。
- 2026年時点の「年収の壁」の一覧(106万・130万・136万・150万・178万など)
- 2026年度の最低賃金と、都道府県別の金額・発効日
- 106万円の壁の撤廃で、社会保険の加入条件がどう変わったか
- 所得税の壁が178万円になった仕組みと、住民税・配偶者控除への影響
- 130万円の壁の新しい判定方法(2026年4月から)
- 時給別に「週何時間まで働けるか」の早見表と、手取りのシミュレーション
- 扶養内で働くか、壁を超えて働くかの考え方
Contents
2026年版「年収の壁」一覧:何がどう変わったのか
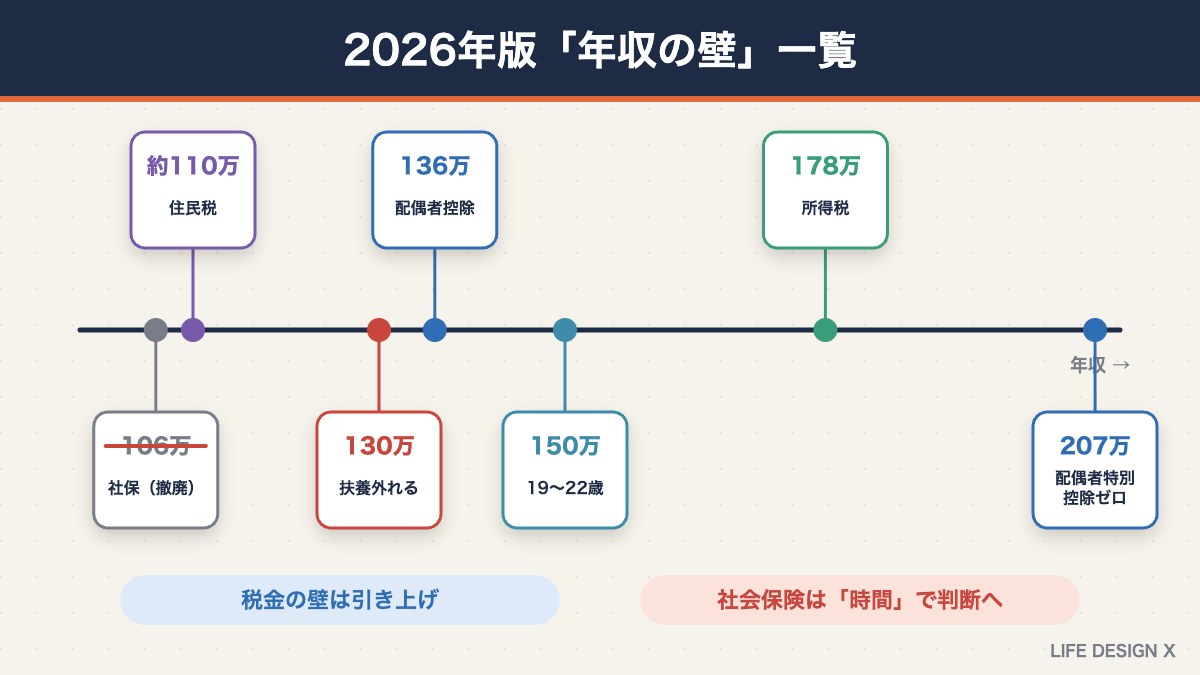
「年収の壁」とは、年収がある金額を超えると、税金や社会保険料の負担が発生したり、家族の扶養から外れたりして、手取りが変わる境目のことです。大きく分けると、税金の壁と社会保険の壁の2種類があります。
2026年10月時点の主な壁は次のとおりです。
| 年収の目安 | 種類 | 何が起きるか | 2026年の変化 |
|---|---|---|---|
| 約110万円 | 住民税 | 本人に住民税がかかり始める(自治体・家族構成で異なる) | 大きな変更なし |
| 106万円(廃止) | 社会保険 | 勤務先の社会保険に加入(従業員51人以上の企業など) | 2026年10月に賃金要件を撤廃。週20時間以上で加入 |
| 130万円 | 社会保険 | 家族の社会保険の扶養から外れる | 2026年4月から労働契約の内容で判定 |
| 136万円 | 税金(配偶者) | 配偶者控除の上限(以降は配偶者特別控除) | 2026年分から123万円→136万円 |
| 150万円 | 社会保険・税金 | 19〜22歳の子の扶養の目安 | 2025年10月から社会保険の基準が150万円に |
| 178万円 | 所得税 | 本人に所得税がかかり始める | 2026年分から160万円→178万円 |
| 207万円 | 税金(配偶者) | 配偶者特別控除がゼロになる | 2026年分から上限が引き上げ |
ポイントは、税金の壁は大きく引き上げられた一方で、社会保険の壁は「金額」から「働く時間」へと基準が移りつつあることです。とくにパートで働く人にとっては、「年収いくらまで」よりも「週何時間まで」を意識する場面が増えていきます。自分に関係する壁がどれなのかを、まずは表で確認しておきましょう。
最低賃金は全国平均1,177円に:時給アップで壁に届きやすく
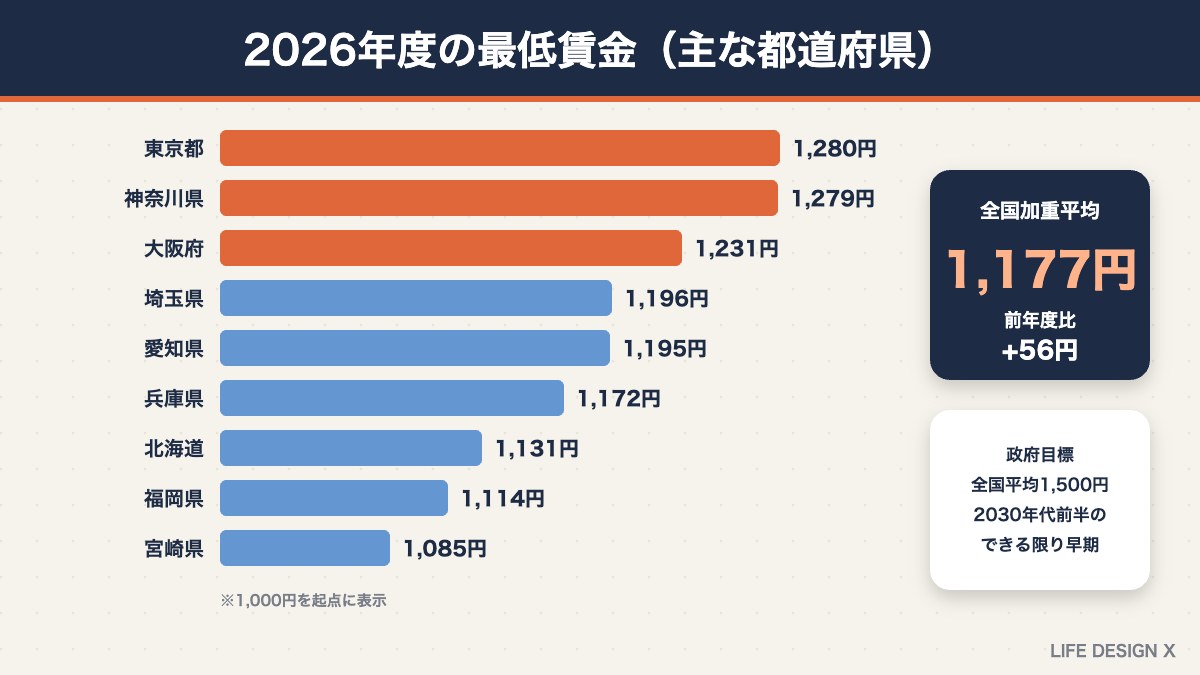
2026年度の最低賃金は、全国加重平均で1,177円となり、前年度から56円の引き上げとなりました。引き上げ額は過去2番目の大きさで、最も高い東京都は1,280円、最も低い宮崎県は1,085円です。
主な都道府県の改定額と発効日は次のとおりです。
| 都道府県 | 改定後の最低賃金 | 引き上げ額 | 発効日 |
|---|---|---|---|
| 東京都 | 1,280円 | +54円 | 10月1日 |
| 神奈川県 | 1,279円 | +54円 | 10月1日 |
| 大阪府 | 1,231円 | +54円 | 10月1日 |
| 埼玉県 | 1,196円 | +55円 | 10月1日 |
| 愛知県 | 1,195円 | +55円 | 10月1日 |
| 千葉県 | 1,195円 | +55円 | 10月1日 |
| 京都府 | 1,180円 | +58円 | 11月16日 |
| 兵庫県 | 1,172円 | +56円 | 10月1日 |
| 北海道 | 1,131円 | +56円 | 10月1日 |
| 福岡県 | 1,114円 | +57円 | 10月4日 |
| 宮崎県 | 1,085円 | +62円 | 10月24日 |
| 沖縄県 | 1,086円 | +63円 | 12月2日 |
今回は37都道府県で10月中に発効し、すべての都道府県で年内に新しい最低賃金が適用される予定です。政府は、全国平均1,500円の達成を「2030年代前半のできる限り早期」に実現する目標を掲げており、今後も時給の上昇は続くと見られています。
時給が上がること自体は働く人にとってうれしい変化です。しかし、同じ時間だけ働いていても年収が自動的に増えるため、これまでは扶養内に収まっていた人が壁を超えてしまうケースが出てきます。例えば東京都の最低賃金1,280円で週20時間、1年間(52週)働くと、年収は約133万円となり、130万円の壁を超えてしまいます。
106万円の壁は撤廃:社会保険は「週20時間」で判断へ
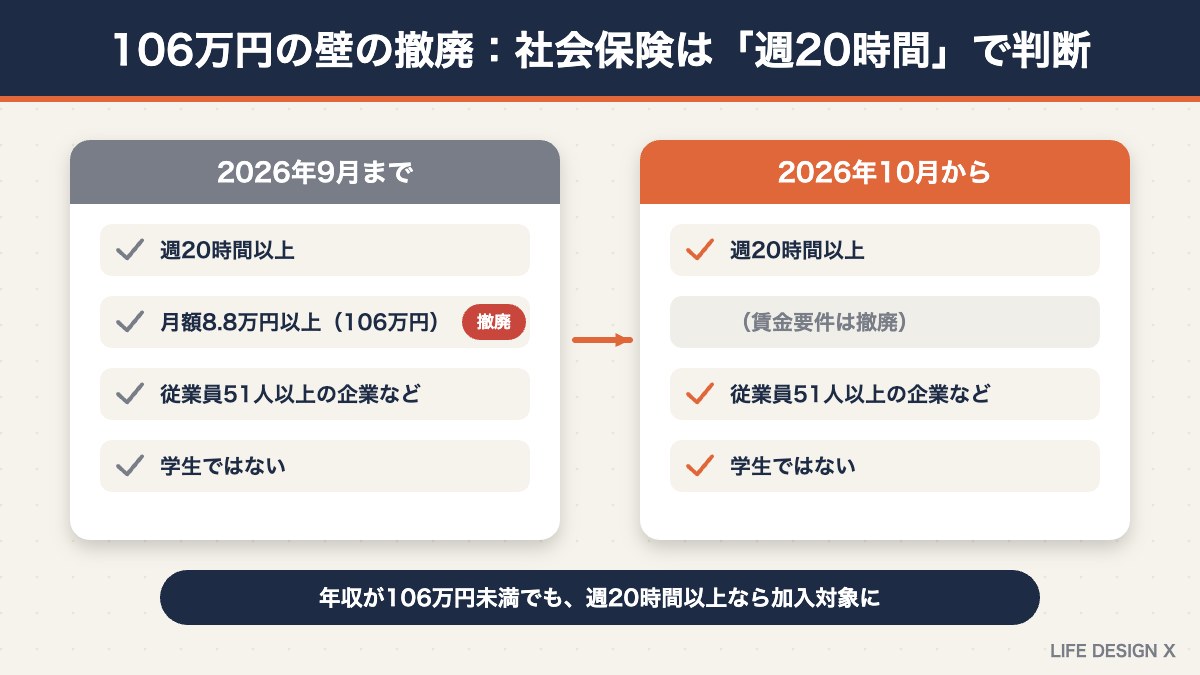
これまで、パートやアルバイトが勤務先の社会保険(健康保険・厚生年金)に加入する条件の一つに、「月額賃金8.8万円以上」という賃金の要件がありました。8.8万円×12か月がおよそ106万円になることから、「106万円の壁」と呼ばれてきたものです。
この賃金要件は、2026年10月1日に撤廃されました。全国の最低賃金が1,016円を上回り、週20時間働けば自然に月8.8万円を超えるようになったため、賃金の要件が実質的に意味を持たなくなったことが背景にあります。
撤廃後に社会保険の加入対象となるのは、主に次の条件をすべて満たす人です。
- 週の所定労働時間が20時間以上
- 2か月を超えて雇用される見込みがある
- 学生ではない(休学中や夜間学生などを除く)
- 従業員数51人以上の企業などで働いている
つまり、年収が106万円未満でも、契約上の労働時間が週20時間以上なら社会保険の加入対象になります。逆に、週20時間未満であれば、年収にかかわらずこのルールでの加入対象にはなりません。「106万円の壁」は、「週20時間の壁」に置き換わったと考えると分かりやすいでしょう。
企業規模の要件も段階的に縮小
現在は「従業員51人以上」の企業などが対象ですが、この企業規模の要件も、2027年10月から段階的に縮小され、最終的には撤廃される予定です。小さな会社で働いている人も、今後数年のうちに週20時間以上なら社会保険に加入するのが当たり前になっていきます。今は対象外の職場でも、将来を見越して働き方を考えておくと安心です。
新たに加入する人の負担を軽くする「保険料調整制度」
社会保険に新たに加入すると、手取りが減ることへの不安は大きいものです。そこで2026年10月からは、一定の短時間労働者を対象に、会社が本人の保険料負担を肩代わりできる「保険料調整制度」が始まりました。
対象は、週20時間以上働き、月収がおおむね13万円未満(標準報酬月額12.6万円以下)の人などです。例えば標準報酬月額が8.8万円以下の人は、最初の2年間は本人と会社の負担割合を「25:75」にでき、本人の保険料は通常のおよそ半分になります。会社が追加で負担した分は、後で国の制度によって全額が差し引かれる仕組みです。
ただし、この制度は会社が任意で利用するもので、期間も事業所ごとに3年間に限られます。自分の勤務先が使うかどうかは、会社に確認してみましょう。
所得税の壁は178万円へ:2026年分から適用
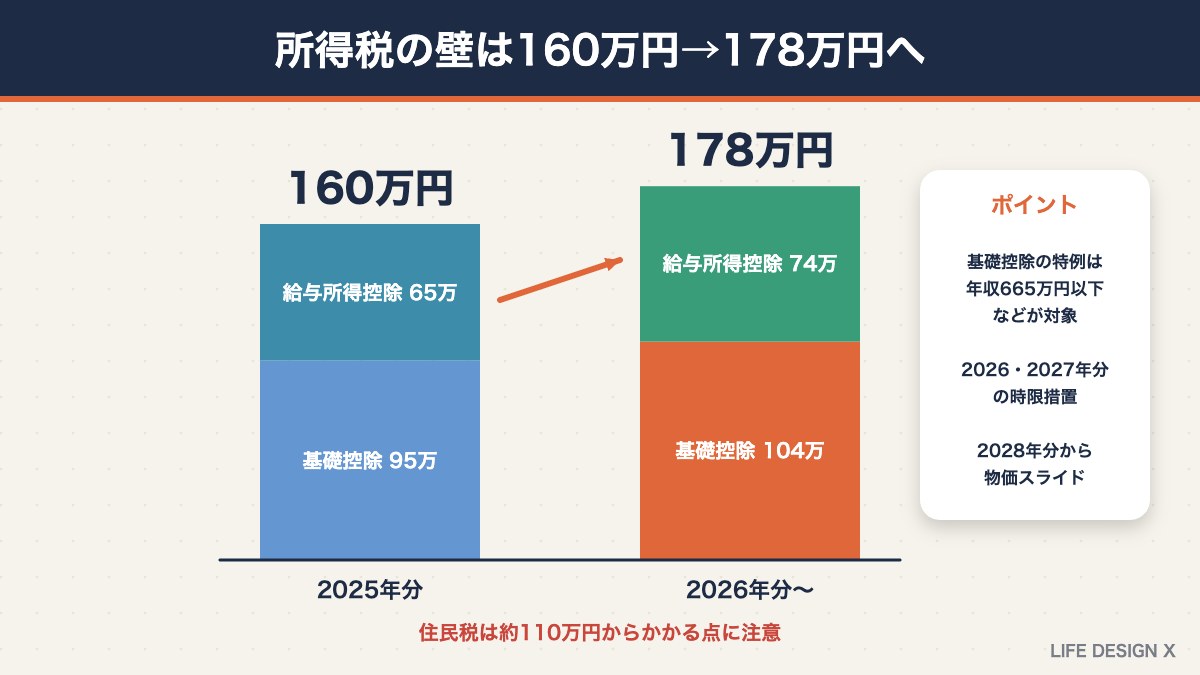
税金の側でも大きな変化がありました。令和8年度税制改正により、2026年分(令和8年分)から、本人に所得税がかかり始める年収が160万円から178万円に引き上げられました。
178万円の内訳は、次の2つの控除の合計です。
- 基礎控除:最大104万円(本則62万円+特例42万円)
- 給与所得控除の最低保障額:74万円(69万円+特例5万円)
基礎控除の特例は、年収665万円以下の人などが対象で、2026年分と2027年分に限った時限措置とされています。2028年分以降は、消費者物価指数に合わせて2年ごとに控除額を見直す「物価スライド」の仕組みが導入される予定です。つまり、178万円という金額も固定ではなく、物価に合わせて変わっていく設計になっています。
例えば、年収170万円でパートとして働く人の場合、2025年分は160万円の壁を超えていたため、わずかながら所得税がかかっていました。2026年分は178万円以内に収まるため、所得税はかからなくなります(社会保険料控除などがある場合は、さらに余裕が生まれます)。年収200万円の人でも、控除が増えた分だけ所得税の負担は軽くなります。
ただし、所得税がかからなくなっても、社会保険料や住民税の負担は別に発生します。「178万円まで働いても手取りが減らない」という意味ではない点に注意が必要です。手取りへの影響は、後半のシミュレーションで詳しく見ていきます。
なお、2026年分の改正は年末調整で反映されるため、毎月の給与から天引きされる源泉徴収額との差額は、年末調整で精算されるのが基本です。
住民税の壁は「約110万円」のまま
注意したいのは、住民税の壁は所得税ほど引き上げられていないことです。住民税の基礎控除は43万円のままで、年収がおおむね110万円前後(自治体や家族構成によって異なります)を超えると、本人に住民税がかかり始めます。「178万円までは税金がかからない」と考えていると、翌年に住民税の通知を見て驚くことになりかねません。
住民税の仕組みや、副業分の住民税の納め方については副業の住民税で会社にバレる?普通徴収の選び方と確定申告書の書き方でも詳しく解説しています。
配偶者控除は136万円、配偶者特別控除は207万円まで
配偶者が働いている世帯では、配偶者控除・配偶者特別控除の基準も変わりました。2026年分の給与年収の目安は次のとおりです(納税者本人の合計所得が900万円以下の場合)。
| 配偶者の給与年収 | 適用される控除 | 控除額 |
|---|---|---|
| 136万円以下 | 配偶者控除 | 38万円 |
| 136万円超〜169万円以下 | 配偶者特別控除(満額) | 38万円 |
| 169万円超〜207万円以下 | 配偶者特別控除(段階的に減額) | 36万〜3万円 |
| 207万円超 | 控除なし | 0円 |
169万円までは世帯の税負担が同じになるため、税金の面では「配偶者控除の壁」はほぼ意識しなくてよい状況になっています。ただし、勤務先の家族手当(配偶者手当)が「配偶者の年収103万円以下」などの独自基準で支給されている場合もあるため、就業規則を確認しておきましょう。
130万円の壁は残る:2026年4月から判定方法が変更
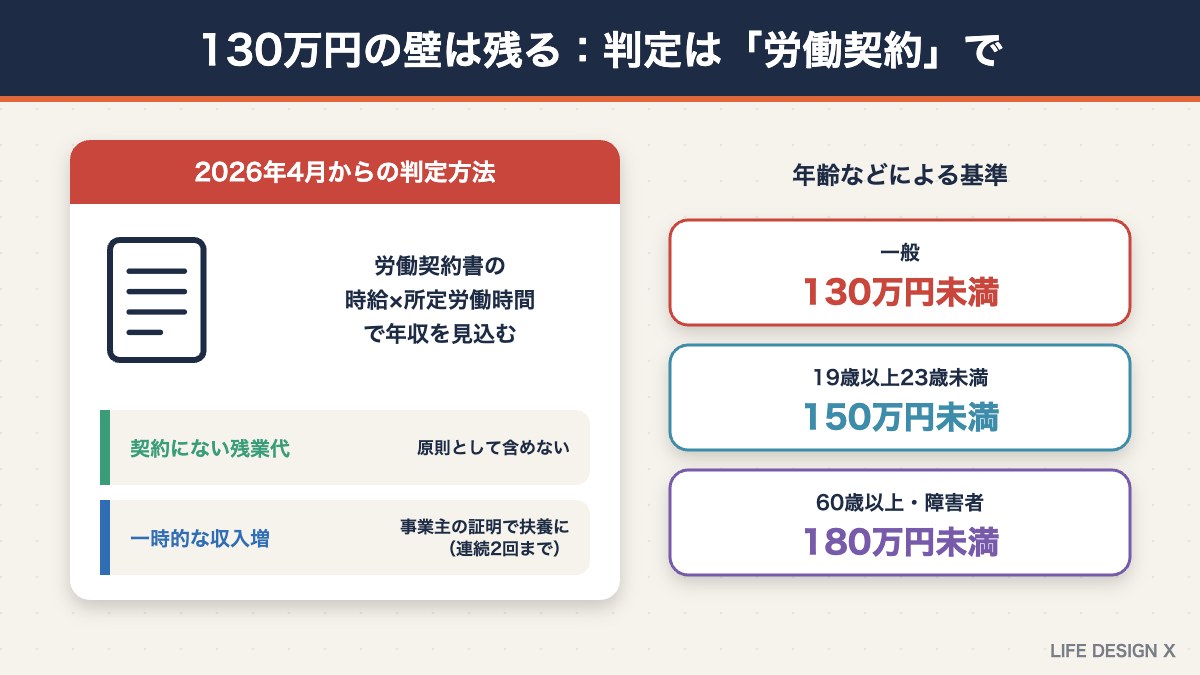
106万円の壁が撤廃された一方で、130万円の壁は引き続き残っています。これは、会社員や公務員の家族の社会保険(健康保険の被扶養者・国民年金の第3号被保険者)から外れる基準です。
130万円を超えて扶養から外れると、勤務先の社会保険に加入するか、加入できない場合は自分で国民健康保険と国民年金に加入して保険料を払う必要があります。国民健康保険と国民年金の保険料は合計で年間20万円を超えることも多く、特に勤務先の社会保険に入れない人にとっては、手取りが大きく減る「壁」になります。
判定は「労働契約の内容」で
2026年4月からは、130万円の壁の判定方法が変わりました。これまでは過去の収入の実績や見込みで判断されていましたが、労働契約書などに書かれた時給・労働時間をもとにした年収見込みで判定する方式になりました。
あらかじめ契約で決まっていない残業代は、原則として判定に含めません。繁忙期に残業が増えて一時的に年収が130万円を超えそうになっても、契約内容が130万円未満であれば扶養から外れにくくなっています。また、一時的な収入増については、事業主が証明すれば扶養にとどまれる特例もあります(同じ人について原則として連続2回まで)。
19〜22歳は150万円、60歳以上は180万円
130万円の基準には例外もあります。
- 19歳以上23歳未満(配偶者を除く):150万円未満(2025年10月から)
- 60歳以上、または一定の障害がある人:180万円未満
大学生などの年代は、税金の面でも2025年分から「特定親族特別控除」が設けられ、アルバイト収入が一定額までなら親が控除を受けられるようになっています。学生のアルバイトは、社会保険と税金の両方の基準を確認しておくと安心です。
時給別:週何時間まで働ける?早見表
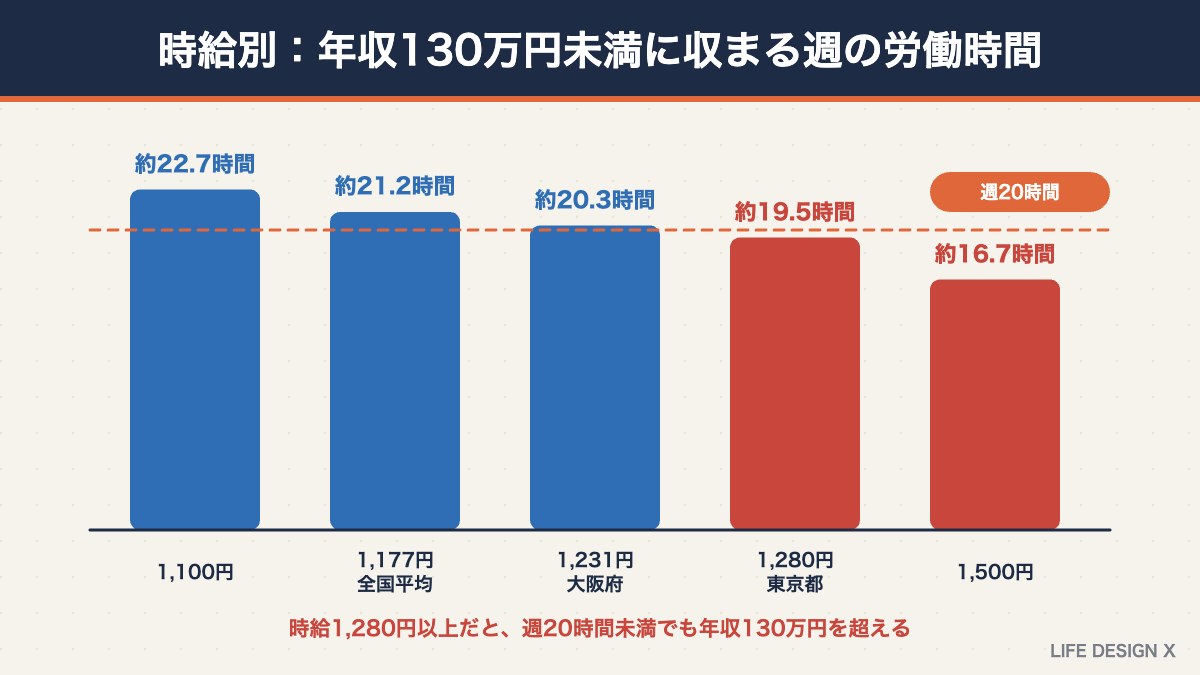
最低賃金の上昇で、「年収」で考えるよりも「週の労働時間」で考えたほうが分かりやすくなっています。1年を52週として、時給ごとに「130万円未満」「社会保険の週20時間未満」に収まる労働時間の目安を計算すると、次のようになります。
| 時給 | 週20時間で働いた場合の年収 | 年収130万円未満に収まる週の労働時間 |
|---|---|---|
| 1,100円 | 約114万円 | 約22.7時間まで |
| 1,177円(全国平均) | 約122万円 | 約21.2時間まで |
| 1,231円(大阪府) | 約128万円 | 約20.3時間まで |
| 1,280円(東京都) | 約133万円 | 約19.5時間まで |
| 1,500円 | 約156万円 | 約16.7時間まで |
時給1,280円以上になると、週20時間未満に抑えていても、年間を通して働くと130万円を超えてしまうことが分かります。時給が高い地域や職種では、「社会保険に入らないために週20時間未満」にしていても、扶養の130万円の壁に先に届いてしまうわけです。
なお、実際には祝日や長期休暇、シフトの増減があるため、年収は上の表より少なくなることが一般的です。正確に判断するには、自分の労働契約書に書かれた時給と所定労働時間をもとに計算してみましょう。
壁を超えると手取りはどうなる?年収別シミュレーション
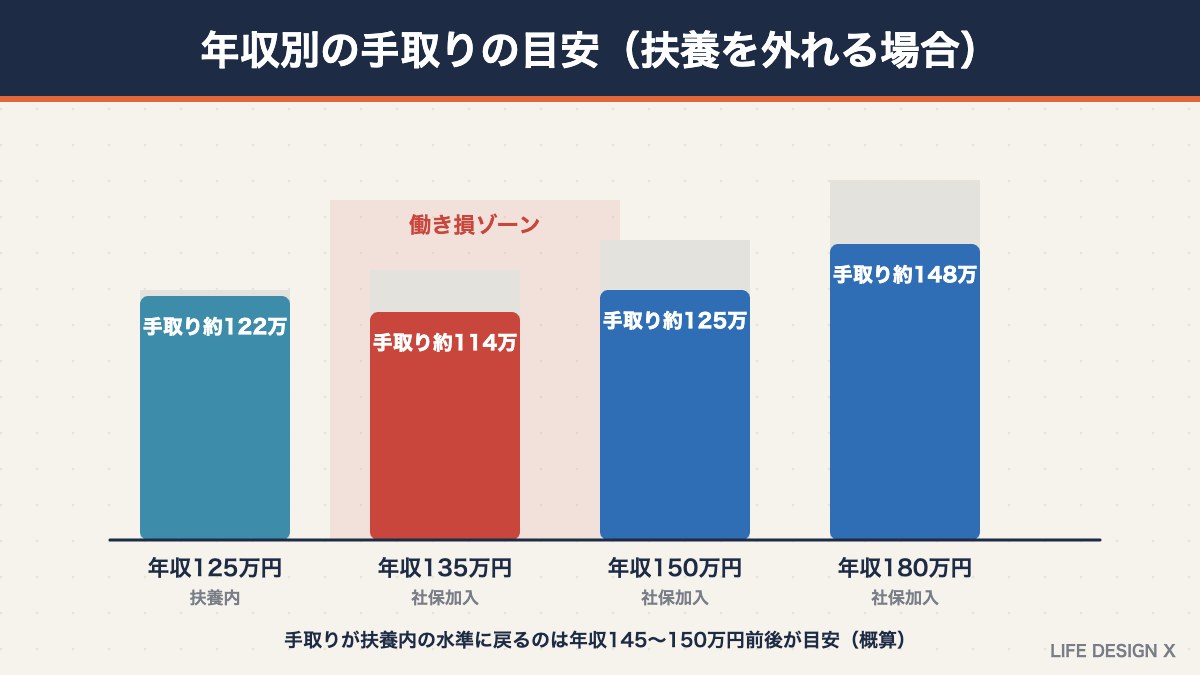
では、実際に壁を超えると手取りはどれくらい変わるのでしょうか。会社員の配偶者(40歳未満)が、パートで働くケースを例に、おおよその手取りを試算してみます。社会保険料は年収のおよそ15%、住民税は概算で計算しています。
| 年収 | 働き方 | 社会保険料 | 税金(住民税など) | 手取りの目安 |
|---|---|---|---|---|
| 125万円 | 扶養内(社会保険なし) | 約1万円(雇用保険のみ) | 約2万円 | 約122万円 |
| 135万円 | 扶養を外れ、勤務先の社会保険に加入 | 約20万円 | 約1万円 | 約114万円 |
| 150万円 | 勤務先の社会保険に加入 | 約23万円 | 約2万円 | 約125万円 |
| 180万円 | 勤務先の社会保険に加入 | 約27万円 | 約5万円 | 約148万円 |
※金額は概算です。実際の保険料や税額は、勤務先の健康保険の料率、年齢、自治体、家族構成などによって異なります。
この例では、年収125万円から135万円に増やすと、手取りはかえって約8万円減ってしまいます。いわゆる「働き損」のゾーンです。手取りが扶養内のときの水準に戻るのは、年収145〜150万円前後が目安になります。
ただし、社会保険に加入すると、手取りだけでは見えないメリットもあります。
- 将来の年金が増える:厚生年金に加入した期間に応じて、老後の年金が上乗せされます
- 病気やケガで休んだときの傷病手当金:給与のおよそ3分の2が支給されます
- 出産手当金:産休中の収入を補う手当を受けられます
- 障害年金・遺族年金の保障が手厚くなる
さらに、勤務先が先ほどの「保険料調整制度」を使えば、加入直後の本人負担が軽くなり、働き損のゾーンも小さくなります。目先の手取りだけでなく、将来の保障も含めて判断することが大切です。
副業・ダブルワークの人が気をつけたいポイント
本業とは別にアルバイトや副業をしている人も、年収の壁の影響を受けます。代表的な注意点を整理しておきます。
社会保険は勤務先ごとに判断
社会保険の「週20時間以上」という条件は、原則として勤務先ごとに判断されます。例えば、A社で週15時間、B社で週15時間働いている場合、合計は30時間ですが、どちらの会社でも加入対象にはなりません。一方で、2か所以上で社会保険の加入条件を満たす場合は、それぞれの給与を合算して保険料を計算する手続きが必要になります。
130万円の壁は収入の合計で判断
扶養の130万円の壁は、すべての収入の合計で判断されるのが基本です。パートの給与に加えて、副業の収入(事業所得など)がある場合は、それも含めて扶養の基準を満たすかどうかが判断されます。健康保険組合によって細かな取扱いが異なることもあるため、扶養に入っている人は、家族の勤務先の健康保険に確認しておくと安心です。
副業の所得が20万円を超えたら確定申告
会社員が給与以外の副業所得が年間20万円を超えた場合は、所得税の確定申告が必要です。また、20万円以下でも住民税の申告は必要になります。178万円の壁が引き上げられても、この確定申告のルールは変わらないので注意しましょう。確定申告の流れは確定申告とは?やり方・必要書類・期限をわかりやすく解説、副業を事業として始める場合は副業の開業届の出し方も参考にしてください。
扶養内か、壁を超えるか?働き方を選ぶ4つの視点
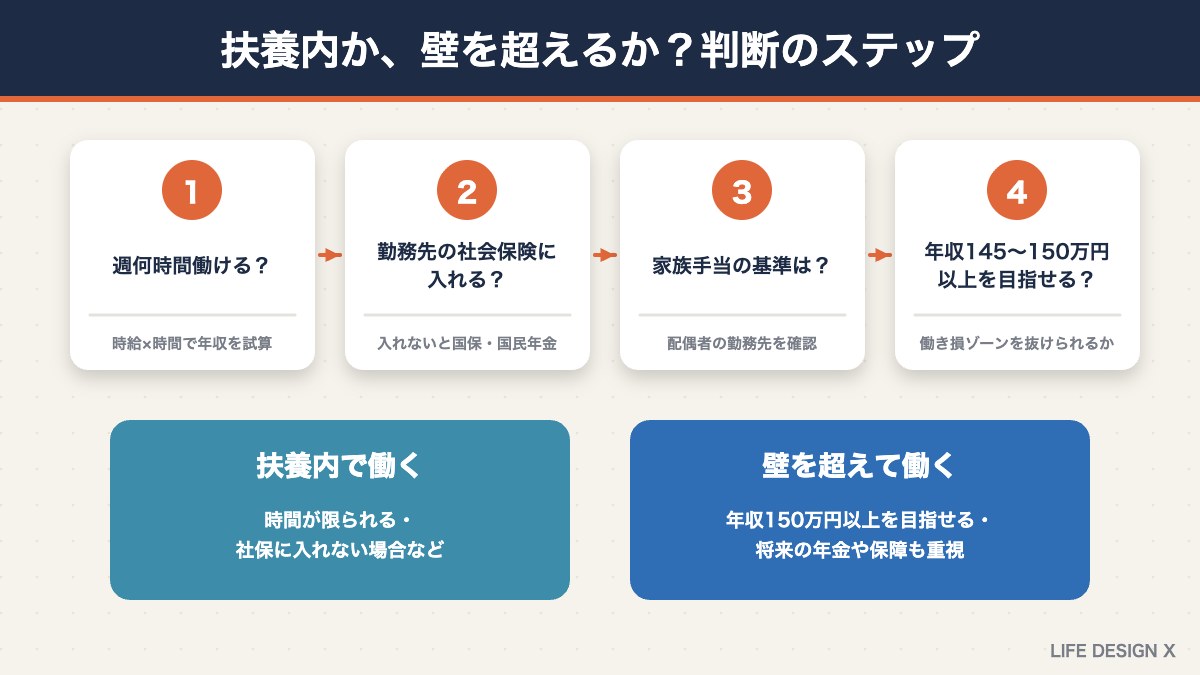
年収の壁を前に、「扶養内に抑えるべきか、思い切って超えるべきか」と迷う人は多いでしょう。正解は人それぞれですが、次の4つの視点で考えると判断しやすくなります。
1. どれくらい働けるか(時間と体力)
子育てや介護などで働ける時間が限られている場合は、無理に壁を超えず扶養内で働くのも一つの選択です。逆に、時間に余裕があり、年収150万円以上を目指せるなら、壁を超えたほうが手取りも保障も増えます。
2. 勤務先で社会保険に入れるか
130万円を超えて扶養から外れたとき、勤務先の社会保険に加入できるかどうかは大きな分かれ目です。加入できれば会社が保険料の半分を負担してくれますが、加入できない場合は国民健康保険と国民年金の保険料を全額自分で払うことになり、負担がより重くなります。
3. 家族手当などの影響
配偶者の勤務先から家族手当が出ている場合、その支給基準を超えると手当がなくなることがあります。税金の壁より、こちらの影響のほうが大きいケースもあるため、事前に確認しておきましょう。
4. 将来のキャリアと年金
厚生年金に加入して働いた期間は、将来の年金額に反映されます。また、働く時間を増やすことで、正社員登用やスキルアップのチャンスにつながることもあります。「今の手取り」と「将来の安心」の両方を天びんにかけて考えることが大切です。
パートを雇う会社・個人事業主への影響
年収の壁の見直しは、パートやアルバイトを雇う側にも影響があります。小さな会社や個人事業主として人を雇っている人は、次の点を押さえておきましょう。
- 最低賃金の確認:発効日以降は、改定後の最低賃金を下回る時給で働いてもらうことはできません。月給制の場合も、時間あたりに換算して確認が必要です
- 社会保険の加入手続き:従業員51人以上の企業などでは、2026年10月から賃金要件がなくなったため、週20時間以上の人は年収にかかわらず加入手続きが必要です
- 働き控えへの対応:時給が上がった結果、年末にシフトを減らしたいという人が増えると、人手不足につながります。保険料調整制度の活用や、扶養を外れても働きたいと思える条件づくりを検討したいところです
- 助成金の活用:最低賃金の引き上げに対応して設備投資などを行う中小企業向けには、業務改善助成金などの支援制度があります
年末までにやっておきたい3つのこと
2026年は制度の変更が重なったため、年末に慌てないよう、次の3つを早めに確認しておくのがおすすめです。
1. 今年の収入見込みを計算する
1月から現在までの給与明細を確認し、12月までの見込みを足して、今年の年収を計算してみましょう。10月以降は時給が上がっているため、その分も忘れずに反映させます。
2. 労働契約の内容を確認する
130万円の壁は労働契約の内容で判定され、社会保険の加入も契約上の労働時間で判断されます。時給や所定労働時間が契約書にどう書かれているかを確認し、必要であれば勤務先と相談しておきましょう。
3. 年末調整の書類を準備する
178万円への引き上げや配偶者控除の見直しは、年末調整で反映されます。扶養控除等申告書や配偶者控除等申告書に記入する家族の年収見込みは、新しい基準をもとに正しく記入しましょう。
年収の壁に関するよくある質問
Q. 106万円の壁がなくなったら、年収100万円でも社会保険に入るのですか?
A. 従業員51人以上の企業などで、契約上の労働時間が週20時間以上であれば、年収100万円でも社会保険の加入対象になります。週20時間未満であれば、このルールでの加入対象にはなりません。
Q. 178万円までなら税金はかからないのですか?
A. 2026年分から、所得税は年収178万円まではかからなくなりました(基礎控除の特例が使える人の場合)。ただし、住民税は年収110万円前後からかかり始めるため、「税金がまったくかからない」わけではありません。
Q. 年末だけ残業が増えて130万円を超えそうです。扶養から外れますか?
A. 2026年4月からは、労働契約で決まった時給や労働時間をもとに判定するため、契約で決まっていない一時的な残業で収入が増えても、扶養から外れにくくなりました。不安な場合は、家族の勤務先の健康保険に確認しましょう。
Q. 最低賃金が上がった分、勤務時間を減らしたほうがいいですか?
A. 扶養内で働き続けたい場合は、130万円未満に収まるよう労働時間を調整する必要があります。一方で、年収145〜150万円以上を目指せるなら、壁を超えて働いたほうが手取りと保障の両方が増える可能性があります。自分の時給と働ける時間で試算してから決めるのがおすすめです。
Q. 学生のアルバイトはいくらまで働けますか?
A. 19歳以上23歳未満の学生は、親の社会保険の扶養に入れる基準が150万円未満に引き上げられています。また、学生は原則として勤務先の社会保険の加入対象外です。所得税については、本人の年収が178万円以下なら原則としてかかりません。
Q. 配偶者の年収が136万円を超えると、夫(妻)の税金は増えますか?
A. 136万円を超えても、169万円までは配偶者特別控除で同じ38万円の控除が受けられるため、税負担は変わりません(納税者本人の合計所得が900万円以下の場合)。169万円を超えると、段階的に控除が少なくなります。
Q. 社会保険に加入すると、将来の年金はどれくらい増えますか?
A. 厚生年金の年金額は、加入期間と給与の額によって決まります。目安として、月収8.8万円程度で1年間加入すると、将来の年金(老齢厚生年金)は年間およそ5,800円増え、その増額が一生続きます。10年間加入すれば、年間およそ5万8,000円の上乗せになる計算です。加入期間が長くなるほど、増える金額も大きくなります。
まとめ:2026年は「年収」より「時間」と「手取り」で考える
- 2026年度の最低賃金は全国平均1,177円。東京都は1,280円で、週20時間でも年収130万円を超える水準に
- 106万円の壁(月8.8万円の賃金要件)は2026年10月に撤廃。社会保険は「週20時間以上」で判断
- 所得税がかかり始める年収は、2026年分から178万円に引き上げ。住民税は約110万円からかかる
- 配偶者控除は136万円、配偶者特別控除は207万円までに拡大
- 130万円の壁は残るが、2026年4月から労働契約の内容で判定。19〜22歳は150万円
- 扶養を外れる場合、手取りが戻る目安は年収145〜150万円前後。将来の保障も含めて判断を
最低賃金の上昇と制度の見直しによって、「年収の壁」はこれまで以上に複雑になっています。しかし、ポイントを整理すると、税金の壁は大きく上がり、社会保険の壁は「時間」で判断する方向に変わっているというのが2026年の大きな流れです。
まずは、自分の時給と契約上の労働時間、勤務先の規模、家族の勤務先の手当の基準を確認し、扶養内で働くか、壁を超えて働くかを考えてみましょう。迷ったときは、勤務先の担当者や家族の勤務先の健康保険、税務署などに相談するのがおすすめです。
※本記事は2026年10月時点の公表情報にもとづいて作成しています。最低賃金の発効日、社会保険・税制の詳細な要件や適用関係は、厚生労働省や国税庁、各自治体、加入している健康保険などの案内で確認が必要です。手取りのシミュレーションは概算であり、実際の金額は条件によって異なります。具体的な判断は、専門家にご相談ください。