副業の経費はどこまで?会社員・個人事業主が経費にできるもの一覧と家事按分の目安【2026年版】
※本記事にはプロモーション(広告)が含まれています。
「副業で使ったスマホ代やパソコン代って、経費にしていいの?」「自宅で作業しているけど、家賃や電気代はどこまで経費になる?」――副業で収入が出始めると、必ずといっていいほど出てくるのが経費の悩みです。
経費を正しく計上できれば、課税される所得が減り、所得税と住民税の負担を合法的に抑えられます。一方で、何でもかんでも経費にしてしまうと、税務調査で否認されて追徴課税を受けるリスクもあります。大切なのは「どこまでが経費として認められるのか」という線引きを理解しておくことです。
この記事では、会社員の副業や個人事業主が経費にできるものを勘定科目別の一覧で整理し、経費にできないもの、自宅家賃やスマホ代の家事按分の計算方法、パソコンなど高額な備品の処理、領収書の保存ルールまで、初めての人でも判断に迷わないようにまとめました。
- 経費として認められるかを判断する3つの基準
- 副業で経費にできるもの・できないものの一覧
- 家賃・電気代・スマホ代の家事按分の計算方法と考え方
- パソコンなど高額な備品の処理(10万円・20万円・40万円の基準)
- 経費計上でいくら節税できるかの目安と、税務調査で否認されないコツ
- そもそも経費とは?認められるかを判断する3つの基準
- 副業で経費にできるもの一覧【勘定科目別】
- 経費にできないもの・注意が必要なもの
- 家事按分とは?家賃・電気代・スマホ代の計算方法
- パソコンなど高額な備品はどう処理する?金額別の基準
- 経費を計上するといくら節税できる?
- 領収書・レシートの保存ルールと電子帳簿保存法
- 副業の経費でよくある計上ミス5選
- 経費管理をラクにする3ステップ
- 税務調査で否認されないための5つのポイント
- 確定申告書で経費はどう書く?
- 副業の種類別|よくある経費の例
- 副業の経費に関するよくある質問
- Q. 副業の収入が20万円以下でも経費は計上したほうがいいですか?
- Q. 経費はいくらまで計上できますか?上限はありますか?
- Q. 領収書をなくしてしまった場合はどうすればいいですか?
- Q. 家族名義のクレジットカードで支払ったものは経費になりますか?
- Q. 副業を始める前に買ったパソコンは経費になりますか?
- Q. 副業で使うために買った本や勉強代はすべて経費になりますか?
- Q. 経費を計上しすぎて赤字になっても大丈夫ですか?
- Q. 副業の打ち合わせで使ったカフェ代は経費になりますか?
- Q. 白色申告でも経費は計上できますか?
- まとめ|副業の経費は「説明できるか」で判断しよう
そもそも経費とは?認められるかを判断する3つの基準
経費(税法上は「必要経費」)とは、副業や事業で収入を得るために直接かかった費用のことです。売上から経費を差し引いた金額が「所得」となり、この所得に対して所得税や住民税がかかります。
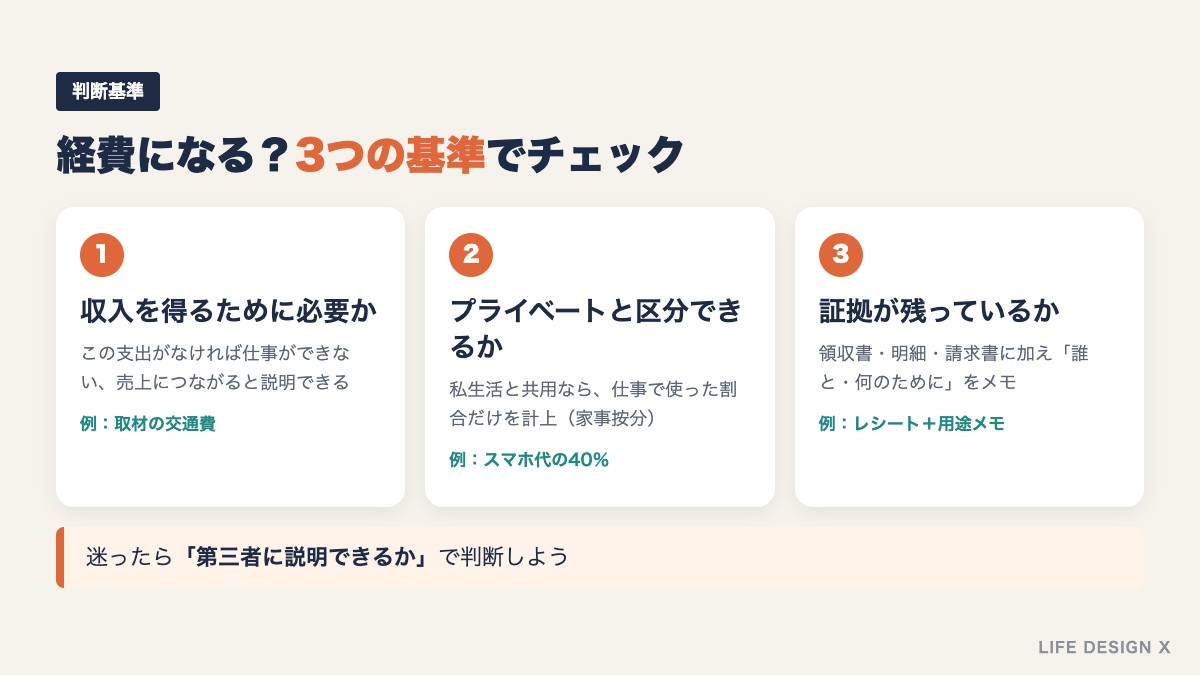
経費になるかどうかは、支出の「名目」ではなく「目的」で決まります。同じカフェ代でも、打ち合わせのためなら経費になり得ますが、休日のリラックスのためなら経費にはなりません。判断に迷ったら、次の3つの基準に当てはめて考えてみましょう。
基準1:その支出は収入を得るために必要だったか
最も重要なのが、支出と売上の関係です。「この支出がなければ、この仕事はできなかった」「この支出によって売上が生まれる可能性がある」と説明できるものは経費になり得ます。反対に、仕事とのつながりを説明できないものは経費にできません。
基準2:プライベートとの区分が明確か
副業では、仕事とプライベートの両方で使うものが多くあります。スマホや自宅の電気代などは、仕事で使った分だけを経費にする「家事按分」が必要です。全額を経費にできるのは、仕事専用で使っているものに限られます。
基準3:証拠(領収書・記録)が残っているか
経費として計上するには、支出の事実を証明する領収書やレシート、請求書、利用明細などの記録が必要です。証拠がないと、税務署から経費として認められない可能性があります。あわせて「誰と、何のために」といったメモを残しておくと、説明の根拠になります。
副業で経費にできるもの一覧【勘定科目別】
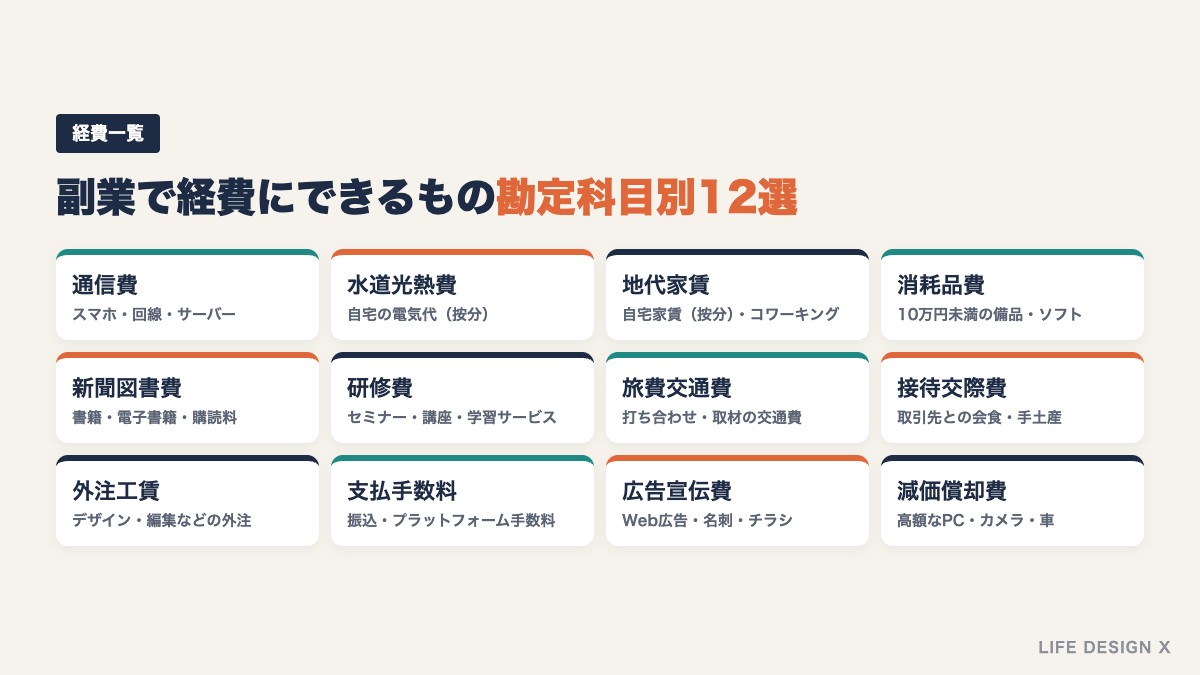
副業で経費にできる代表的な支出を、確定申告で使う勘定科目ごとにまとめました。会計ソフトで入力するときにも、この分類を参考にしてください。
| 勘定科目 | 経費にできるものの例 |
|---|---|
| 通信費 | スマホ代・インターネット回線料(按分)、郵送料、サーバー代・ドメイン代 |
| 水道光熱費 | 自宅の電気代(按分)、仕事場の水道・ガス代 |
| 地代家賃 | 自宅兼事務所の家賃(按分)、コワーキングスペースやレンタルオフィスの利用料 |
| 消耗品費 | 10万円未満のパソコン周辺機器、文房具、ソフトウェア、プリンターのインク |
| 新聞図書費 | 仕事に関連する書籍、雑誌、電子書籍、有料ニュースサイトの購読料 |
| 研修費 | 仕事に関連するセミナー・講座の受講料、オンライン学習サービス |
| 旅費交通費 | 打ち合わせや取材のための電車・バス・タクシー代、出張の宿泊費 |
| 接待交際費 | 取引先との会食代、取引先への手土産・お中元・お歳暮 |
| 会議費 | 打ち合わせ時のカフェ代、会議室のレンタル料 |
| 広告宣伝費 | Web広告、SNS広告、名刺・チラシの作成費 |
| 外注工賃 | デザインや記事作成、動画編集などを他の人に依頼した費用 |
| 支払手数料 | 振込手数料、クラウドソーシングやECモールの手数料、決済手数料 |
| 荷造運賃 | 商品の発送にかかる送料、梱包資材 |
| 減価償却費 | 高額なパソコンやカメラ、車などを耐用年数に応じて分割計上した額 |
| 租税公課 | 個人事業税、印紙税、事業用資産の固定資産税(按分) |
| 雑費 | 上記に当てはまらない少額の費用 |
最近増えている「AIツール・サブスク」の扱い
ChatGPTやClaudeなどの生成AI、画像編集ソフト、会計ソフト、クラウドストレージといった月額制のサービスも、仕事で使っていれば経費にできます。勘定科目は「通信費」や「支払手数料」「消耗品費」などが使われますが、毎年同じ科目で処理していれば問題ありません。プライベートでも使っている場合は、利用割合に応じて按分しましょう。AIツールを業務に取り入れる方法は、「AI業務効率化の始め方|中小企業・個人事業主が成果を出す7ステップ」で詳しく紹介しています。
開業前の準備費用も経費にできる
副業を始める前に購入した書籍、受講したスクール、名刺の作成費なども、事業を始めるために特別に支出したものであれば「開業費」として計上できます。開業費は繰延資産として扱われ、開業した年に一括で経費にすることも、数年に分けて経費にすることも可能です。開業届の出し方については、「副業の開業届の出し方|会社員が損しない書き方・e-Tax提出手順」で解説しています。
なお、副業を法人化して会社を設立する場合は、定款の認証手数料や登録免許税など、会社設立のためにかかった費用を「創立費」として計上できます。会社設立の書類作成は、オンラインのサービスを利用すると自分でも進めやすくなります。

PR:弥生のかんたん会社設立
経費にできないもの・注意が必要なもの
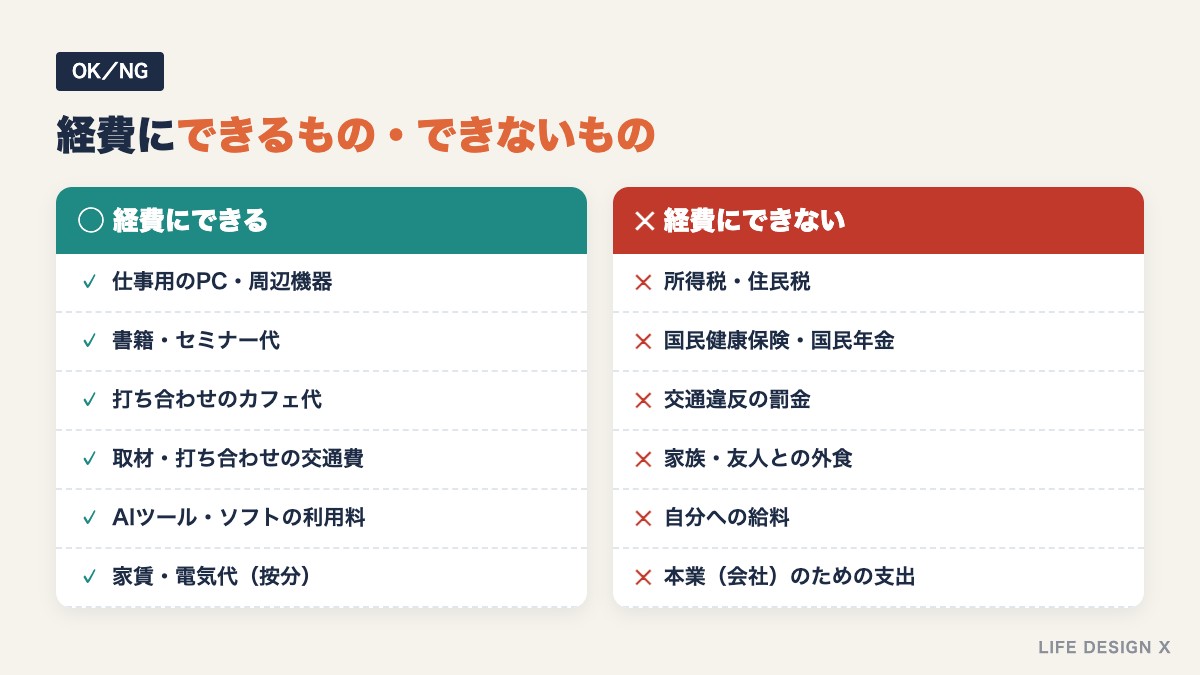
次のような支出は、副業に関係しているように見えても原則として経費にできません。うっかり計上してしまわないよう注意しましょう。
| 経費にできないもの | 理由・代わりの扱い |
|---|---|
| 所得税・住民税 | 所得に対してかかる税金のため経費にならない |
| 国民健康保険料・国民年金保険料 | 経費ではなく「社会保険料控除」で差し引く |
| 交通違反の罰金・延滞税 | 法令違反などによる支出は経費にならない |
| 家族との食事代・プライベートの飲食代 | 仕事との関連性がない |
| 自分自身への給料 | 個人事業主は自分に給料を払えない |
| 同居家族への家賃・給料 | 生計を一にする親族への支払いは原則経費にならない(青色事業専従者給与などの例外あり) |
| 本業(会社員の仕事)のための支出 | 副業の収入とは関係がない |
| 医療費・スポーツジムの会費 | 個人的な支出。医療費は「医療費控除」の対象 |
判断が分かれやすい「グレーゾーン」の支出
スーツや洋服、美容院代などは、原則として個人的な支出とみなされます。ただし、動画配信者が撮影専用に使う衣装や、モデル業のための特別な衣装など、仕事でしか使わないことを説明できるものは経費になる余地があります。また、カフェでの作業代も、仕事のために利用したことを説明できれば会議費や雑費として認められることがあります。グレーゾーンの支出ほど、用途を記録しておくことが大切です。
本業と副業の境界にも注意
会社員の場合、本業で使うものを副業の経費に含めてしまうミスがよくあります。たとえば、会社の通勤定期代や、会社の業務用に買った書籍は副業の経費にはできません。「その支出は副業の売上につながっているか」を常に確認しましょう。
家事按分とは?家賃・電気代・スマホ代の計算方法
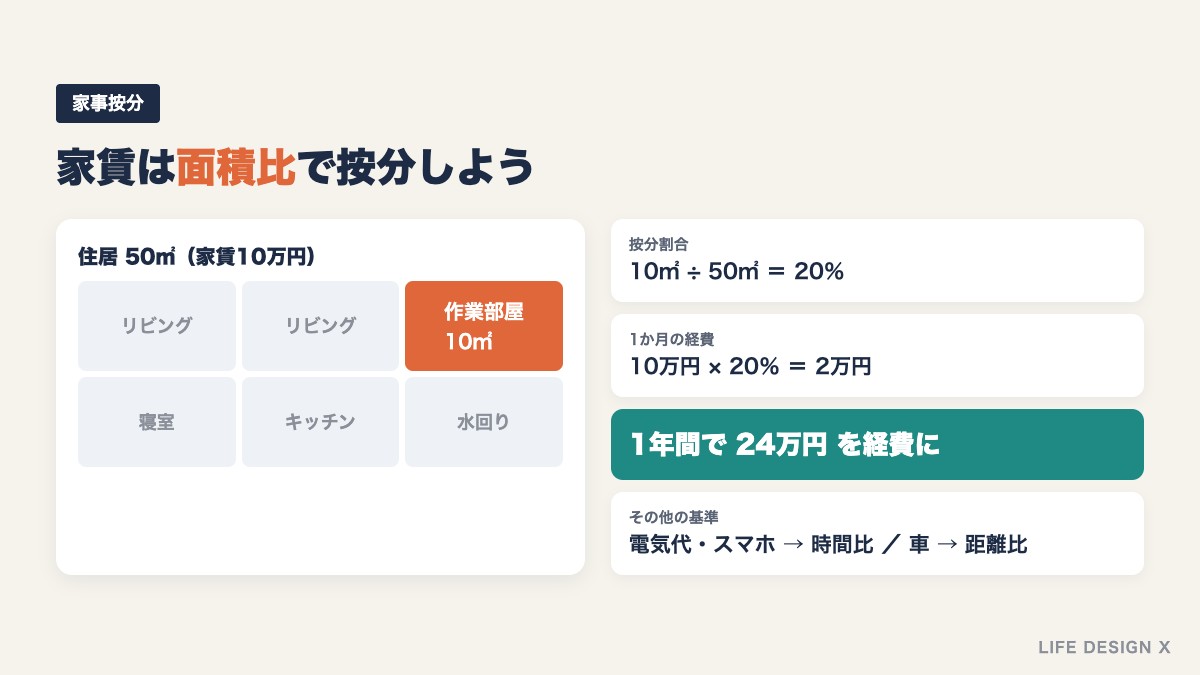
家事按分とは、仕事とプライベートの両方で使っている支出を、仕事で使った割合に応じて分ける方法です。自宅で副業をしている人にとって、最も節税効果が大きいのがこの家事按分です。
家事按分の基本的な考え方
按分の割合に法律で決まった数字はありません。「なぜその割合にしたのか」を合理的に説明できることが重要です。一般的には、次のような基準で割合を決めます。
| 支出 | 按分の基準 | 計算の考え方の例 |
|---|---|---|
| 家賃 | 仕事で使う面積 | 作業部屋の床面積 ÷ 住居全体の床面積 |
| 電気代 | 仕事で使う時間 | 1日のうち作業している時間 ÷ 在宅時間 |
| スマホ代 | 仕事で使う時間・回数 | 仕事の通話・作業時間 ÷ 全体の利用時間 |
| インターネット回線 | 仕事で使う時間 | 作業時間 ÷ 全体の利用時間 |
| 車(ガソリン代・保険料など) | 仕事で走った距離 | 仕事での走行距離 ÷ 総走行距離 |
家賃の按分を計算してみよう
たとえば、家賃10万円・床面積50平方メートルの部屋に住んでいて、そのうち10平方メートルの部屋を副業の作業専用スペースとして使っている場合を考えます。
- 按分割合:10平方メートル ÷ 50平方メートル = 20%
- 1か月の経費:10万円 × 20% = 2万円
- 1年間の経費:2万円 × 12か月 = 24万円
リビングの一角で作業している場合は、面積比にさらに作業時間の割合を掛け合わせるなど、実態に合わせて計算します。
スマホ代と電気代の按分例
スマホ代が月8,000円で、1日の利用時間のうち約4割を副業の連絡や作業に使っている場合、8,000円 × 40% = 3,200円が1か月の経費になります。電気代の場合、たとえば在宅している時間が1日14時間で、そのうち副業の作業が4時間なら、約28%を目安に按分します。エアコンやパソコンの消費電力を考慮して、作業部屋の使用分をより細かく計算する方法もあります。
いずれの場合も、1週間ほど実際の利用時間を記録してみると、根拠のある割合を決めやすくなります。
按分割合を決めるときの注意点
副業の場合、本業の勤務時間を考えると、自宅での仕事の割合はそれほど高くならないのが普通です。按分割合を高く設定しすぎると、税務調査で説明を求められたときに否認される可能性があります。作業時間の記録や間取り図など、根拠となる資料を残しておきましょう。また、一度決めた按分割合は、利用状況が変わらない限り毎年同じ基準で計算するのが基本です。
パソコンなど高額な備品はどう処理する?金額別の基準
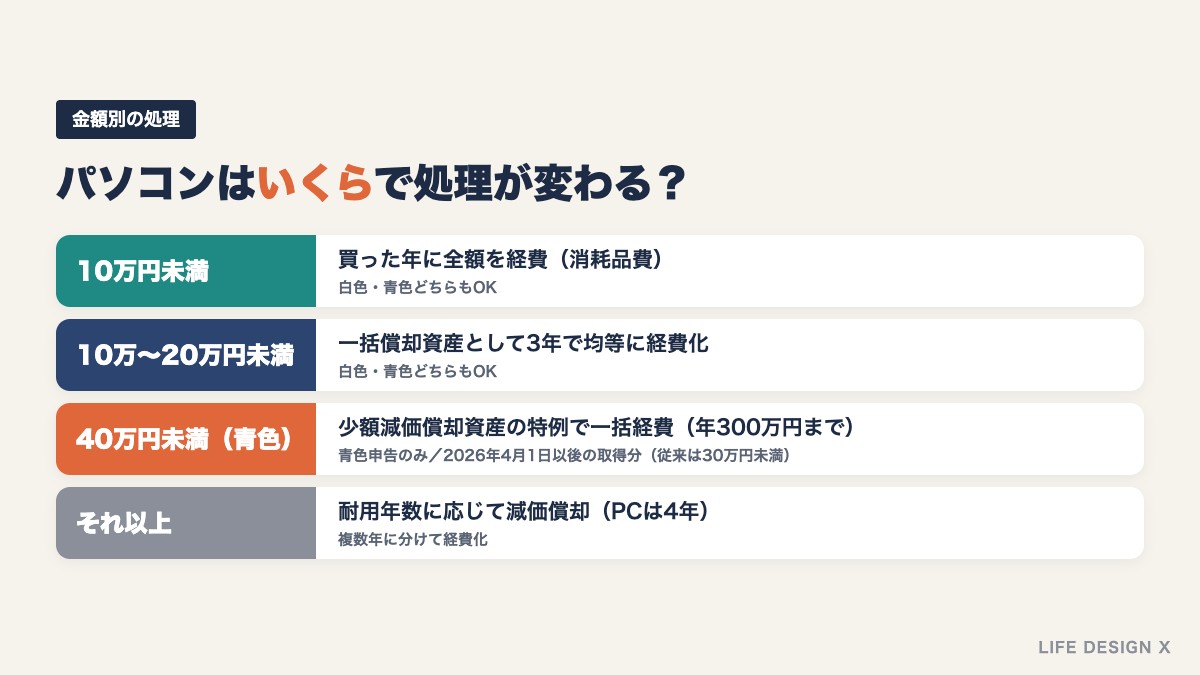
パソコンやカメラなど、長く使う高額な備品は、購入金額によって経費の計上方法が変わります。2026年は制度改正もあったため、最新の基準を確認しておきましょう。
| 購入金額(1点あたり) | 処理方法 | 対象者 |
|---|---|---|
| 10万円未満 | 購入した年に全額を経費(消耗品費) | すべての人 |
| 10万円以上20万円未満 | 一括償却資産として3年で均等に経費化、または下の特例 | すべての人 |
| 40万円未満(2026年4月1日以後の取得) | 少額減価償却資産の特例で、購入した年に全額を経費(年間合計300万円まで) | 青色申告をしている人 |
| 上記以外 | 耐用年数に応じて減価償却 | すべての人 |
令和8年度の税制改正で、青色申告をしている個人事業主などが使える「少額減価償却資産の特例」の上限が、2026年4月1日以後に取得したものから30万円未満から40万円未満に引き上げられました。特例の適用期限も2029年3月31日まで延長されています。
たとえば35万円のパソコンを購入した場合、白色申告では原則として耐用年数(パソコンは4年)にわたって減価償却しますが、青色申告なら購入した年に全額を経費にできます。高額な機材を買う予定がある人ほど、青色申告のメリットは大きくなります。
なお、パソコンをプライベートでも使っている場合は、経費にできる金額も家事按分が必要です。
経費を計上するといくら節税できる?
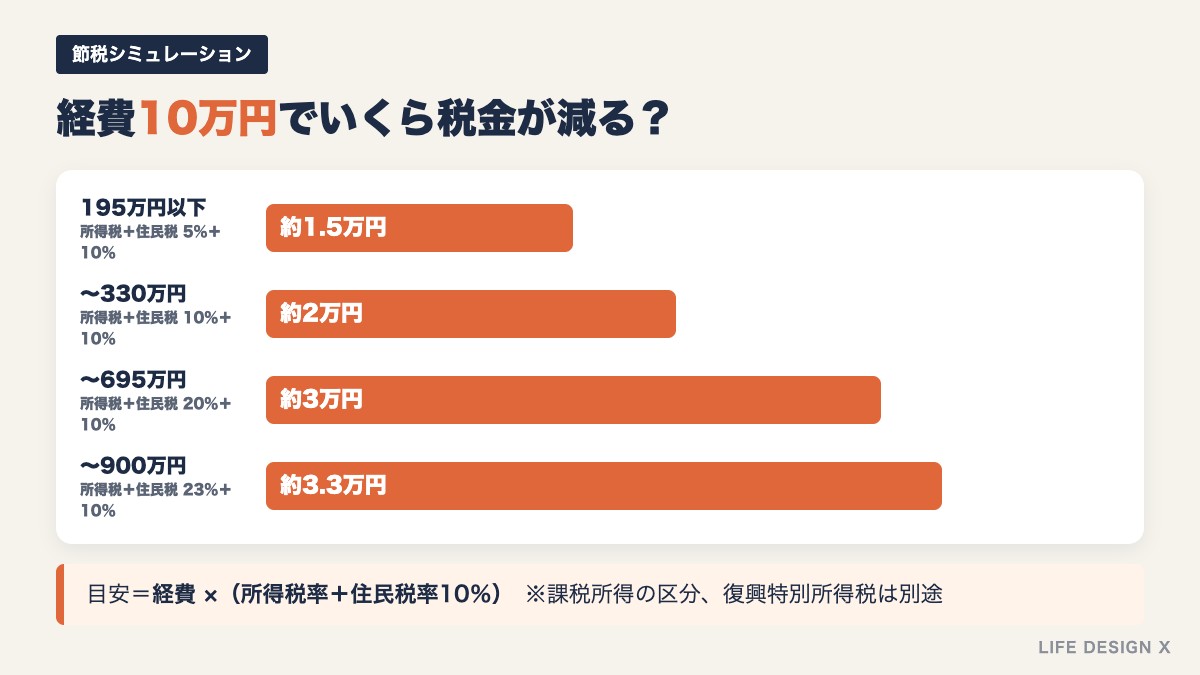
経費を計上すると、その分だけ所得が減り、所得にかかる税金が少なくなります。節税額の目安は「経費の額 × (所得税率+住民税率10%)」で計算できます。
| 課税される所得金額 | 所得税率 | 住民税率 | 経費10万円あたりの節税額の目安 |
|---|---|---|---|
| 195万円以下 | 5% | 10% | 約1.5万円 |
| 195万円超〜330万円以下 | 10% | 10% | 約2万円 |
| 330万円超〜695万円以下 | 20% | 10% | 約3万円 |
| 695万円超〜900万円以下 | 23% | 10% | 約3.3万円 |
※所得税には別途、復興特別所得税(所得税額の2.1%)がかかります。
会社員の副業の場合、本業の給与と副業の所得を合算して税率が決まるため、本業の年収が高い人ほど1円あたりの節税効果が大きくなります。たとえば課税所得が500万円の会社員が、副業で年間30万円の経費を計上した場合、約9万円の税金を抑えられる計算です。
ただし、「節税のためにお金を使う」のは本末転倒です。10万円の経費を使っても、戻ってくる税金は数万円にすぎません。必要なものを必要なときに購入し、漏れなく計上することが正しい節税の考え方です。
領収書・レシートの保存ルールと電子帳簿保存法
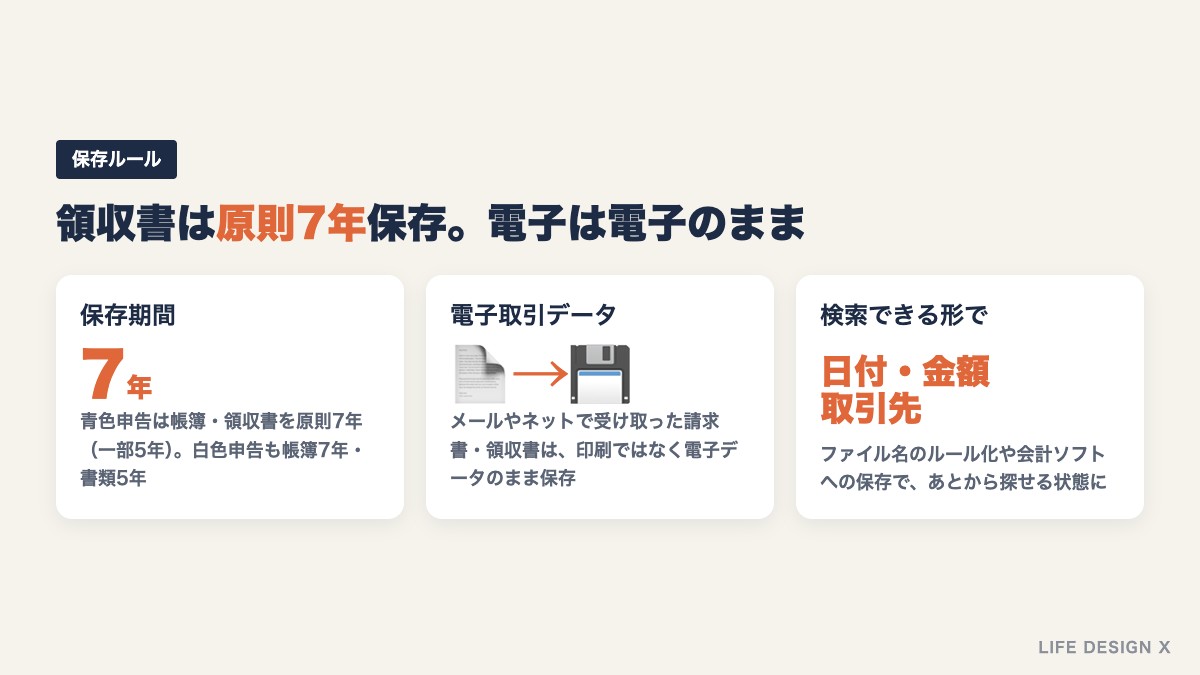
保存期間は原則7年
確定申告で経費を計上した場合、帳簿や領収書などの書類を一定期間保存する義務があります。青色申告の場合、帳簿や領収書は原則として7年間(一部の書類は5年間)の保存が必要です。白色申告でも、帳簿は7年、領収書などの書類は5年の保存が求められます。
電子で受け取った領収書は電子のまま保存
ネットショップの購入履歴、メールで届いた請求書、クラウドサービスの利用明細など、電子データで受け取った取引情報は、電子帳簿保存法にもとづき電子データのまま保存することが原則です。紙に印刷しただけの保存は認められない点に注意しましょう。保存する際は、「取引日」「取引金額」「取引先」で検索できるようにしておく必要があります。売上高が一定規模以下の個人事業主は、税務調査の際にデータを提示できるようにしておけば検索要件が不要になる緩和措置もあります。
おすすめの管理方法
- 事業用の銀行口座とクレジットカードを作り、プライベートの支出と分ける
- 会計ソフトと口座・カードを連携して、取引を自動で取り込む
- 紙のレシートはスマホで撮影して会計ソフトに保存する
- 電子の領収書は「年月_取引先_金額」のようなルールでファイル名をつけて保存する
- 月に一度、まとめて記帳する日を決めておく
副業の経費でよくある計上ミス5選
経費のルールを知っていても、実際の記帳では思わぬミスが起こりがちです。初めて確定申告をする副業会社員に多いミスをまとめました。
ミス1:経費の計上漏れ
最も多いのが、そもそも経費を計上し忘れるケースです。特に、クレジットカードで自動引き落としされているサブスクリプションの利用料、ECモールやクラウドソーシングで差し引かれている手数料、振込手数料などは見落とされがちです。売上が手数料差し引き後の金額で入金されている場合は、売上を総額で計上し、手数料を支払手数料として別に計上するのが正しい処理です。
ミス2:プライベートの支出を全額計上している
スマホ代やインターネット回線料を全額経費にしてしまうケースです。副業専用の回線や端末でない限り、家事按分が必要です。按分をしないまま全額を計上すると、税務調査で修正を求められ、過少申告加算税や延滞税がかかる可能性があります。
ミス3:高額な備品を一括で経費にしている
白色申告の人が20万円を超えるパソコンを購入した年に全額を経費にしてしまうミスもよく見られます。少額減価償却資産の特例は青色申告の人だけが使える制度です。白色申告の場合は、一括償却資産(20万円未満)か、耐用年数に応じた減価償却で処理しましょう。
ミス4:本業の経費を混ぜている
本業の業務で使う書籍や、会社の飲み会の費用などを副業の経費に含めてしまうケースです。会社から精算を受けた費用を、さらに副業の経費として計上するのは二重計上になります。
ミス5:年をまたぐ支出の計上時期を間違えている
経費は、原則として実際に支払った日ではなく、商品やサービスの提供を受けた日(費用が発生した日)の年に計上します。たとえば12月に使ったサービスの料金を翌年1月に支払った場合、その経費は12月の年分に計上するのが原則です。ただし、毎月発生する少額の費用は、継続して支払日で計上していれば認められることもあります。
経費管理をラクにする3ステップ
経費の計上ミスを防ぐには、日々の管理を仕組み化してしまうのが一番の近道です。次の3ステップで環境を整えておきましょう。
ステップ1:お金の流れを事業用とプライベートで分ける
事業用の銀行口座とクレジットカードを1つずつ用意し、副業の売上の入金と経費の支払いはすべてそこで行います。これだけで、どの支出が経費なのかが一目で分かるようになります。
ステップ2:会計ソフトで自動化する
クラウド会計ソフトに口座とカードを連携すれば、取引明細が自動で取り込まれ、勘定科目の候補も自動で提案されます。最近はAIが領収書の画像を読み取って仕訳を作成してくれる機能も一般的になっており、手入力の手間は大幅に減っています。
\ 経費の入力、まだ手作業でやっていませんか? /
口座やクレジットカードを連携すれば、取引が自動で取り込まれて仕訳の候補まで提案してくれるのがクラウド会計ソフトの強みです。「マネーフォワード クラウド確定申告」なら、日々の経費管理から確定申告書の作成、e-Taxでの提出までまとめて進められます。まずは無料で使い勝手を試してみましょう。

PR:マネーフォワード クラウド確定申告
ステップ3:月1回の見直しを習慣にする
月に一度、取り込まれた取引を確認し、按分が必要なものや計上漏れがないかをチェックします。1回あたり30分程度でも、年末にまとめて作業するより正確で、確定申告の直前に慌てることもなくなります。
税務調査で否認されないための5つのポイント
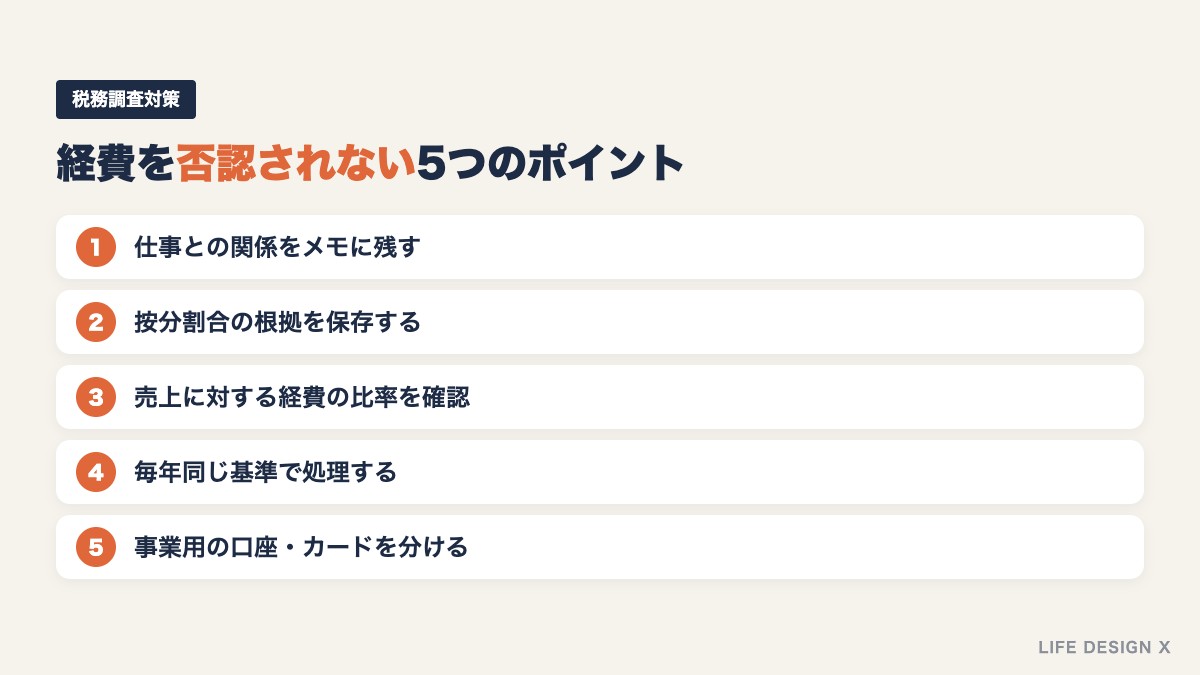
副業の経費で特に指摘されやすいのは、按分割合が高すぎるケースや、プライベートの支出が混ざっているケースです。次の5つを意識しておけば、安心して経費を計上できます。
- 仕事との関係を説明できるようにする:領収書の余白やメモに「誰と」「何の目的で」を書き残す
- 按分割合の根拠を残す:作業時間の記録、間取り図、走行距離のメモなどを保存する
- 売上に対して経費が多すぎないか確認する:売上の大半が経費になっている年は、特に内容を見直す
- 毎年同じ基準で処理する:勘定科目や按分割合を年によって変えない
- 事業用とプライベートの支払いを分ける:専用の口座・カードを使うだけで、説明の手間が大きく減る
特に、副業で毎年のように赤字を出して本業の給与と損益通算し、税金の還付を受けているケースは、税務署から注目されやすい傾向があります。赤字そのものが悪いわけではありませんが、事業としての実態があるかどうかを説明できるようにしておきましょう。
雑所得と事業所得で変わる経費の扱い
副業の所得区分が「雑所得」の場合でも、必要経費を差し引くことはできます。ただし、雑所得では青色申告特別控除が使えず、赤字が出ても給与所得など他の所得と相殺(損益通算)できません。一方、事業所得であれば、赤字を給与所得と損益通算でき、青色申告なら赤字を翌年以降3年間繰り越すこともできます。副業を継続的に育てていくなら、帳簿をつけて事業としての実態をつくり、事業所得として申告できる状態を目指しましょう。
確定申告書で経費はどう書く?
経費は、確定申告のときに提出する決算書の中で報告します。白色申告の場合は「収支内訳書」、青色申告の場合は「青色申告決算書」に、勘定科目ごとの年間合計額を記入します。家事按分をした支出は、按分後の金額を記入し、青色申告決算書では按分の内訳を記載する欄もあります。
会計ソフトを使っていれば、日々の取引を入力するだけで決算書が自動で作成され、そのままe-Taxで提出できます。手書きやExcelで管理する場合は、月ごとに勘定科目別の集計表をつくっておくと、年末の作業が格段に楽になります。
なお、会社員の場合は、本業の源泉徴収票の内容と副業の決算書の内容をあわせて確定申告書を作成します。住民税の徴収方法を「自分で納付(普通徴収)」にしたい人は、確定申告書の第二表で選択するのを忘れないようにしましょう。
\ 決算書づくりを自動化して、確定申告をラクに /
勘定科目ごとの集計や青色申告決算書・収支内訳書の作成を手作業で行うのは大変です。会計ソフトに日々の取引を入力しておけば、決算書は自動で作成されます。副業の確定申告を効率化したい人は、マネーフォワード クラウド確定申告を無料で試してみてください。
PR:マネーフォワード クラウド確定申告
副業の種類別|よくある経費の例
最後に、人気の副業ごとに経費にしやすい支出をまとめました。自分の副業に近いものを参考にしてください。
| 副業の種類 | 主な経費の例 |
|---|---|
| Webライター | パソコン、書籍・資料代、取材の交通費、AIツールや校正ツールの利用料、通信費 |
| ブログ・アフィリエイト | サーバー代、ドメイン代、有料テーマ、商品レビューのための購入費、SEOツール |
| 動画編集・YouTuber | 編集ソフト、カメラ・マイク・照明、撮影用の小道具、BGM素材の購入費 |
| Webデザイナー | デザインソフト、フォントや素材のライセンス料、ペンタブレット、外部モニター |
| ネットショップ・物販 | 仕入れ代、送料、梱包資材、ECモールの手数料、在庫の保管料 |
| オンライン講師・コンサル | Web会議ツール、配信機材、セミナー受講料、集客のための広告費 |
副業から本格的な独立を考えている人は、「ひとり起業の始め方|会社員から失敗せずに独立する7ステップ」もあわせて読んでみてください。
副業の経費に関するよくある質問
Q. 副業の収入が20万円以下でも経費は計上したほうがいいですか?
会社員の場合、副業の所得(売上−経費)が年間20万円以下なら、所得税の確定申告は原則不要です。ただし、住民税の申告は必要になります。経費を正しく計上すれば住民税も少なくなるため、帳簿と領収書はきちんと残しておきましょう。
Q. 経費はいくらまで計上できますか?上限はありますか?
経費そのものに上限はありません。仕事のために必要な支出であれば、金額にかかわらず計上できます。ただし、売上に対して経費が極端に多い場合は、内容の説明を求められることがあります。個人事業主の接待交際費にも法人のような上限はありませんが、仕事との関係を説明できることが前提です。
Q. 領収書をなくしてしまった場合はどうすればいいですか?
クレジットカードの利用明細や銀行の振込記録、ネットショップの購入履歴などで支出を証明できる場合があります。電車代など領収書が出ないものは、日付・区間・金額・目的を記録した出金伝票で代用できます。ただし、証拠が弱いものほど否認されるリスクが高まるため、日頃から保存を習慣にしましょう。
Q. 家族名義のクレジットカードで支払ったものは経費になりますか?
実際に自分の副業のために使ったものであれば、経費にできる場合があります。ただし、誰がどの仕事のために支払ったのかが分かりにくくなるため、できるだけ自分名義の事業用カードで支払うのがおすすめです。
Q. 副業を始める前に買ったパソコンは経費になりますか?
もともとプライベートで使っていたパソコンを副業でも使い始めた場合は、事業に使い始めた時点の価値をもとに減価償却し、仕事で使う割合に応じて経費にできる可能性があります。計算が複雑になるため、会計ソフトのサポートや税理士に確認すると安心です。
Q. 副業で使うために買った本や勉強代はすべて経費になりますか?
副業の業務に直接関係する知識やスキルを身につけるための書籍・セミナー代は経費にできます。一方、資格の取得そのものが目的の講座や、将来の転職のための勉強、趣味の本などは、副業との関係が説明しにくいため経費にできない可能性があります。「この知識を使って、どの仕事の売上につなげているか」を説明できるかがポイントです。
Q. 経費を計上しすぎて赤字になっても大丈夫ですか?
実態にもとづいた経費で赤字になるのは問題ありません。事業所得であれば、赤字を給与所得と損益通算して税金の還付を受けられる場合もあります。ただし、売上がほとんどないのに毎年赤字が続いている場合は、事業としての実態を疑われることがあります。
Q. 副業の打ち合わせで使ったカフェ代は経費になりますか?
取引先やクライアントとの打ち合わせで利用したカフェ代は、会議費として経費にできます。一人で作業するためにカフェを利用した場合も、仕事のための場所代として説明できれば経費にできる場合があります。レシートに「〇〇社と打ち合わせ」「記事執筆の作業」などとメモを残しておきましょう。
Q. 白色申告でも経費は計上できますか?
はい、白色申告でも経費は計上できます。ただし、青色申告のような最大65万円の特別控除や、40万円未満の備品を一括で経費にできる特例、赤字の繰越しなどは使えません。副業の収入が増えてきたら、青色申告への切り替えを検討しましょう。
まとめ|副業の経費は「説明できるか」で判断しよう
最後に、この記事のポイントを振り返ります。
- 経費になるかは「収入を得るために必要か」「プライベートと区分できるか」「証拠があるか」で判断する
- スマホ代や家賃など、仕事と私生活の両方で使うものは家事按分して経費にする
- 税金、社会保険料、罰金、プライベートの飲食代、本業のための支出は経費にならない
- 10万円以上の備品は金額によって処理が変わる。青色申告なら2026年4月以後の取得分は40万円未満まで一括経費にできる
- 節税額の目安は「経費 × (所得税率+住民税率10%)」。節税目的の無駄遣いは逆効果
- 領収書は原則7年保存。電子で受け取ったものは電子のまま保存する
経費のルールは一見複雑に思えますが、「この支出を第三者に説明できるか」という視点を持てば、ほとんどのケースで迷わず判断できます。まずは事業用の口座とカードを分け、会計ソフトで毎月記帳する習慣をつくるところから始めてみてください。
\ 今日から経費管理を始めよう /
経費を漏れなく、正しく計上するいちばんの近道は、記帳を仕組み化することです。事業用の口座・カードを用意したら、会計ソフトと連携して、毎月の記帳を習慣にしていきましょう。
PR:マネーフォワード クラウド確定申告
※本記事は2026年9月時点の制度にもとづいて作成しています。税制は改正されることがあるため、最新情報は国税庁のサイトや税理士などの専門家にご確認ください。