国民年金の育児免除とは?2026年10月開始|自営業・フリーランスの保険料が最大13か月免除、対象・申請方法・年金額への影響
「会社員は育休中に社会保険料が免除されるのに、自営業やフリーランスには何もないの?」――そんな声に応える新しい制度が、2026年10月1日から始まりました。国民年金の「育児期間の保険料免除」(育児免除)です。
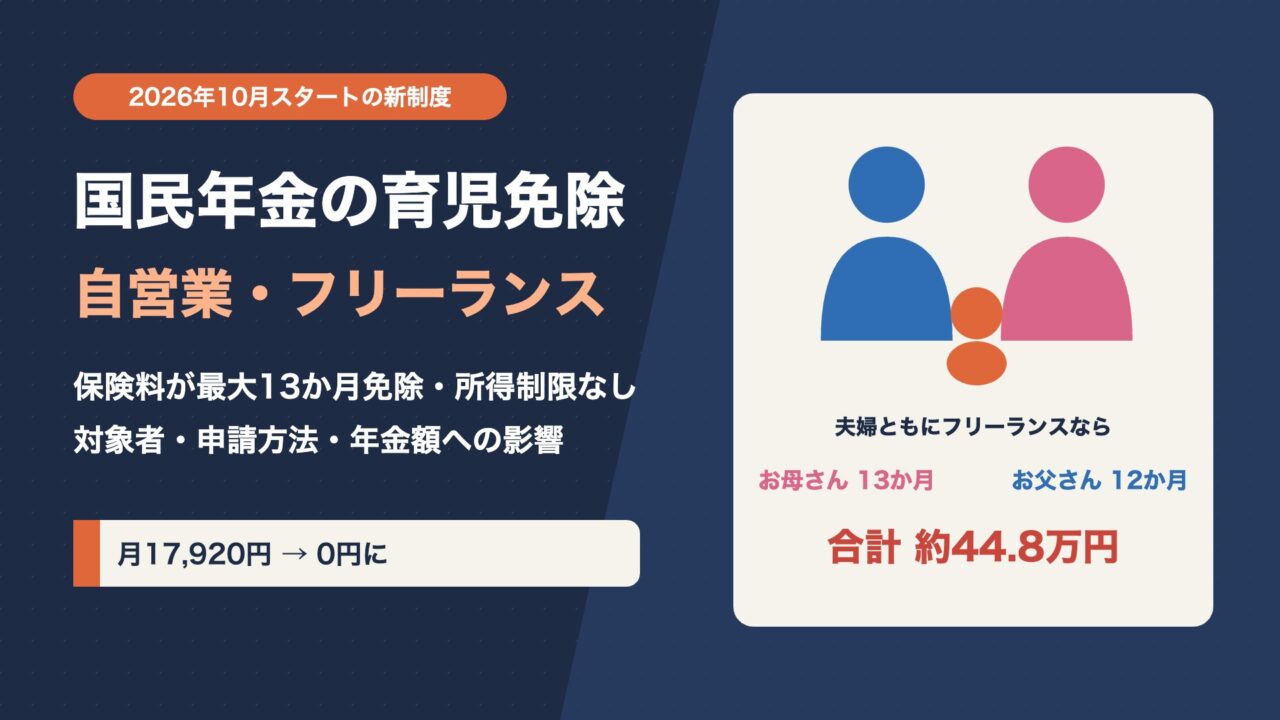
自営業やフリーランス、農業を営む人などの国民年金の第1号被保険者が、1歳になるまでの子を育てている間、国民年金保険料(2026年度は月17,920円)が免除されます。しかも、免除された期間は保険料を納めたものとして将来の年金額に反映されます。所得制限もなく、仕事を休んでいるかどうかも問われません。
すでにある「産前産後期間の免除」と組み合わせると、出産したお母さんは最大13か月、お父さんは最大12か月、保険料が免除されます。夫婦ともに第1号被保険者なら、合計で約44万8,000円の負担が軽くなる計算です。
ただし、この制度は自分で届け出ないと使えないのが原則です。また、2026年10月より前に生まれた子どもでも、1歳になる前であれば対象になります。知らずに保険料を払い続けてしまわないよう、早めに確認しておきましょう。
この記事では、国民年金の育児免除の仕組み、対象になる人・ならない人、免除される期間と金額、年金額への影響、マイナポータルや窓口での申請方法、会社員の育休制度との違い、そして出産前後に自営業・フリーランスがやっておきたい手続きまで、わかりやすく整理しました。
- 2026年10月に始まった国民年金の育児免除の仕組み
- 対象になる人・ならない人(自営業・フリーランス・学生など)
- お母さん13か月・お父さん12か月の免除期間の数え方
- 免除される金額と、将来の年金額への影響
- マイナポータル・窓口・郵送での申請方法と、届出が不要なケース
- 会社員の育休中の保険料免除との違い
- 出産前後に自営業・フリーランスがやっておきたい手続き
Contents
国民年金の育児免除とは?2026年10月1日にスタート
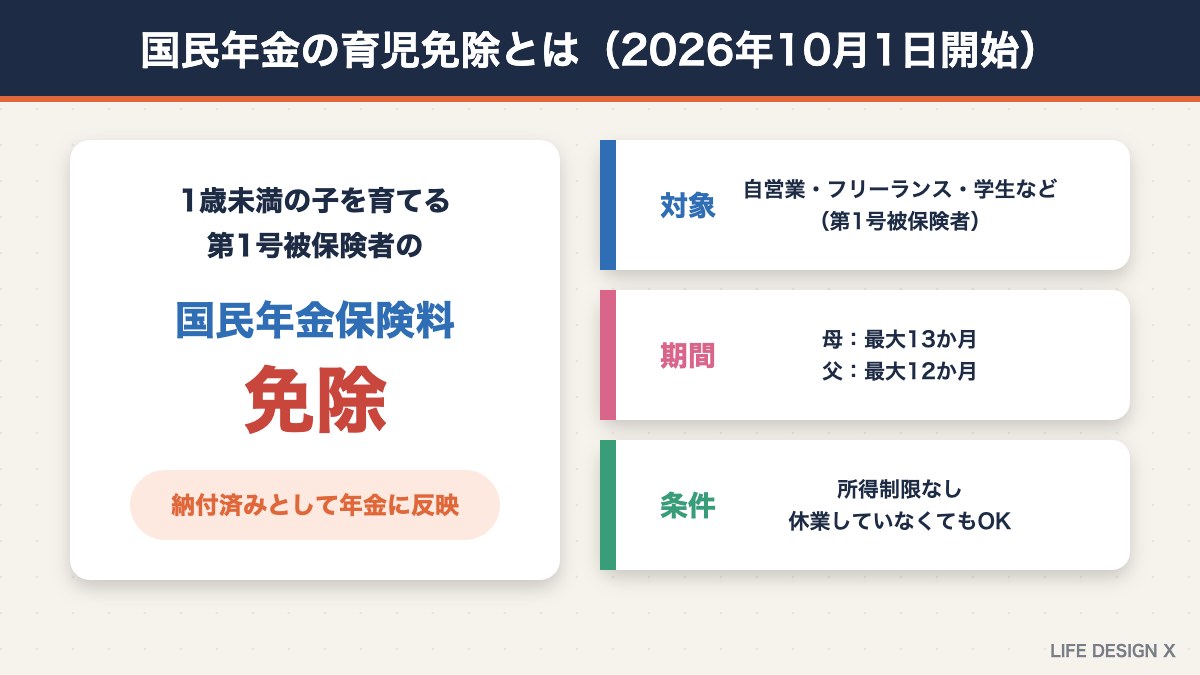
国民年金の育児免除は、1歳未満の子を育てる国民年金の第1号被保険者の保険料を、申請によって免除する制度です。子ども・子育て支援法などの改正によって設けられ、2026年10月1日から始まりました。財源には、2026年4月から医療保険料とあわせて集められている「子ども・子育て支援金」が使われます。
制度のポイントは次のとおりです。
- 対象:1歳になるまでの子を育てている、国民年金の第1号被保険者(実の父母・養父母)
- 免除される期間:子が1歳になるまで(お母さんは産前産後免除とあわせて最大13か月、お父さんは最大12か月)
- 所得制限:なし
- 休業の有無:問わない(仕事を続けていても対象)
- 年金額への反映:保険料を納めたものとして老齢基礎年金に反映
- 手続き:原則として本人の届出が必要
なぜこの制度ができたのか
会社員や公務員(第2号被保険者)は、育児休業を取ると、その間の厚生年金保険料や健康保険料が免除されます。さらに、雇用保険から育児休業給付金も受け取れます。一方、自営業やフリーランスには育児休業という仕組みがなく、出産や育児で収入が減っても、国民年金保険料は払い続ける必要がありました。
2019年4月には、出産前後の4か月間の保険料を免除する「産前産後期間の免除」が始まりましたが、出産後の育児期間は対象外でした。今回の育児免除は、その後の育児期間にも支援を広げるもので、働き方による子育て支援の差を縮めることが目的です。お父さんも対象になるため、夫婦そろって自営業やフリーランスの家庭では、負担軽減の効果がより大きくなります。
対象になる人・ならない人
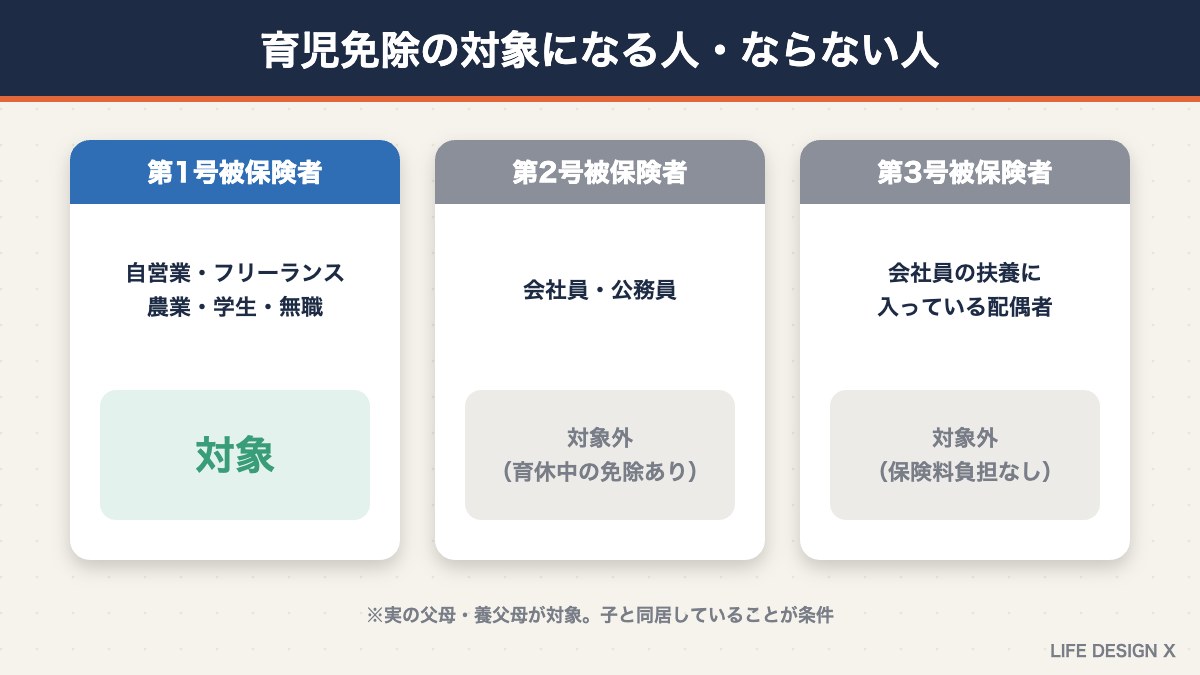
育児免除の対象は、国民年金の第1号被保険者です。第1号被保険者とは、日本に住む20歳以上60歳未満の人のうち、会社員・公務員(第2号)や、その扶養に入っている配偶者(第3号)以外の人のことです。
| 区分 | 主な人 | 育児免除の対象 |
|---|---|---|
| 第1号被保険者 | 自営業、フリーランス、農業・漁業、学生、無職の人など | 対象 |
| 第2号被保険者 | 会社員、公務員 | 対象外(育休中の社会保険料免除がある) |
| 第3号被保険者 | 会社員・公務員に扶養されている配偶者 | 対象外(もともと保険料の負担がない) |
| 任意加入被保険者 | 60歳以降に任意で加入している人など | 対象外 |
対象になる主なケース
- 自営業・フリーランスのお母さんが出産した場合
- 自営業・フリーランスのお父さん(配偶者が会社員でも、専業主婦でも対象)
- 会社を辞めて無職になっているお母さん・お父さん
- 子を育てている学生
- 養子を迎えた養父母(特別養子縁組の監護期間中や、里親として委託を受けている場合も含まれます)
対象になるには、子と親子関係があり、同じ住所で一緒に暮らしていることが条件です。仕事を休んでいる必要はなく、出産後も仕事を続けているフリーランスも対象になります。また、所得制限がないため、収入が多い人でも免除を受けられます。
副業をしている会社員は対象外
会社員として厚生年金に加入しながら副業をしている人は、第2号被保険者のため、育児免除の対象にはなりません。会社員の場合は、育児休業を取ることで厚生年金保険料などが免除される仕組みを使います。反対に、会社を辞めて独立した直後に出産・育児の時期を迎える人は、第1号被保険者に切り替わっているため対象になります。独立の手続きについては副業の開業届の出し方も参考にしてください。
免除される期間:お母さん13か月・お父さん12か月
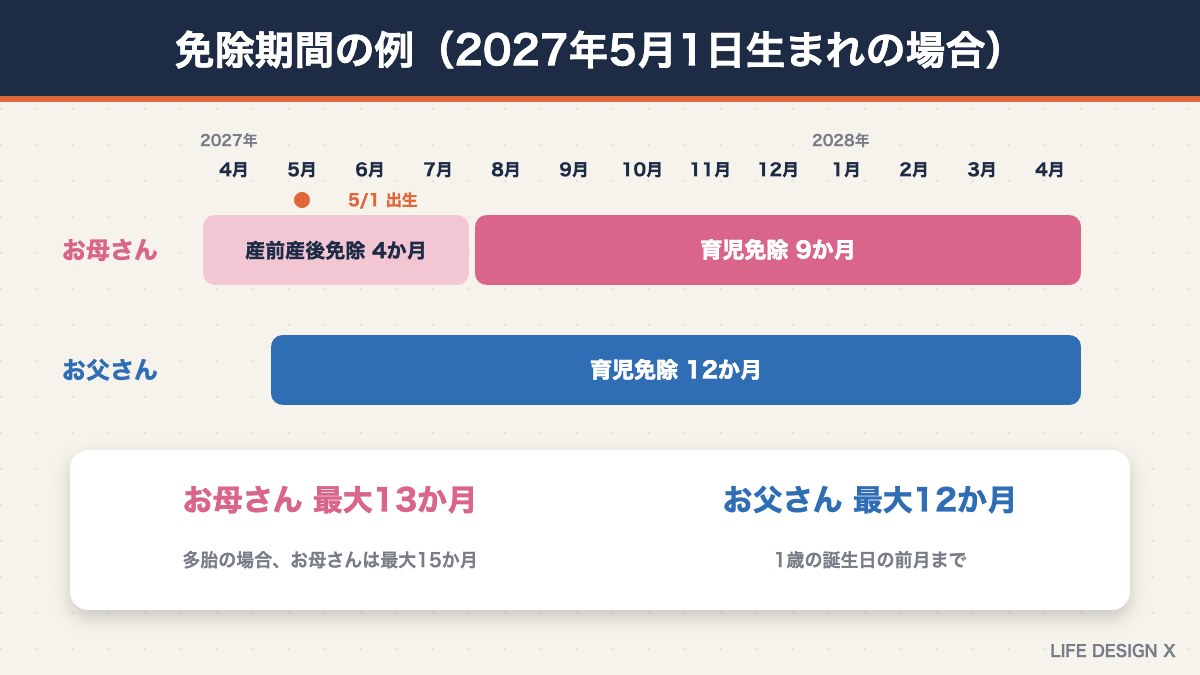
育児免除の期間は、子を養育し始めた月から、子が1歳になる誕生日の前月までが基本です。ただし、お母さんとお父さんで数え方が少し異なります。
| 対象者 | 免除される期間 | 最大の月数 |
|---|---|---|
| 産前産後免除を受けた実母 | 産前産後免除(4か月)が終わった翌月から9か月 | 13か月(産前産後4か月+育児9か月) |
| 実父・養父母 | 養育を始めた月から1歳の誕生日の前月まで | 12か月 |
| 産前産後免除を受けていない実母 | 養育を始めた月から1歳の誕生日の前月まで | 12か月 |
産前産後免除は、出産予定日(または出産日)がある月の前月から4か月間の保険料が免除される制度です(双子以上の多胎妊娠の場合は、出産予定月の3か月前から6か月間)。育児免除は、この産前産後免除が終わったあとに続く形になります。
具体例:2027年5月1日に生まれた場合
夫婦ともにフリーランス(第1号被保険者)で、2027年5月1日に子が生まれた場合の免除期間は、次のようになります。
- お母さん:2027年4月〜7月が産前産後免除(4か月)、2027年8月〜2028年4月が育児免除(9か月)。合計13か月
- お父さん:2027年5月〜2028年4月が育児免除。合計12か月
2026年10月より前に生まれた子どもも対象
制度が始まる前に生まれた子どもでも、2026年10月の時点で1歳になっていなければ対象です。ただし、免除されるのは2026年10月分以降の保険料だけで、それより前の月にさかのぼって免除されることはありません。
たとえば、2026年1月に生まれた子の場合、1歳の誕生日は2027年1月です。免除されるのは、2026年10月〜12月の3か月分になります。目安として、2025年11月以降に生まれた子どもを育てている家庭は対象になる可能性があるため、すぐに確認しましょう。
途中で対象外になった場合
子と別々に暮らすことになった場合など、途中で条件を満たさなくなったときは、速やかに届け出る必要があります。一方、子が1歳の誕生日を迎えて免除期間が終わるときは、届出は必要ありません。免除が終わった翌月からは、通常どおり保険料を納めます。
免除される金額はいくら?夫婦で約44万8,000円
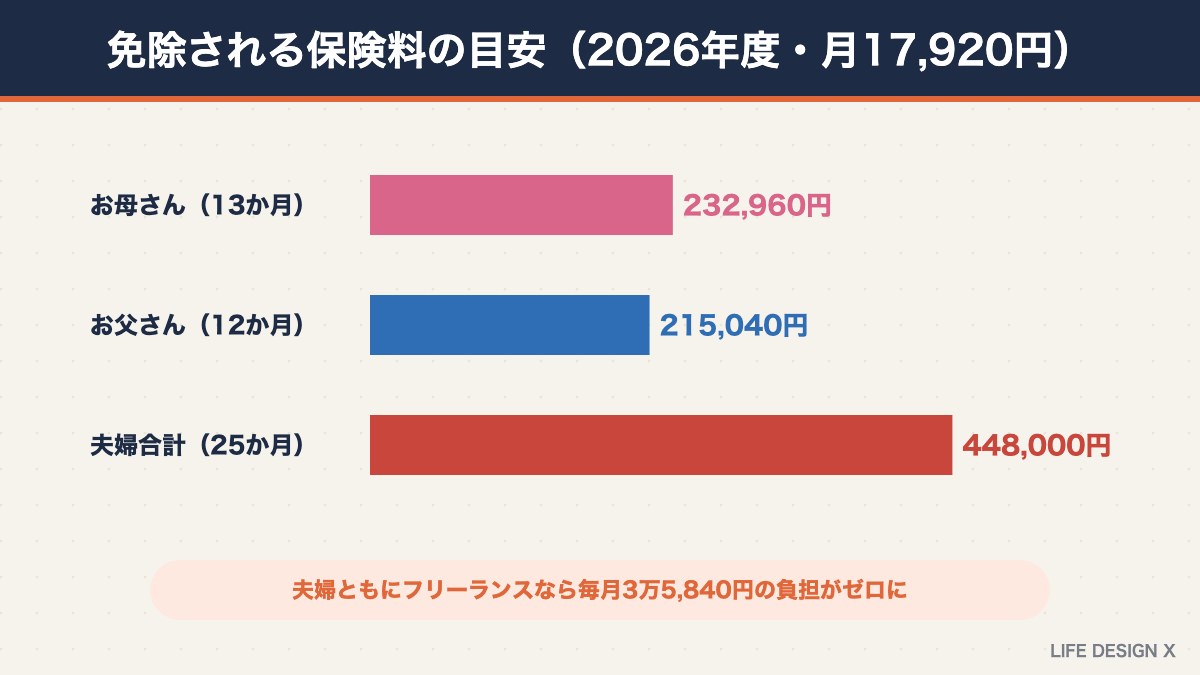
2026年度の国民年金保険料は月17,920円です。免除される金額の目安は次のとおりです。
| 対象者 | 免除される月数 | 免除される金額の目安 |
|---|---|---|
| お母さん(産前産後+育児) | 13か月 | 約23万3,000円(232,960円) |
| お母さん(多胎の場合) | 15か月 | 約26万9,000円(268,800円) |
| お父さん | 12か月 | 約21万5,000円(215,040円) |
| 夫婦合計 | 25か月 | 約44万8,000円(448,000円) |
※2026年度の保険料(月17,920円)で計算した目安です。保険料額は年度ごとに改定されるため、実際の金額は異なる場合があります。
夫婦ともに自営業やフリーランスの家庭では、毎月3万5,840円の保険料が一時的にゼロになります。子育てで支出が増える時期だけに、家計への効果は大きいといえます。
社会保険料控除が減る点には注意
国民年金保険料は、所得税や住民税の計算で社会保険料控除の対象です。保険料が免除されると、その分だけ控除額も減るため、所得税・住民税は少し増えることになります。
たとえば、お母さんの13か月分(232,960円)が免除され、所得税と住民税をあわせた税率が20%の場合、税金は約4万7,000円増える計算です。それでも、保険料の負担が23万円以上減ることに変わりはないため、全体としては大きくプラスになります。確定申告では、実際に納めた保険料の金額だけを社会保険料控除として記入しましょう。控除の考え方は年末調整2026の変更点まとめもあわせてご覧ください。
ケース別:わが家はいくら免除される?
家族の働き方によって、育児免除を受けられる人と金額は変わります。よくある4つのケースで確認してみましょう(2026年度の保険料で計算)。
ケース1:夫婦ともにフリーランス
お母さんは産前産後免除とあわせて13か月、お父さんは12か月が免除されます。合計で約44万8,000円の負担が軽くなり、もっとも効果が大きいケースです。夫婦それぞれが届け出る必要がある点に注意しましょう。
ケース2:夫が自営業、妻が会社員
会社員の妻は、産休・育休中に厚生年金保険料と健康保険料が免除されます。自営業の夫は、育児免除で12か月分・約21万5,000円が免除されます。これまでは夫の保険料はそのままだったため、新しく恩恵を受けられるケースです。
ケース3:夫が会社員、妻がフリーランス
フリーランスの妻は、産前産後免除と育児免除で13か月分・約23万3,000円が免除されます。会社員の夫は、育休を取れば厚生年金保険料などが免除されます。夫婦それぞれの制度で手続きが必要です。
ケース4:妻が出産を機に退職し、無職になった
会社を辞めて夫の扶養に入った場合は、第3号被保険者になるため、もともと保険料の負担はありません。一方、扶養に入らずに第1号被保険者になった場合は、産前産後免除と育児免除の対象になります。退職後の手続きの際に、どちらになるかを確認しておきましょう。
将来の年金は減らない?「納付済み」として扱われる
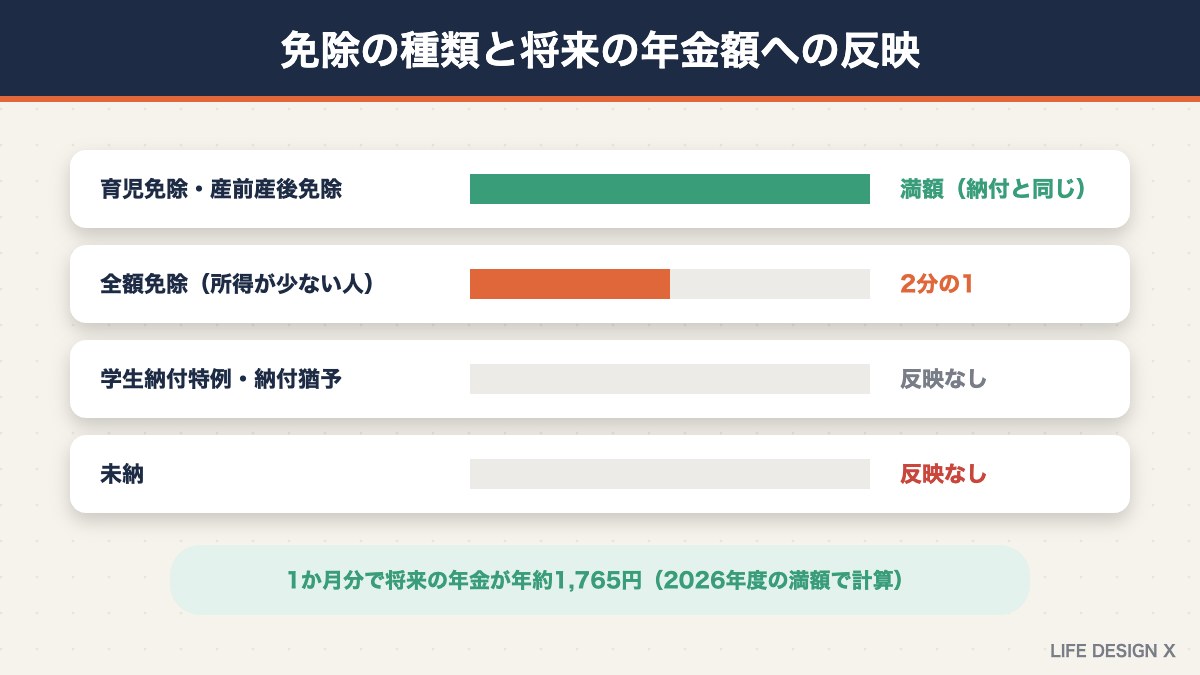
育児免除の大きな特徴は、免除された期間が「保険料を納めた期間」として扱われることです。そのため、将来受け取る老齢基礎年金は、保険料を納めた場合と同じ金額になります。あとから追納する必要もありません。
これは、収入が少ない人向けの通常の免除制度とは大きく違う点です。
| 制度 | 年金額への反映 | 追納 |
|---|---|---|
| 育児免除・産前産後免除 | 納付した場合と同じ(満額) | 不要 |
| 全額免除(所得が少ない人向け) | 納付した場合の2分の1 | 10年以内なら可能 |
| 学生納付特例・納付猶予 | 反映されない | 10年以内なら可能 |
| 未納 | 反映されない | 2年を過ぎると納付できない |
2026年度の老齢基礎年金の満額は年84万7,296円です。これを40年(480か月)で割ると、保険料を1か月納めるごとに、将来の年金は年約1,765円増える計算になります。お母さんの13か月分なら年約2万2,900円、夫婦の25か月分なら年約4万4,100円にあたります。育児免除では、この分の年金が保険料を払わずに確保できることになります。
すでに通常の免除を受けている人も手続きを
所得が少なく、すでに全額免除や納付猶予を受けている人も、原則として育児免除の手続きが別に必要です。通常の全額免除のままだと、年金額は2分の1しか反映されません。育児免除に切り替えれば満額が反映されるため、必ず手続きをしておきましょう。
申請方法:マイナポータル・窓口・郵送
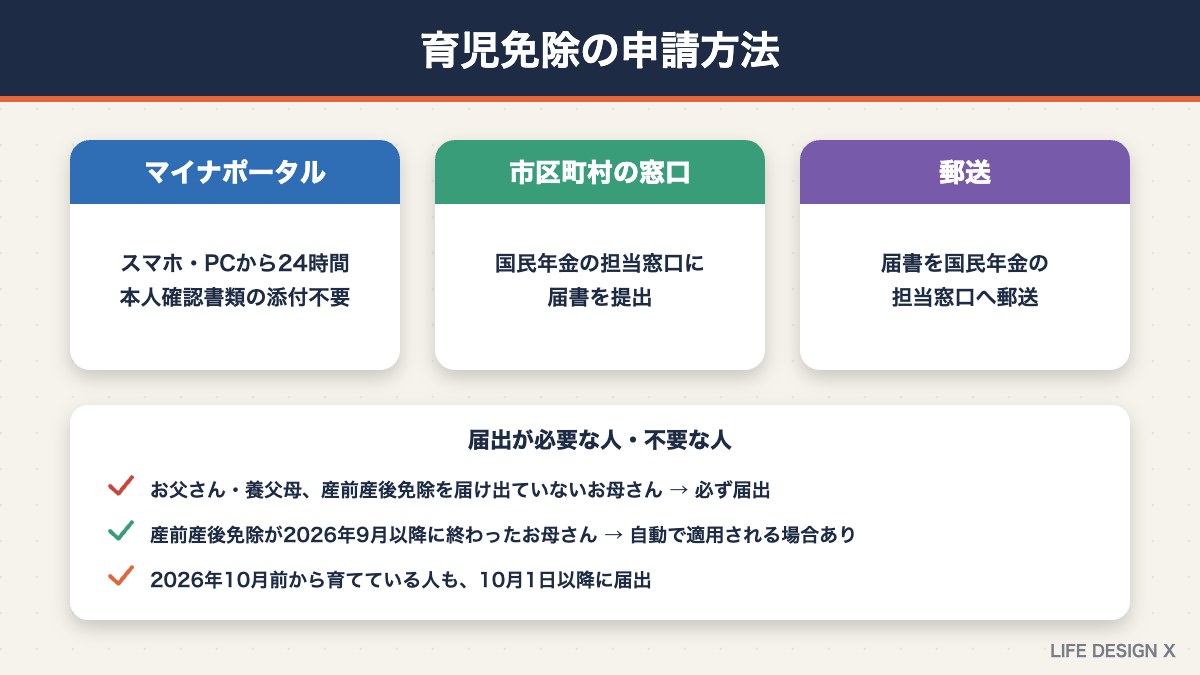
育児免除の届出は、2026年10月1日から受け付けが始まっています。2026年10月より前から子を育てている人も、10月1日以降に届け出る必要があります。届出の方法は次の3つです。
- マイナポータル(電子申請):スマートフォンやパソコンから24時間申請できます。電子申請の場合は、本人確認書類の添付は不要です。
- 市区町村の国民年金の窓口:住んでいる市区町村役場の国民年金担当窓口に、届書を提出します。
- 郵送:届書を市区町村の国民年金担当窓口に郵送します。
窓口や郵送で届け出る場合は、マイナンバーや基礎年金番号がわかるものと、本人確認書類が必要になることがあります。親子関係や同居を確認するための戸籍謄本や住民票は、通常は必要ありません。届書の様式や記入例は、日本年金機構のホームページで確認できます。
マイナポータルで申請する流れ
マイナポータルを使う場合のおおまかな流れは次のとおりです。
- マイナンバーカードを用意し、スマートフォンのマイナポータルアプリなどでログインする
- 「国民年金保険料の育児期間免除」に関する届出を選ぶ
- 子どもの氏名・生年月日など、画面の案内にしたがって必要事項を入力する
- 内容を確認して送信する
窓口に行く必要がなく、子どもが小さい時期でも自宅から手続きできるのがメリットです。申請後は、審査の結果が通知されるまで少し時間がかかるため、早めに届け出ておきましょう。
届出が不要なケース
産前産後免除を受けた実母で、産前産後免除が2026年9月以降に終わった人は、日本年金機構がマイナンバーで親子関係や同居を確認できれば、届出をしなくても自動的に育児免除が適用されます。この場合は、免除の通知が届きます。
ただし、「産前産後免除の終了」の通知が届いた場合は、自動で適用されていないため、自分で届け出る必要があります。また、お父さん・養父母、産前産後免除の届出をしていないお母さんは、必ず届出が必要です。
すでに納めた保険料はどうなる?
免除の対象になる月の保険料をすでに納めていた場合は、ほかの未納の月の保険料に充てられるか、還付されます。口座振替やクレジットカードで前納している場合は、免除が終わったあとに納付方法が変わることがあるため、届く通知を確認しておきましょう。
付加年金・iDeCo・国民年金基金はどうなる?
自営業やフリーランスは、国民年金に上乗せする制度を使って老後資金を準備している人も多いでしょう。育児免除中の扱いは次のとおりです。
- 付加年金:育児免除中も、付加保険料(月400円)を納めることができます。付加年金は「200円×納付月数」が毎年の年金に上乗せされるため、13か月分(5,200円)を納めると、年金が年2,600円増えます。
- iDeCo:育児免除中も、iDeCoへの加入や掛金の拠出を続けられるとされています。所得が少ない人向けの通常の免除を受けている間はiDeCoに拠出できないため、この点も大きな違いです。詳しくは加入している金融機関にご確認ください。
- 国民年金基金:育児免除中の加入資格の扱いは、加入している国民年金基金に確認しておくと安心です。
iDeCoは2026年12月から掛金の上限が引き上げられ、自営業・フリーランスは月7万5,000円まで拠出できるようになる予定です。育児で支出が増える時期は、掛金を一時的に減らすことも選択肢です。iDeCoの改正についてはiDeCo 2026年12月改正まとめで詳しく解説しています。
会社員の育休制度との違い
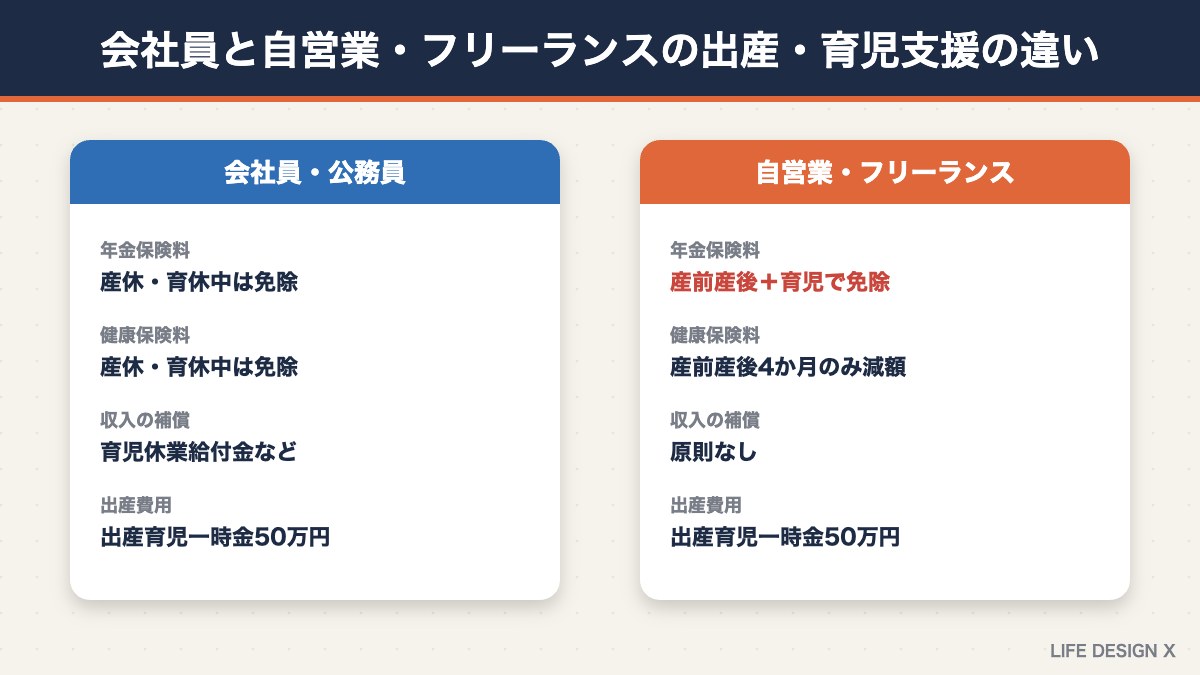
会社員・公務員と、自営業・フリーランスでは、出産や育児のときに受けられる支援が異なります。育児免除が始まったことで差は縮まりましたが、まだ違いもあります。
| 項目 | 会社員・公務員 | 自営業・フリーランス |
|---|---|---|
| 年金保険料 | 産休・育休中は厚生年金保険料が免除 | 産前産後4か月+育児期間の国民年金保険料が免除(2026年10月〜) |
| 健康保険料 | 産休・育休中は免除 | 国民健康保険料は産前産後4か月分のみ減額(育児期間は対象外) |
| 休業中の収入の補償 | 出産手当金、育児休業給付金、出生後休業支援給付金 | 原則なし |
| 出産費用 | 出産育児一時金50万円 | 出産育児一時金50万円 |
| 児童手当 | あり | あり |
会社員は、育児休業を取ると、雇用保険から育児休業給付金(休業開始から180日間は賃金の67%)が受け取れます。さらに2025年4月からは、両親がそろって14日以上の育休を取ると、出生後休業支援給付金(賃金の13%)が上乗せされ、手取りで実質10割相当になる仕組みも始まりました。
一方、自営業やフリーランスには、休業中の収入を補う公的な給付は原則としてありません。そのため、出産や育児で仕事を減らす時期に備えて、あらかじめ生活資金を準備しておくことが大切です。育児免除で浮いた保険料を、生活費や子どもの将来のための資金に回すのもよいでしょう。
国民健康保険の産前産後減額も忘れずに
2024年1月からは、国民健康保険でも出産する人の保険料が、出産予定月の前月から4か月分(多胎の場合は6か月分)減額されるようになりました。所得割と均等割が対象です。国民年金の育児免除とは別の制度で、届出先も市区町村の国民健康保険の窓口になるため、あわせて手続きしておきましょう。なお、国民健康保険には、育児期間の保険料の減額はありません。
出産前後に自営業・フリーランスがやっておきたいこと
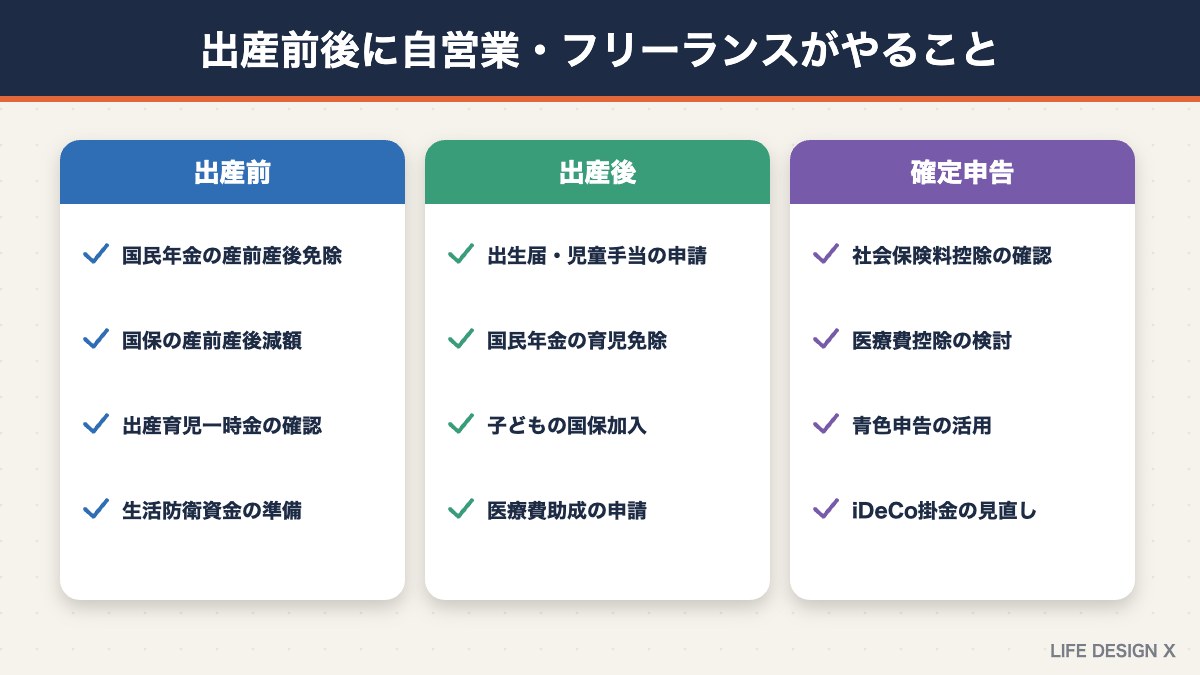
育児免除を含め、出産前後に自営業・フリーランスが確認しておきたい手続きと準備をまとめました。
出産前にやること
- 国民年金の産前産後免除の届出:出産予定日の6か月前から届け出られます。先に届け出ておくと、その後の育児免除が自動で適用される場合があります。
- 国民健康保険の産前産後減額の届出:市区町村の国民健康保険の窓口で手続きします。
- 出産育児一時金の確認:出産する医療機関で、直接支払制度が使えるかを確認しておきます。
- 仕事の調整と取引先への連絡:納期や対応できる期間を早めに伝え、無理のないスケジュールを組んでおきます。
- 生活防衛資金の準備:収入が減る期間を見込んで、半年分程度の生活費を確保しておくと安心です。
出産後にやること
- 出生届と児童手当の申請:児童手当は、原則として申請した月の翌月分から支給されます。出生日の翌日から15日以内に申請しましょう。3歳未満は月1万5,000円(第3子以降は月3万円)で、所得制限はありません。
- 国民年金の育児免除の届出:お父さんや、産前産後免除を受けていないお母さんは、必ず届け出ます。
- 子どもの健康保険の加入:国民健康保険に子どもを加入させます。
- 医療費助成の申請:市区町村の子どもの医療費助成制度を申請します。
年末・確定申告でやること
- 社会保険料控除の金額を確認:免除された月の保険料は控除できないため、実際に納めた金額だけを記入します。
- 医療費控除の検討:出産にかかった費用は、出産育児一時金を差し引いたうえで、医療費控除の対象になる場合があります。
- 青色申告の活用:収入が減る年でも、青色申告特別控除や経費を正しく計上して、税負担を抑えましょう。やり方は青色申告のやり方で解説しています。
子どもの将来の教育資金づくりには、2027年1月に始まるこどもNISAも選択肢になります。詳しくはこどもNISAはいつから?をご覧ください。
浮いた保険料はどう使う?おすすめの活用法
育児免除で毎月1万7,920円の保険料がかからなくなる期間は、家計を立て直したり、将来に備えたりするチャンスでもあります。次のような使い方を検討してみましょう。
- 生活防衛資金に回す:出産後は仕事を減らす人も多いため、まずは数か月分の生活費を確保することを優先します。
- 子どもの教育資金を積み立てる:免除される約1年間に毎月1万7,920円を積み立てると、約21万〜23万円になります。
- 付加年金やiDeCoで老後資金を上乗せする:付加保険料は月400円から始められ、2年ほどで元が取れる計算です。
- 仕事の再開に向けた自己投資:スキルアップのための講座や、仕事の効率を上げる道具への投資も選択肢です。
大切なのは、免除が終わったあとに、保険料の支払いが再び始まることを忘れないことです。免除期間中に生活水準を上げすぎると、免除が終わった後に家計が苦しくなることがあります。免除が終わる月をカレンダーなどに記録しておき、支払いの再開に備えておきましょう。
国民年金の育児免除に関するよくある質問
Q. 仕事を休んでいなくても免除されますか?
A. はい、免除されます。育児免除は、仕事を休んでいるかどうかに関係なく、1歳未満の子を育てている第1号被保険者が対象です。所得制限もありません。
Q. 夫が自営業、妻が会社員の場合は?
A. 自営業の夫は第1号被保険者のため、育児免除の対象になります。会社員の妻は、産休・育休を取ることで厚生年金保険料などが免除されます。
Q. 2026年10月より前に生まれた子どもも対象ですか?
A. 2026年10月の時点で1歳になっていなければ対象です。ただし、免除されるのは2026年10月分以降の保険料だけで、それより前の月にはさかのぼりません。
Q. 届出の期限はありますか?
A. 条件を満たしたら、できるだけ早く届け出ることが勧められています。保険料を払いすぎた場合は還付などの対応になりますが、手続きの手間を減らすためにも早めに届け出ましょう。
Q. 免除を受けると年金は減りますか?
A. 減りません。育児免除の期間は、保険料を納めたものとして老齢基礎年金の額に反映されます。追納の必要もありません。
Q. 双子の場合、免除期間は長くなりますか?
A. 多胎妊娠の場合、産前産後免除が6か月になるため、お母さんは産前産後免除と育児免除をあわせて最大15か月の免除になります。
Q. 子どもと別居している場合は対象になりますか?
A. 育児免除は、子と同じ住所で暮らしていることが条件です。別居している場合は原則として対象になりません。
Q. 学生で子どもを育てている場合は?
A. 学生も第1号被保険者のため対象です。学生納付特例を受けている場合でも、育児免除に切り替えると、その期間が年金額に反映されるようになります。
Q. 育児免除の期間中も付加保険料を払えますか?
A. はい、払えます。付加保険料は月400円で、納めた月数×200円が毎年の年金に上乗せされます。免除期間中も老後の年金を少しでも増やしたい人は、続けて納めることを検討しましょう。
Q. 養子を迎えた場合も対象ですか?
A. 対象です。養父母も、養育を始めた月から子が1歳になる誕生日の前月まで、最大12か月の免除を受けられます。特別養子縁組の監護期間中や、里親として委託を受けている場合も含まれます。
Q. 外国籍の人も対象になりますか?
A. 日本に住み、国民年金の第1号被保険者になっている人であれば、国籍に関係なく対象です。窓口や郵送で届け出る場合、親子関係を証明する書類として、本国の公的な証明書と日本語の翻訳文が必要になることがあります。
Q. 確定申告で気をつけることはありますか?
A. 社会保険料控除には、実際に納めた国民年金保険料の金額だけを記入します。日本年金機構から届く「社会保険料(国民年金保険料)控除証明書」の金額を確認し、免除された月の分を含めないように注意しましょう。
まとめ:自営業・フリーランスは忘れずに育児免除の届出を
- 2026年10月1日から、国民年金の育児免除が始まった
- 対象は1歳未満の子を育てる第1号被保険者(自営業・フリーランス・学生など)。所得制限なし、休業も不要
- 免除期間はお母さん最大13か月(産前産後4か月+育児9か月)、お父さん最大12か月
- 2026年度の保険料で、夫婦合計約44万8,000円の負担が軽くなる
- 免除期間は「納付済み」として扱われ、将来の年金は減らない
- 2026年10月前に生まれた子も、1歳になる前なら10月分以降が対象
- 届出はマイナポータル・市区町村窓口・郵送で。お父さんは必ず届出が必要
国民年金の育児免除は、これまで子育て支援の手が届きにくかった自営業やフリーランスにとって、うれしい制度です。ただし、届け出なければ使えないケースが多いため、対象になる人は早めに手続きしましょう。あわせて、国民健康保険の産前産後減額や児童手当など、出産前後に使える制度もまとめて確認しておくと、子育てのスタートを安心して迎えられます。
※本記事は2026年10月時点の日本年金機構・自治体などの公表情報にもとづいて作成しています。保険料額や制度の内容は変更される場合があります。具体的な手続きや個別のケースについては、お住まいの市区町村の国民年金担当窓口や年金事務所にご確認ください。