住宅ローン変動金利はいつから上がる?日銀利上げ1.25%で返済額はいくら増える|5年ルール・125%ルール、固定への切り替えと対策【2026年10月】
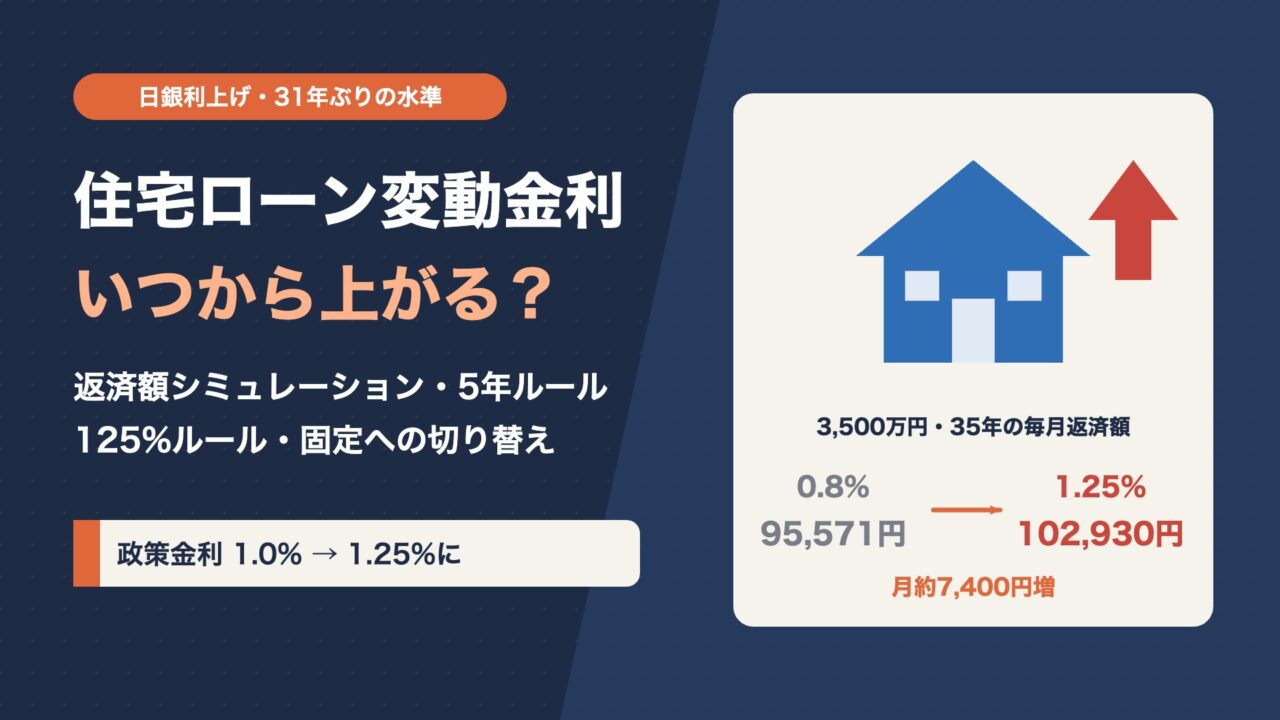
「日銀がまた利上げしたけれど、住宅ローンの返済はいつから増えるの?」「変動金利のままで大丈夫?固定に変えるべき?」――2026年9月、日本銀行が追加の利上げを決め、政策金利は1.25%程度になりました。これは約31年ぶりの高い水準です。
利上げを受けて、銀行は相次いで住宅ローンの変動金利を引き上げています。PayPay銀行は10月1日から変動金利の基準金利を年0.25%引き上げ、三菱UFJ銀行も12月1日から基準金利を見直すと発表しました。変動金利で住宅ローンを借りている人にとっては、毎月の返済額や総返済額に直接かかわる変化です。
ただし、変動金利の住宅ローンには「5年ルール」「125%ルール」という仕組みがあり、金利が上がってもすぐに返済額が増えるとは限りません。仕組みを知らないまま慌てて借り換えたり、逆に放置して将来の負担を大きくしたりしないよう、正しく理解しておくことが大切です。
この記事では、日銀の利上げの内容、変動金利が上がる仕組みとタイミング、返済額がいくら増えるかのシミュレーション、5年ルール・125%ルールの注意点、固定金利への切り替えや借り換えの判断、そして今からできる対策まで、わかりやすく整理しました。
- 2026年9月の日銀利上げの内容と、住宅ローンへの影響
- 変動金利が上がる仕組みと、返済額に反映されるタイミング
- 金利が上がると毎月の返済額・総返済額はいくら増えるか
- 5年ルール・125%ルールの仕組みと「未払利息」の注意点
- 変動金利のままでよい人、固定金利を検討したい人の目安
- 繰上返済・借り換え・家計の見直しなど、今からできる対策
Contents
日銀が政策金利を1.25%に引き上げ:31年ぶりの水準
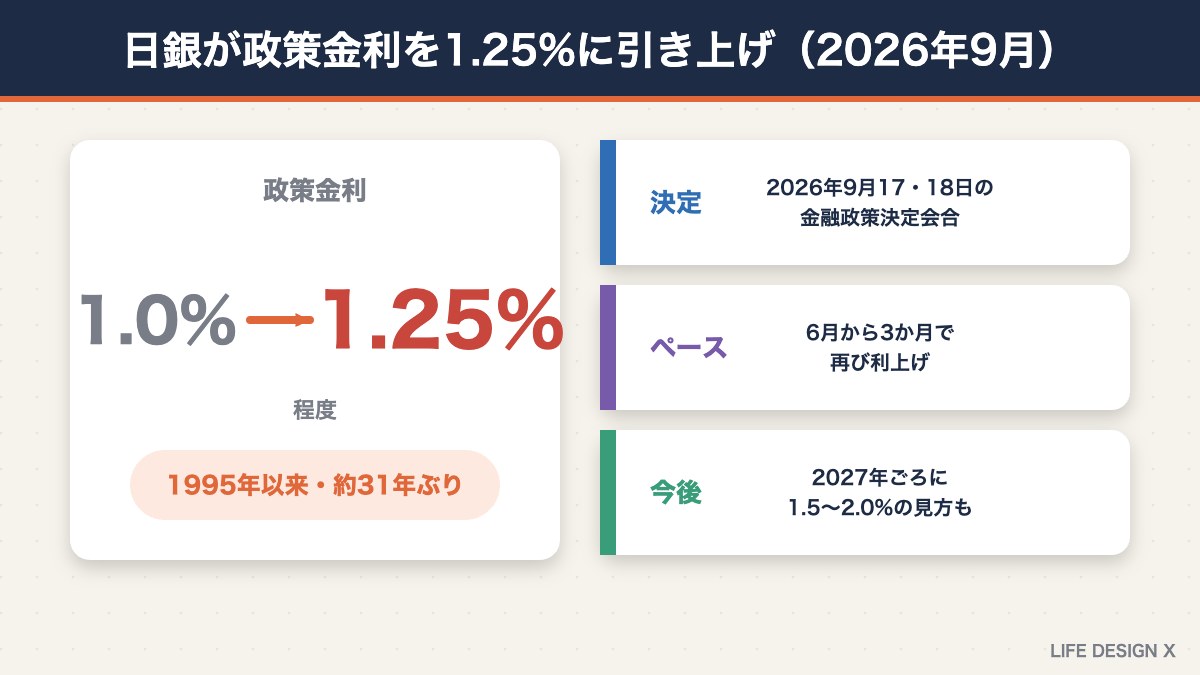
日本銀行は2026年9月17日・18日に開いた金融政策決定会合で、政策金利を1.0%程度から1.25%程度に引き上げることを決めました。6月の会合に続く利上げで、間隔はわずか3か月です。2024年3月にマイナス金利政策を解除してからは、おおむね半年に1回のペースで利上げが行われてきましたが、そのペースが速まった形です。
政策金利が1.25%になるのは1995年以来、約31年ぶりです。長く「金利がほとんどつかない時代」が続いてきた日本にとって、大きな転換点といえます。
なぜ利上げが続いているのか
日銀が利上げを続けている背景には、物価の上昇が続いていることがあります。食品の値上げは2026年も年間2万品目を超え、賃金も上がってきています。物価と賃金がともに上がる状況で、金利を低く抑えたままにすると、物価の上昇がさらに加速するおそれがあります。日銀は、金利を少しずつ「普通の水準」に戻していく方針を示しています。物価の状況については2026年10月の値上げまとめでも解説しています。
今後も利上げは続く?
市場では、政策金利が2027年ごろに1.5〜2.0%程度まで上がるという見方も出ています。もちろん、景気や物価の動きによって変わる可能性はありますが、「金利はしばらく上がる方向」と考えて、住宅ローンや家計の計画を立てておくのが安心です。特に、変動金利で借りてから日が浅い人や、借入額が大きい人は、金利の動きを定期的にチェックする習慣をつけておきましょう。日銀の金融政策決定会合は年8回開かれ、その結果はニュースでも大きく報じられます。
利上げで変わるのは住宅ローンだけではない
政策金利の引き上げは、住宅ローン以外にも暮らしのさまざまな場面に影響します。
- 預金金利:普通預金や定期預金の金利が上がり、預けているお金に利息がつきやすくなる
- 自動車ローン・教育ローン・カードローン:変動金利のローンは、住宅ローンと同じく金利が上がる可能性がある
- 企業の借入:個人事業主や中小企業の事業資金の借入金利も上がりやすくなる
- 為替や株価:金利の動きは円相場や株価にも影響し、NISAなどで投資している資産の値動きにも関係する
特に、副業や個人事業で事業資金を借りている人は、事業用ローンの金利の見直し時期も確認しておきましょう。金利の上昇は、借りている人には負担増、預けている人には収入増と、立場によって影響が逆になります。自分の家計が「借りているお金」と「預けているお金」のどちらが多いかを把握しておくことが、対策の第一歩です。
変動金利が上がる仕組み:政策金利から返済額まで
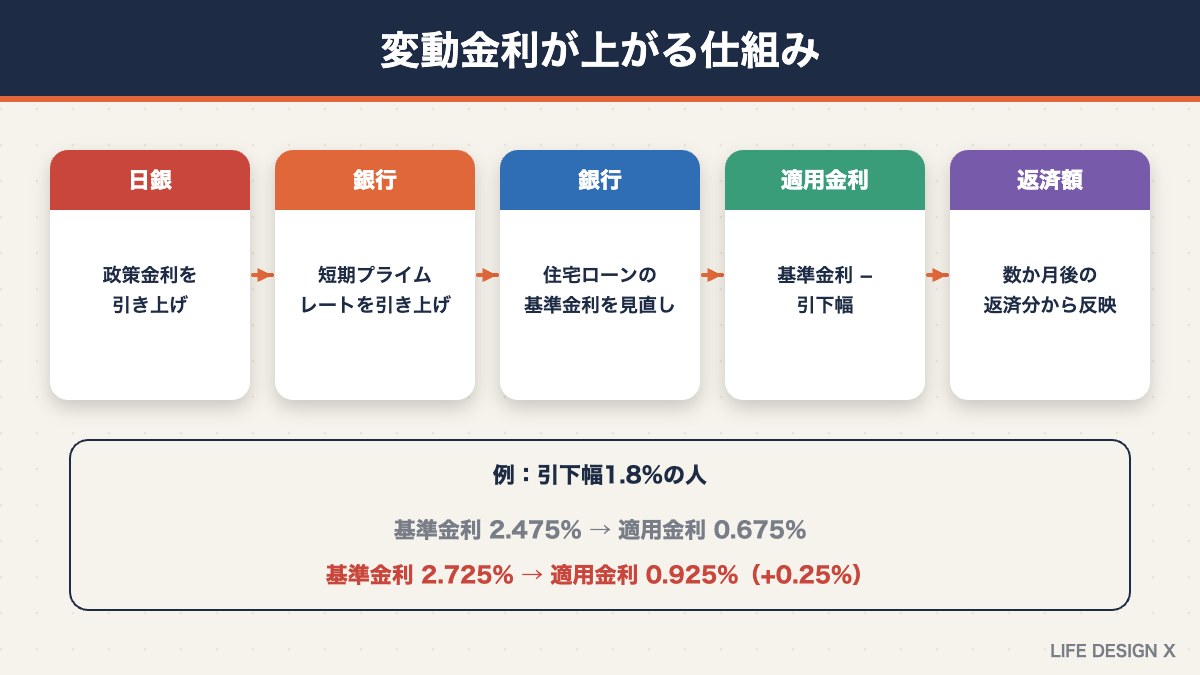
日銀が政策金利を上げると、住宅ローンの変動金利は次のような流れで上がっていきます。
- 日銀が政策金利を引き上げる(2026年9月18日)
- 銀行が「短期プライムレート」を引き上げる:日銀の決定から1〜2か月後が目安
- 銀行が住宅ローンの「基準金利」を引き上げる:多くの銀行は4月1日と10月1日の年2回見直す
- 「適用金利」が上がる:基準金利から、契約時に決めた「引下幅」を差し引いた金利
- 返済額に反映される:基準日から数か月後の返済分から
ポイントは、契約時の「引下幅」は原則として変わらないことです。たとえば基準金利が年2.475%、引下幅が年1.8%の人の適用金利は年0.675%です。基準金利が0.25%上がって2.725%になれば、適用金利も0.25%上がって0.925%になります。
新しく借りる人と、すでに借りている人で違う
これから借りる人は、借入時点の金利が適用されます。銀行によっては毎月金利を見直しているため、利上げの影響は比較的早く表れます。
一方、すでに変動金利で借りている人は、年2回(4月1日・10月1日など)の見直し日に適用金利が変わり、実際の返済額に反映されるのはその数か月後です。さらに、次に説明する「5年ルール」がある場合は、返済額がすぐには変わりません。
いつから上がる?主な銀行の対応とスケジュール
報道によると、2026年は6月と9月の2回の利上げを受けて、各銀行が順次、変動金利を引き上げています。
| 銀行 | 主な対応(2026年) |
|---|---|
| PayPay銀行 | 7月に新規の変動金利を年0.35%引き上げ。10月1日に基準金利を年3.280%から年3.530%に引き上げ |
| 楽天銀行 | 7月と8月に分けて、新規の変動金利を合計年0.248%引き上げ |
| ドコモSMTBネット銀行 | 8月に新規の変動金利を年0.25%引き上げ |
| 三菱UFJ銀行・三井住友銀行 | 9月に新規の変動金利を年0.25%引き上げ。三菱UFJ銀行は9月の利上げを受け、12月1日に基準金利を見直すと発表 |
すでに借りている人の返済額はいつ変わる?
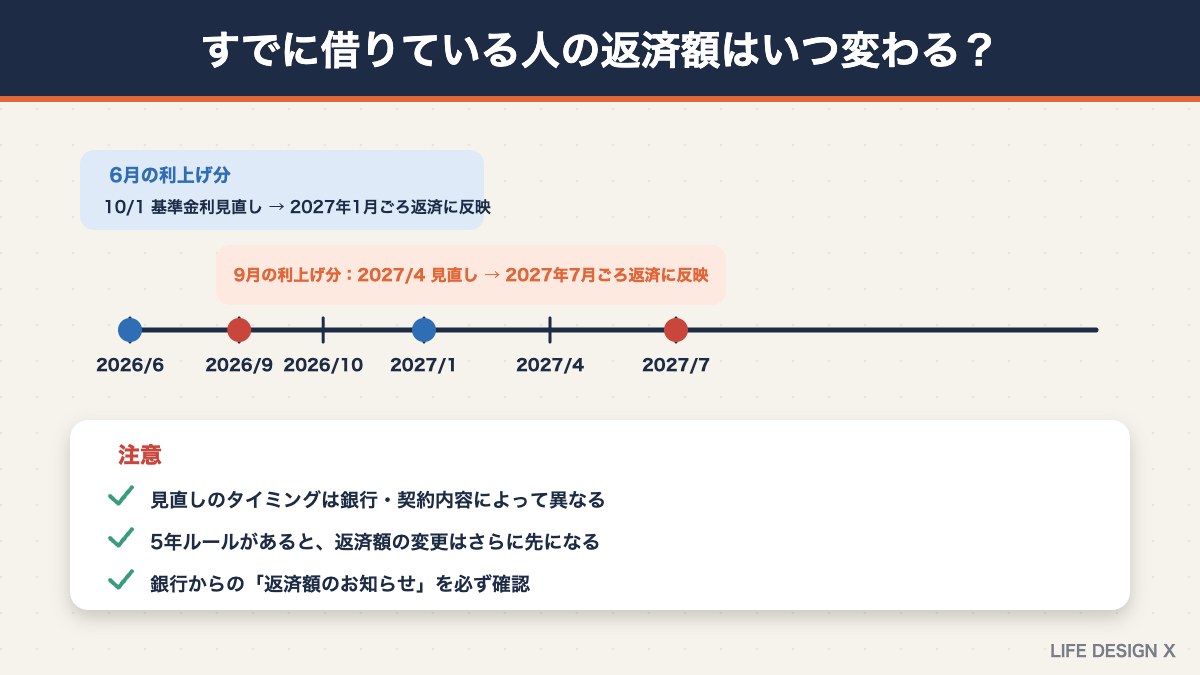
一般的なスケジュールの目安は次のとおりです。
| 利上げ | 基準金利の見直し | 返済額への反映の目安 |
|---|---|---|
| 2026年6月の利上げ分 | 2026年10月1日 | 2027年1月ごろの返済分から |
| 2026年9月の利上げ分 | 2027年4月1日(年2回型の場合) | 2027年7月ごろの返済分から |
たとえばPayPay銀行では、10月1日を基準日とした新しい金利が12月の約定返済日の翌日から適用されます。三菱UFJ銀行の年2回型では、12月の基準金利の見直しが2027年4月1日の基準日に反映され、2027年7月の返済分から新しい金利になります。見直しのタイミングは銀行や契約内容によって異なるため、銀行から届く「返済額のお知らせ」や、ネットバンキングの返済予定表を必ず確認しましょう。
返済額はいくら増える?金利別シミュレーション
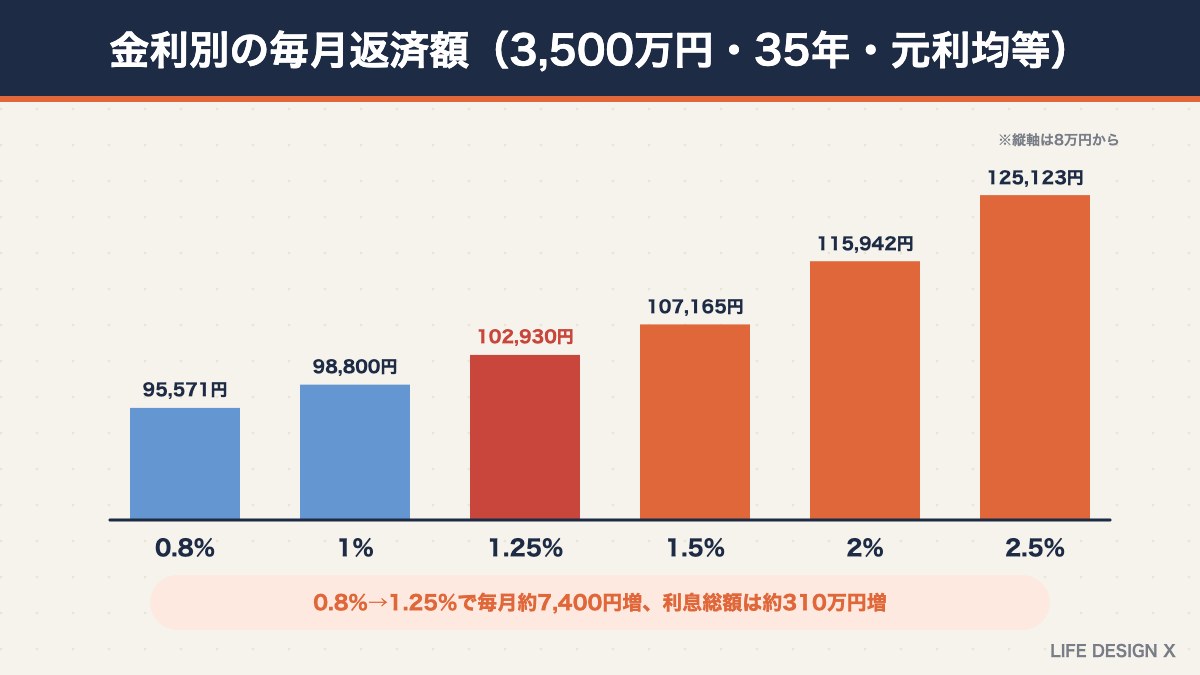
借入額3,500万円・4,000万円、返済期間35年、元利均等返済で借りた場合の、金利別の毎月の返済額と利息の総額は次のとおりです。
| 金利 | 3,500万円の毎月返済額 | 3,500万円の利息総額 | 4,000万円の毎月返済額 | 4,000万円の利息総額 |
|---|---|---|---|---|
| 0.8% | 95,571円 | 約513万円 | 109,224円 | 約587万円 |
| 1.0% | 98,800円 | 約649万円 | 112,914円 | 約742万円 |
| 1.25% | 102,930円 | 約823万円 | 117,635円 | 約940万円 |
| 1.5% | 107,165円 | 約1,000万円 | 122,474円 | 約1,143万円 |
| 2.0% | 115,942円 | 約1,369万円 | 132,505円 | 約1,565万円 |
| 2.5% | 125,123円 | 約1,755万円 | 142,998円 | 約2,005万円 |
※借入時から同じ金利が35年間続いた場合の試算です。実際の返済額は金融機関や返済状況によって異なります。
3,500万円を借りた場合、金利が0.8%から1.25%に0.45%上がるだけで、毎月の返済額は約7,400円、利息の総額は約310万円増える計算です。金利が2.0%になれば、0.8%のときと比べて毎月約2万円、利息の総額は約850万円も増えます。わずかな金利の差でも、35年という長い期間では大きな差になります。
返済の前半ほど「利息」の割合が大きい
元利均等返済では、毎月の返済額は同じでも、返済の前半ほど利息の割合が大きくなります。たとえば3,500万円を金利1.0%・35年で借りた場合、毎月の返済額98,800円のうち、1回目の利息は約2万9,200円、10年後の120回目でも約2万1,900円です。最初の10年間に支払う利息は約307万円で、35年間の利息総額(約649万円)の約半分にあたります。
つまり、ローン残高が大きい返済の前半に金利が上がるほど、利息の負担は大きくなります。借りてから年数が浅い人ほど、金利上昇の影響を受けやすいと考えておきましょう。
借りている途中で金利が上がった場合
0.8%で3,500万円を借りて5年たったあと(残高は約3,058万円)、金利が上がった場合の毎月の返済額の目安は次のとおりです。
- 1.05%に上がった場合(+0.25%):95,571円 → 約99,000円(月約3,500円増)
- 1.3%に上がった場合(+0.5%):95,571円 → 約102,600円(月約7,000円増)
- 1.8%に上がった場合(+1.0%):95,571円 → 約110,000円(月約1万4,400円増)
※残りの30年間で返済する場合の単純な試算です。5年ルールが適用される場合、実際の返済額の変わり方は異なります。
返済額の増加に家計は耐えられる?「返済負担率」で確認
金利が上がったときに家計が持ちこたえられるかを考える目安が、返済負担率です。年収に占める住宅ローンの年間返済額の割合で、一般的には手取り年収の20〜25%以内が無理のない水準とされています。
たとえば手取り年収が450万円の家庭で、毎月の返済額が約10万円(年間約120万円)の場合、返済負担率は約27%です。ここから金利が上がって毎月の返済額が1万5,000円増えると、年間の返済額は約138万円、返済負担率は約31%になります。今の返済額に余裕があるか、金利が1%上がっても大丈夫かを一度計算しておきましょう。
返済負担率が高くなりそうな場合は、早めに家計の見直しや繰上返済の準備を始めることが大切です。共働きの家庭では、どちらかの収入が減った場合でも返済を続けられるかも確認しておくと安心です。
5年ルール・125%ルールとは?「未払利息」に注意
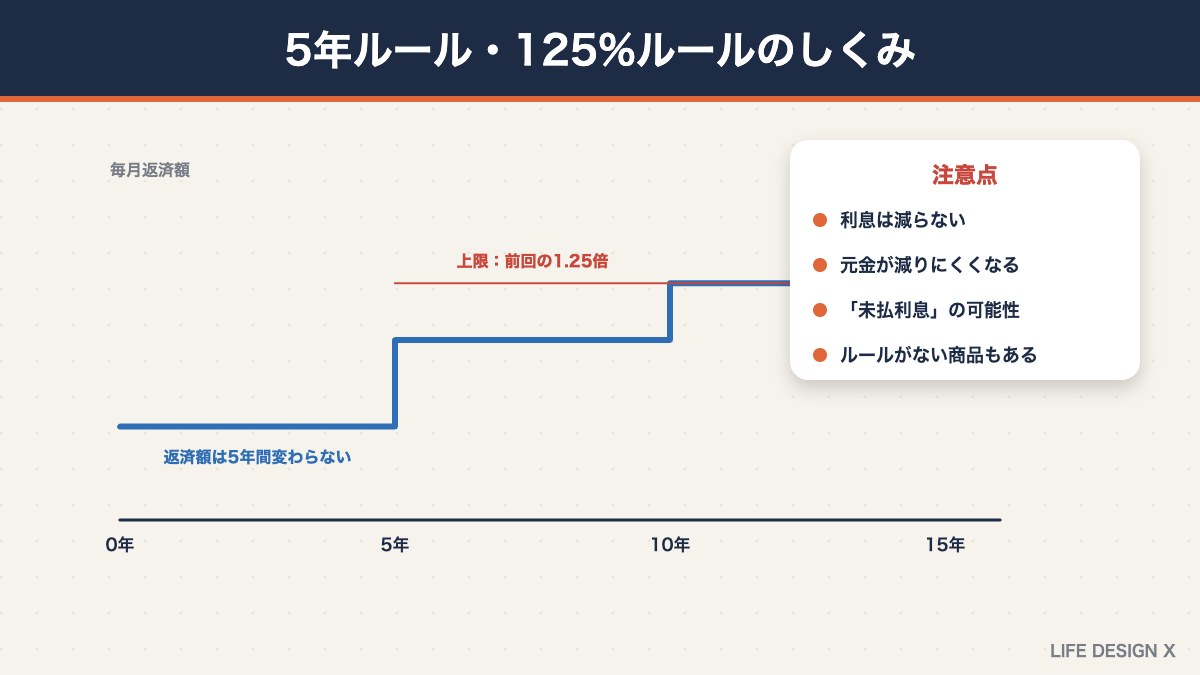
多くの銀行の変動金利(元利均等返済)には、急な返済額の増加から借り手を守るための2つのルールがあります。
- 5年ルール:金利が上がっても、毎月の返済額は5年間変わらない
- 125%ルール:5年ごとに返済額を見直すとき、新しい返済額はそれまでの1.25倍までに抑えられる
たとえば毎月の返済額が95,571円の人は、金利が上がっても5年間は同じ金額を払い続け、5年後に見直されるときも、上限は約11万9,500円(1.25倍)になります。
返済額が変わらなくても「元金が減りにくくなる」
注意したいのは、5年ルールで返済額が変わらなくても、返済額のうち利息の割合が増え、元金の減り方が遅くなることです。つまり、返済額は同じでも、ローンの残高が思ったより減っていないという状態になります。
さらに金利が大きく上がると、毎月の返済額では利息すら払いきれない「未払利息」が発生することがあります。未払利息は、最終的に完済時までに支払わなければなりません。5年ルールや125%ルールは返済額の増加を先送りする仕組みであり、利息そのものが減るわけではない点を理解しておきましょう。
ルールがない住宅ローンもある
ネット銀行などの一部の住宅ローンには、5年ルール・125%ルールがない商品もあります。その場合、金利が上がると、半年ごとの見直しで返済額がすぐに増えます。また、元金均等返済にはこれらのルールはありません。自分の契約にルールがあるかどうかは、契約書や銀行のホームページで確認しておきましょう。ルールがない場合は、金利上昇がすぐに家計に響くため、より早めの対策が必要です。
変動金利のままでいい?固定金利と比べる
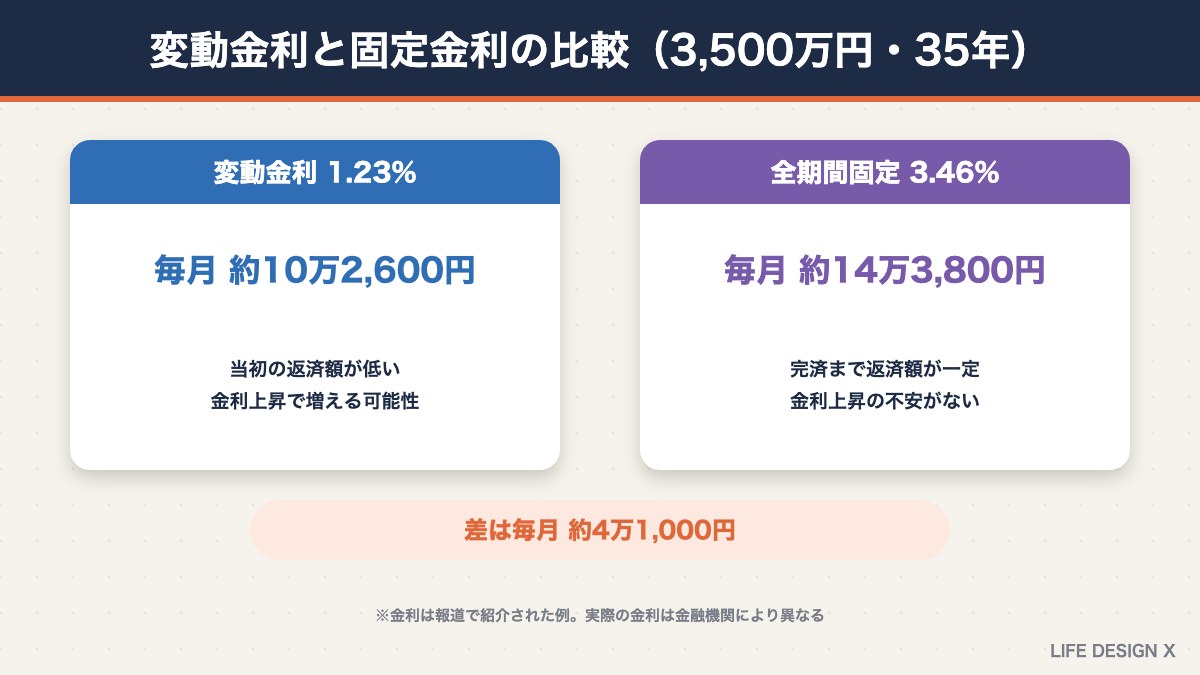
金利が上がり始めると、「今のうちに固定金利に変えたほうがいいのでは」と考える人も多いでしょう。まずは、変動金利と固定金利の違いを整理しておきます。
| 項目 | 変動金利 | 固定金利(全期間固定) |
|---|---|---|
| 金利の水準 | 低い | 高い |
| 将来の返済額 | 金利の上昇で増える可能性がある | 完済まで変わらない |
| 向いている人 | 家計に余裕があり、金利上昇に耐えられる人 | 返済額を確定させて安心したい人 |
報道で紹介されている金利の例では、3,500万円を35年で借りる場合、変動金利1.23%なら毎月約10万2,600円、全期間固定のフラット35(3.46%)なら毎月約14万3,800円です。差は毎月約4万1,000円にもなります。
この差を考えると、今すぐ固定金利に変えるのが正解とは限りません。変動金利が固定金利の水準まで上がるには、さらに大きな利上げが必要です。一方で、固定金利は将来の金利上昇の不安から解放されるという安心感があります。
変動金利のままでよい人
- 金利が1〜2%上がっても、家計で吸収できる余裕がある
- 借入残高が少ない、または残りの返済期間が短い
- 手元資金があり、いざとなれば繰上返済で対応できる
固定金利を検討したい人
- 返済額が上がると家計が苦しくなる
- 借入残高が大きく、残りの返済期間が長い
- 教育費のピークなど、今後大きな支出が控えている
- 金利の動きを気にし続けるのが精神的な負担になる
銀行によっては、ネットで手数料無料で固定金利への切り替えができる場合もあります。ただし、一度固定金利に変えると、多くの場合は固定期間中に変動金利に戻すことはできません。
固定期間選択型・ミックスローンの人は
当初10年固定などの固定期間選択型で借りている人は、固定期間中は金利が変わりません。ただし、固定期間が終わったときに、その時点の金利で変動金利か新たな固定金利を選ぶことになります。固定期間の終了が近い人は、その時点の金利水準を確認し、どちらを選ぶかを早めに考えておきましょう。
変動金利と固定金利を組み合わせたミックスローンで借りている人は、変動金利の部分だけが金利上昇の影響を受けます。それぞれの部分の残高と金利を確認しておくと、影響の大きさがわかります。
借り換えを考えるときのポイント
ほかの銀行の住宅ローンに借り換えることで、金利を下げたり、固定金利に切り替えたりする方法もあります。借り換えを検討する目安としてよく挙げられるのは、次の3つです。
- 借入残高が1,000万円以上残っている
- 残りの返済期間が10年以上ある
- 金利の差が一定以上ある(目安として0.3〜0.5%程度以上)
借り換えには、事務手数料や保証料、登記費用などの諸費用がかかります。金利が下がっても、諸費用を差し引くと得にならないこともあるため、総返済額と諸費用を合わせて比較することが大切です。また、借り換えでは改めて審査があり、年齢や収入によっては希望どおりに借りられない場合もあります。
住宅ローン控除への影響も確認
住宅ローン控除(住宅ローン減税)を受けている人は、借り換えをしても一定の条件を満たせば控除を受け続けられます。ただし、控除の対象になる借入残高に上限がかかる場合などがあるため、事前に確認しておきましょう。住宅ローン控除の手続きについては年末調整2026の変更点まとめも参考にしてください。
今からできる5つの対策
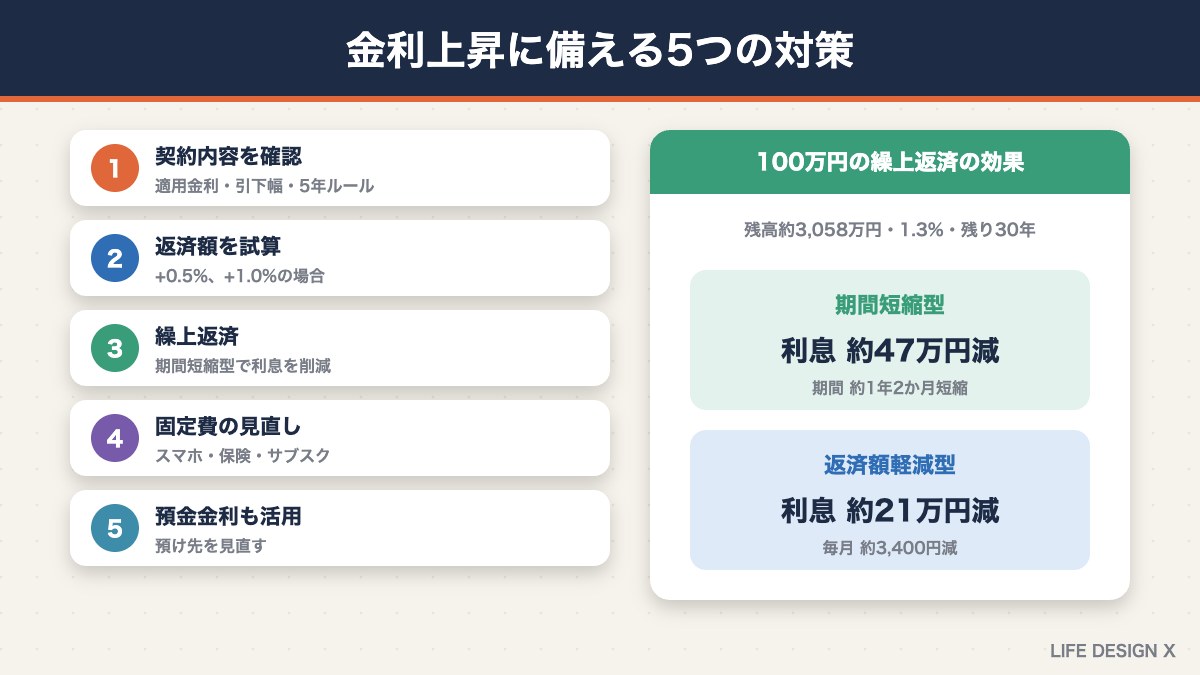
1. 自分の契約内容を確認する
まずは、適用金利、引下幅、5年ルール・125%ルールの有無、借入残高、残りの返済期間を確認しましょう。ネットバンキングや、年に1回届く返済予定表で確認できます。
2. 金利が上がったときの返済額を試算する
銀行のホームページにある返済シミュレーションで、金利が0.5%、1.0%上がった場合の返済額を計算しておくと、家計への影響を具体的にイメージできます。
3. 繰上返済を検討する
手元資金に余裕があれば、繰上返済で元金を減らすことで、将来の利息を抑えられます。返済期間を短くする「期間短縮型」と、毎月の返済額を減らす「返済額軽減型」があります。ただし、生活防衛資金まで使ってしまうと、急な出費に対応できなくなるため注意しましょう。
たとえば、残高約3,058万円・金利1.3%・残り30年のローンで100万円を繰上返済した場合の効果の目安は次のとおりです。
| 繰上返済の方法 | 効果 | 利息の軽減額 |
|---|---|---|
| 期間短縮型 | 返済期間が約1年2か月短くなる | 約47万円 |
| 返済額軽減型 | 毎月の返済額が約3,400円減る | 約21万円 |
※単純な試算です。実際の効果は金利の変動や手数料によって異なります。
利息を減らす効果が大きいのは期間短縮型、毎月の家計を楽にしたい場合は返済額軽減型が向いています。金利が上がる局面では、繰上返済によって金利の影響を受ける元金そのものを減らせることも大きなメリットです。
4. 家計の固定費を見直す
返済額が増えても家計が回るように、スマートフォン、保険、サブスクリプションなどの固定費を見直しておきましょう。物価の上昇も続いているため、家計全体での備えが大切です。
5. 金利上昇の「メリット」も生かす
金利上昇は、借りている人にはマイナスですが、預けている人にはプラスです。銀行の普通預金や定期預金の金利も上がってきており、ネット銀行などでは以前より高い金利がつくようになっています。住宅ローンの返済用口座の金利や、ほかの銀行の預金金利を比べて、預けているお金の置き場所も見直してみましょう。預金金利を比べるときは、金利の数字だけでなく、給与の受け取りや住宅ローンの返済口座に指定すると金利が上乗せされる優遇や、ATM・振込手数料の条件もあわせて確認すると、実質的にお得な銀行を選びやすくなります。
金利上昇時代の資産づくり
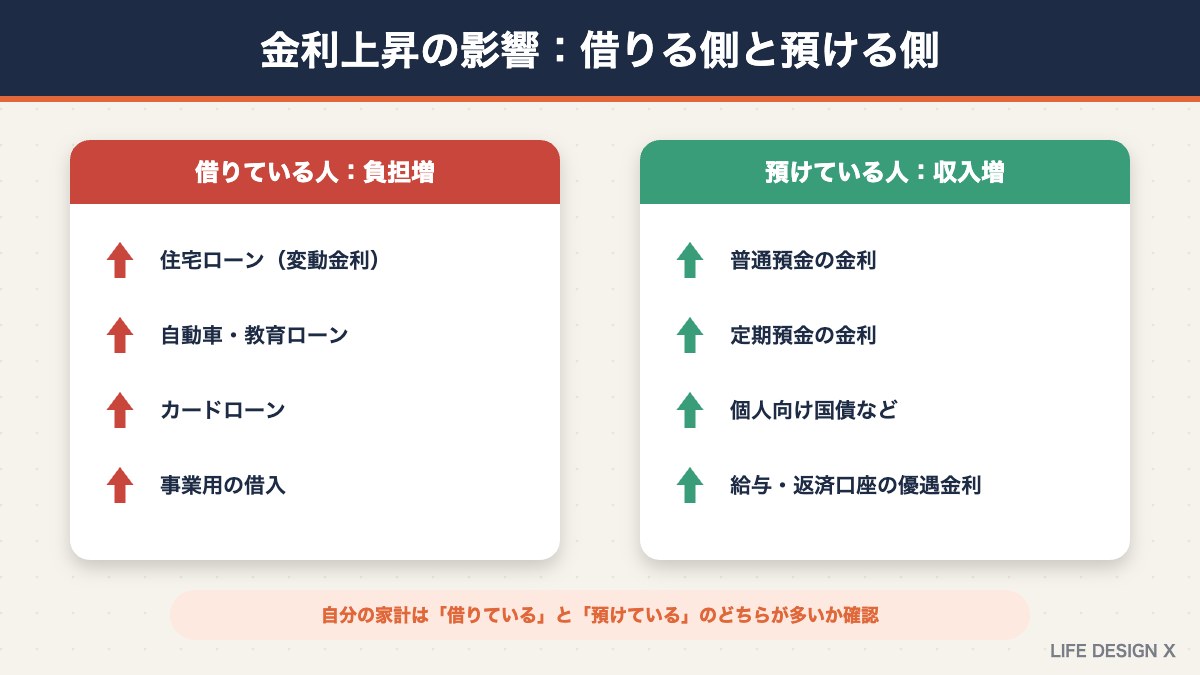
金利が上がる時代には、住宅ローンの負担が増える一方で、預金や債券など「お金を預ける・貸す」側の利回りが上がります。住宅ローンを抱えている人は、次のようなバランスを意識するとよいでしょう。
- 生活防衛資金は預金で確保:金利が上がった預金を活用して、半年〜1年分の生活費を確保する
- 老後資金はiDeCoやNISAで長期運用:税制優遇のある制度を優先的に使う
- 繰上返済と資産運用のバランス:ローン金利と、運用で期待できる利回りを比べて判断する
たとえば住宅ローンの金利が0.5%程度で、住宅ローン控除の効果もある場合は、繰上返済より資産運用を優先する考え方もあります。一方で、金利が上がって1.5〜2%程度になれば、繰上返済の効果は大きくなります。iDeCoの改正についてはiDeCo 2026年12月改正まとめ、子どもの教育資金についてはこどもNISAはいつから?もあわせてご覧ください。
これから家を買う人のチェックポイント
金利上昇局面で住宅の購入を考えている人は、次の点を確認しておきましょう。
- 「借りられる額」ではなく「返せる額」で考える:銀行の審査に通る金額と、無理なく返済できる金額は違う
- 金利が2%上がっても返済できるか試算する:変動金利で借りる場合は特に重要
- 頭金と手元資金のバランス:頭金を多く入れすぎて、手元の生活防衛資金がなくならないようにする
- 住宅ローン控除の条件を確認する:住宅の性能や入居時期によって、控除の対象となる借入額の上限が異なる
- 複数の金融機関を比較する:金利だけでなく、手数料や団体信用生命保険の内容も比べる
住宅価格も高い水準が続いているため、購入時期を急がず、家計と相談しながら判断することが大切です。
住宅ローンと金利上昇に関するよくある質問
Q. 日銀が利上げしたら、すぐに返済額は増えますか?
A. すぐには増えません。銀行の短期プライムレートや基準金利の見直しを経て、多くの場合は数か月から半年以上たってから返済額に反映されます。5年ルールがある場合は、さらに返済額の変更が先になります。
Q. 2026年9月の利上げ分は、いつ返済に反映されますか?
A. 一般的には、2027年4月の基準金利の見直しを経て、2027年7月ごろの返済分から反映される見込みです。銀行や契約内容によって異なるため、銀行からの案内を確認してください。
Q. 5年ルールがあれば安心ですか?
A. 返済額の急な増加は防げますが、利息が減るわけではありません。返済額のうち利息の割合が増え、元金が減りにくくなります。金利が大きく上がると未払利息が発生することもあるため、ローン残高の推移も確認しておきましょう。
Q. 固定金利のローンにも影響はありますか?
A. すでに固定金利で借りている人は、固定期間中の金利は変わりません。ただし、固定期間選択型の場合は、固定期間が終わったときの金利が上がっている可能性があります。
Q. これから家を買う場合、変動と固定のどちらがよいですか?
A. 家計の余裕や、金利上昇に対する考え方によって異なります。変動金利は当初の返済額が低い一方、将来の上昇リスクがあります。金利が2%上がっても返済を続けられるかを試算し、難しい場合は固定金利や、借入額を抑えることも検討しましょう。
Q. 変動金利から固定金利に切り替えるのに手数料はかかりますか?
A. 同じ銀行の中で金利タイプを変更する場合、手数料が無料の銀行もあれば、数千円から数万円の手数料がかかる銀行もあります。ほかの銀行への借り換えの場合は、事務手数料や登記費用などの諸費用が必要です。
Q. 返済が苦しくなったらどうすればよいですか?
A. 延滞する前に、早めに借入先の銀行に相談しましょう。返済期間の延長や、一定期間の返済額の軽減などに応じてもらえる場合があります。延滞が続くと信用情報に記録が残るため、早めの相談が大切です。
Q. 住宅ローン控除があるなら、繰上返済はしないほうがよいですか?
A. 住宅ローン控除は年末の借入残高に応じて受けられるため、控除期間中に繰上返済をすると控除額が減ることがあります。ローン金利が控除率(0.7%)より低い場合は、繰上返済を控除期間後に回す考え方もあります。金利が上がって控除率を上回る場合は、繰上返済の効果が大きくなるため、両方を比べて判断しましょう。
Q. 預金金利はどのくらい上がっていますか?
A. 日銀の利上げにあわせて、多くの銀行が普通預金や定期預金の金利を引き上げています。金利は銀行によって大きく異なるため、ネット銀行なども含めて比較してみましょう。
まとめ:金利の「仕組み」を知って、早めに家計を備えよう
- 日銀は2026年9月に政策金利を1.25%程度に引き上げ。約31年ぶりの水準
- 変動金利は「政策金利→短期プライムレート→基準金利→適用金利」の順に上がる
- すでに借りている人の返済額への反映は、6月の利上げ分が2027年1月ごろ、9月分が2027年7月ごろが目安
- 3,500万円・35年の場合、金利0.8%→1.25%で毎月約7,400円、利息総額は約310万円増
- 5年ルール・125%ルールは返済額の増加を先送りするだけ。元金の減り方と未払利息に注意
- 固定金利への切り替えや借り換えは、金利差・諸費用・家計の余裕を比べて判断
- 預金金利の上昇など、金利上昇のメリットも生かして家計全体で備える
金利上昇は、住宅ローンを変動金利で借りている人にとって不安なニュースです。しかし、返済額がすぐに大きく増えるわけではなく、準備する時間はまだあります。慌てる必要はありませんが、放置もしないことが大切です。まずは自分の契約内容を確認し、金利が上がった場合の返済額を試算することから始めましょう。そのうえで、家計の見直しや繰上返済、固定金利への切り替えなど、自分に合った対策を早めに考えておくことが、金利上昇時代を安心して乗り切るためのポイントです。
※本記事は2026年10月時点の報道や金融機関の公表情報にもとづいて作成しています。返済額のシミュレーションは概算であり、実際の金利や返済額は金融機関や契約内容によって異なります。具体的な判断は、借入先の金融機関やファイナンシャルプランナーなどの専門家にご相談ください。