こどもNISAはいつから?2027年1月開始・年60万円の仕組み|12歳からの引き出し条件、ジュニアNISAとの違い、口座開設と児童手当シミュレーション
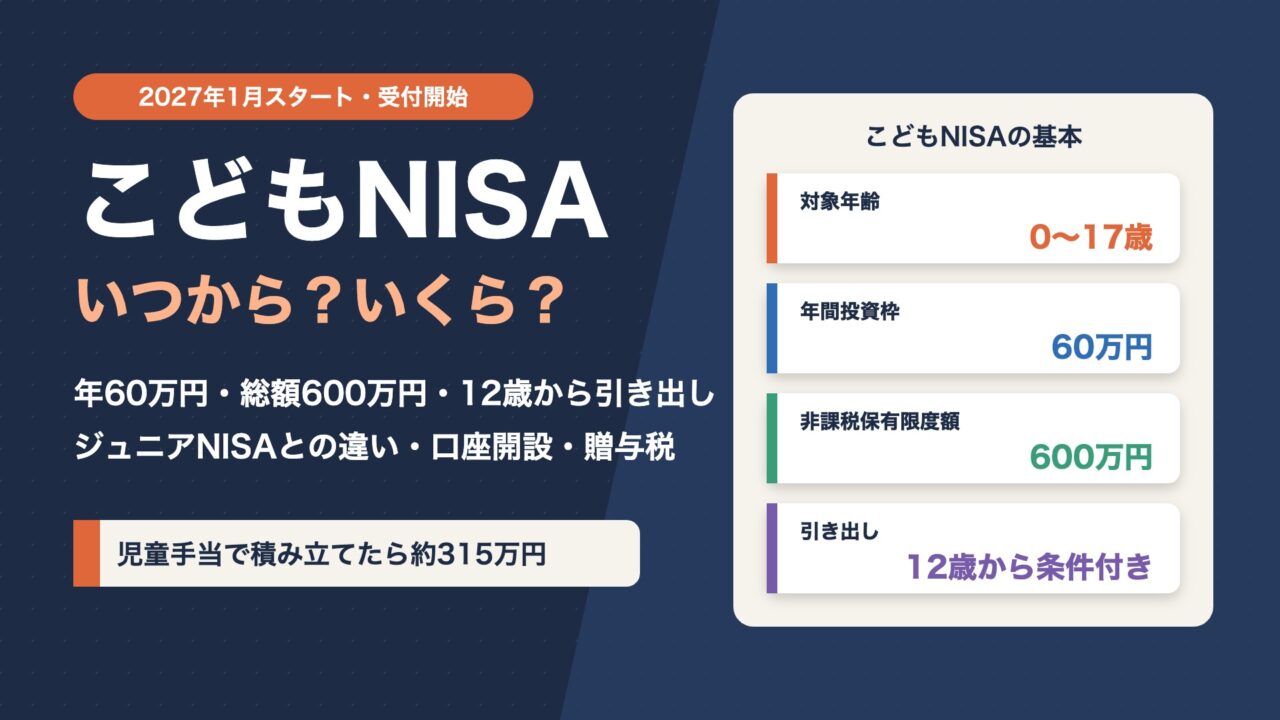
「こどもNISAっていつから始まるの?」「子ども名義で年間いくらまで投資できる?」「ジュニアNISAとは何が違うの?」――2027年1月にスタートする新しい制度「こどもNISA」への関心が、ここにきて一気に高まっています。
こどもNISAは、これまで18歳以上に限られていたNISAのつみたて投資枠を、0歳から17歳の子どもも使えるようにする制度です。年間60万円、合計600万円まで、子ども名義で投資信託を積み立てられ、運用で得た利益には税金がかかりません。大手の金融機関では、2026年10月から口座開設の受付も始まっています。
一方で、こどもNISAには「12歳になるまでは原則引き出せない」などのルールもあり、使い方を間違えると「必要なときにお金を使えない」ということにもなりかねません。児童手当の積み立て先として使うのか、学資保険や親のNISAとどう使い分けるのかも、気になるところです。
この記事では、こどもNISAの仕組みと始まる時期、年間の投資枠、引き出しのルール、ジュニアNISAとの違い、口座開設の手順、積み立てのシミュレーション、贈与税の注意点、メリットとデメリットまで、子育て世帯の目線でわかりやすく整理しました。
- こどもNISAはいつから始まるのか、口座開設の受付時期
- 年間60万円・合計600万円の投資枠と、対象になる商品
- 12歳から引き出せる条件と、18歳になったときの扱い
- 廃止されたジュニアNISAとの違い
- 児童手当を積み立てた場合など、いくら貯まるかのシミュレーション
- 祖父母からの資金援助と贈与税、学資保険や親のNISAとの使い分け
- こどもNISAとは?2027年1月スタートの未成年向けNISA
- こどもNISAの仕組み:年間60万円・合計600万円
- 引き出しのルール:12歳までは原則引き出せない
- ジュニアNISAとの違い:何が変わった?
- 18歳になったら:大人のNISAへ自動で移行
- 親のNISAとこどもNISA、どちらを優先する?
- 相場が下がったときの考え方
- 口座開設の手順と必要なもの
- いくら貯まる?こどもNISAの積み立てシミュレーション
- 祖父母からの資金援助と贈与税の注意点
- こどもNISAで選びたい投資信託の考え方
- 年齢別:こどもNISAの活用例
- 口座開設の前にやっておきたい準備チェックリスト
- こどもNISAのメリット・デメリット
- 学資保険・預金・親のNISAとの使い分け
- こどもNISAに関するよくある質問
- まとめ:こどもNISAは「10年以上先のお金」を育てる制度
Contents
こどもNISAとは?2027年1月スタートの未成年向けNISA
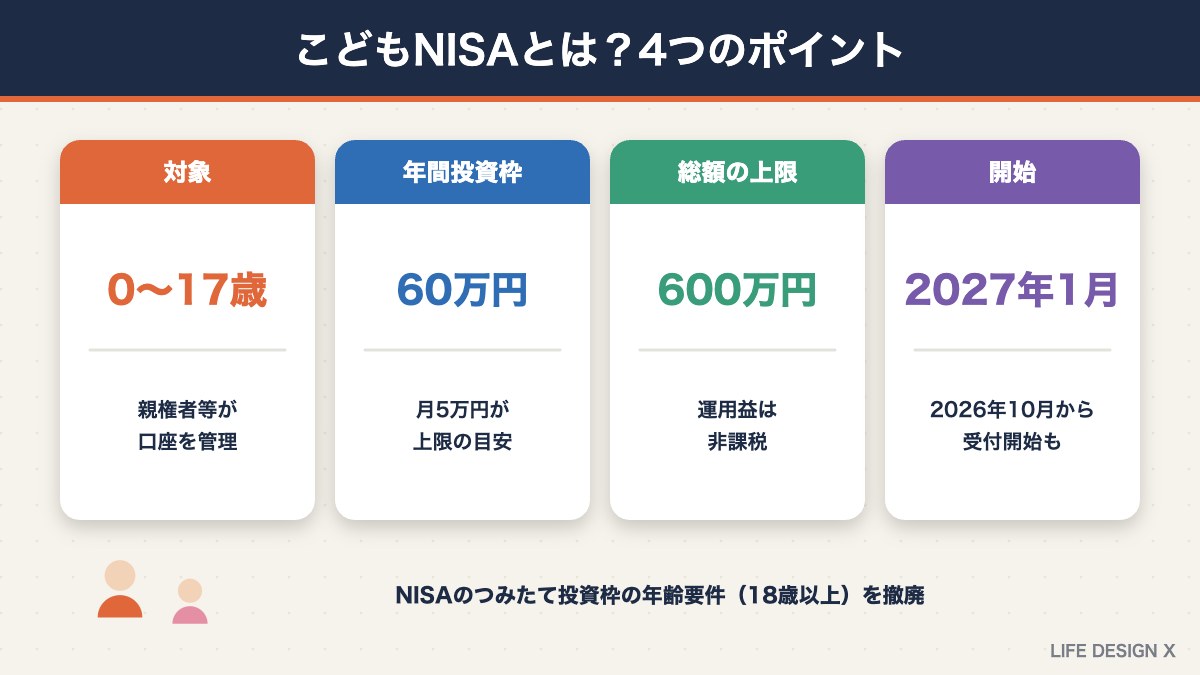
こどもNISAは、未成年の子どもの名義で投資信託を積み立て、運用益を非課税にできる制度です。正式には、NISAの「つみたて投資枠」の年齢要件(18歳以上)をなくし、未成年者も利用できるようにする改正で、「こどもNISA」は通称として使われています。
この制度は、2025年12月に決まった令和8年度税制改正に盛り込まれました。金融庁の資料によると、対象は0歳から17歳までの子どもで、口座の管理は親などの親権者等(口座管理者)が行います。制度は2027年1月から始まる予定です。
なぜ今、こどもNISAが作られたのか
2024年に始まった新しいNISAは、利用者が大きく増えました。一方で、子どもの将来のための資産づくりに使える非課税制度は、2023年末にジュニアNISAが廃止されてから空白になっていました。
教育費の負担が重くなるなかで、子どもが小さいうちから長い時間をかけて、教育資金や将来の資金を準備できるようにすることが、こどもNISAの目的です。運用期間が長いほど、複利の効果が大きくなるため、0歳から始められることには大きな意味があります。たとえば同じ月1万円の積み立てでも、0歳から始めるか、10歳から始めるかで、18歳時点の資産額には大きな差が生まれます。子どもが小さいうちに少額でも始めておくことが、将来の選択肢を広げることにつながります。
口座開設の受付はすでに始まっている
制度のスタートは2027年1月ですが、金融機関によっては2026年10月から口座開設の受付を始めています。たとえば三菱UFJフィナンシャル・グループは、2026年8月に、グループの銀行・証券会社4社で10月から受付を始めると発表しました。2027年1月から積み立てを始めたい人は、年内に金融機関を選び、手続きを済ませておくとスムーズです。受付の開始時期は金融機関ごとに異なるため、利用したい金融機関のホームページを確認しておきましょう。
こどもNISAの仕組み:年間60万円・合計600万円
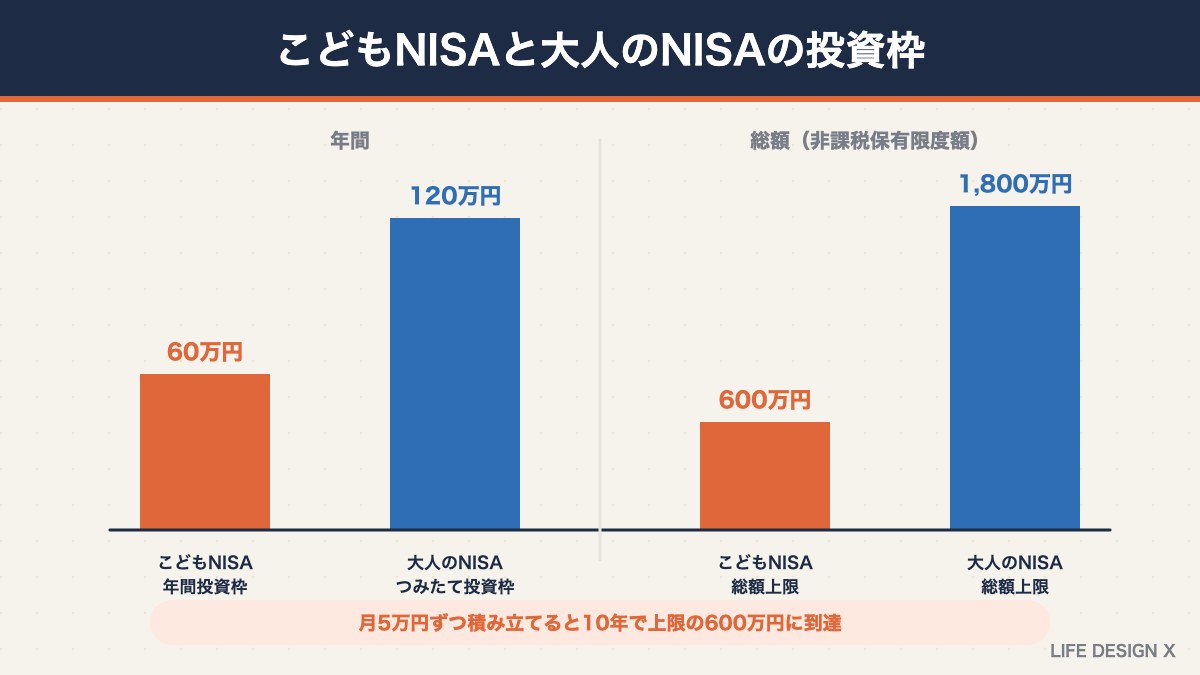
こどもNISAの主なルールを、大人のNISAと比べると次のとおりです。
| 項目 | こどもNISA | 大人のNISA(つみたて投資枠) |
|---|---|---|
| 対象年齢 | 0〜17歳 | 18歳以上 |
| 年間投資枠 | 60万円 | 120万円(成長投資枠と合わせて360万円) |
| 非課税保有限度額 | 600万円 | 1,800万円(うち成長投資枠1,200万円) |
| 対象商品 | 長期の積立・分散投資に適した一定の投資信託 | 同じ(成長投資枠は上場株式なども可) |
| 引き出し | 12歳以降、一定の条件のもとで可能 | いつでも可能 |
| 口座の管理 | 親権者等(口座管理者) | 本人 |
| 開始時期 | 2027年1月(予定) | 2024年1月〜 |
年間60万円は「月5万円」
年間60万円の枠は、毎月の積み立てに直すと月5万円です。月5万円ずつ積み立てると、10年で上限の600万円に達します。0歳から始めれば、10歳までに枠を使い切ることもできる計算です。もちろん、月1万円や月5,000円など、家計に合わせた少額の積み立ても可能です。
対象は「つみたて投資枠」と同じ投資信託
こどもNISAで買えるのは、大人のNISAのつみたて投資枠と同じく、長期の積立・分散投資に適した一定の投資信託です。全世界株式や米国株式、国内株式などのインデックスファンドが中心になります。廃止されたジュニアNISAと違い、個別の株式は買えません。毎月分配型の投資信託なども対象外です。
なお、令和8年度税制改正では、つみたて投資枠の対象商品に、債券を中心に運用する投資信託やバランス型の投資信託を加える見直しも行われます。値動きを抑えたい場合の選択肢も広がる見込みです。
引き出しのルール:12歳までは原則引き出せない
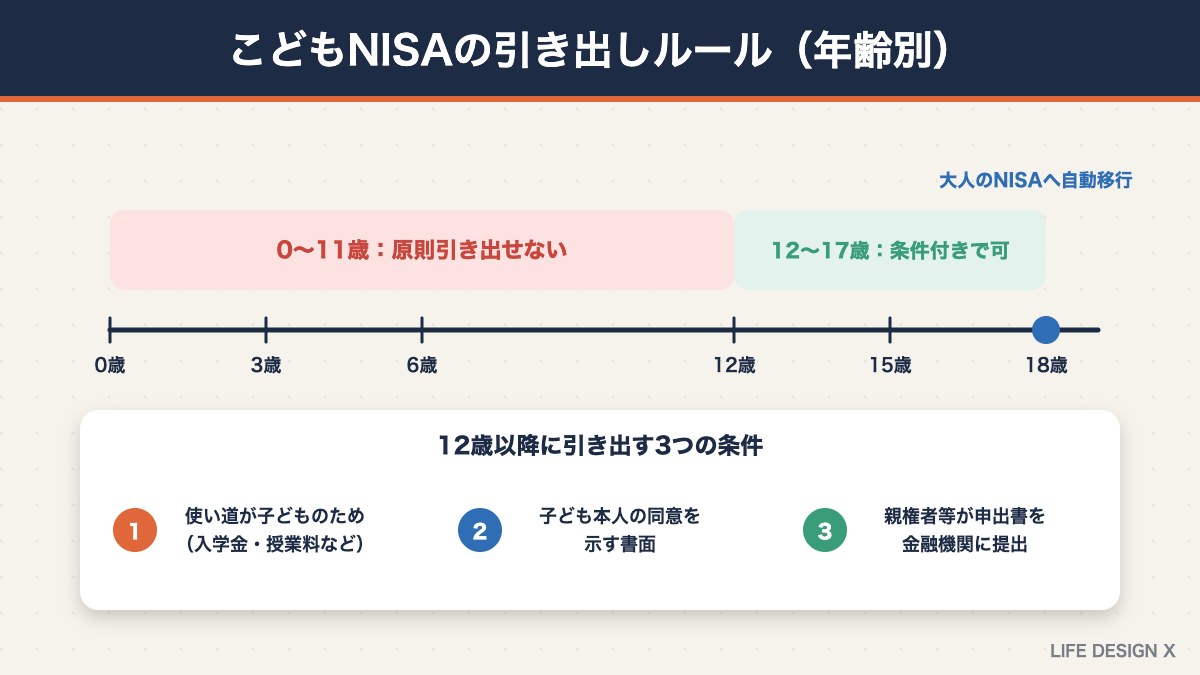
こどもNISAで最も注意したいのが、お金を引き出せるタイミングです。大人のNISAはいつでも売却して引き出せますが、こどもNISAには次のような制限があります。
| 子どもの年齢 | 引き出し(払出し) |
|---|---|
| 0〜11歳 | 原則として引き出せない(災害で家屋に被害があった場合などの例外のみ) |
| 12〜17歳 | 一定の条件を満たせば、非課税のまま引き出せる |
| 18歳以降 | 大人のNISAに自動的に移行し、自由に引き出せる |
12歳以降に引き出すための条件
12歳以降に非課税で引き出すには、次の3つの条件を満たす必要があります。
- お金の使い道が子どものためであること(入学金、授業料、塾の費用など)
- 子ども本人が引き出しに同意していることを示す書面を用意すること
- 親権者等(口座管理者)が申出書を金融機関に提出すること
つまり、中学入学の12歳以降であれば、中学・高校の入学金や、大学受験の費用などに充てることができます。一方で、0歳から11歳までの間は、原則として引き出せません。小学校入学や中学受験の塾代など、12歳より前に必要になるお金は、こどもNISAとは別に準備しておく必要があります。
親の生活費には使えない
こどもNISAの資産は、あくまで子ども名義の財産です。親の生活費や住宅ローンの返済などに使うことはできません。「家計が苦しくなったら取り崩せばいい」という考えで積み立てすぎると、いざというときに困ることになります。こどもNISAに回すのは、子どもの将来のために長く置いておけるお金だけにしましょう。
ジュニアNISAとの違い:何が変わった?
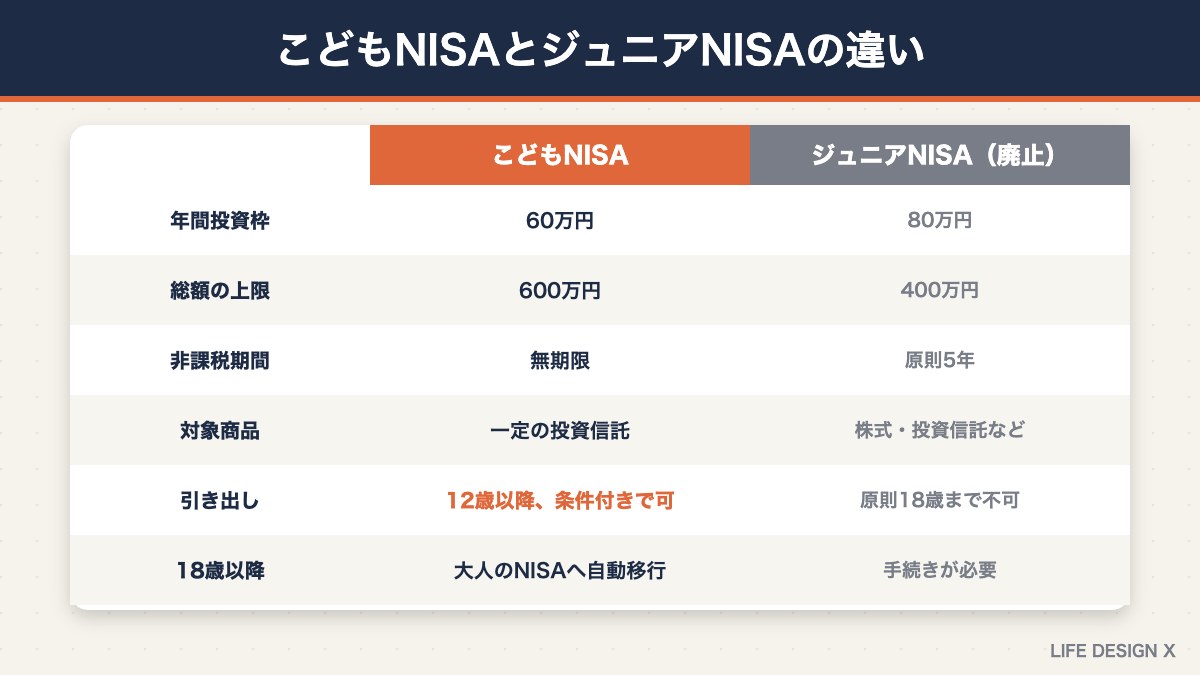
2016年から2023年まであったジュニアNISAも、未成年向けの非課税制度でした。しかし、使い勝手の悪さから利用が広がらず、2023年末で新規の投資が終了しました。こどもNISAは、ジュニアNISAの反省をふまえて設計されています。
| 項目 | こどもNISA | ジュニアNISA(廃止) |
|---|---|---|
| 年間投資枠 | 60万円 | 80万円 |
| 非課税保有限度額 | 600万円 | 400万円(80万円×5年) |
| 非課税期間 | 無期限(18歳以降は大人のNISAへ移行) | 原則5年(ロールオーバーあり) |
| 対象商品 | 一定の投資信託のみ | 上場株式・投資信託など |
| 引き出し | 12歳以降、条件付きで可能 | 原則18歳まで不可(引き出すと過去の利益にも課税) |
| 18歳以降 | 大人のNISAへ自動的に移行 | 課税口座へ移すなどの手続きが必要 |
最大の違いは、12歳から条件付きで引き出せるようになったことです。ジュニアNISAは18歳まで原則として引き出せず、中学や高校の入学費用に使いにくいことが、利用が広がらなかった大きな理由でした。こどもNISAでは、子どもの教育費として使いやすくなっています。
また、ジュニアNISAで投資していた人は、2024年以降は年間の制限なく引き出せるようになっています。ジュニアNISAの口座が残っている人は、こどもNISAとどちらで管理するかも含めて、金融機関の案内を確認しておきましょう。
18歳になったら:大人のNISAへ自動で移行
子どもが18歳になると、こどもNISAの口座は大人のNISAへ自動的に移行します。移行のための面倒な手続きは不要になる見込みです。
移行後は、子ども本人が自分のNISAとして、つみたて投資枠と成長投資枠を使えるようになります。こどもNISAで積み立てた資産をそのまま持ち続けて、大学の学費や一人暮らしの費用、将来の資産づくりに生かせます。
ここで考えておきたいのが、「いつ子どもにお金のことを伝えるか」です。18歳になれば、口座は子ども本人のものになり、自由に売却もできるようになります。中学生や高校生のうちから、積み立ての仕組みや運用の考え方を一緒に話しておくと、お金の教育にもつながります。
親のNISAとこどもNISA、どちらを優先する?
「親のNISAの枠も使い切れていないのに、こどもNISAまで必要?」と迷う人も多いでしょう。考え方の目安は次のとおりです。
- 親のNISAの枠に余裕がある場合:引き出しの制限がない親のNISAを優先し、教育費もそこで準備するほうが柔軟に使える
- 親のNISAで老後資金を目いっぱい積み立てている場合:教育費はこどもNISAで別に準備すると、老後資金と混ざらずに管理しやすい
- 祖父母から資金援助を受ける場合:子ども名義のこどもNISAに入れると、誰のためのお金かがはっきりする
- 子どもの将来の資産として残したい場合:18歳以降もそのまま子どものNISAとして運用を続けられる
ポイントは、「いつでも使えるお金」と「子どものために長く置いておくお金」を分けて考えることです。家計に余裕が少ないうちは、まず親のNISAや預金で柔軟性を確保し、余裕が出てきたらこどもNISAを組み合わせる、という順番でも十分です。
相場が下がったときの考え方
投資信託は、世界の株式市場の動きによって値下がりすることがあります。積み立てを始めた直後に相場が下がると、不安になるかもしれません。しかし、毎月一定額を積み立てていれば、値下がりした時期には多くの口数を安く買えるため、長い目で見れば平均の購入価格を抑える効果があります。
こどもNISAは、0歳から始めれば10年以上の時間があります。短期的な値動きで積み立てをやめたり、慌てて売却したりしないことが、長期投資を成功させるための基本です。一方で、引き出す時期が近づいたら、値動きの小さい商品に少しずつ移すなどの準備をしておきましょう。
口座開設の手順と必要なもの
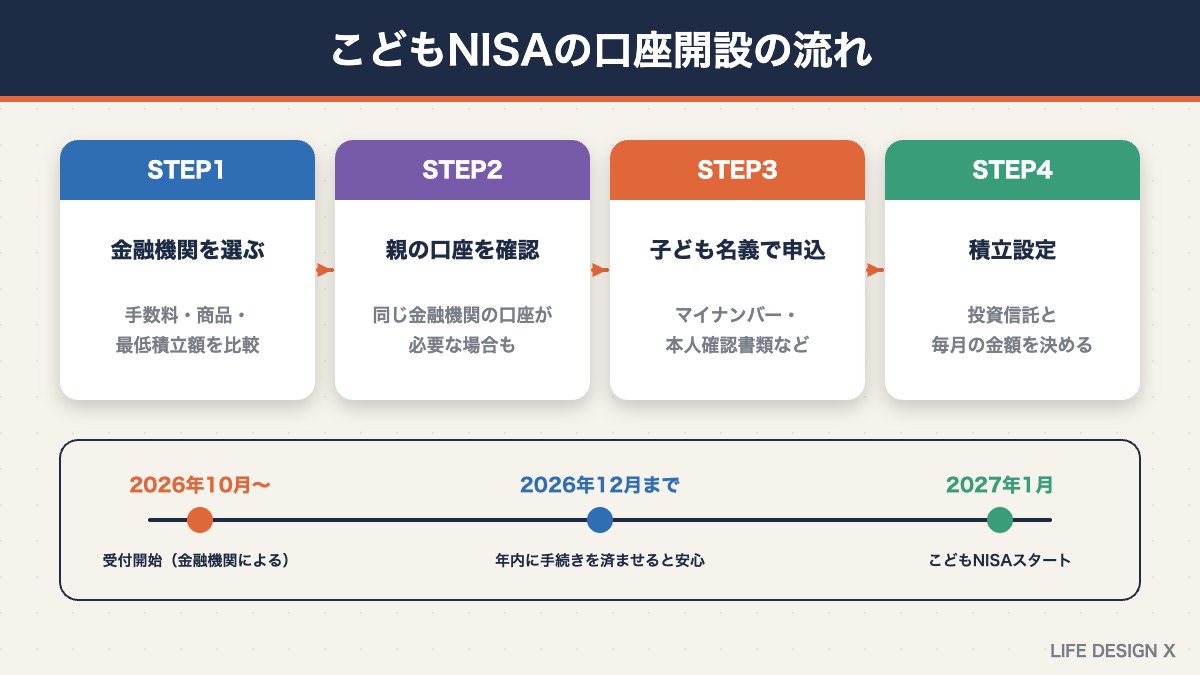
こどもNISAの口座開設は、金融機関によって受付時期や方法が異なりますが、一般的には次のような流れになる見込みです。
- 金融機関を選ぶ:ネット証券、銀行、対面の証券会社などから、手数料や取扱商品を比べて選ぶ
- 親権者等の口座を確認する:金融機関によっては、親が同じ金融機関に口座を持っていることが条件になる場合がある
- 子ども名義の口座開設を申し込む:子どものマイナンバー、本人確認書類、親子関係を確認できる書類などを用意する
- こどもNISAの口座開設を申し込む:税務署での確認を経て、口座が開設される
- 積立設定をする:投資信託と毎月の金額を決め、2027年1月からの積み立てに備える
金融機関選びのポイント
- 取扱商品の数と信託報酬:低コストのインデックスファンドがそろっているか
- 最低積立金額:月100円や1,000円など、少額から積み立てられるか
- 親のNISAとの管理のしやすさ:親の口座と同じ画面で管理できると便利
- ポイント還元やキャンペーン:クレジットカード積立や親子向けの特典があるか
受付方法や必要書類の詳細は、金融機関ごとに順次案内されています。2027年1月から積み立てを始めたい人は、10月から12月の間に手続きを済ませておくと安心です。
いくら貯まる?こどもNISAの積み立てシミュレーション
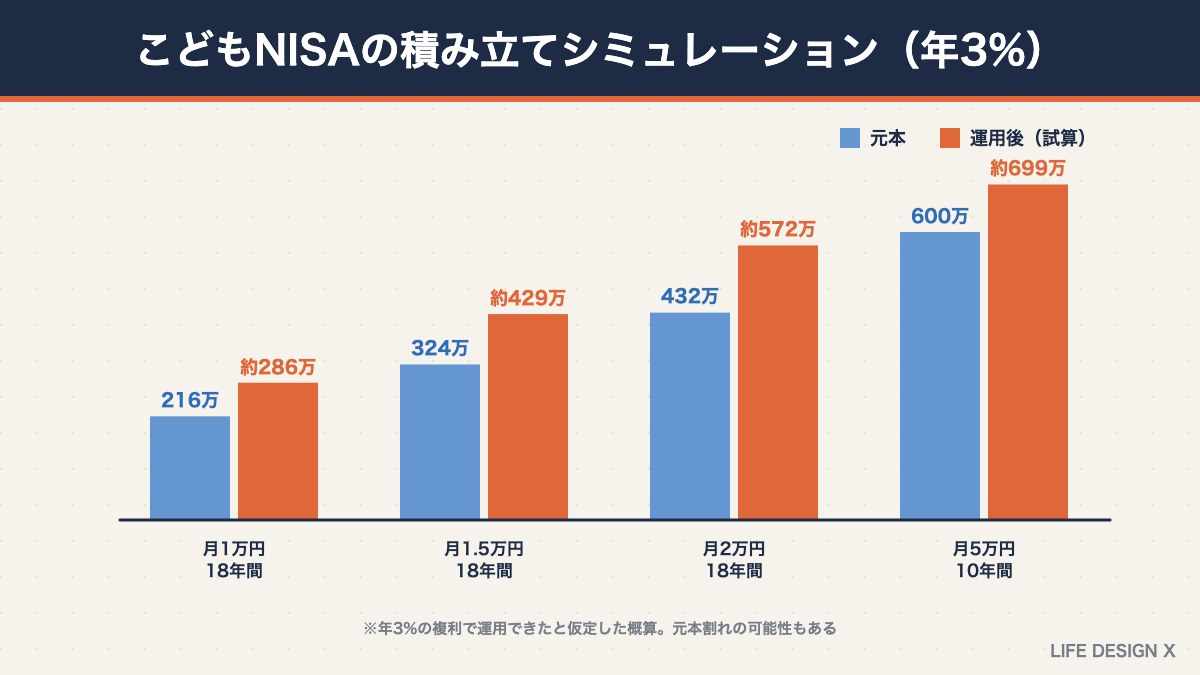
こどもNISAで毎月積み立てた場合に、年3%で運用できたと仮定した資産額の目安は次のとおりです。
| 積み立て方 | 元本 | 年3%で運用できた場合 |
|---|---|---|
| 月1万円を0歳から18年間 | 216万円 | 約286万円 |
| 月1万5,000円を0歳から18年間 | 324万円 | 約429万円 |
| 月2万円を0歳から18年間 | 432万円 | 約572万円 |
| 月5万円を0歳から10年間(上限まで) | 600万円 | 約699万円(10歳時点) |
※毎月積み立て、年3%の複利で運用できたと仮定した単純な試算です。手数料や運用の変動は考慮していません。実際の運用成果は市場の動きによって変わり、元本を下回ることもあります。
たとえば月1万5,000円を0歳から18歳まで積み立てると、元本324万円が約429万円になる計算です。運用益の約105万円には、本来なら約20%の税金がかかりますが、こどもNISAなら非課税で受け取れます。
児童手当をそのまま積み立てるなら
児童手当は、2024年10月から高校生年代まで支給されるようになりました。第1子・第2子の場合、3歳未満は月1万5,000円、3歳から高校生年代までは月1万円です。0歳から18歳になる年度まで受け取ると、合計で約234万円になります。
この児童手当をそのままこどもNISAで積み立てれば、年3%で運用できた場合、18歳時点で約315万円になる計算です。「児童手当は使わずに貯めておく」と決めている家庭なら、預金に置いておくよりも、こどもNISAで長期の積み立てに回す選択肢が考えられます。
なお、第3子以降の児童手当は月3万円です。子どもが多い家庭では、きょうだいそれぞれの名義で口座を作り、それぞれの枠で積み立てられます。きょうだいで積立額をそろえておくと、将来の教育費の配分も考えやすくなります。
祖父母からの資金援助と贈与税の注意点
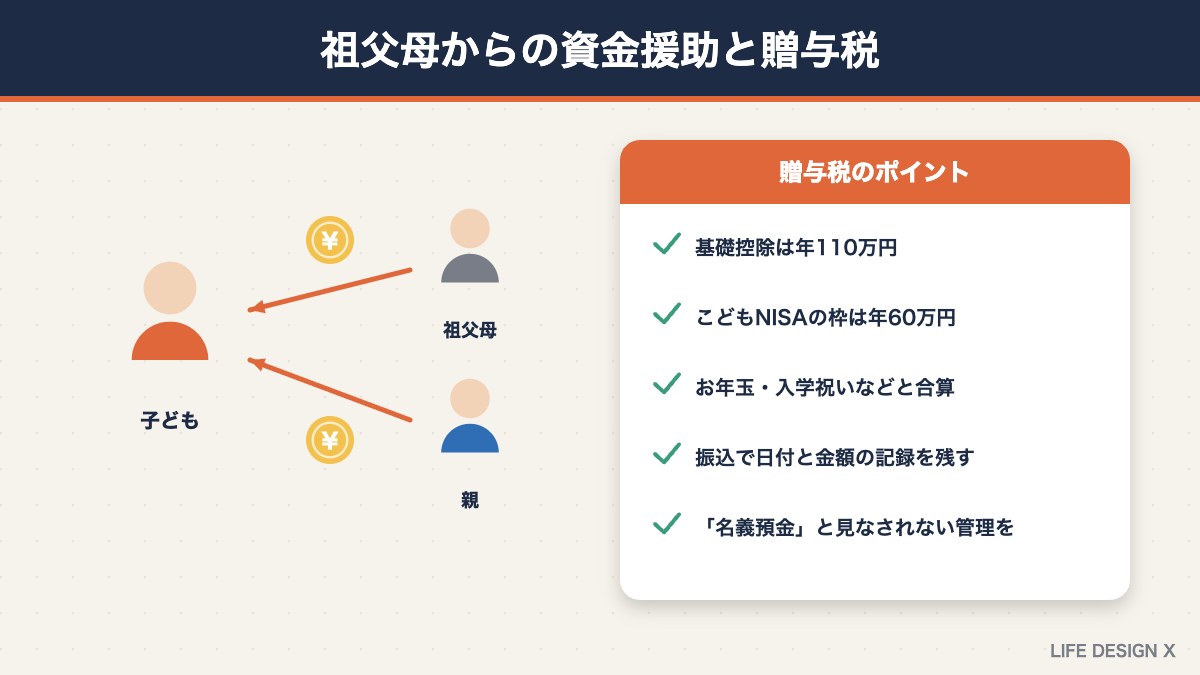
こどもNISAの資金は、親だけでなく祖父母から出してもらうこともできます。ただし、子ども名義の口座に入れるお金は、子どもへの贈与にあたる点に注意が必要です。
- 贈与税の基礎控除は年110万円:子どもが1年間にもらったお金の合計が110万円以下なら、贈与税はかからない
- こどもNISAの枠は年60万円:枠の範囲内で積み立てる限り、通常は110万円を超えない
- ほかの贈与と合算される:お年玉や入学祝いなど、同じ年に受け取ったほかの贈与と合わせて110万円を超えると、贈与税がかかる場合がある
「名義預金」と見なされないために
子ども名義の口座でも、実際には親が自由に管理・使用しているお金は、「名義預金」として親の財産と見なされることがあります。そうなると、将来の相続のときに相続税の対象になる可能性もあります。
こどもNISAでは、口座の管理は親権者等が行いますが、資金は子どもに贈与したものとして扱うのが基本です。祖父母や親からお金を出すときは、贈与した日付と金額がわかるよう、口座振込で記録を残す、必要に応じて贈与契約書を作成しておくと安心です。
こどもNISAで選びたい投資信託の考え方
こどもNISAで買えるのは、金融庁の基準を満たした投資信託に限られます。そのなかから選ぶときは、次のポイントを押さえておきましょう。
- 信託報酬(保有コスト)が低い:18年間のような長期運用では、年0.1%の差でも結果に影響する
- 幅広く分散されている:全世界株式や先進国株式など、多くの国や企業に投資するインデックスファンドが基本
- 純資産総額が大きく、運用実績がある:途中で運用が終了するリスクが小さい
- 使う時期に合わせてリスクを調整できる:引き出す時期が近い場合は、バランス型なども検討する
0歳から始めて18歳以降まで置いておく予定なら、全世界株式のインデックスファンド1本というシンプルな選び方もあります。一方で、中学生から始めて数年後に使う予定なら、値動きの大きい株式100%の投資信託だけでは不安が残ります。使う時期までの年数を基準に、リスクの取り方を考えましょう。
年齢別:こどもNISAの活用例
0歳〜未就学児の場合
運用期間を最も長く取れる時期です。児童手当をそのまま積み立てるなど、毎月一定額を自動で積み立てる方法が向いています。12歳までは引き出せないため、小学校入学の準備費用などは預金で別に用意しておきましょう。
小学生の場合
12歳まで数年なので、中学以降の教育費を意識した積み立てになります。中学受験を考えている家庭は、受験や入学の費用の多くが12歳前後に必要になるため、こどもNISAに入れすぎないよう注意が必要です。
中学生・高校生の場合
18歳までの期間が短いため、こどもNISAの枠を使い切るのは難しいこともあります。ただし、こどもNISAの資産は18歳以降も大人のNISAとしてそのまま運用を続けられるため、大学入学後や社会人になってからの資金として育てる考え方もあります。子ども本人と一緒に商品を選び、お金の教育の機会として活用するのもおすすめです。
口座開設の前にやっておきたい準備チェックリスト
- 子どものマイナンバーを確認する:マイナンバーカードや通知カードなど、番号がわかる書類を用意する
- 家計の「10年以上使わないお金」を確認する:毎月いくら積み立てられるかを決める
- 親のNISAの利用状況を確認する:親の枠を優先するか、子どもの枠を使うかを考える
- 祖父母の援助の有無を確認する:資金を出してもらう場合は、贈与の記録の残し方を決めておく
- 金融機関の受付時期を確認する:2027年1月から積み立てるなら、年内の手続きが安心
こどもNISAのメリット・デメリット
メリット
- 運用益が非課税:通常は約20%かかる税金がかからない
- 0歳から長期で運用できる:18年間の長い時間を味方に、複利の効果を生かせる
- 12歳から教育費に使える:ジュニアNISAより使い勝手がよくなった
- 18歳で大人のNISAに自動移行:子どもの将来の資産づくりにそのままつながる
- 家族全体の非課税枠が増える:親のNISAとは別に、子ども1人あたり600万円の枠を使える
デメリット・注意点
- 元本割れのリスクがある:投資信託は値下がりすることもある。特に引き出す直前に相場が下がると、予定より少ない金額になる
- 11歳までは原則引き出せない:小学生までに必要なお金には使えない
- 子どもの財産になる:親が自由に使えるお金ではなくなる
- 個別株は買えない:投資できるのは一定の投資信託のみ
- 制度の細かいルールは今後決まる部分もある:金融機関の案内を確認する必要がある
引き出す時期が近づいたら
教育費は、使う時期と金額がある程度決まっているお金です。大学入学の数年前からは、値動きの小さい投資信託に少しずつ移す、必要な分を少しずつ現金化しておくなど、相場の急落に備えた準備をしておくと安心です。
学資保険・預金・親のNISAとの使い分け
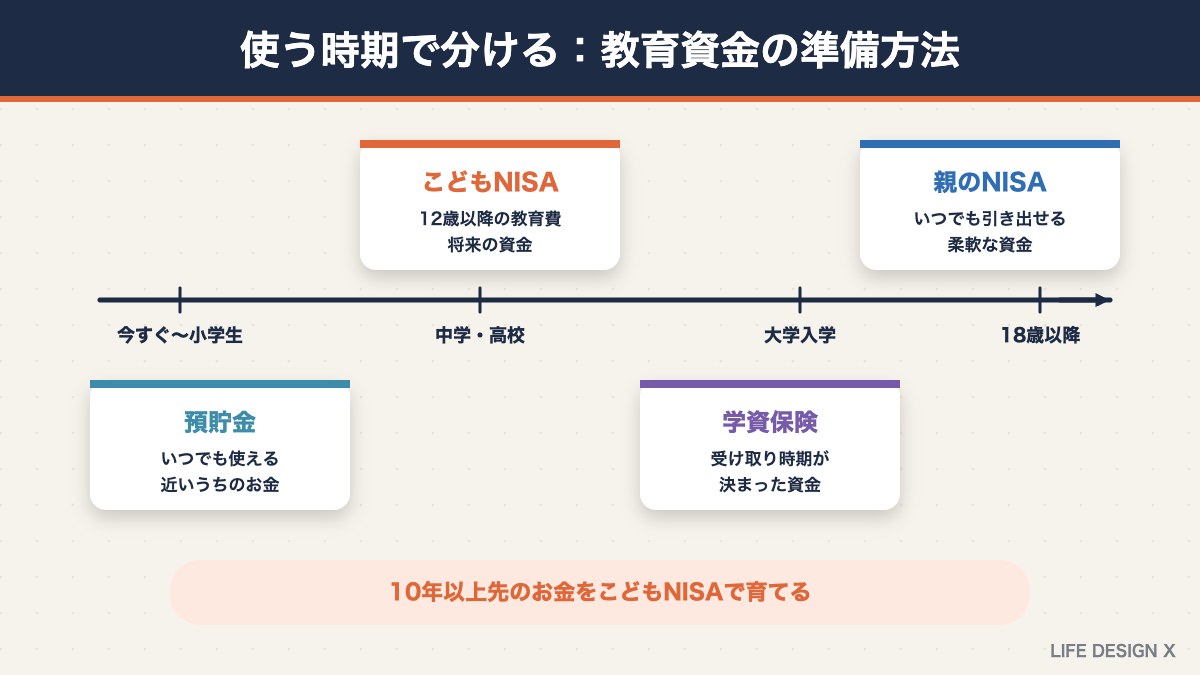
子どもの教育資金を準備する方法は、こどもNISAだけではありません。それぞれの特徴を比べてみましょう。
| 方法 | 特徴 | 向いているお金 |
|---|---|---|
| 預貯金 | 元本割れの心配がなく、いつでも引き出せる。増え方はわずか | 近いうちに使うお金、小学生までの費用 |
| 学資保険 | 受け取る時期と金額が決まっている。親の万一の保障がある | 確実に用意したい大学入学時の費用 |
| 親のNISA | いつでも引き出せる。親の老後資金と区別しにくい | 教育費と老後資金を柔軟に配分したい場合 |
| こどもNISA | 子ども名義で非課税。12歳までは原則引き出せない | 中学以降の教育費や、子どもの将来の資金 |
おすすめは、「近い将来のお金は預金、確実に必要なお金は預金や学資保険、10年以上先のお金はこどもNISA」のように、使う時期に合わせて分けることです。親のNISA枠に余裕がない場合や、子ども名義で資産を分けて管理したい場合には、こどもNISAが特に役立ちます。
親自身の老後資金づくりも忘れないようにしましょう。iDeCoの改正についてはiDeCo 2026年12月改正まとめ、子育て世帯の税金については年末調整2026の変更点まとめもあわせてご覧ください。
こどもNISAに関するよくある質問
Q. こどもNISAはいつから始まりますか?
A. 制度は2027年1月から始まる予定です。金融機関によっては、2026年10月から口座開設の受付を始めています。
Q. 何歳から何歳まで利用できますか?
A. 0歳から17歳までの子どもが対象です。18歳になると、大人のNISAに自動的に移行します。
Q. 年間いくらまで投資できますか?
A. 年間60万円、合計600万円までです。月に直すと5万円が上限の目安になります。
Q. 12歳になる前にお金が必要になったら引き出せますか?
A. 原則として引き出せません。災害で家屋に被害を受けた場合など、限られた例外のみ認められています。12歳より前に必要なお金は、預貯金など別の方法で準備しておきましょう。
Q. 親がNISAをしていなくても、こどもNISAだけ利用できますか?
A. 制度上は、親のNISAの利用とは関係なく利用できます。ただし、金融機関によっては親権者等が同じ金融機関に口座を持つことが条件になる場合があるため、各社の案内を確認してください。
Q. 祖父母が口座の資金を出してもよいですか?
A. はい。祖父母からの資金援助も可能です。子どもが1年間に受け取る贈与の合計が110万円以下であれば、贈与税はかかりません。振込で記録を残しておくと安心です。
Q. 金融機関はあとから変更できますか?
A. 大人のNISAでは年単位で金融機関を変更できますが、こどもNISAの変更手続きの詳細は、今後の案内を確認する必要があります。口座を開く前に、手数料や取扱商品をよく比べておくと安心です。
Q. こどもNISAの資産は、子どもの扶養や児童手当に影響しますか?
A. こどもNISAの運用益は非課税のため、通常は子どもの所得として扱われず、扶養の判定に影響することはないと考えられます。ただし、制度の細かな取り扱いは今後の案内も確認してください。
Q. 毎月いくらから積み立てられますか?
A. 最低積立金額は金融機関によって異なります。ネット証券では月100円から、銀行では月1,000円程度からのところが多くなっています。まずは少額から始めて、家計に合わせて金額を見直していくとよいでしょう。
Q. 途中で積み立てを止めたり、金額を変えたりできますか?
A. 大人のNISAと同様に、積立額の変更や一時停止は金融機関の画面から行える見込みです。年間60万円の範囲内であれば、ボーナス月に多めに積み立てるといった設定ができる金融機関もあります。
Q. ジュニアNISAの口座はどうなりますか?
A. ジュニアNISAは2023年末で新規の投資が終了しています。保有している資産は、18歳まで非課税で保有を続けることができ、2024年以降は年齢にかかわらず引き出しも可能です。
まとめ:こどもNISAは「10年以上先のお金」を育てる制度
- こどもNISAは2027年1月スタート。2026年10月から口座開設の受付が始まっている
- 対象は0〜17歳。年間60万円、合計600万円まで投資信託を非課税で積み立てられる
- 11歳までは原則引き出せない。12歳以降は子どものための用途なら条件付きで引き出せる
- 18歳になると大人のNISAへ自動移行。ジュニアNISAより使い勝手が向上
- 児童手当を積み立てれば、18歳時点で300万円前後になる試算も
- 祖父母からの資金は贈与にあたる。年110万円の基礎控除と記録の残し方に注意
こどもNISAは、子どもが小さいうちから、長い時間をかけて将来の資金を育てられる制度です。一方で、引き出しには年齢や用途の制限があり、投資である以上、元本割れのリスクもあります。まずは家計の中で「10年以上使わないお金」がどれくらいあるかを確認し、無理のない金額から始めることが大切です。2027年1月のスタートに向けて、金融機関の案内をチェックしながら、家族に合った教育資金の準備を進めていきましょう。
※本記事は2026年10月時点の公表情報にもとづいて作成しています。こどもNISAの制度の詳細や、各金融機関の受付方法は今後変更・追加される場合があります。シミュレーションは概算であり、将来の運用成果を保証するものではありません。投資の判断はご自身の責任で行い、必要に応じてファイナンシャルプランナーなどの専門家にご相談ください。