インボイスの2割特例が終了|副業・フリーランスの消費税は2027年からどうなる?3割特例と簡易課税の選び方【2026年10月最新】
「インボイスの2割特例が終わるって聞いたけど、自分の消費税はどうなるの?」「新しくできる3割特例って何?」「簡易課税に切り替えたほうがいいの?」――インボイス登録をした副業ワーカーやフリーランスの間で、いまこうした不安が広がっています。
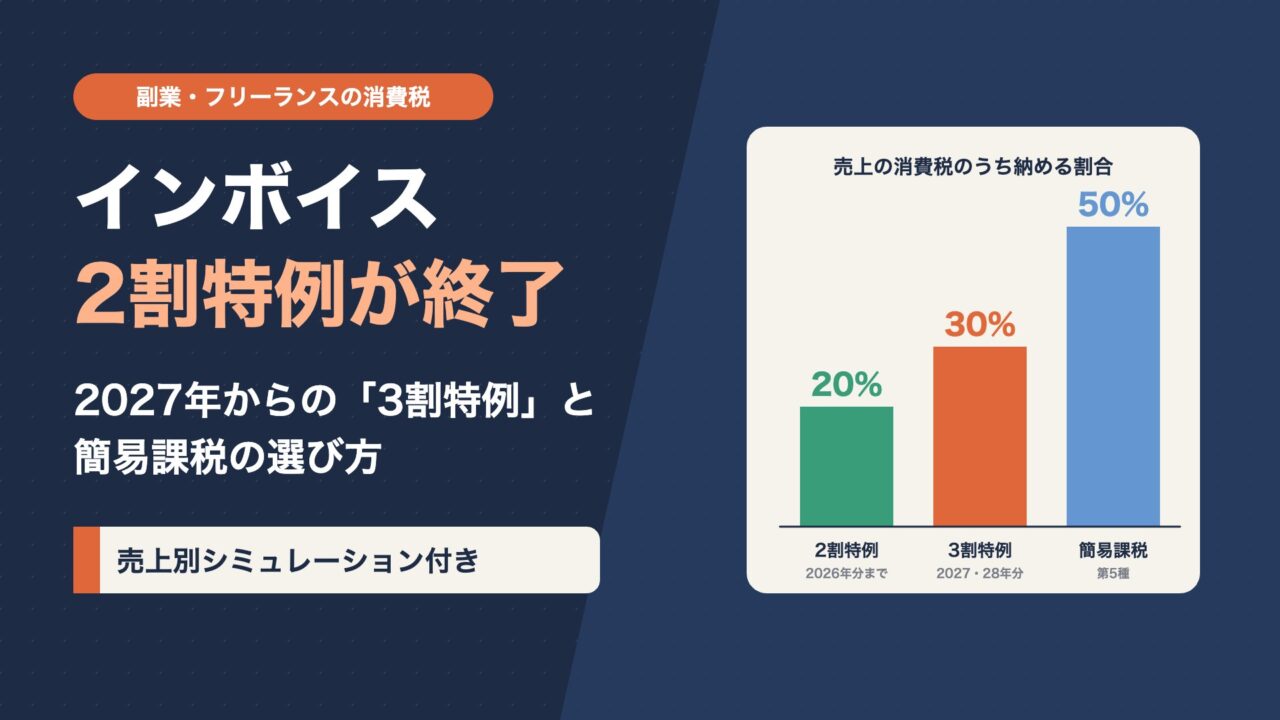
2023年10月のインボイス制度開始とともに設けられた「2割特例」は、免税事業者からインボイス登録をした人の消費税の負担を大きく軽くしてくれる制度でした。しかし、この特例は2026年9月30日を含む課税期間で終了します。個人事業者の場合、2026年分(令和8年分)の申告が2割特例を使える最後の年です。
その後の負担を和らげるため、令和8年度税制改正では、個人事業者を対象とした「3割特例」が設けられました。また、2026年10月からは、取引先(買い手側)が免税事業者から仕入れたときの控除の経過措置も80%から70%に変わっています。
この記事では、2割特例の終了で何が変わるのか、3割特例の仕組み、簡易課税・本則課税との比較、売上別の納税額シミュレーション、そして免税事業者のままでいる場合の注意点まで、副業・フリーランスの目線で分かりやすく整理しました。
- インボイスの2割特例がいつ終わるのか(個人・法人それぞれ)
- 新しい「3割特例」の対象者・期間・計算方法
- 3割特例・簡易課税・本則課税のどれを選ぶと有利か
- 売上別の消費税額シミュレーション
- 2026年10月からの経過措置の変更(80%→70%)と免税事業者への影響
- 今のうちにやっておきたい準備とスケジュール
- インボイスの2割特例とは?これまでの仕組みをおさらい
- 2割特例はいつまで?個人と法人で違う終了時期
- 新しく始まる「3割特例」とは?対象者・期間・計算方法
- 3割特例・簡易課税・本則課税はどれが有利?選び方のポイント
- 売上別シミュレーション:2割特例終了後の消費税はいくら?
- ケース別:あなたの場合はどう変わる?
- 負担が増える分をどう補う?手取りを守る4つの工夫
- 免税事業者のままの人も要注意:2026年10月から経過措置が80%→70%に
- 2割特例の終了に向けて今やっておきたい5つの準備
- 2割特例の終了でよくある失敗と注意点
- よくある質問
- Q. 会社員の副業でインボイス登録をしています。3割特例は使えますか?
- Q. 3割特例を使うのに届出は必要ですか?
- Q. インボイス登録をやめることはできますか?
- Q. 2割特例の最後の年に、ほかに気をつけることはありますか?
- Q. 売上が1,000万円を超えたらどうなりますか?
- Q. 3割特例と簡易課税は、毎年選び直せますか?
- Q. 消費税の申告は自分でできますか?
- Q. 消費税の納付期限はいつですか?
- Q. 2割特例を使っていた年に赤字だった場合も消費税はかかりますか?
- Q. 3割特例が終わる2029年以降はどうなりますか?
- Q. 免税事業者がこれからインボイス登録する場合、いつまでに申請すればよいですか?
- Q. 2割特例と3割特例では、申告書の書き方は変わりますか?
- まとめ:2027年からの消費税は「3割特例」と「簡易課税」の比較がカギ
Contents
インボイスの2割特例とは?これまでの仕組みをおさらい
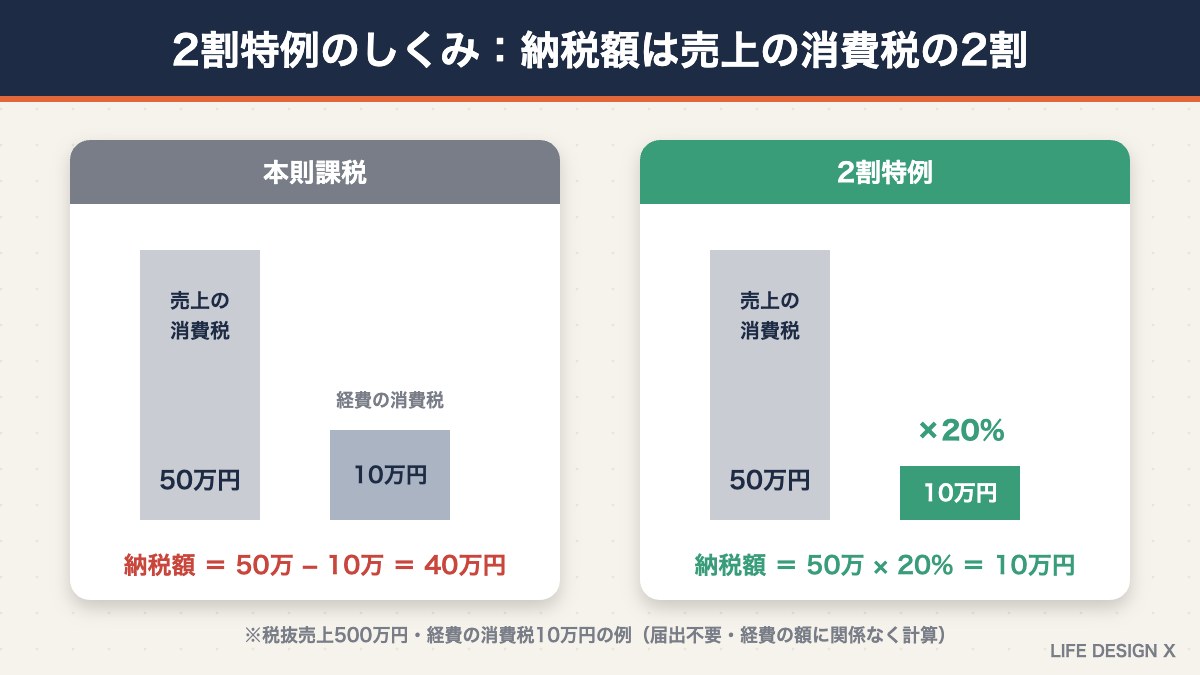
2割特例とは、インボイス制度をきっかけに免税事業者から課税事業者になった人を対象に、納める消費税を「売上にかかる消費税の2割」にできる負担軽減措置です。
本来、消費税の納税額は「売上で預かった消費税-仕入れや経費で支払った消費税」で計算します(本則課税)。経費の少ないフリーランスや副業では、預かった消費税の大部分を納めることになり、負担が大きくなります。2割特例を使うと、経費の額にかかわらず、売上にかかる消費税の20%を納めればよいため、計算も簡単で、多くの個人事業者が利用してきました。
| 項目 | 2割特例の内容 |
|---|---|
| 対象 | インボイス登録をきっかけに課税事業者になった事業者(基準期間の課税売上高が1,000万円以下など) |
| 納税額 | 売上にかかる消費税額 × 20% |
| 事前の届出 | 不要(確定申告書に付記するだけ) |
| 適用期間 | 2023年10月1日から2026年9月30日までの日を含む課税期間 |
たとえば、税抜の売上が年間500万円のフリーランスなら、売上にかかる消費税は50万円です。2割特例を使えば、納税額は10万円で済みます。この「2割で済む」状態が、2026年分を最後に終わることになります。
そもそも消費税はどうやって計算する?
消費税は、商品やサービスの代金と一緒にお客さんから「預かる」税金です。事業者は、売上で預かった消費税から、仕入れや経費の支払いで負担した消費税を差し引き、その差額を国に納めます。
たとえば、税抜100万円の仕事を受けて110万円を受け取った場合、10万円が預かった消費税です。その仕事のために税抜20万円の外注費(消費税2万円)を払っていれば、納める消費税は10万円-2万円=8万円になります。これが「本則課税」の考え方です。
ただし、仕入れ側の消費税を差し引くには、原則として相手が発行したインボイス(適格請求書)を保存しておく必要があります。経費の少ない副業やフリーランスは、差し引ける額が小さいため、預かった消費税の大部分を納めることになります。この負担を軽くするために設けられたのが2割特例であり、その後を引き継ぐのが3割特例です。
2割特例はいつまで?個人と法人で違う終了時期
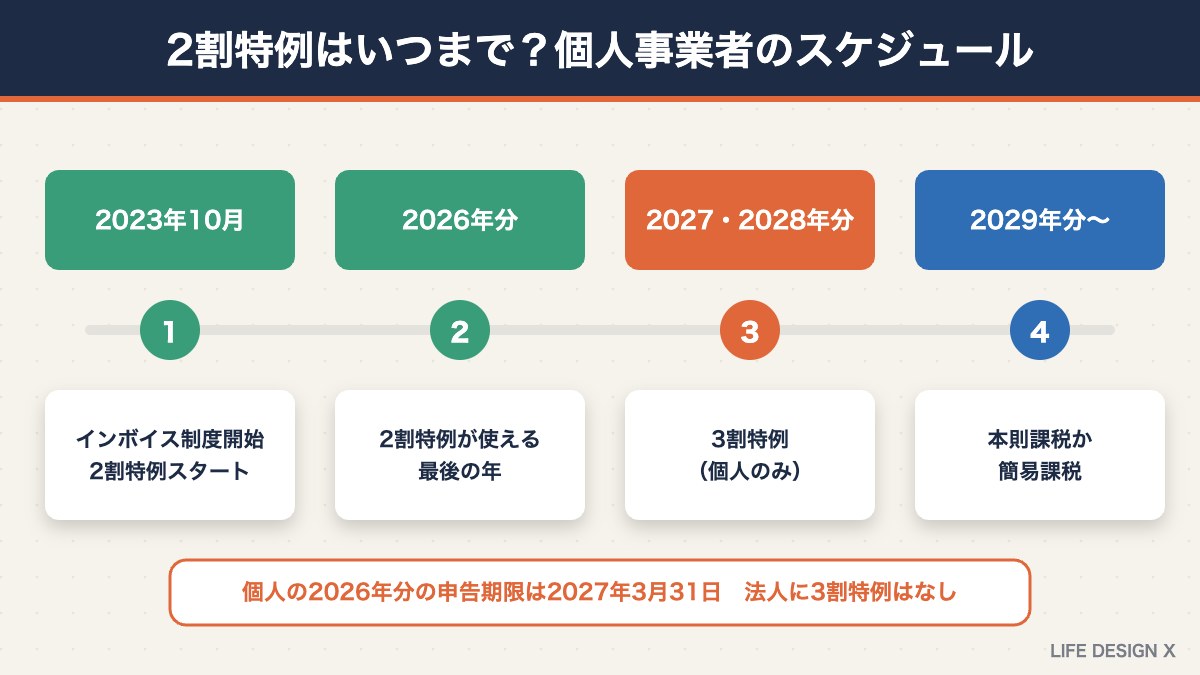
2割特例の適用期間は「2026年9月30日を含む課税期間まで」です。課税期間の区切り方が個人と法人で異なるため、最後の年も違ってきます。
| 区分 | 2割特例を使える最後の課税期間 | その後 |
|---|---|---|
| 個人事業者(暦年) | 2026年分(2026年1月〜12月) | 2027年分・2028年分は3割特例が使える |
| 法人(12月決算) | 2026年12月期 | 3割特例はなく、本則課税か簡易課税 |
| 法人(3月決算) | 2027年3月期 | 3割特例はなく、本則課税か簡易課税 |
個人事業者の場合、2026年分の消費税の確定申告(期限は2027年3月31日)が、2割特例を使える最後の申告になります。副業でインボイス登録をしている会社員も、個人として申告するため同じ扱いです。
一方、法人には3割特例がありません。法人成りをした人や、これから法人化を考えている人は、特例が終わった後の消費税の負担も含めて検討する必要があります。法人化の判断ポイントは法人成りのタイミングと手続きの記事で詳しく解説しています。
2割特例・3割特例を使えない人
次のような場合は、そもそも2割特例(および3割特例)の対象になりません。自分が当てはまらないか確認しておきましょう。
- 基準期間の課税売上高が1,000万円を超えている:インボイス登録をしなくても課税事業者になる人は対象外です
- 課税事業者を自ら選んでいた:インボイス制度とは関係なく、課税事業者を選択する届出を出していた期間がある場合などは、使えないことがあります
- 課税期間を短縮している:課税期間を1か月や3か月に短縮する特例を選んでいる場合も対象外です
また、法人を設立したばかりで資本金1,000万円以上の会社など、制度上もともと課税事業者になる場合も対象外です。細かな要件は国税庁のパンフレットやQ&Aで確認できます。
新しく始まる「3割特例」とは?対象者・期間・計算方法
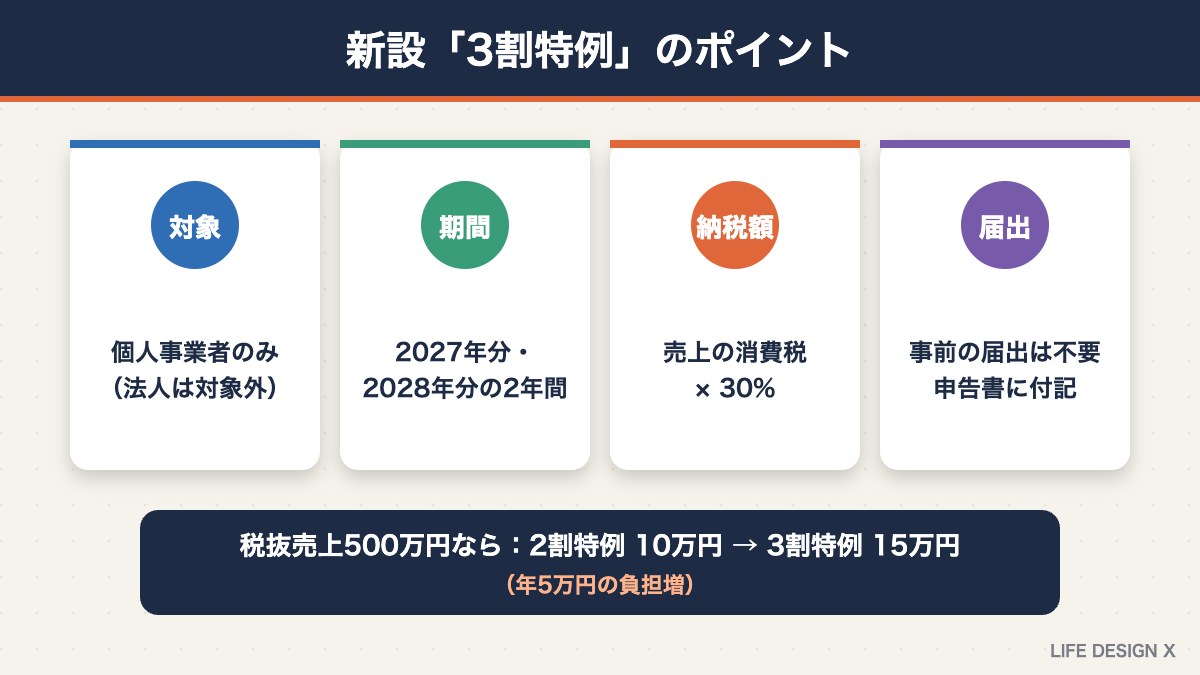
3割特例は、令和8年度税制改正で設けられた、2割特例の後を引き継ぐ負担軽減措置です。いきなり本則課税や簡易課税に移ると負担が急に増えるため、その間をつなぐ「激変緩和」の役割があります。
| 項目 | 3割特例の内容 |
|---|---|
| 対象 | 個人事業者のみ(法人は対象外)。2割特例と同様に、インボイス登録をきっかけに課税事業者になった人が中心 |
| 適用期間 | 2027年分・2028年分(令和9年分・令和10年分)の2年間 |
| 納税額 | 売上にかかる消費税額 × 30% |
| 事前の届出 | 不要(確定申告書に付記する方式) |
計算方法は2割特例とほぼ同じで、納める割合が20%から30%に上がるイメージです。税抜売上500万円の例なら、売上にかかる消費税50万円の30%で、納税額は15万円。2割特例のときと比べて5万円増えることになります。
なお、3割特例は2028年分までの時限措置です。2029年分以降は、本則課税か簡易課税のどちらかを選ぶことになります。対象となる人の細かな要件は改正法の内容によって決まるため、適用を考える際は国税庁の案内や税理士に確認しましょう。
3割特例・簡易課税・本則課税はどれが有利?選び方のポイント
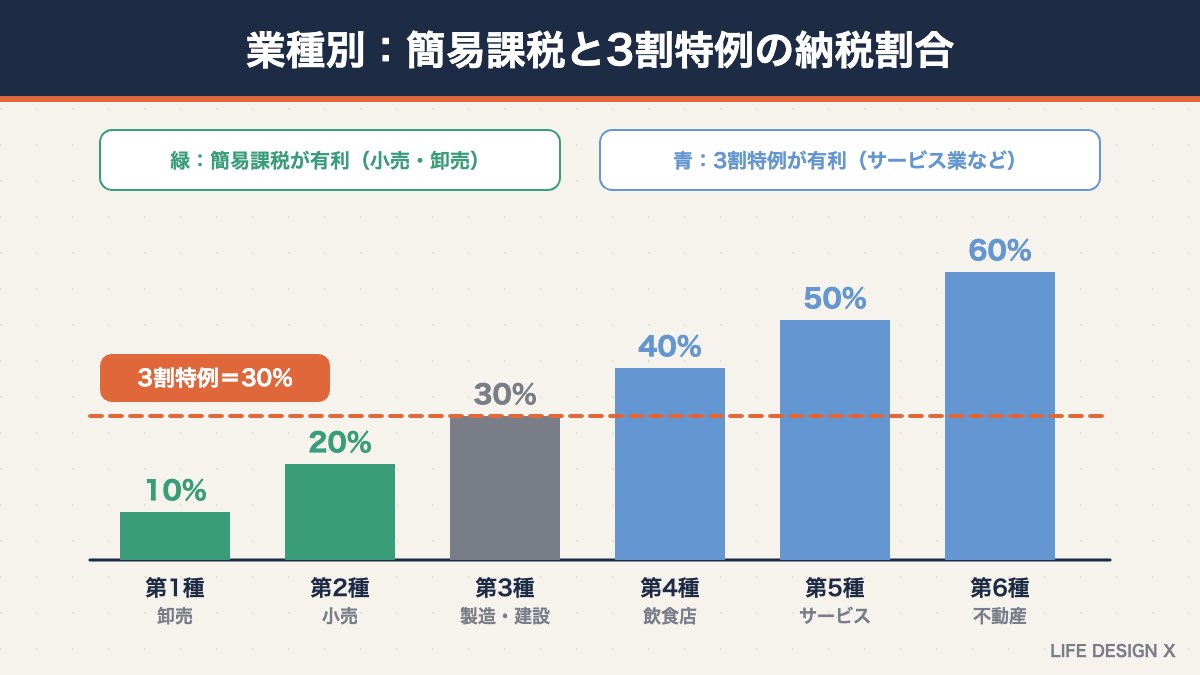
2027年分以降、インボイス登録をしている個人事業者の消費税の計算方法は、次の3つから選ぶことになります(3割特例は2028年分まで)。
| 計算方法 | 納税額の計算 | 向いている人 |
|---|---|---|
| 3割特例 | 売上にかかる消費税 × 30% | 経費が少ないサービス業・フリーランス |
| 簡易課税 | 売上にかかる消費税 ×(1-みなし仕入率) | 小売・卸売など、みなし仕入率が高い業種 |
| 本則課税 | 売上にかかる消費税 - 仕入れ・経費にかかる消費税 | 仕入れや設備投資が多い人 |
簡易課税は、業種ごとに決められた「みなし仕入率」を使って、仕入れにかかった消費税を概算で計算する方法です。実際の経費の額は関係ありません。
| 事業区分 | 主な業種 | みなし仕入率 | 納税額の割合 |
|---|---|---|---|
| 第1種 | 卸売業 | 90% | 10% |
| 第2種 | 小売業 | 80% | 20% |
| 第3種 | 製造業・建設業など | 70% | 30% |
| 第4種 | 飲食店業など | 60% | 40% |
| 第5種 | サービス業など(ライター、デザイナー、エンジニア、コンサルなど) | 50% | 50% |
| 第6種 | 不動産業 | 40% | 60% |
ここから分かるのは、副業やフリーランスに多いサービス業(第5種)なら、簡易課税より3割特例のほうが有利だということです。簡易課税だと売上にかかる消費税の50%を納めるのに対し、3割特例なら30%で済みます。
反対に、物販など小売業(第2種)が中心の人は、簡易課税なら20%で済むため、3割特例より簡易課税のほうが有利になります。製造業など第3種は、どちらも30%で同じです。
また、仕入れや外注費、設備投資が多く、実際に支払った消費税が大きい人は、本則課税のほうが納税額が少なくなることもあります。どの方法が有利かは、業種と経費の構造で変わるため、一度自分の数字で試算してみることが大切です。
簡易課税を選ぶなら届出のタイミングに注意
簡易課税を使うには、原則として、適用を受けたい課税期間が始まる前日までに「消費税簡易課税制度選択届出書」を税務署に提出する必要があります。個人事業者なら、2027年分から使いたい場合は2026年12月31日までが原則の期限です。
なお、2割特例を使っていた人には、届出の期限を緩和する特例的な取り扱いも設けられています。ただし、一度簡易課税を選ぶと原則2年間は本則課税に戻せないなどのルールもあるため、届出の前に、自分の場合の期限と影響を国税庁の案内や税理士に確認しておきましょう。
売上別シミュレーション:2割特例終了後の消費税はいくら?
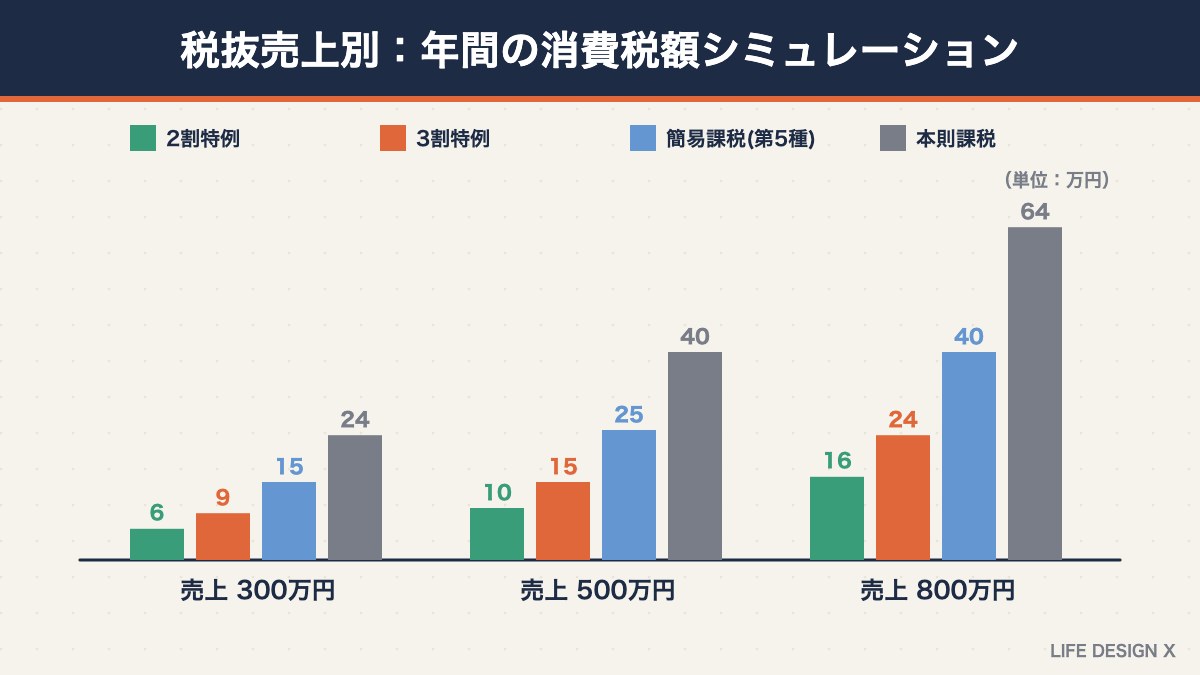
ここでは、経費の少ないサービス業(簡易課税の第5種)のフリーランスを例に、計算方法ごとの年間の納税額を比べてみます。本則課税は、課税対象の経費が売上の20%あると仮定しています(地方消費税を含めた10%で計算した概算です)。
| 税抜の年間売上 | 300万円 | 500万円 | 800万円 |
|---|---|---|---|
| 売上にかかる消費税 | 30万円 | 50万円 | 80万円 |
| 2割特例(2026年分まで) | 6万円 | 10万円 | 16万円 |
| 3割特例(2027・2028年分) | 9万円 | 15万円 | 24万円 |
| 簡易課税(第5種) | 15万円 | 25万円 | 40万円 |
| 本則課税(経費20%の場合) | 24万円 | 40万円 | 64万円 |
税抜売上500万円の場合、2割特例から3割特例に移ると年間5万円の負担増、2029年分以降に簡易課税へ移るとさらに10万円の負担増になります。2026年分→2027年分→2029年分と、段階的に納税額が増えていくことを前提に、資金の準備をしておくことが大切です。
消費税は、売上の入金と同時に預かっているお金です。売上の入金があるたびに、消費税分を別の口座に分けておくと、納付のときに資金が足りなくなる事態を防げます。
消費税の資金をためておくコツ
消費税の納付で困らないためには、日々の資金管理が欠かせません。次のような工夫がおすすめです。
- 納税用の口座を分ける:売上が入金されたら、売上にかかる消費税の3割程度を納税用口座に移す
- 毎月の積立にする:前年の納税額を12で割った金額を、毎月自動で積み立てる
- 所得税・住民税と一緒に考える:副業の場合は、所得税や住民税の納付も重なるため、税金全体の予定表を作っておく
中間申告にも注意
前年の消費税の納税額(国税分)が48万円を超えると、翌年は消費税の中間申告・納付が必要になります。特例の割合が上がって納税額が増えると、中間納付が始まる人も出てきます。年の途中でまとまった支払いが発生することもあるため、前年の納税額は必ず確認しておきましょう。
ケース別:あなたの場合はどう変わる?
ここでは、よくある3つのケースで、2割特例の終了後にどの計算方法を選ぶとよいかを考えてみます。
ケース1:会社員の副業Webライター(税抜売上300万円)
文章の執筆はサービス業(簡易課税の第5種)にあたります。2026年分は2割特例で納税額6万円、2027年分・2028年分は3割特例で9万円です。簡易課税だと15万円になるため、3割特例を選ぶのが有利です。2029年分以降は簡易課税か本則課税になるため、それまでに単価の見直しや経費の整理を進めておきましょう。
ケース2:フリーランスのデザイナー(税抜売上700万円)
デザイン業もサービス業です。売上にかかる消費税は70万円で、3割特例なら21万円、簡易課税なら35万円です。高性能なパソコンやソフトなど、課税対象の経費が多い年は本則課税が有利になる可能性もあります。基本は3割特例、大きな設備投資がある年は本則課税と比較するのがよいでしょう。
ケース3:ハンドメイド作品のネット販売(税抜売上400万円)
自分で材料を仕入れて作品を作って売る場合、製造業(第3種)に区分されることが多く、仕入れた商品をそのまま売る場合は小売業(第2種)になります。第2種なら簡易課税の納税額は8万円で、3割特例の12万円より少なくなります。業種の区分によって有利な方法が変わるため、自分の事業がどの区分にあたるかを確認しましょう。
負担が増える分をどう補う?手取りを守る4つの工夫
2割特例から3割特例、さらに簡易課税へと移るにつれて、消費税の負担は段階的に増えていきます。手取りを守るために、消費税以外の部分も含めて見直しておきましょう。
- 単価と取引条件を見直す:消費税の負担増は、事業を続けるうえで避けられないコストです。作業範囲や納期の条件とあわせて、適正な単価になっているかを確認しましょう
- 所得税の節税策を使い切る:青色申告特別控除(最大65万円)、小規模企業共済、iDeCoなど、所得税・住民税を抑える制度を活用すると、手取り全体の減少を和らげられます
- 経費の記録を整える:本則課税との比較をするにも、日々の経費をきちんと記録しておくことが前提です(経費にできるものは副業の経費の記事で解説しています)。インボイスを受け取ったら、請求書や領収書をすぐに保存する習慣をつけましょう
- 事業の形を見直す:売上が大きくなってきた人は、法人化も選択肢になります。ただし、法人には3割特例がないため、消費税を含めた負担で慎重に比較することが大切です
消費税の負担だけを見ると不安になりがちですが、事業全体の収支と税金をまとめて見直すことで、手取りへの影響を小さくできることも少なくありません。
免税事業者のままの人も要注意:2026年10月から経過措置が80%→70%に
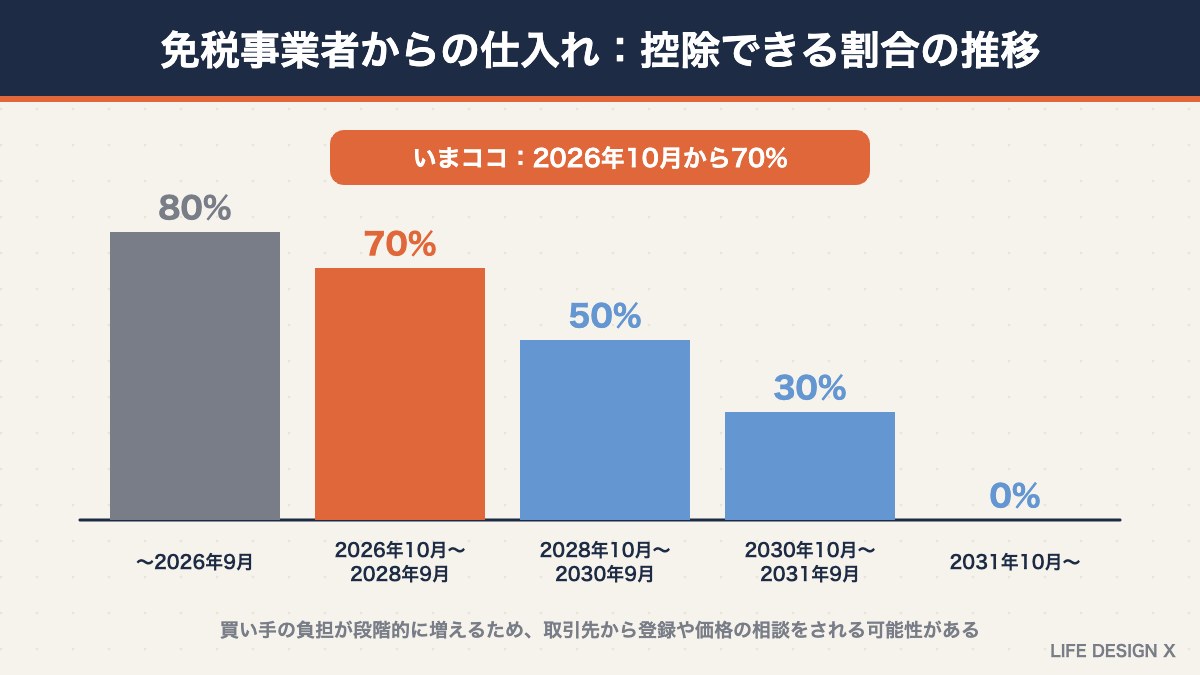
インボイス登録をしていない免税事業者にも、2026年10月から影響が出ています。取引先(買い手)が免税事業者に支払った代金について、消費税の一部を差し引ける「経過措置」の割合が変わったためです。
| 期間 | 買い手が控除できる割合 |
|---|---|
| 2023年10月〜2026年9月 | 80% |
| 2026年10月〜2028年9月 | 70% |
| 2028年10月〜2030年9月 | 50% |
| 2030年10月〜2031年9月 | 30% |
| 2031年10月以降 | 控除なし |
もともとは2026年10月から50%に下がる予定でしたが、令和8年度税制改正で70%に見直され、縮小のペースも緩やかになりました。とはいえ、買い手の負担は少しずつ増えていくため、取引先から「インボイス登録をしてほしい」「その分の値下げを検討したい」と相談される場面が増える可能性があります。
なお、取引先が一般の消費者や、簡易課税・2割特例を使っている事業者の場合は、インボイスがなくても相手の税額計算に影響しません。自分の取引先がどんな相手なのかを把握しておくことが、判断の第一歩です。
取引先と価格の相談をするときのポイント
消費税の負担が増えるからといって、一方的に値上げを求めるのは難しいものです。次のような点を意識して、取引先と話し合いましょう。
- 早めに相談する:契約の更新時期や年度の切り替わりに合わせて、余裕をもって話を切り出す
- 提供している価値を伝える:納期の短さや品質、追加の対応など、これまでの実績を具体的に示す
- 税込か税抜かを明確にする:見積もりや請求書で、消費税を含めた金額の扱いをはっきりさせる
- 一方的な値下げ要求には注意:免税事業者であることだけを理由に、取引先が一方的に大幅な値下げを求めることは、独占禁止法や下請けに関する法律上の問題になる場合があります
これからインボイス登録すべき?判断の目安
- 取引先の多くが課税事業者(本則課税)の企業:登録を求められる可能性が高く、登録を前向きに検討したい
- 取引先が一般の消費者中心:登録しなくても影響は小さい。免税事業者のままでもよい
- 年間の売上が少ない副業:登録すると消費税の申告と納税が必要になる。手間と負担を比べて判断する
- これから取引先を広げたい:企業との取引では登録が条件になることもあるため、事業計画とあわせて考える
これから新たに登録する個人事業者も、要件を満たせば2027年分・2028年分は3割特例を使える見込みです。登録のタイミングと、その後の消費税の計算方法をセットで考えましょう。
インボイス登録を取りやめる場合の手続き
取引先がほとんど一般の消費者だった、副業をやめるなどの理由で、インボイス登録を続ける必要がなくなる場合もあります。登録を取りやめるには「適格請求書発行事業者の登録の取消しを求める旨の届出書」を税務署に提出します。
ただし、届出を出した時期によって、登録が取り消される日が変わります。翌課税期間の初日から起算して15日前の日までに提出しないと、取り消しが1年先になることもあります。また、取り消した後に取引先がインボイスを必要とする場合には、取引条件の見直しを求められる可能性もあります。取りやめを考えるときは、取引先への影響と手続きの期限を確認してから進めましょう。
2割特例の終了に向けて今やっておきたい5つの準備
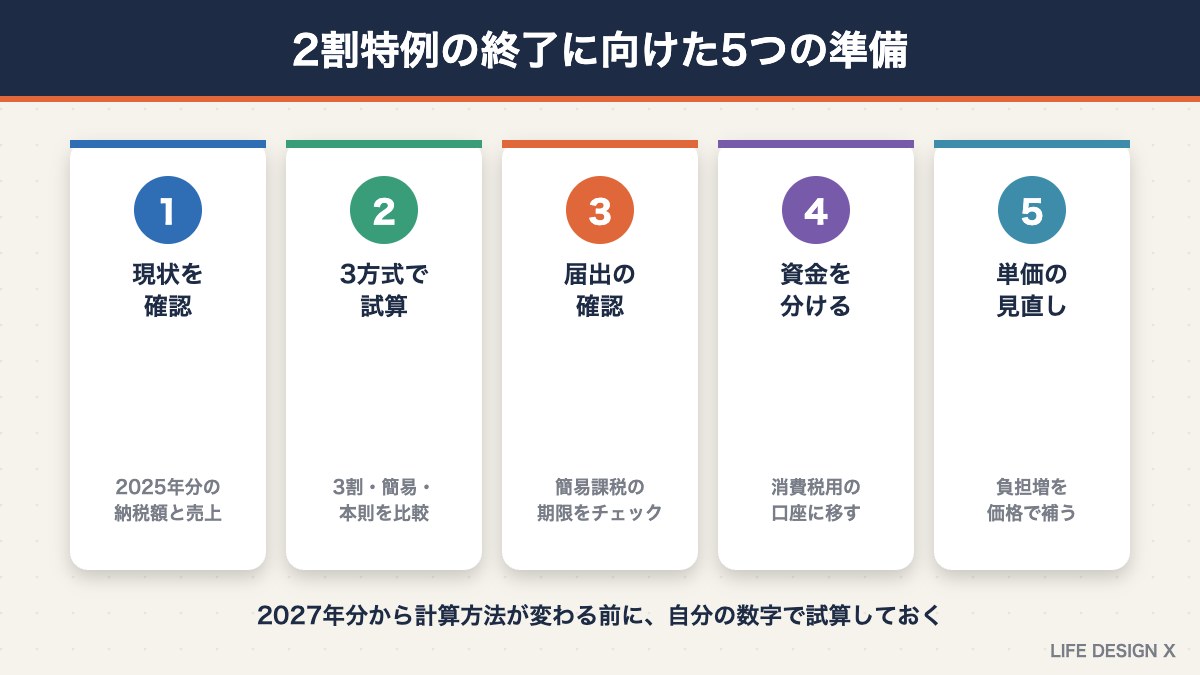
- 2025年分の消費税額と売上を確認する:まずは現状の納税額と、売上の推移を把握します
- 3つの計算方法で試算する:3割特例・簡易課税・本則課税で、2027年分以降の納税額を比べます
- 簡易課税の届出の要否と期限を確認する:簡易課税が有利な業種なら、届出の期限を必ず確認します
- 消費税用の資金を分けておく:入金のたびに消費税分を別口座に移す習慣をつけます
- 価格の見直しを検討する:負担が増える分を、単価の見直しや業務の効率化で補えないか考えます
会計ソフトを使っていれば、計算方法を切り替えたときの試算も比較的かんたんにできます。帳簿づけの基本や青色申告のメリットは青色申告の始め方の記事でも解説しています。
今後のスケジュール(個人事業者の場合)
| 時期 | 主なできごと |
|---|---|
| 2026年10月 | 買い手側の経過措置が80%から70%へ |
| 2026年12月末 | 2027年分から簡易課税を使う場合の原則の届出期限 |
| 2027年3月31日 | 2026年分の消費税の確定申告期限(2割特例が使える最後の申告) |
| 2027年・2028年分 | 3割特例が使える期間 |
| 2028年10月 | 経過措置が70%から50%へ |
| 2029年分以降 | 本則課税か簡易課税を選択 |
2割特例の終了でよくある失敗と注意点
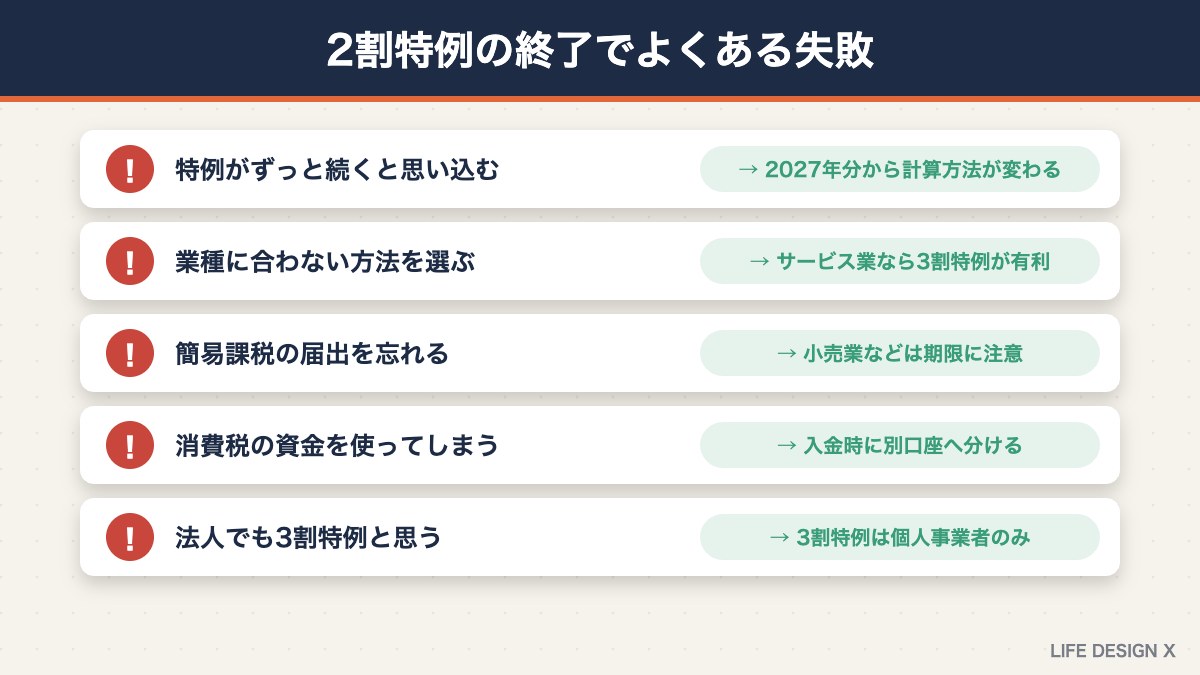
- 2割特例がずっと続くと思い込んでいる:2027年分から計算方法が変わることを知らずに、納税額の増加に驚くケースがあります
- 業種に合わない計算方法を選ぶ:サービス業なのに簡易課税を選んで、3割特例より負担が増えてしまうことがあります
- 簡易課税の届出を忘れる:小売業などで簡易課税が有利なのに、届出が間に合わず本則課税になってしまうケースです
- 消費税分の資金を使ってしまう:入金された売上をすべて生活費や事業資金に回し、納付時に資金が足りなくなります
- 法人化後も3割特例が使えると思っている:3割特例は個人事業者のみの制度です。法人成りのタイミングによっては、消費税の負担が一気に増えることがあります
よくある質問
Q. 会社員の副業でインボイス登録をしています。3割特例は使えますか?
副業でも、個人事業者として消費税の申告をしているなら、個人として扱われます。要件を満たせば、2027年分・2028年分は3割特例の対象になる見込みです。具体的な要件は国税庁の案内で確認しましょう。
Q. 3割特例を使うのに届出は必要ですか?
2割特例と同様に、事前の届出は不要で、確定申告書に適用する旨を付記する方式とされています。申告の際に、使う計算方法を選べばよい仕組みです。
Q. インボイス登録をやめることはできますか?
登録をやめる(取り消す)ための届出を出すことで、免税事業者に戻ることは可能です。ただし、届出の期限や、取り消し後の取引先への影響などを考える必要があります。取引先との関係を確認したうえで、慎重に判断しましょう。
Q. 2割特例の最後の年に、ほかに気をつけることはありますか?
2026年分の申告では、2割特例が使えるかどうか(基準期間の課税売上高が1,000万円を超えていないかなど)を確認しましょう。また、2027年分以降に簡易課税を使う予定なら、届出の期限を逃さないように準備しておくことが大切です。
Q. 売上が1,000万円を超えたらどうなりますか?
基準期間(個人なら前々年)の課税売上高が1,000万円を超えると、2割特例や3割特例は使えません。簡易課税は基準期間の課税売上高が5,000万円以下なら選べます。売上が伸びてきた人は、法人化も含めて検討する時期かもしれません。
Q. 3割特例と簡易課税は、毎年選び直せますか?
3割特例は申告のときに選ぶ仕組みのため、要件を満たしていれば年ごとに使うかどうかを判断できます。一方、簡易課税は届出が必要で、一度選ぶと原則として2年間は続ける必要があります。両方の関係については、国税庁の案内や税理士に確認しましょう。
Q. 消費税の申告は自分でできますか?
2割特例や3割特例は計算が簡単なため、会計ソフトや国税庁の確定申告書等作成コーナーを使えば、自分で申告する人も多くいます。売上が大きい人や本則課税を選ぶ人は、税理士への相談も検討するとよいでしょう。
Q. 消費税の納付期限はいつですか?
個人事業者の消費税の確定申告と納付の期限は、原則として翌年の3月31日です。所得税の確定申告(3月15日)とは期限が異なるため、注意しましょう。口座振替を利用すると、納付を忘れる心配が減ります。
Q. 2割特例を使っていた年に赤字だった場合も消費税はかかりますか?
かかります。消費税は利益ではなく売上をもとに計算するため、所得税が赤字でゼロの年でも、課税売上があれば消費税の納税が必要です。赤字の年ほど資金繰りが厳しくなりやすいため、消費税分の資金は別にしておきましょう。
Q. 3割特例が終わる2029年以降はどうなりますか?
2029年分以降は、本則課税か簡易課税のどちらかを選ぶことになります。サービス業で簡易課税を選ぶ場合、売上にかかる消費税の50%が納税額の目安です。今後の税制改正で新たな措置が設けられる可能性もあるため、最新の情報を確認し続けることが大切です。
Q. 免税事業者がこれからインボイス登録する場合、いつまでに申請すればよいですか?
登録を希望する日から15日以上前に申請書を提出すれば、その日から登録を受けられる仕組みがあります(課税期間の途中からの登録も可能)。取引先から求められてから慌てないよう、登録するかどうかを早めに判断しておくと安心です。登録後は、消費税の申告が必要になる点も忘れないようにしましょう。
Q. 2割特例と3割特例では、申告書の書き方は変わりますか?
基本的な考え方は同じで、売上にかかる消費税に一定の割合をかけて納税額を計算します。会計ソフトや国税庁の申告書作成コーナーが新しい制度に対応すれば、選択するだけで計算できるようになる見込みです。2027年分の申告の前に、利用しているソフトの対応状況を確認しておきましょう。
まとめ:2027年からの消費税は「3割特例」と「簡易課税」の比較がカギ
- 2割特例は2026年9月30日を含む課税期間で終了。個人事業者は2026年分の申告が最後
- 2027年分・2028年分は、個人事業者に限り3割特例(売上にかかる消費税の30%を納付)が使える
- サービス業なら3割特例、小売・卸売なら簡易課税が有利になりやすい
- 法人には3割特例がないため、法人化のタイミングに注意
- 2026年10月から買い手の経過措置は80%→70%。免税事業者も取引先との関係を確認
- 納税額は段階的に増える。消費税分の資金を分けて管理し、早めに試算する
2割特例の終了は、インボイス登録をした副業ワーカーやフリーランスにとって、消費税の負担が見直される大きな節目です。とはいえ、3割特例という緩和措置があり、業種によっては簡易課税を選ぶことで負担を抑えることもできます。慌てずに、まずは自分の売上と業種で試算し、2027年分からの計算方法と資金の準備を進めていきましょう。
※本記事は2026年10月時点の公表情報にもとづいて作成しています。税制の詳細な要件や適用関係は、法令や国税庁の案内によって確認が必要です。実際の申告や届出の判断は、税務署や税理士などの専門家にご相談ください。