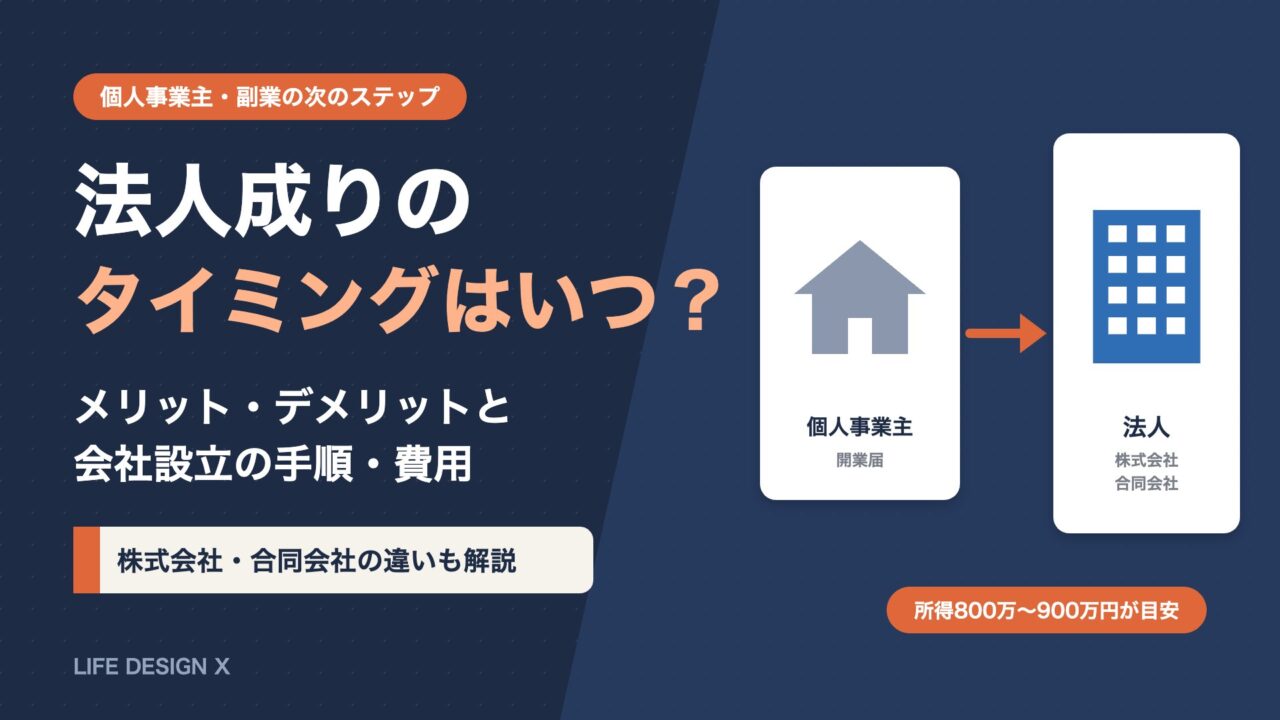
法人成りのタイミングはいつ?個人事業主・副業から法人化するメリット・デメリットと手順・費用【2026年版】
※本記事にはプロモーション(広告)が含まれています。
「売上が伸びてきたけれど、そろそろ法人化したほうがいいの?」「法人成りすると税金はどれくらい変わる?」「会社を作る手続きや費用が分からない」――個人事業や副業が軌道に乗ってくると、多くの人が一度は考えるのが法人成り(法人化)です。
法人成りとは、個人事業主として行っていた事業を、新しく設立した会社に引き継いで続けることをいいます。所得が一定以上になると税金を抑えやすくなる、取引先からの信用が高まるといったメリットがある一方で、社会保険の加入や赤字でもかかる税金、事務の手間など、知らずに法人化すると「かえって損をした」となりかねない注意点もあります。
この記事では、法人成りを検討するタイミングの目安、個人と法人の税金の違い、メリット・デメリット、株式会社と合同会社の選び方、設立から各種届出までの手順と費用、会社員の副業を法人化する場合の注意点まで、初めての人でも判断できるように整理しました。
- 法人成りを考えるタイミングの目安(所得・売上・取引先・人の採用)
- 所得税・住民税と法人税の税率の違い
- 法人成りのメリット・デメリットと、失敗しやすいポイント
- 株式会社と合同会社の違い、設立費用の目安
- 会社設立から税務署・年金事務所などへの届出、個人事業の廃業までの手順
- 法人成りとは?個人事業主と法人の違い
- 法人成りを考えるタイミングの目安
- 目安1:事業の所得が800万〜900万円を超えてきた
- 目安2:売上が1,000万円を超えそう
- 目安3:取引先から法人格を求められる
- 目安4:人を雇う・事業を大きくしたい
- 法人成りが向いている人・まだ早い人
- 一人社長の「マイクロ法人」という選択肢
- 税金はどう変わる?所得税・住民税と法人税の違い
- 法人成りのメリット
- 法人成りのデメリットと注意点
- 株式会社と合同会社、どちらを選ぶ?
- 法人成りの手順と必要な届出
- ステップ1:会社の基本事項を決める
- ステップ2:定款を作成し、認証を受ける
- ステップ3:資本金を払い込む
- 会社の印鑑も準備しておく
- ステップ4:法務局で設立登記をする
- ステップ5:設立後の届出をする
- ステップ6:個人事業の廃業手続きをする
- 個人事業の資産・契約の引き継ぎ
- 法人成りにかかる費用と期間の目安
- 会社員の副業を法人化する場合の注意点
- 法人成りの前にやっておきたい準備
- 法人化後のお金の管理と決算
- 法人成りで失敗しないためのチェックリスト
- 法人成りに関するよくある質問
- Q. 売上がいくらになったら法人化すべきですか?
- Q. 資本金はいくらにすればいいですか?
- Q. 法人化したら、個人事業の屋号やホームページはどうなりますか?
- Q. 法人成りした年の確定申告はどうなりますか?
- Q. 自分で会社を設立することはできますか?
- Q. 家族を役員にしたり、給与を払ったりできますか?
- Q. 法人化すると国民健康保険や国民年金はどうなりますか?
- Q. 法人化した後も青色申告は必要ですか?
- Q. 法人化した後に、個人事業に戻すことはできますか?
- まとめ|法人成りは「税金・社会保険・手間」の合計で判断しよう
法人成りとは?個人事業主と法人の違い
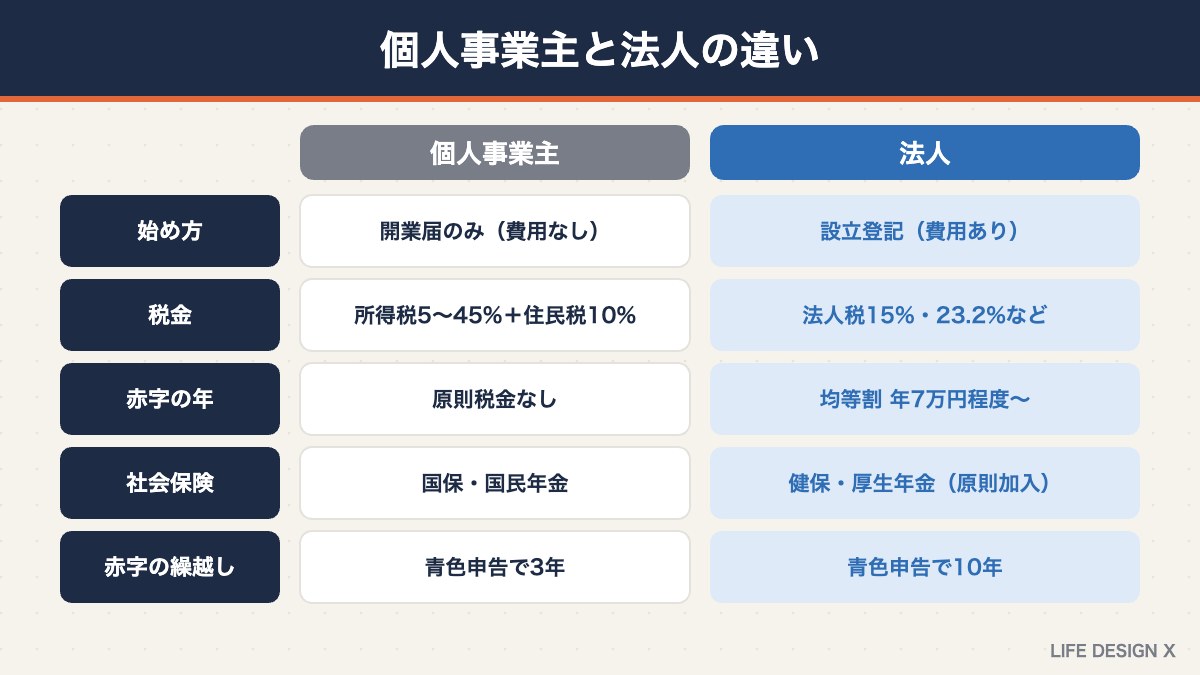
法人成り(法人化)とは、個人事業主が株式会社や合同会社などの法人を設立し、それまでの事業を法人に移して続けることです。事業の中身は同じでも、法人になると「事業の主体」が個人から会社に変わるため、税金・社会保険・会計のルールが大きく変わります。
| 比較項目 | 個人事業主 | 法人(株式会社・合同会社) |
|---|---|---|
| 始め方 | 開業届を出すだけ(費用なし) | 定款作成・設立登記が必要(費用あり) |
| 利益にかかる税金 | 所得税(5%〜45%の累進)+住民税10%+個人事業税 | 法人税(中小法人は15%・23.2%)+法人住民税・事業税など |
| 赤字でもかかる税金 | 原則なし | 法人住民税の均等割(最低年7万円程度) |
| 社会保険 | 国民健康保険・国民年金 | 健康保険・厚生年金(社長1人でも原則加入) |
| 自分への報酬 | 利益がそのまま事業主の所得 | 役員報酬として支給(給与所得控除が使える) |
| 赤字の繰越し | 青色申告で3年 | 青色申告で10年 |
| 会計・申告 | 確定申告(比較的シンプル) | 決算書・法人税申告(専門家に依頼することが多い) |
| 社会的信用 | 取引先によっては不利な場合も | 登記により信用を得やすい |
法人成りを考えるタイミングの目安
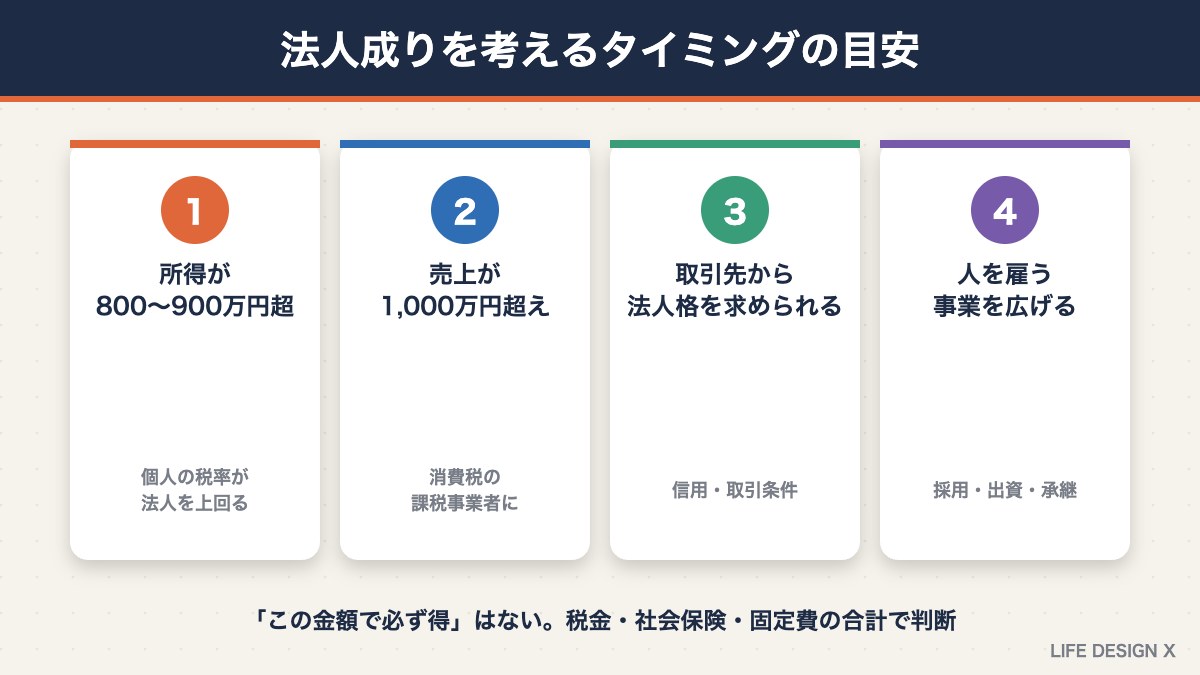
法人成りに「この金額を超えたら必ず得」という絶対的な基準はありません。ただし、次のような状況になったら、本格的に検討を始めるタイミングといえます。
目安1:事業の所得が800万〜900万円を超えてきた
個人の所得税は、所得が増えるほど税率が上がる累進課税です。課税所得が900万円を超えると所得税率は33%になり、住民税10%と合わせると約43%に達します。一方、中小法人の法人税率は、所得800万円以下の部分が15%、それを超える部分が23.2%です。個人の税率が法人の税率を大きく上回り始める所得800万〜900万円あたりが、法人化を検討する一つの目安とされています。
目安2:売上が1,000万円を超えそう
個人事業主は、基準期間(2年前)の課税売上高が1,000万円を超えると、消費税の課税事業者になります。資本金1,000万円未満で設立した法人は、一定の条件のもとで最初の事業年度から最大2期、消費税が免除される場合があるため、法人化のタイミングを検討する材料になります。ただし、インボイス(適格請求書発行事業者)の登録をしている場合は課税事業者となるため、この免税の効果は受けられません。
目安3:取引先から法人格を求められる
大手企業や官公庁との取引では、法人であることが取引条件になっている場合があります。また、法人のほうが銀行口座の開設や融資、オフィスの賃貸契約などで信用を得やすい傾向があります。税金よりも「信用」が理由で法人化するケースも少なくありません。
目安4:人を雇う・事業を大きくしたい
従業員を雇って事業を拡大したい、出資を受けたい、将来的に事業を誰かに引き継ぎたいといった場合も、法人のほうが仕組みを整えやすくなります。採用の場面でも、法人のほうが応募者に安心感を与えやすいでしょう。
法人成りが向いている人・まだ早い人
| 法人成りが向いている人 | まだ個人事業のほうがよい人 |
|---|---|
| 所得が安定して800万円を超え、今後も伸びる見込みがある | 所得が数百万円以下、または年ごとの変動が大きい |
| 法人との取引や大口の契約を増やしたい | 個人のお客様が中心で、法人格が求められない |
| 従業員の採用や事業の拡大を計画している | 当面は一人で、今の規模を続ける予定 |
| 家族が事業を手伝っており、役割を明確にしたい | 事務作業の負担をできるだけ増やしたくない |
| 会計や税務を専門家に任せる予算がある | 税理士費用や均等割などの固定費が重く感じる |
右側に当てはまる項目が多い場合は、無理に法人化せず、青色申告の特別控除や経費の見直しで税負担を抑えながら、事業を育てることを優先しましょう。法人化はいつでも検討できますが、一度法人にすると元に戻すには手間と費用がかかります。
一人社長の「マイクロ法人」という選択肢
従業員を雇わず、社長一人で運営する小さな会社は「マイクロ法人」とも呼ばれます。事業の一部を法人で行い、別の事業は個人事業として続けるなど、個人と法人を組み合わせる働き方もあります。ただし、同じ事業を個人と法人で分けると、税務上の問題を指摘される可能性があります。事業内容をはっきり分けられるかどうか、専門家と相談しながら設計することが大切です。
税金はどう変わる?所得税・住民税と法人税の違い
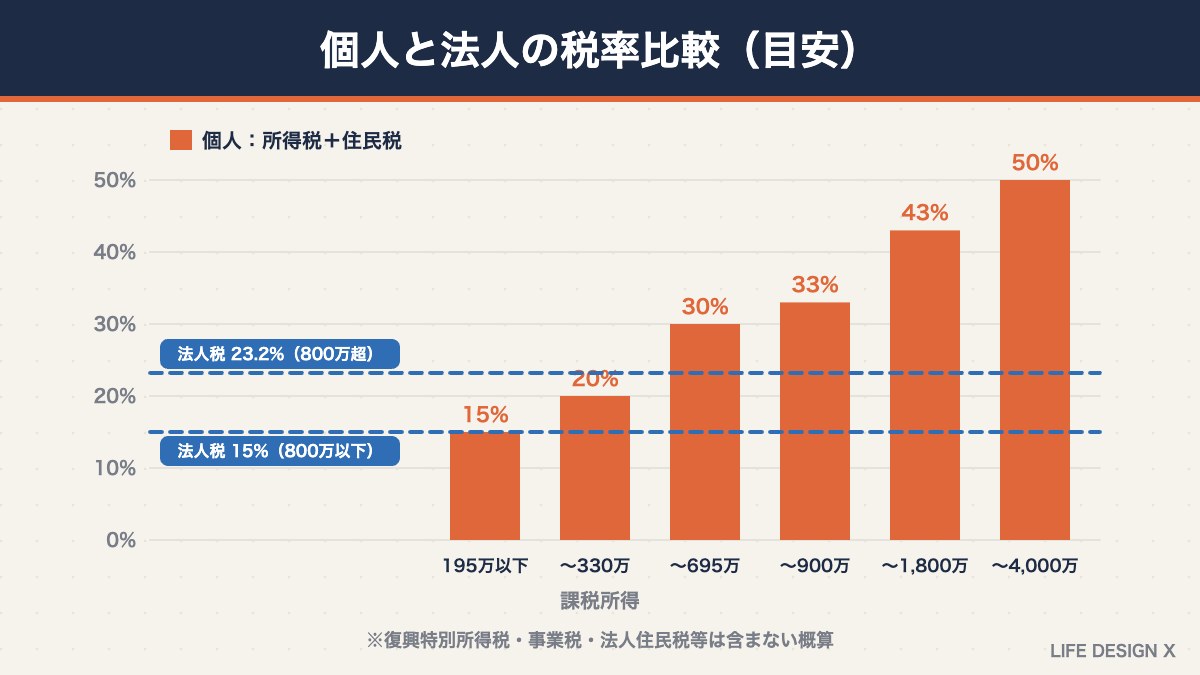
個人事業主と法人では、利益にかかる税金の仕組みが異なります。まず税率を比べてみましょう。
| 課税所得 | 個人:所得税率 | 個人:住民税と合わせた税率 |
|---|---|---|
| 195万円以下 | 5% | 約15% |
| 195万円超〜330万円以下 | 10% | 約20% |
| 330万円超〜695万円以下 | 20% | 約30% |
| 695万円超〜900万円以下 | 23% | 約33% |
| 900万円超〜1,800万円以下 | 33% | 約43% |
| 1,800万円超〜4,000万円以下 | 40% | 約50% |
※復興特別所得税、個人事業税は含めていません。
| 中小法人の所得 | 法人税率 |
|---|---|
| 年800万円以下の部分 | 15%(軽減税率。2027年3月31日までに開始する事業年度) |
| 年800万円超の部分 | 23.2% |
※このほか法人住民税・法人事業税などがかかり、中小法人の実効税率はおおむね20%台〜30%台が目安です。
法人化で税金が下がる仕組み
法人化の節税効果は、法人税率の低さだけではありません。大きなポイントは、会社の利益を「役員報酬」と「会社に残す利益」に分けられることです。
- 役員報酬には給与所得控除が使える:社長が受け取る役員報酬は給与所得になり、会社員と同じく給与所得控除を差し引けます。個人事業主にはない控除です
- 所得を分散できる:役員報酬と会社の利益に分けることで、個人の高い税率がかかる部分を減らせます。家族が実際に働いている場合は、家族に給与を支払うことも可能です
- 退職金を準備できる:将来、役員退職金を受け取る場合は、退職所得として税負担が軽くなる仕組みがあります
ただし、役員報酬にも所得税・住民税・社会保険料がかかります。役員報酬は原則として事業年度開始から3か月以内に決め、毎月同じ額を支払う「定期同額給与」でないと経費(損金)にできないなど、ルールもあります。税金と社会保険料の合計で比べることが大切です。
手取りで比べると見え方が変わる
たとえば、個人事業の所得が年1,000万円ある人が法人化し、そのうち一部を役員報酬として受け取り、残りを会社に残すケースを考えてみましょう。個人事業のままでは、所得税・住民税・個人事業税を合わせた負担が大きくなりますが、法人化すると、役員報酬には給与所得控除が使え、会社に残した利益には15%を中心とした法人税率がかかるため、税金の合計は数十万円単位で下がることがよくあります。
一方で、役員報酬に対して健康保険・厚生年金の保険料が会社と個人の両方にかかるため、社会保険料は国民健康保険・国民年金の時よりも増えるのが一般的です。さらに、均等割や税理士費用といった固定費も加わります。「税金は減ったが、手取りはあまり変わらなかった」という結果にならないよう、役員報酬の金額を変えながら、税金・社会保険料・固定費の合計で比較することが欠かせません。
法人成りのメリット
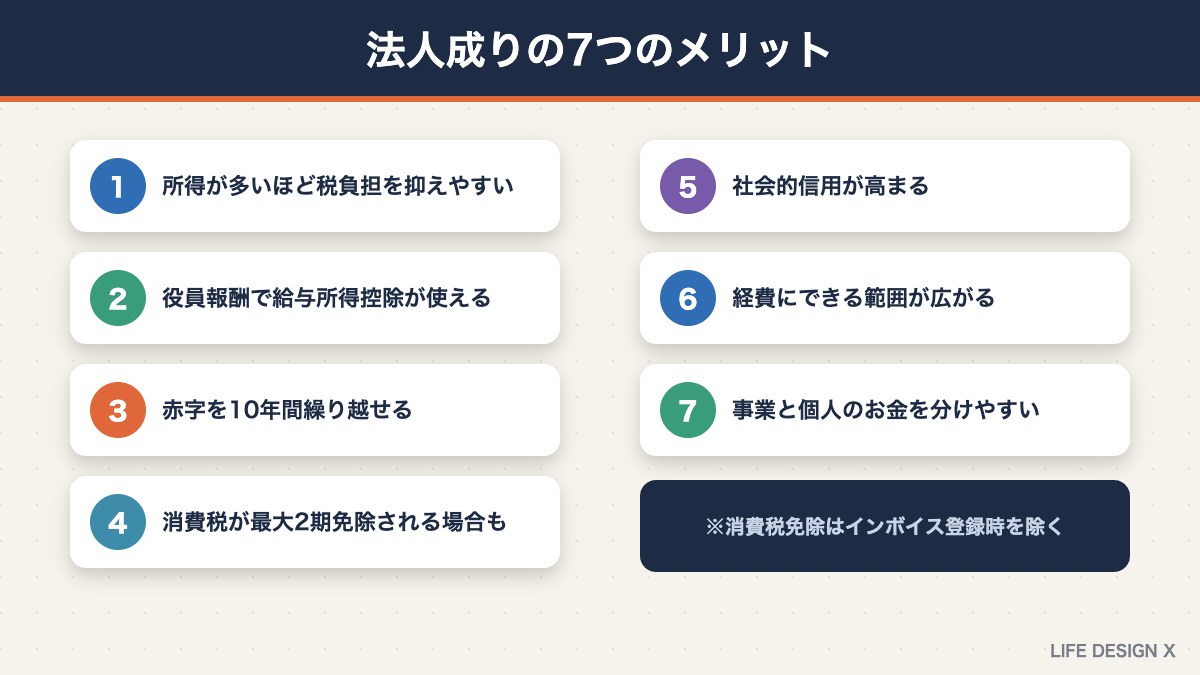
法人成りの主なメリットを整理します。
- 所得が多いほど税負担を抑えやすい:累進課税の個人に比べ、法人税率は上限が抑えられています
- 役員報酬で給与所得控除が使える:同じ金額でも、個人事業の所得より税負担が軽くなる場合があります
- 赤字を10年間繰り越せる:個人の青色申告(3年)より長く、将来の黒字と相殺できます
- 消費税が一定期間免除される場合がある:資本金1,000万円未満の新設法人は、条件を満たせば最大2期免税になります(インボイス登録時を除く)
- 社会的信用が高まる:取引、融資、採用、賃貸契約などで有利になりやすくなります
- 経費にできる範囲が広がる:役員社宅、出張手当(旅費規程を整えた場合)、一定の保険料など、法人ならではの経費の考え方があります
- 事業と個人のお金を分けやすい:会社のお金と個人のお金が明確に分かれ、事業の状態を把握しやすくなります
法人成りのデメリットと注意点
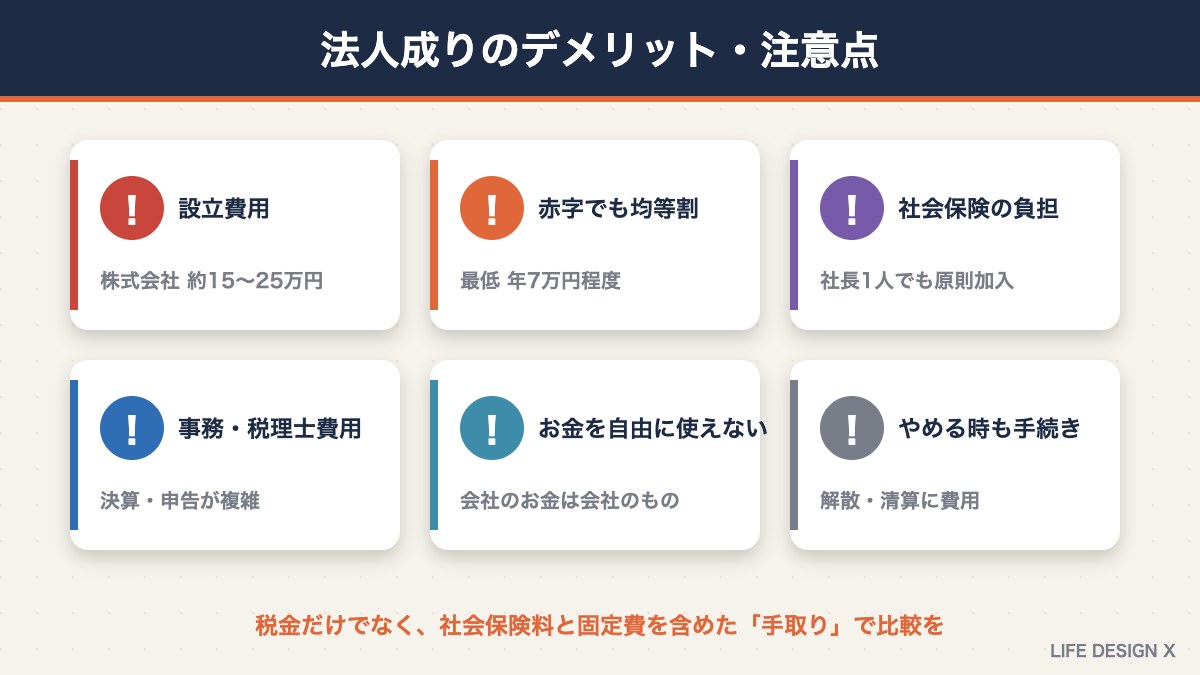
メリットだけを見て法人化すると、思わぬ負担に驚くことがあります。次の点も必ず確認しておきましょう。
- 設立費用がかかる:株式会社なら約15万〜25万円、合同会社なら約6万〜10万円程度が目安です
- 赤字でも税金がかかる:法人住民税の均等割は、利益がなくても最低で年7万円程度かかります
- 社会保険の負担が増える:社長1人の会社でも、役員報酬を支払えば健康保険と厚生年金への加入が原則必要です。保険料は会社と個人で折半しますが、両方とも実質的に自分の負担になります
- 事務と専門家の費用が増える:法人の決算と税務申告は複雑で、税理士に依頼すると年間数十万円の費用がかかることもあります
- 会社のお金を自由に使えない:会社のお金は会社のものです。個人の生活費として引き出すと、役員への貸付や役員賞与として扱われ、税務上の問題になることがあります
- やめるときにも手続きと費用がかかる:会社の解散・清算には登記や公告が必要で、廃業届を出すだけの個人事業とは手間が大きく異なります
特に、社会保険料は見落としがちな負担です。厚生年金は将来の年金が増えるという面もありますが、手取りだけで比べると、所得によっては個人事業のままのほうが有利なケースもあります。法人化の前に、税理士などに試算してもらうのが確実です。
株式会社と合同会社、どちらを選ぶ?
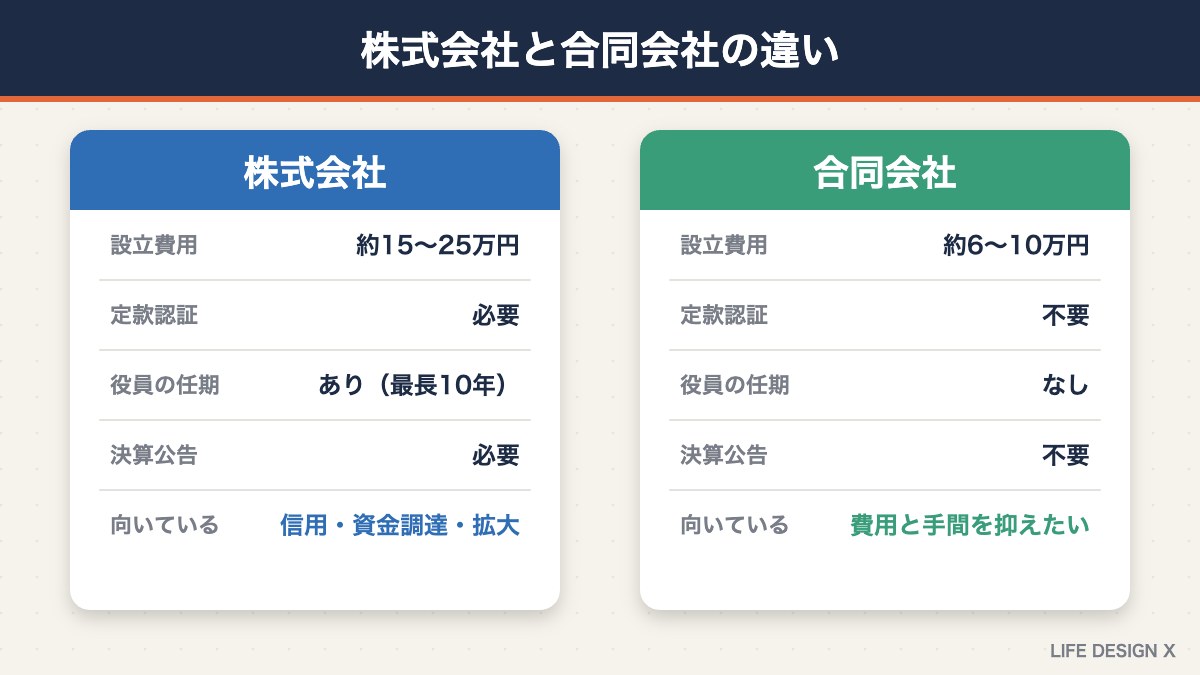
法人成りで選ばれることが多いのが、株式会社と合同会社です。
| 比較項目 | 株式会社 | 合同会社 |
|---|---|---|
| 設立費用の目安 | 約15万〜25万円 | 約6万〜10万円 |
| 定款の認証 | 公証役場での認証が必要 | 不要 |
| 代表者の肩書 | 代表取締役 | 代表社員 |
| 役員の任期 | あり(最長10年まで延長可) | なし |
| 決算公告 | 必要 | 不要 |
| 社会的な認知度 | 高い | 以前より高まっているが株式会社ほどではない |
| 出資・上場 | 株式による資金調達や上場が可能 | 上場はできない |
取引先からの信用や、将来の資金調達・事業拡大を重視するなら株式会社、設立費用と維持の手間を抑えたいなら合同会社が向いています。合同会社は後から株式会社に変更することもできますが、そのための手続きと費用が別途必要です。
法人成りの手順と必要な届出
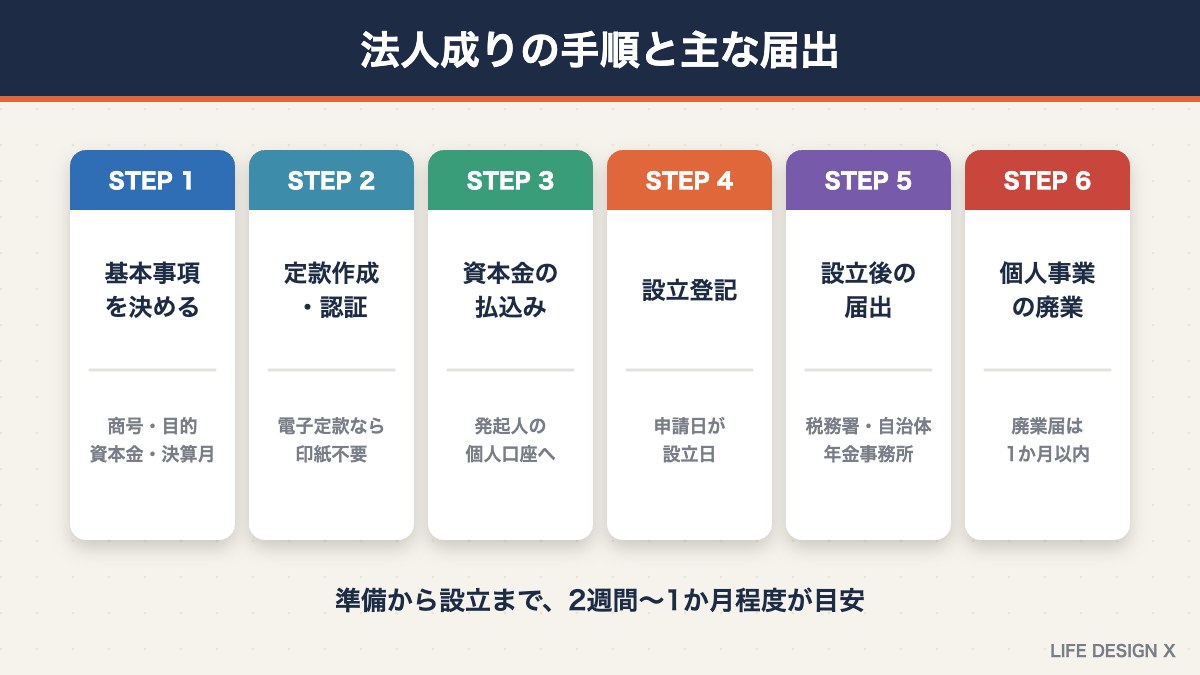
法人成りは、大きく「会社を設立する」「設立後の届出をする」「個人事業をたたむ」の3段階で進めます。
ステップ1:会社の基本事項を決める
商号(会社名)、本店所在地、事業目的、資本金、役員、事業年度(決算月)を決めます。決算月は、売上の繁忙期を避けたり、消費税の免税期間を意識したりして決めるのが一般的です。事業目的には、今の事業だけでなく、将来行う可能性のある事業も含めておくと、後から定款を変更する手間を減らせます。商号は、同じ所在地に同じ名前の会社がなければ原則として使えますが、取引先に誤解を与えないよう、事前に法務局の検索サービスなどで似た名前の会社がないか確認しておきましょう。
ステップ2:定款を作成し、認証を受ける
会社の基本ルールである定款を作成します。株式会社の場合は、公証役場で定款の認証を受ける必要があります。電子定款で作成すれば、紙の定款で必要な収入印紙代4万円がかかりません。
ステップ3:資本金を払い込む
発起人(出資者)の個人口座に資本金を振り込み、払込みを証明する書類を作ります。会社の口座は登記が終わるまで作れないため、この段階では発起人個人の口座を使います。通帳のコピーや取引明細を、払込みの証明書と一緒に保管しておきましょう。
会社の印鑑も準備しておく
登記の申請と同時に、会社の実印(代表者印)を法務局に届け出るのが一般的です。オンライン申請では印鑑の届出が任意になっていますが、銀行口座の開設や契約などで必要になる場面が多いため、代表者印・銀行印・角印をまとめて用意しておくと便利です。
ステップ4:法務局で設立登記をする
登記申請書などの書類を法務局に提出します。登記を申請した日が会社の設立日になります。オンライン申請にも対応しています。
ステップ5:設立後の届出をする
| 提出先 | 主な書類 | 期限の目安 |
|---|---|---|
| 税務署 | 法人設立届出書 | 設立から2か月以内 |
| 税務署 | 青色申告の承認申請書 | 設立から3か月経過日と最初の事業年度終了日のうち早い日の前日まで |
| 税務署 | 給与支払事務所等の開設届出書 | 給与支払事務所の開設から1か月以内 |
| 都道府県・市区町村 | 法人設立届出書(地方税) | 自治体の定める期限まで |
| 年金事務所 | 健康保険・厚生年金保険 新規適用届 | 事実発生から5日以内 |
従業員を雇う場合は、労働基準監督署やハローワークへの届出も必要です。法人の届出の多くは、国税・地方税ともにオンラインでまとめて提出できるようになっています。
ステップ6:個人事業の廃業手続きをする
法人に事業を移したら、個人事業の廃業届(個人事業の開業・廃業等届出書)を税務署に提出します。期限は廃業から1か月以内です。青色申告をしていた場合は「青色申告の取りやめ届出書」、消費税の課税事業者だった場合は「事業廃止届出書」も必要です。廃業した年も、1月から廃業日までの個人事業の所得について確定申告を行います。
個人事業の資産・契約の引き継ぎ
パソコンや車などの事業用資産を法人に移す場合は、売買や賃貸などの方法で引き継ぎます。取引先との契約、銀行口座、各種サービスの名義も、法人名義への切り替えが必要です。漏れがないよう、引き継ぐものをリストにしておくと安心です。
法人成りにかかる費用と期間の目安
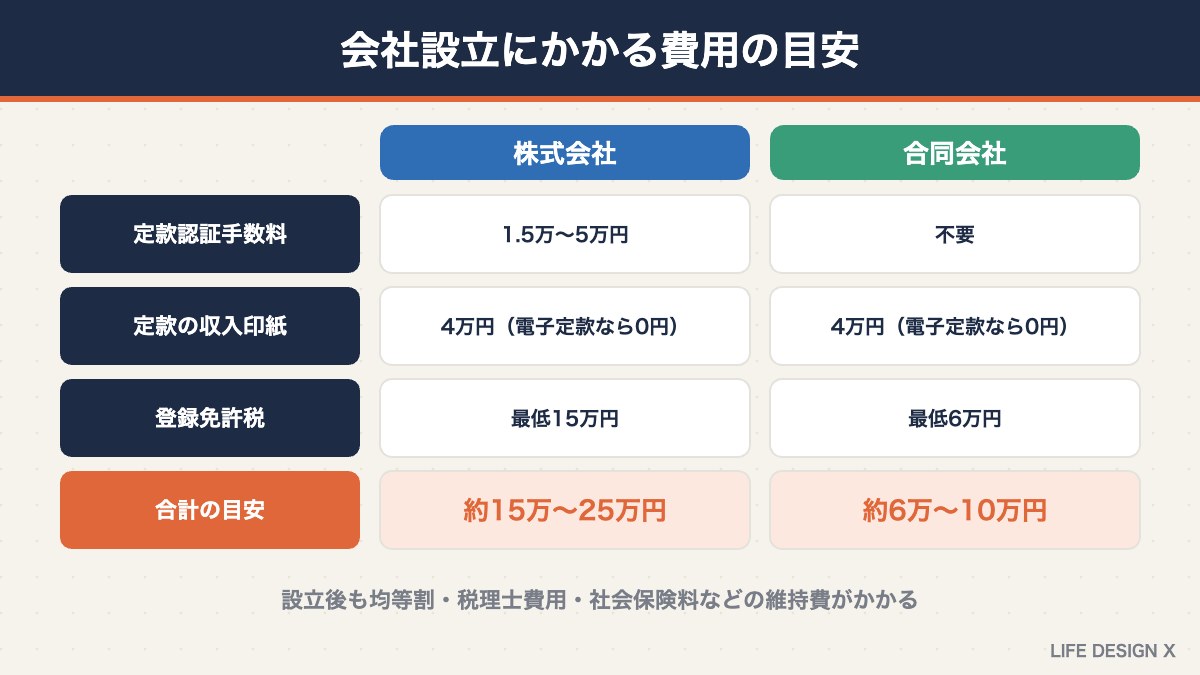
| 費用の項目 | 株式会社 | 合同会社 |
|---|---|---|
| 定款認証手数料 | 1万5,000円〜5万円(資本金・条件による) | 不要 |
| 定款の収入印紙 | 4万円(電子定款なら不要) | 4万円(電子定款なら不要) |
| 登録免許税 | 資本金×0.7%(最低15万円) | 資本金×0.7%(最低6万円) |
| その他 | 定款謄本、印鑑作成、登記簿謄本など | 印鑑作成、登記簿謄本など |
※定款認証手数料は、資本金100万円未満で一定の条件を満たす場合は1万5,000円、100万円以上300万円未満は4万円、それ以外は5万円です。
設立後も、法人住民税の均等割(最低年7万円程度)、税理士への顧問料や決算申告の費用、会計ソフトの利用料、社会保険料などの維持費がかかります。設立費用だけでなく、毎年かかる費用も含めて資金計画を立てましょう。
期間は、準備を含めて2週間〜1か月程度が一般的です。書類の準備さえ整えば、登記の申請自体は短期間で完了します。司法書士に依頼する方法のほか、案内に沿って入力するだけで必要書類を作成できるオンラインサービスを使えば、自分で手続きを進めることもできます。
会社員の副業を法人化する場合の注意点
会社員として働きながら、副業を法人化する人も増えています。ただし、次の点には特に注意が必要です。
- 就業規則の確認:会社によっては、他社の役員に就任することを禁止・許可制にしている場合があります
- 社会保険の扱い:自分の会社から役員報酬を受け取ると、本業の会社と二か所で社会保険に加入する手続きが必要になり、本業の会社にも関係する書類が届きます
- 役員報酬を払わない選択:役員報酬をゼロにすれば社会保険の加入は原則不要ですが、利益は会社に残り、法人税の対象になります
- 利益が少ない段階では割高:均等割や税理士費用などの固定費を考えると、副業の利益が小さいうちは個人事業のほうが有利なことが多いです
また、副業の所得を会社に残す場合でも、会社員としての給与と法人の利益は別々に課税されるため、住民税の通知などから副業が伝わる仕組みは個人事業の場合と異なります。住民税の仕組みは「副業の住民税で会社にバレる?普通徴収の選び方と確定申告書の書き方」で詳しく解説しています。
副業の段階では、まず個人事業として開業届と青色申告で事業を育て、所得が増えてから法人化を検討するのが現実的です。個人事業の始め方は「副業の開業届の出し方|会社員が損しない書き方・e-Tax提出手順」、青色申告は「青色申告のやり方|副業・会社員が65万円控除を受ける条件と承認申請書の書き方」で解説しています。
法人成りの前にやっておきたい準備
法人化の手続きそのものよりも、事前の準備で差がつきます。次のことを、法人化の数か月前から進めておくとスムーズです。
- 直近の数字を整理する:過去1〜2年の売上・経費・所得を会計ソフトで整理し、今後1年の見込みを立てます。法人化の効果を試算するための土台になります
- 専門家に試算を依頼する:税理士に、役員報酬の金額を変えた場合の税金・社会保険料・手取りを試算してもらいます。法人化しないほうがよいという結論になることもあります
- 設立のタイミングを決める:個人事業の所得が大きくなる前に法人へ切り替えるのか、年の区切りで切り替えるのかを決めます。年の途中で法人化すると、個人と法人の両方の申告が発生します
- 資金を用意する:設立費用、資本金、法人化直後の運転資金を準備します。法人の口座開設には審査があり、数週間かかることもあります
- 取引先に事前に伝える:請求先の名義や振込口座が変わるため、主要な取引先には早めに連絡しておきましょう
法人化後のお金の管理と決算
法人になると、会社のお金と個人のお金を明確に分けて管理する必要があります。会社の口座から個人の生活費を引き出すことはできず、自分が受け取れるのは原則として毎月決まった役員報酬です。会社の経費を個人で立て替えた場合は、精算のルールを決めて記録を残しましょう。
決算では、損益計算書や貸借対照表に加え、株主資本等変動計算書などの書類を作成し、法人税・法人住民税・法人事業税・消費税の申告を行います。個人の確定申告よりも書類が多く専門的なため、税理士に依頼するか、法人向けの会計ソフトを使って日々の記帳をしっかり行うことが大切です。経費の考え方は個人と共通する部分も多いので、「副業の経費はどこまで?経費にできるもの一覧と家事按分の目安」もあわせて参考にしてください。
法人成りで失敗しないためのチェックリスト
- 税金だけでなく、社会保険料を含めた手取りで比較したか
- 赤字でもかかる均等割や、税理士費用などの固定費を見込んだか
- 役員報酬の金額を、事業年度の開始から3か月以内に決める準備ができているか
- 消費税の免税期間とインボイス登録の関係を確認したか
- 決算月を、繁忙期や資金繰りを考えて決めたか
- 取引先、口座、契約、サービスの名義変更をリストにしたか
- 個人事業の廃業届と、廃業年の確定申告を忘れていないか
法人成りに関するよくある質問
Q. 売上がいくらになったら法人化すべきですか?
売上ではなく「所得(利益)」で考えるのが基本です。一般的には所得800万〜900万円が目安とされますが、経費の多さ、家族の状況、社会保険料、今後の事業計画によって最適なタイミングは変わります。迷ったら税理士にシミュレーションを依頼しましょう。
Q. 資本金はいくらにすればいいですか?
法律上は1円から設立できますが、資本金は会社の体力や信用の目安として見られます。最初の数か月の運転資金をまかなえる額を目安にする人が多いです。なお、資本金1,000万円以上で設立すると、最初の事業年度から消費税の課税事業者になります。
Q. 法人化したら、個人事業の屋号やホームページはどうなりますか?
屋号を会社名(商号)として使うことができます。ホームページや名刺、請求書などの表記は、法人名・法人の所在地・インボイス登録番号(登録している場合)に変更しましょう。
Q. 法人成りした年の確定申告はどうなりますか?
個人事業の1月から廃業日までの所得について、翌年3月15日までに個人の確定申告をします。法人は、事業年度の終了から原則2か月以内に法人税の申告を行います。同じ年に個人と法人の両方の申告が必要になる点に注意しましょう。
Q. 自分で会社を設立することはできますか?
できます。定款の作成、認証、登記申請はすべて自分で行うことが可能です。最近は、画面の案内に沿って入力するだけで定款や登記書類を作成できるサービスもあり、専門知識がなくても手続きを進めやすくなっています。
Q. 家族を役員にしたり、給与を払ったりできますか?
できます。実際に会社の業務に携わっている家族を役員や従業員にして、仕事内容に見合った報酬や給与を支払えば、会社の経費にできます。ただし、勤務の実態がないのに給与を支払うと経費として認められない可能性があります。また、家族の社会保険や扶養の扱いも変わるため、事前に確認しておきましょう。
Q. 法人化すると国民健康保険や国民年金はどうなりますか?
役員報酬を受け取って会社の健康保険・厚生年金に加入すると、国民健康保険と国民年金からは脱退することになります。国民健康保険は自分で脱退の手続きが必要です。家族を扶養に入れられる点や、将来の年金額が増える点は、会社の社会保険に加入するメリットといえます。
Q. 法人化した後も青色申告は必要ですか?
法人にも青色申告の制度があり、承認を受けると赤字を10年間繰り越せるなどの特典があります。法人の青色申告は、個人事業で受けていた承認とは別に、新たに承認申請書を税務署に提出する必要があります。設立から3か月以内が目安なので、設立後の届出と一緒に提出しましょう。
Q. 法人化した後に、個人事業に戻すことはできますか?
会社を解散・清算して、再び個人事業として開業することは可能です。ただし、解散と清算の登記、官報公告、税務申告などの手続きと費用がかかり、すぐに戻せるものではありません。法人化は慎重に判断しましょう。
まとめ|法人成りは「税金・社会保険・手間」の合計で判断しよう
最後に、この記事のポイントを振り返ります。
- 法人成りは、個人事業を会社に移して続けること。税金・社会保険・会計のルールが大きく変わる
- 所得800万〜900万円、売上1,000万円、取引先の要望、人の採用などが検討のタイミング
- 役員報酬で給与所得控除が使える、赤字を10年繰り越せるなどのメリットがある
- 均等割、社会保険、事務・税理士費用など、法人ならではの負担も大きい
- 信用や拡大を重視するなら株式会社、費用を抑えるなら合同会社
- 設立後は税務署・自治体・年金事務所への届出と、個人事業の廃業手続きを忘れずに
法人成りは、事業を次のステージに進める大きな決断であり、同時に、事業を仕組みとして整えるよい機会でもあります。「税金が安くなりそう」というイメージだけで決めず、社会保険料や固定費を含めた手取りで比較し、自分の事業に合ったタイミングを見極めましょう。準備が整ったら、書類作成をサポートしてくれるサービスを活用して、スムーズに会社設立を進めてください。
\ 会社設立の書類をかんたんに作成 /
案内にしたがって入力を進めるだけで、株式会社の設立に必要な定款や登記書類を作成できます。法人成りを決めたら、まずは必要書類の準備から始めましょう。

PR:弥生のかんたん会社設立
※本記事は2026年10月時点の制度にもとづいて作成しています。税制や手続きは改正されることがあり、最適な判断は事業の状況によって異なります。法人化の判断や手続きは、税理士・司法書士などの専門家にご相談ください。