青色申告のやり方|副業・会社員が65万円控除を受ける条件と承認申請書の書き方【2027年75万円改正対応】
※本記事にはプロモーション(広告)が含まれています。
「副業の収入が増えてきたけれど、青色申告ってやったほうがいいの?」「会社員でも青色申告できるの?」「65万円控除を受けるには何をすればいい?」――副業で稼げるようになると、次に気になってくるのが青色申告です。
青色申告は、きちんと帳簿をつけることを条件に、最大65万円の特別控除や赤字の繰越しなど、白色申告にはない税金上の特典を受けられる制度です。副業の所得が年間100万円ある人なら、それだけで所得税と住民税をあわせて10万円以上安くなることも珍しくありません。
さらに、令和8年度税制改正によって、2027年(令和9年)分からは青色申告特別控除が「最大75万円」に引き上げられる一方、紙で申告する人の控除額は大きく下がることが決まりました。これから青色申告を始める人は、改正後のルールを前提に準備しておくことが大切です。
この記事では、青色申告の基本から、会社員の副業でも青色申告できる条件、65万円控除を受けるための要件、青色申告承認申請書の書き方と提出期限、帳簿づけのコツまで、初めての人でも迷わず進められるように順を追って解説します。
- 青色申告と白色申告の違い、青色申告の5つのメリット
- 会社員の副業でも青色申告できるケース・できないケース
- 65万円・55万円・10万円控除の条件と、2027年分からの75万円控除の改正内容
- 青色申告承認申請書の書き方・提出期限・提出方法
- 青色申告でいくら節税できるかのシミュレーション
- 青色申告とは?白色申告との違いをわかりやすく解説
- 青色申告の5つのメリット
- メリット1:最大65万円の青色申告特別控除が受けられる
- メリット2:家族に払った給与を経費にできる(青色事業専従者給与)
- メリット3:赤字を3年間繰り越せる
- メリット4:40万円未満の備品を一括で経費にできる
- メリット5:貸倒引当金などの特例も使える
- 青色申告のデメリットと注意点
- 会社員の副業でも青色申告はできる?事業所得と雑所得の線引き
- 青色申告特別控除の条件|65万円・55万円・10万円の違い
- 【2027年分から】青色申告特別控除は最大75万円に|改正のポイント
- 青色申告のやり方|始めてから申告までの5ステップ
- ステップ1:開業届を提出する
- ステップ2:青色申告承認申請書を提出する
- ステップ3:事業用の口座・クレジットカードを分ける
- ステップ4:会計ソフトで日々の取引を記帳する
- ステップ5:決算書を作成してe-Taxで確定申告する
- 青色申告承認申請書の書き方と提出期限
- 青色申告でいくら節税できる?所得別シミュレーション
- 青色申告と白色申告、どちらを選ぶべき?判断の目安
- 青色申告を続けるための帳簿づけのコツ
- 青色申告に関するよくある質問
- Q. 会社員の副業で青色申告すると、会社にバレますか?
- Q. 赤字の年でも青色申告は必要ですか?
- Q. 途中で白色申告に戻すことはできますか?
- Q. 簿記の知識がなくても複式簿記で帳簿をつけられますか?
- Q. 承認申請書の提出期限を過ぎてしまったらどうなりますか?
- Q. 2027年から青色申告を始める場合、65万円控除は受けられますか?
- Q. 副業の所得が増えてきたら、法人化したほうがいいですか?
- まとめ|副業が軌道に乗ったら青色申告で手取りを増やそう
青色申告とは?白色申告との違いをわかりやすく解説
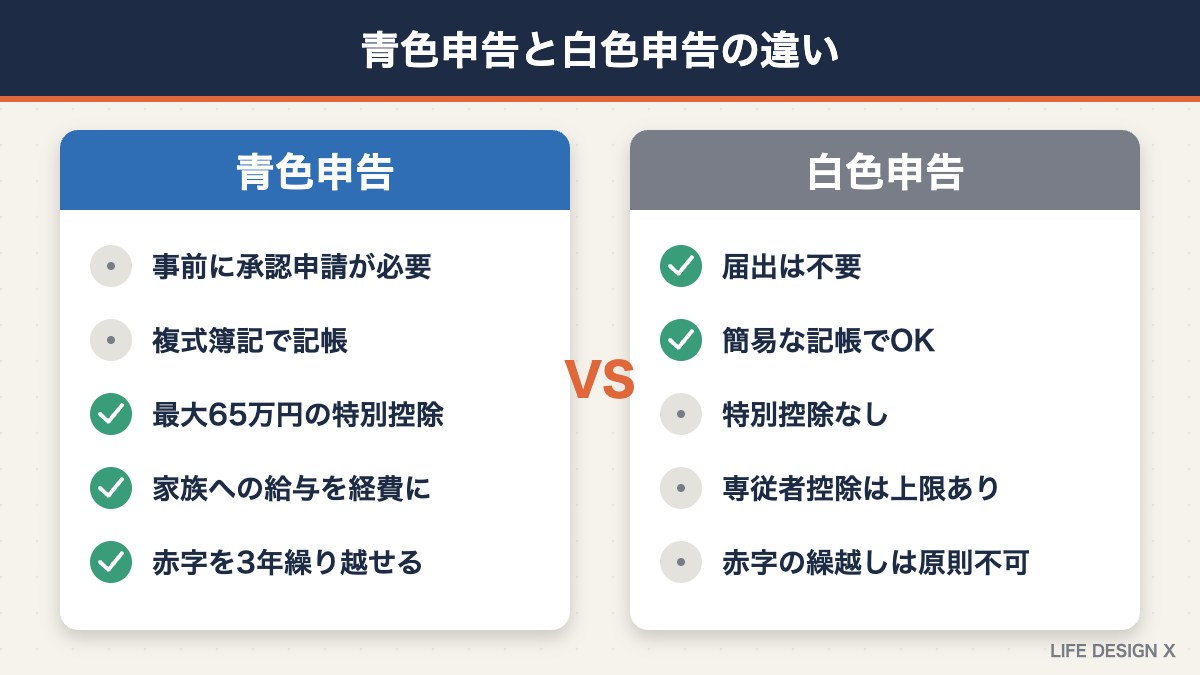
確定申告の方法には「青色申告」と「白色申告」の2種類があります。青色申告とは、国が定めた方法で帳簿をつけ、その帳簿にもとづいて正しく申告することを約束する代わりに、税金面でさまざまな優遇を受けられる制度です。名前の由来は、かつて申告書の用紙が青色だったことにあります。
一方の白色申告は、事前の届出が不要で、帳簿も簡易な方法でつければよい申告方法です。手軽な反面、青色申告のような特別控除などの特典はありません。
| 比較項目 | 青色申告 | 白色申告 |
|---|---|---|
| 事前の届出 | 青色申告承認申請書の提出が必要 | 不要 |
| 帳簿のつけ方 | 複式簿記(10万円控除なら簡易簿記も可) | 簡易な記帳でOK |
| 特別控除 | 最大65万円(2027年分から最大75万円) | なし |
| 家族への給与 | 届出をすれば全額経費にできる | 配偶者86万円・その他50万円が上限 |
| 赤字の繰越し | 翌年以降3年間繰り越せる | 原則できない |
| 少額の備品 | 40万円未満まで一括で経費にできる(2026年4月以後取得分) | 10万円未満まで |
| 提出する決算書 | 青色申告決算書(貸借対照表を含む) | 収支内訳書 |
青色申告ができるのは3つの所得だけ
青色申告ができるのは、「事業所得」「不動産所得」「山林所得」のいずれかがある人に限られます。会社員の給与所得や、フリマアプリでの不用品販売、単発の原稿料などの「雑所得」は青色申告の対象外です。副業の場合は、その副業が「事業所得」に当たるかどうかが最初の分かれ道になります。この点は後ほど詳しく解説します。
青色申告の5つのメリット
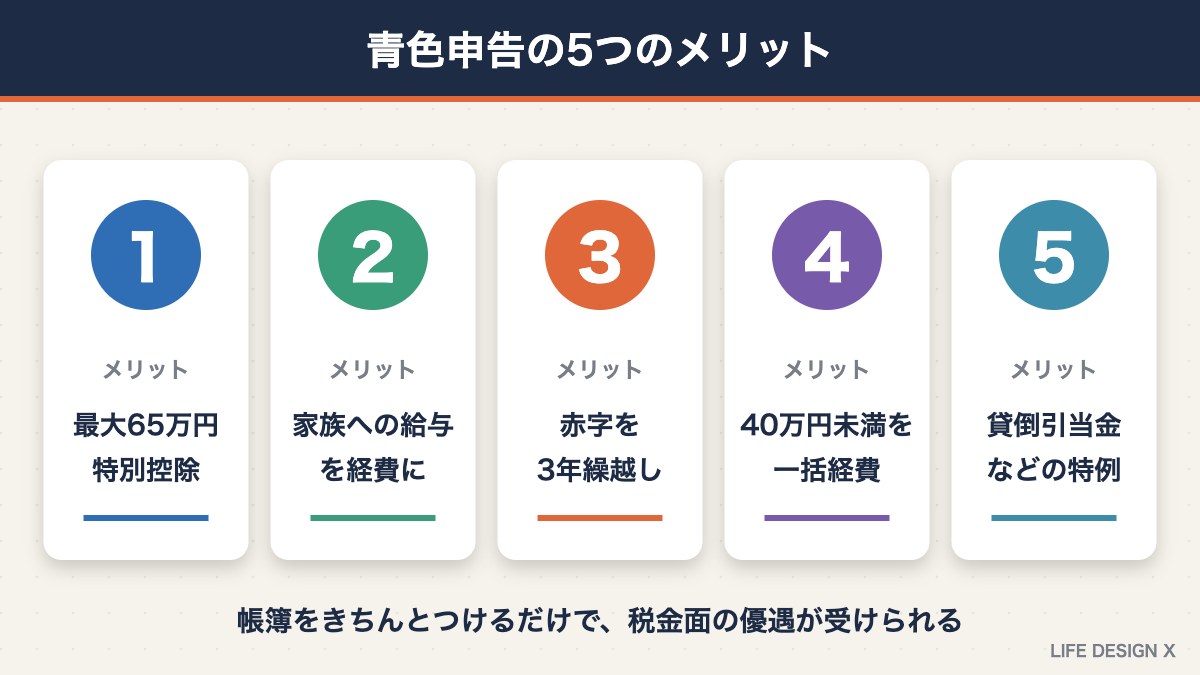
青色申告には、白色申告にはない大きなメリットが5つあります。どれも「知っているかどうか」で手取りが変わるものばかりです。
メリット1:最大65万円の青色申告特別控除が受けられる
最大のメリットは、所得から最大65万円を差し引ける「青色申告特別控除」です。経費とは別に、帳簿をきちんとつけているというだけで所得を減らせるため、節税効果は非常に大きくなります。所得が減ると所得税だけでなく住民税も下がり、個人事業主の場合は国民健康保険料の計算のもとになる所得も小さくなります。
メリット2:家族に払った給与を経費にできる(青色事業専従者給与)
配偶者や親など、生計を一にする家族が仕事を手伝っている場合、「青色事業専従者給与に関する届出書」を出しておけば、支払った給与を適正な範囲で経費にできます。白色申告では専従者控除として配偶者86万円、その他の家族50万円という上限がありますが、青色申告では仕事の内容に見合った金額であれば上限はありません。ただし、専従者給与を受け取る家族は、配偶者控除や扶養控除の対象外になる点に注意しましょう。
メリット3:赤字を3年間繰り越せる
事業所得が赤字になった場合、その赤字(純損失)を翌年以降3年間にわたって繰り越し、将来の黒字と相殺できます。副業を始めたばかりで初期投資がかさみ赤字になっても、翌年以降の税金を減らせるわけです。前年も青色申告をしていれば、赤字を前年の所得と相殺して所得税の還付を受ける「繰戻し還付」も選べます。
メリット4:40万円未満の備品を一括で経費にできる
通常、10万円以上のパソコンやカメラなどは、耐用年数に応じて数年に分けて経費にする「減価償却」が必要です。青色申告の中小事業者であれば「少額減価償却資産の特例」により、一定額未満のものを購入した年に一括で経費にできます。令和8年度税制改正で、2026年4月1日以後に取得したものは上限が30万円未満から40万円未満に引き上げられました(年間の合計300万円まで)。高性能なパソコンを買っても、その年にまとめて経費にできるのは大きな魅力です。
メリット5:貸倒引当金などの特例も使える
取引先への売掛金が回収できなくなる場合に備えて、一定額を経費として計上できる「貸倒引当金」も、青色申告の特典のひとつです。売掛金が多い事業ほど効果があります。
青色申告のデメリットと注意点
メリットの多い青色申告ですが、次のような手間や注意点もあります。
- 事前の申請が必要:期限までに「青色申告承認申請書」を出していないと、その年は青色申告できません。
- 複式簿記での記帳が必要:65万円(または55万円)控除を受けるには、複式簿記で帳簿をつけ、貸借対照表と損益計算書を作成する必要があります。
- 期限内申告が条件:確定申告の期限(原則3月15日)を過ぎると、65万円・55万円控除は受けられず、10万円控除になってしまいます。
- 帳簿の保存義務:帳簿や決算関係書類は原則7年間保存しなければなりません。
とはいえ、複式簿記は会計ソフトを使えばほぼ自動で作成できます。銀行口座やクレジットカードと連携すれば、取引の多くは自動で仕訳されるため、簿記の知識がなくても十分に対応できるのが今の青色申告です。「難しそう」というイメージだけで白色申告を続けるのは、もったいない選択といえるでしょう。
会社員の副業でも青色申告はできる?事業所得と雑所得の線引き
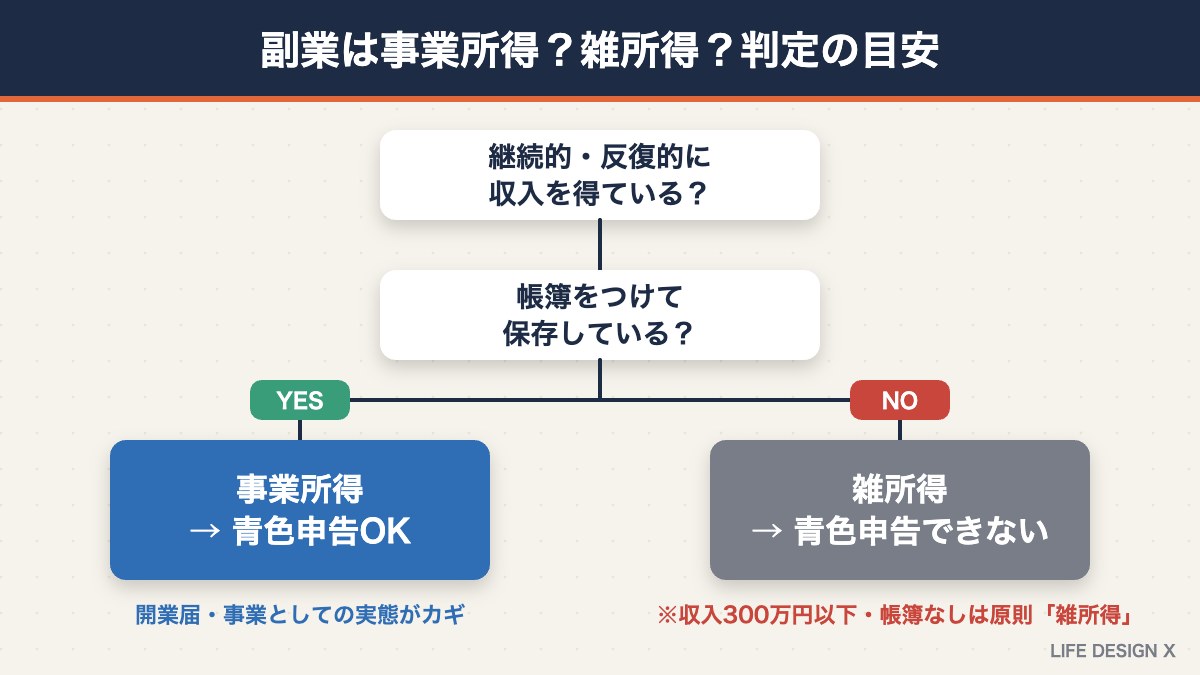
結論からいうと、会社員でも副業が「事業所得」に当たれば青色申告できます。本業が会社員であることは、青色申告の妨げにはなりません。問題は、副業の所得が事業所得なのか、それとも雑所得なのかという点です。
事業所得と認められやすいケース
事業所得かどうかは、その副業が社会通念上「事業」と呼べる規模や継続性があるかどうかで判断されます。一般的には、次のような要素がそろうほど事業所得と認められやすくなります。
- 継続的・反復的に仕事を受けて収入を得ている
- 自らの責任と計算で営んでおり、営利性がある
- 相当の時間を副業にかけている
- 開業届を提出し、事業として取り組んでいることが明確
- 帳簿をつけ、取引の記録を保存している
「収入300万円以下・帳簿なし」は原則雑所得
国税庁は2022年に通達を改正し、副業の収入が年300万円以下で、取引を記録した帳簿書類を保存していない場合は、原則として「業務に係る雑所得」として扱うという目安を示しました。裏を返せば、収入が300万円以下でも、帳簿をきちんとつけて保存し、事業としての実態があれば、事業所得として認められる余地があるということです。
ただし、帳簿をつけていれば必ず事業所得になるわけではありません。収入がごくわずかで、毎年赤字が続いて本業の給与と損益通算しているようなケースでは、事業所得と認められない可能性があります。「売上を伸ばすための活動を継続しているか」を意識しておきましょう。
雑所得になりやすい副業の例
単発のアンケートモニターやポイントサイト、たまに受ける原稿執筆、趣味のハンドメイド品の販売、不用品のフリマ販売などは、事業としての規模や継続性が乏しく、雑所得(あるいは非課税)になるのが一般的です。まずは副業を事業として育てることが、青色申告のスタートラインだと考えてください。副業を事業化する流れは「ひとり起業の始め方|会社員から失敗せずに独立する7ステップ」も参考になります。
青色申告特別控除の条件|65万円・55万円・10万円の違い
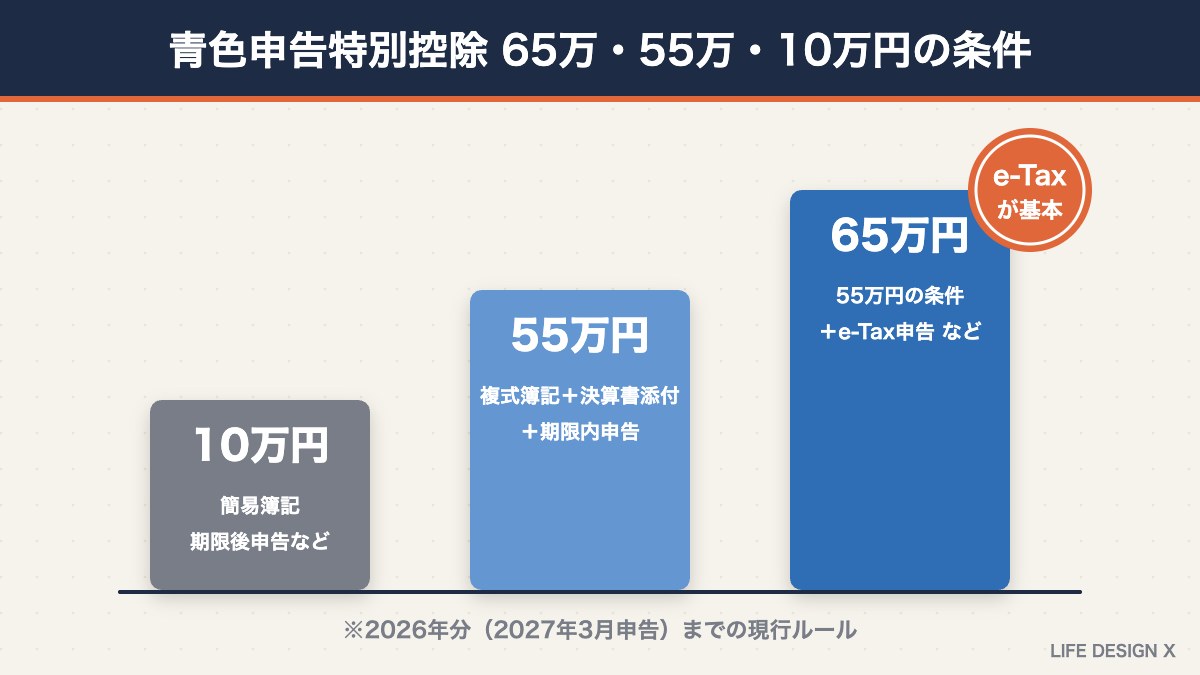
青色申告特別控除の金額は、帳簿のつけ方と申告方法によって変わります。2026年分(2027年3月に申告)までの現行ルールは次のとおりです。
| 控除額 | 主な条件 |
|---|---|
| 65万円 | 55万円控除の条件をすべて満たしたうえで、「e-Taxで申告」または「優良な電子帳簿の要件を満たして保存」のいずれか |
| 55万円 | 事業所得(または事業的規模の不動産所得)がある/複式簿記で記帳/貸借対照表と損益計算書を添付/期限内に申告 |
| 10万円 | 上記の条件を満たさない青色申告者(簡易簿記、期限後申告など) |
つまり、複式簿記で帳簿をつけ、会計ソフトで作った決算書をe-Taxで期限内に送信すれば、65万円控除が受けられます。紙の申告書を税務署に持参・郵送した場合は55万円になり、10万円分の控除を取りこぼしてしまいます。マイナンバーカードとスマートフォンがあればe-Taxは自宅から簡単に使えるので、65万円控除を狙うならe-Taxが基本と考えましょう。
控除額は所得の金額が上限
青色申告特別控除は、控除前の所得金額が上限です。たとえば副業の売上が80万円、経費が50万円で所得が30万円なら、65万円控除の条件を満たしていても控除できるのは30万円までです。控除しきれない分を給与所得から差し引くことはできません。
不動産所得は「事業的規模」かどうかがポイント
不動産所得で65万円・55万円控除を受けるには、不動産の貸付けが事業的規模であることが必要です。一般的には「アパートなら貸室おおむね10室以上、独立家屋ならおおむね5棟以上」が目安とされています。規模に満たない場合は10万円控除となります。
【2027年分から】青色申告特別控除は最大75万円に|改正のポイント
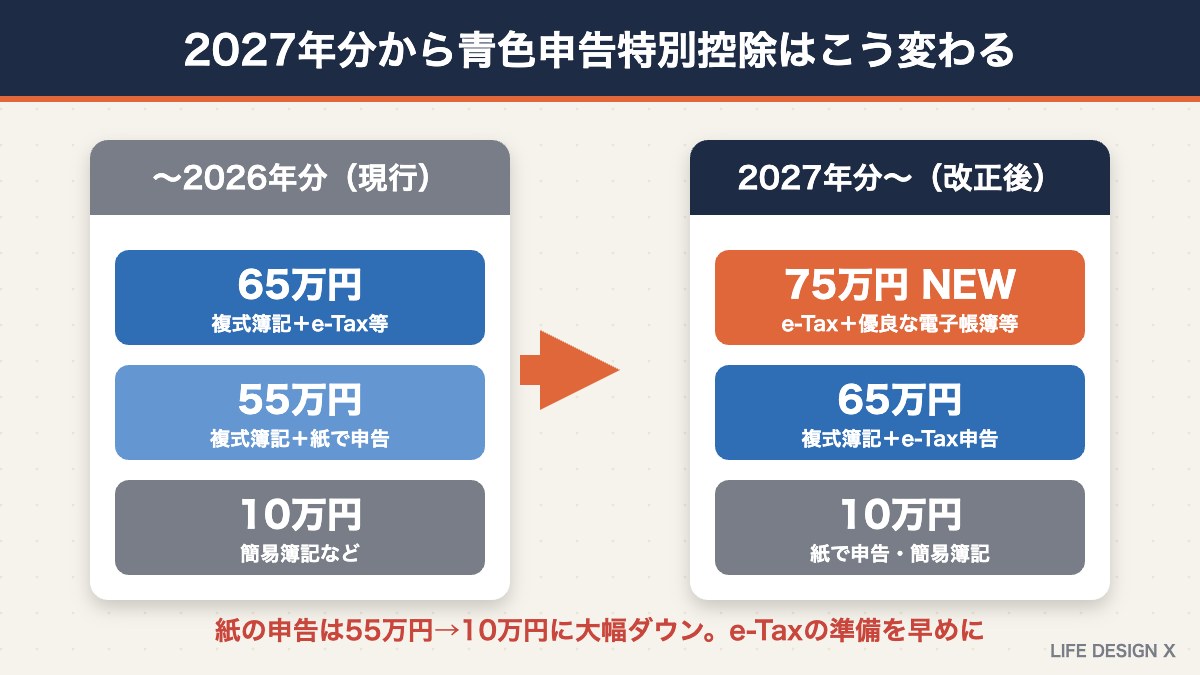
令和8年度税制改正により、青色申告特別控除の仕組みが大きく変わります。改正法は2026年3月に成立しており、2027年(令和9年)分の所得税から適用されます。住民税は2028年度分から反映される予定です。
| 控除額 | 2027年分以後の主な条件 |
|---|---|
| 75万円(新設) | 65万円控除の条件に加え、「優良な電子帳簿の保存」または「請求書データ等と連携した会計システムでの記帳・保存」のいずれか |
| 65万円 | 複式簿記で記帳/貸借対照表・損益計算書を添付/期限内にe-Taxで申告 |
| 10万円 | 上記以外(紙で申告した場合を含む)。簡易簿記で、前々年の収入が1,000万円を超える場合は対象外 |
紙で申告すると55万円→10万円に大幅ダウン
今回の改正でもっとも影響が大きいのは、現行の55万円控除がなくなる点です。2027年分以後は、複式簿記で記帳していても紙で申告すると控除額は10万円になります。控除が45万円減ると、所得税率10%の人なら所得税と住民税あわせて約9万円の負担増です。これから青色申告を始める人は、最初からe-Taxで申告する前提で準備しておきましょう。
75万円控除を狙うなら会計ソフト選びが重要
75万円控除の要件である「優良な電子帳簿」は、訂正や削除の履歴が残る、帳簿同士の記録をたどれる、日付・金額・取引先で検索できる、といった機能を備えた会計ソフトで記帳することで満たせます。主要なクラウド会計ソフトの多くはこの要件に対応しています。2027年1月1日の取引から要件を満たした状態で記帳する必要があるため、2026年中に会計ソフトを導入して操作に慣れておくのがおすすめです。
青色申告のやり方|始めてから申告までの5ステップ
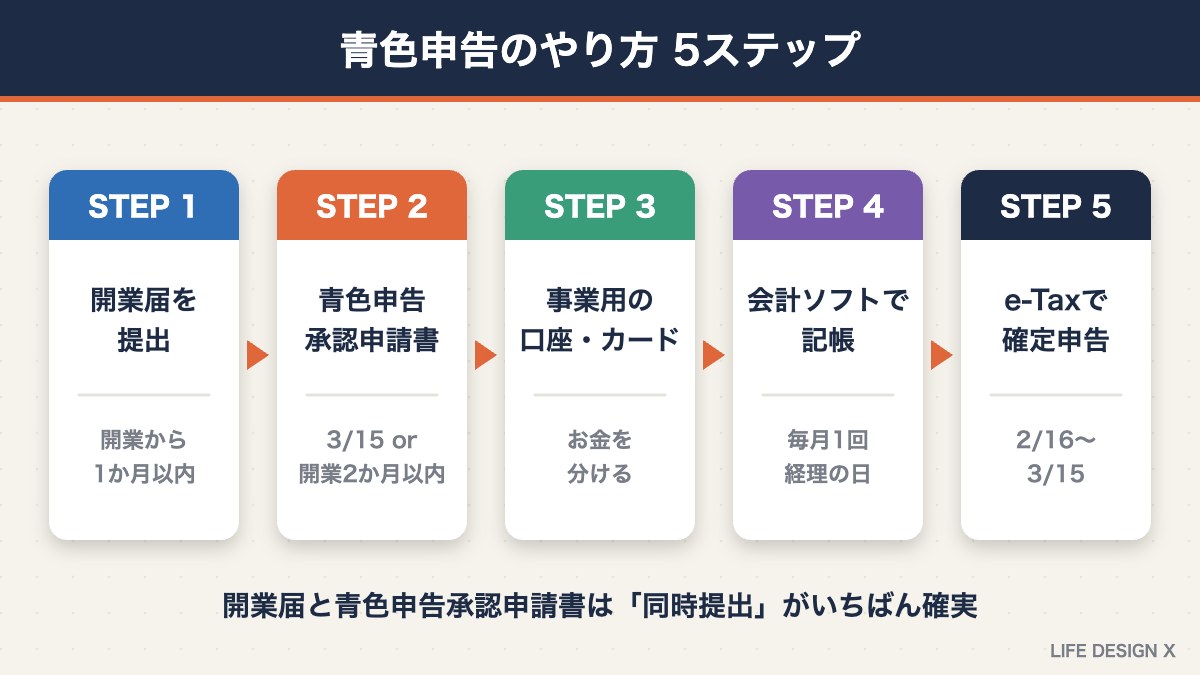
ここからは、青色申告を始めて実際に申告するまでの流れを5つのステップで解説します。
ステップ1:開業届を提出する
副業を事業として始めたら、税務署に「個人事業の開業・廃業等届出書(開業届)」を提出します。提出期限は事業開始から1か月以内です。開業届は青色申告の必須条件ではありませんが、事業としての実態を示す資料になり、屋号付きの銀行口座を作るときにも役立ちます。書き方は「副業の開業届の出し方|会社員が損しない書き方・e-Tax提出手順」で詳しく解説しています。
ステップ2:青色申告承認申請書を提出する
青色申告をするには、「所得税の青色申告承認申請書」を税務署に提出する必要があります。開業届と同時に出すのがもっとも確実です。書き方と期限は次の章で詳しく説明します。
ステップ3:事業用の口座・クレジットカードを分ける
プライベートと事業のお金が混ざると、帳簿づけの手間が一気に増えます。副業専用の銀行口座とクレジットカードを1つずつ用意し、売上の入金も経費の支払いもそこに集約しましょう。会計ソフトと連携させれば、明細が自動で取り込まれます。
ステップ4:会計ソフトで日々の取引を記帳する
売上や経費が発生したら、会計ソフトに記帳していきます。口座連携で取り込んだ明細に勘定科目を割り当てるだけで、複式簿記の帳簿が自動で作成されます。領収書やレシートはスマホで撮影してデータ保存しておくと、紛失の心配がありません。何を経費にできるかは「副業の経費はどこまで?経費にできるもの一覧と家事按分の目安」を参考にしてください。月に一度、まとめて記帳する日を決めておくと、年末に慌てずに済みます。
ステップ5:決算書を作成してe-Taxで確定申告する
年が明けたら、1年分の帳簿をもとに「青色申告決算書(損益計算書・貸借対照表)」を作成し、確定申告書とあわせて提出します。申告期間は原則として翌年2月16日から3月15日までです。会計ソフトから作成したデータをe-Taxで送信すれば、65万円控除の条件を満たせます。確定申告全体の流れは「【2026年版】確定申告とは?やり方・必要書類・期限」もあわせてご覧ください。
青色申告承認申請書の書き方と提出期限
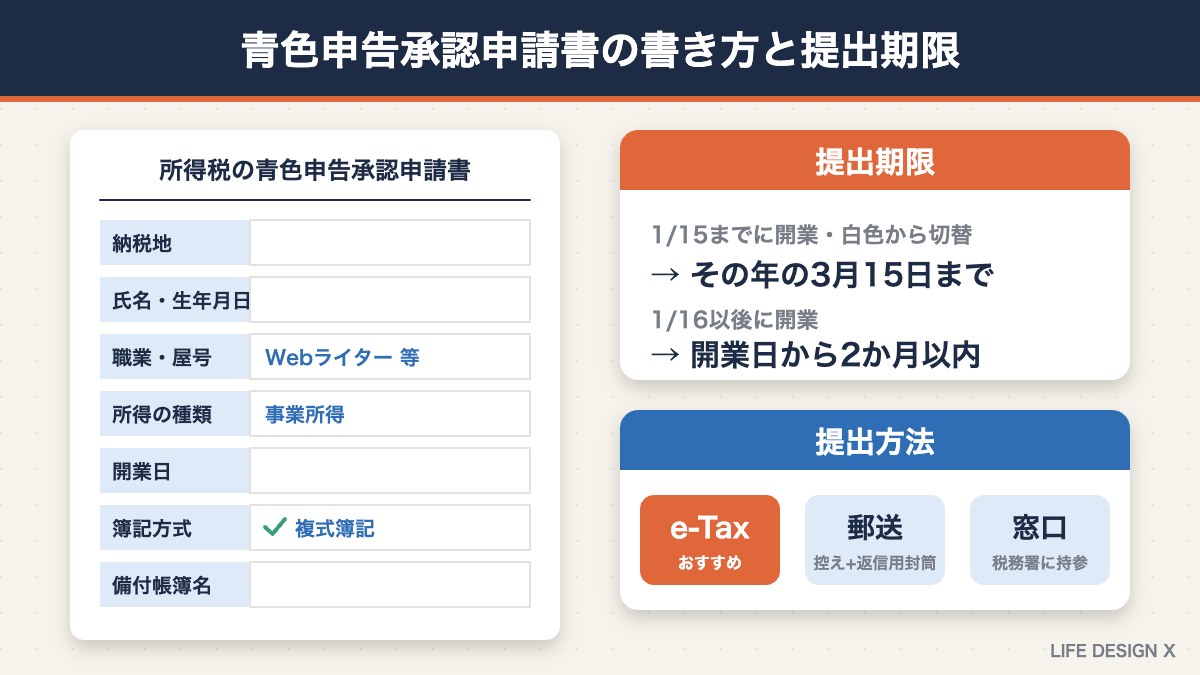
青色申告承認申請書は、A4用紙1枚の簡単な書類です。国税庁のホームページからダウンロードできるほか、e-Taxや会計ソフトの開業サービスからも作成できます。
提出期限は「3月15日」または「開業から2か月以内」
| ケース | 提出期限 |
|---|---|
| その年の1月1日〜1月15日に開業した場合、またはすでに事業をしていて白色から切り替える場合 | 青色申告をしたい年の3月15日まで |
| その年の1月16日以後に新しく開業した場合 | 開業日から2か月以内 |
たとえば、2027年分から青色申告に切り替えたい場合は、2027年3月15日までに提出します。期限を1日でも過ぎると、その年は青色申告ができず翌年からの適用になるため注意しましょう。期限内に提出し、税務署から却下の通知がなければ、自動的に承認されたものとみなされます。
項目別の書き方
| 項目 | 書き方のポイント |
|---|---|
| 提出先税務署・提出日 | 住所地を管轄する税務署名と提出日を記入 |
| 納税地 | 原則として自宅の住所。事業所を納税地にする場合はその所在地 |
| 氏名・生年月日・職業 | 職業は「Webライター」「デザイナー」など副業の具体的な仕事内容を記入 |
| 屋号 | 開業届に屋号を書いた場合は同じものを記入。なければ空欄でOK |
| 申請する年分 | 青色申告を始めたい年(例:令和9年分) |
| 事業所・所得の種類 | 事業所の名称と所在地、「事業所得」に丸をつける |
| 開業日 | 1月16日以後に開業した場合は、その開業日を記入 |
| 簿記方式 | 65万円控除を受けるなら「複式簿記」を選ぶ |
| 備付帳簿名 | 「現金出納帳」「預金出納帳」「売掛帳」「買掛帳」「経費帳」「固定資産台帳」「仕訳帳」「総勘定元帳」など、つける予定の帳簿に丸をつける |
提出方法は3種類
提出方法は、税務署の窓口に持参する、郵送する、e-Taxで送信する、の3つです。e-Taxならマイナンバーカードで自宅から24時間提出でき、控えもデータで残ります。郵送する場合は、控え用の申請書と返信用封筒を同封しておきましょう。なお、税務署では2025年1月から控えへの収受日付印の押印を取りやめているため、提出した記録を確実に残したい場合はe-Taxでの提出が安心です。
あわせて出しておきたい届出書
家族に給与を払う予定がある場合は「青色事業専従者給与に関する届出書」、従業員に給与を払う場合は「給与支払事務所等の開設届出書」も必要です。どれも開業届と一緒に出せるので、まとめて準備しておくと手間がかかりません。
青色申告でいくら節税できる?所得別シミュレーション
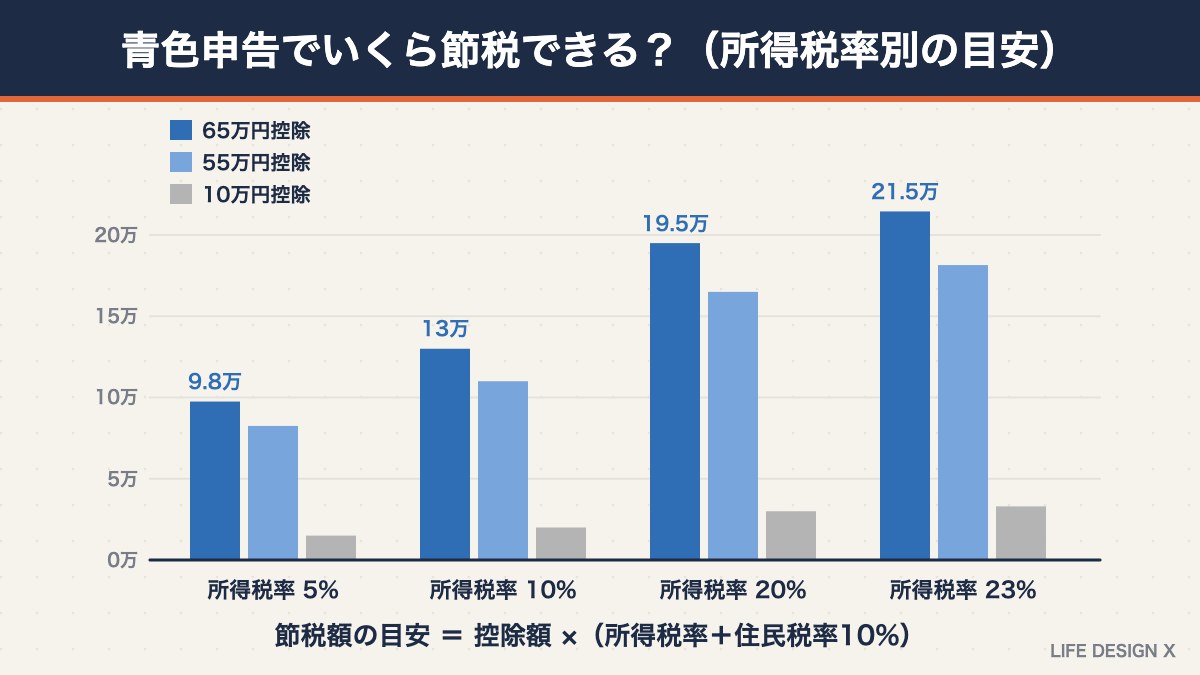
青色申告特別控除による節税額は、おおよそ「控除額 ×(所得税率+住民税率10%)」で計算できます。所得税率は課税所得に応じて5%〜45%の累進課税で、会社員の副業の場合は給与と副業を合算した所得で税率が決まります。
| 所得税率 | 65万円控除 | 55万円控除 | 10万円控除 |
|---|---|---|---|
| 5%(課税所得195万円以下) | 約9.8万円 | 約8.3万円 | 約1.5万円 |
| 10%(195万円超〜330万円以下) | 約13万円 | 約11万円 | 約2万円 |
| 20%(330万円超〜695万円以下) | 約19.5万円 | 約16.5万円 | 約3万円 |
| 23%(695万円超〜900万円以下) | 約21.5万円 | 約18.2万円 | 約3.3万円 |
※復興特別所得税は含めていません。控除前の所得が控除額以上ある場合の目安です。
たとえば年収500万円前後の会社員(所得税率20%)が副業で年100万円の所得を得ている場合、65万円控除を使うだけで約19.5万円の節税になります。白色申告のままでいると、この金額を毎年払い続けることになるわけです。さらに2027年分からの75万円控除を使えば、同じケースで約22.5万円まで節税額が広がります。
個人事業主として国民健康保険に加入している人は、所得の減少にあわせて国民健康保険料も下がるため、実際の効果はさらに大きくなります。
青色申告と白色申告、どちらを選ぶべき?判断の目安
「自分の場合は青色申告にしたほうがいいのか」で迷う人のために、判断の目安をまとめました。
| こんな人は | おすすめ |
|---|---|
| 副業の所得が年20万円を超え、今後も継続・拡大していく予定 | 青色申告(65万円控除) |
| パソコンや機材など、初期投資で赤字になりそう | 青色申告(赤字繰越し・40万円未満の一括経費) |
| 家族に仕事を手伝ってもらっている | 青色申告(専従者給与) |
| 単発の仕事やポイント収入など、事業といえる規模ではない | 白色申告または雑所得として申告 |
| いずれ会社を辞めて独立したい | 早めに青色申告に慣れておく |
判断のポイントは、「副業を事業として続けていく意思があるかどうか」です。継続的に売上を伸ばしていくつもりなら、帳簿づけの手間を差し引いても、青色申告のほうが得になるケースがほとんどです。特に2027年分からは、e-Taxで申告できるかどうかで控除額に大きな差がつくため、会計ソフトとe-Taxをセットで使う青色申告が、副業の確定申告のスタンダードになっていくでしょう。
反対に、副業の所得が毎年わずかで、事業として拡大する予定もない場合は、無理に青色申告にする必要はありません。まずは白色申告で帳簿をつける習慣をつくり、所得が伸びてきたタイミングで青色申告に切り替えるという段階的な進め方も十分に合理的です。
青色申告を続けるための帳簿づけのコツ
青色申告で挫折する人の多くは、年末にまとめて1年分を記帳しようとしてしまうパターンです。次の3つを習慣にすれば、帳簿づけは月に30分程度で終わります。
- 口座とカードを連携して自動取り込み:手入力を減らすことが最大の時短です。現金払いはなるべく避け、事業用カードで支払いましょう。
- レシートはその場で撮影:紙のまま溜めずに、受け取ったらすぐスマホで撮影してアップロードします。
- 毎月1回「経理の日」を決める:月初の週末などに、前月分の仕訳を確認・修正する時間をとります。
また、副業の所得が20万円以下であっても、青色申告の承認を受けている場合は帳簿の記帳・保存が必要です。「所得が少ないから申告しなくていい」と考えて帳簿を放置すると、事業所得として認められにくくなるので注意しましょう。なお、所得税の確定申告が不要な場合でも、住民税の申告は別途必要になる点も覚えておいてください。
青色申告に関するよくある質問
Q. 会社員の副業で青色申告すると、会社にバレますか?
青色申告をしたこと自体が会社に通知されることはありません。会社に副業が知られるきっかけになりやすいのは住民税です。確定申告書の「住民税に関する事項」で、給与以外の所得にかかる住民税を「自分で納付(普通徴収)」にしておくと、副業分の住民税が会社の給与天引きに合算されにくくなります。ただし、自治体の運用によっては普通徴収にならない場合もあります。
Q. 赤字の年でも青色申告は必要ですか?
赤字でも確定申告をしておくことをおすすめします。青色申告なら赤字を3年間繰り越せますが、そのためには赤字の年に期限内に確定申告をしておく必要があります。申告しなければ繰越しの権利を失ってしまいます。
Q. 途中で白色申告に戻すことはできますか?
「所得税の青色申告の取りやめ届出書」を、やめたい年の翌年3月15日までに提出すれば白色申告に戻せます。ただし、取りやめ後1年以内に再び承認申請をしても却下される場合があり、青色申告の特典もすべて使えなくなるため、慎重に判断しましょう。
Q. 簿記の知識がなくても複式簿記で帳簿をつけられますか?
会計ソフトを使えば、簿記の知識がなくても複式簿記の帳簿を作成できます。「何に使ったお金か」を選ぶだけで、ソフトが借方・貸方を自動で振り分けてくれます。最初の数か月は勘定科目に迷うこともありますが、同じ取引は同じ科目で処理するというルールを守れば問題ありません。
Q. 承認申請書の提出期限を過ぎてしまったらどうなりますか?
その年は白色申告で確定申告することになります。翌年分から青色申告を始めるために、翌年の3月15日までに申請書を提出しておきましょう。その年の帳簿も、翌年以降に事業所得として説明できるよう、今のうちから会計ソフトでつけておくと安心です。開業から2か月以内という期限も意外と短いので、開業届と同時の提出を強くおすすめします。
Q. 2027年から青色申告を始める場合、65万円控除は受けられますか?
受けられます。2027年分以後は、複式簿記で記帳し、期限内にe-Taxで申告すれば65万円控除、さらに優良な電子帳簿などの要件を満たせば75万円控除の対象になります。ただし紙で申告すると10万円控除になるため、e-Taxの準備が欠かせません。
Q. 副業の所得が増えてきたら、法人化したほうがいいですか?
個人の所得税は、所得が増えるほど税率が上がる累進課税です。そのため、所得が一定以上になると、会社を設立して法人として事業を行ったほうが税負担を抑えられる場合があります。ただし、社会保険料や会社の設立・維持にかかる費用、事務の負担も増えるため、利益の見込みをもとに税理士に相談して判断しましょう。
法人化を決めたら、株式会社の設立に必要な定款や登記書類を、案内に沿って入力するだけで作成できるサービスを使うと便利です。

PR:弥生のかんたん会社設立
まとめ|副業が軌道に乗ったら青色申告で手取りを増やそう
最後に、この記事のポイントを振り返ります。
- 青色申告は、帳簿をきちんとつける代わりに最大65万円の特別控除や赤字の繰越しなどの特典を受けられる制度
- 会社員の副業でも「事業所得」に当たれば青色申告できる。帳簿の保存と事業としての継続性がカギ
- 65万円控除は「複式簿記+貸借対照表・損益計算書の添付+期限内のe-Tax申告」で受けられる
- 2027年分からは最大75万円に拡充される一方、紙の申告は10万円控除に下がる
- 青色申告承認申請書の期限は「3月15日」または「開業から2か月以内」。開業届と同時提出が確実
- 節税額の目安は「控除額 ×(所得税率+住民税率10%)」。所得税率20%なら65万円控除で約19.5万円
青色申告は、面倒な手続きというより「帳簿をつけるだけで毎年数万〜20万円近く手取りが増える仕組み」です。副業の収入が安定してきたら、まずは開業届と青色申告承認申請書を出し、会計ソフトで記帳を始めるところから取り組んでみてください。
\ 青色申告の準備を今日から始めよう /
65万円控除(2027年分からは75万円控除)を受けるいちばんの近道は、会計ソフトで記帳を自動化し、e-Taxで申告することです。事業用の口座・カードを用意したら、会計ソフトと連携して毎月の記帳を習慣にしていきましょう。

PR:マネーフォワード クラウド確定申告
※本記事は2026年9月時点の制度にもとづいて作成しています。税制は改正されることがあるため、最新情報は国税庁のサイトや税理士などの専門家にご確認ください。