年末調整2026の変更点は?基礎控除104万円・「178万円の壁」で還付はいくら増える|扶養の所得要件62万円と申告書の書き方、出し忘れた場合の対処法
「今年の年末調整は去年と何が違うの?」「基礎控除が104万円になるって本当?」――2026年(令和8年分)の年末調整は、ここ数年でも大きな見直しの年です。基礎控除と給与所得控除の引き上げで、所得税がかからない給与収入の目安は160万円から178万円に広がり、パート・アルバイトの扶養の基準も変わります。
変更は2026年12月の年末調整から反映されるため、11月までの給与計算はいつもどおりでも、年末調整では「戻ってくるお金(還付金)」が増える人が多くなります。一方で、申告書の書き方を間違えたり、扶養する家族の収入を確認し忘れたりすると、せっかくの控除を受け損ねることもあります。
この記事では、2026年の年末調整の変更点4つ、還付額がどれくらい増えるかの目安、扶養・配偶者の新しい所得要件、申告書3点セットの書き方とスケジュール、よくあるミスと出し忘れた場合の対処法まで、順番にわかりやすく解説します。
この記事でわかること
・2026年の年末調整の変更点(基礎控除104万円・給与所得控除74万円・扶養要件62万円・生命保険料控除の特例)
・「178万円の壁」の意味と、130万円・136万円など他の「壁」との違い
・還付金がどれくらい増えるかの年収・税率別の目安
・申告書3点セットの役割と書き方、会社への提出スケジュール
・出し忘れた・間違えた場合の確定申告での直し方
- 【結論】2026年の年末調整は、控除の引き上げで還付が増える人が多い
- 変更点1:基礎控除は最大104万円に引き上げ
- 変更点2:給与所得控除の最低保障額は74万円、「178万円の壁」とは
- 変更点3:扶養・配偶者の所得要件が「62万円以下」に
- 変更点4:23歳未満の扶養親族がいる世帯の生命保険料控除の特例
- 還付額の目安シミュレーション
- 立場別チェック:あなたに関係する変更はどれ?
- 年末調整の申告書3点セットと提出スケジュール
- よくあるミスと、出し忘れた場合の対処法
- 年末調整2026に関するよくある質問
- Q. 2026年の年末調整はいつもと何が一番違いますか?
- Q. 毎月の給与の手取りはもう変わっていますか?
- Q. 基礎控除104万円は誰でも使えますか?
- Q. パートの妻(夫)を扶養に入れられる年収はいくらまでですか?
- Q. 大学生の子どものバイト代はいくらまで大丈夫ですか?
- Q. 生命保険料控除の上限が6万円になるのはどんな人ですか?
- Q. 申告書を出し忘れました。どうすればいいですか?
- Q. 副業収入がある場合、年末調整で何か必要ですか?
- Q. 住民税も同じように安くなりますか?
- Q. 還付金はいつ戻ってきますか?
- Q. 年の途中で転職しました。前職分はどうなりますか?
- Q. ふるさと納税をしました。年末調整で何か必要ですか?
- Q. 2027年分も同じ制度ですか?
- まとめ:2026年の年末調整は「数字の更新」と「家族の年収確認」が鍵
Contents
【結論】2026年の年末調整は、控除の引き上げで還付が増える人が多い
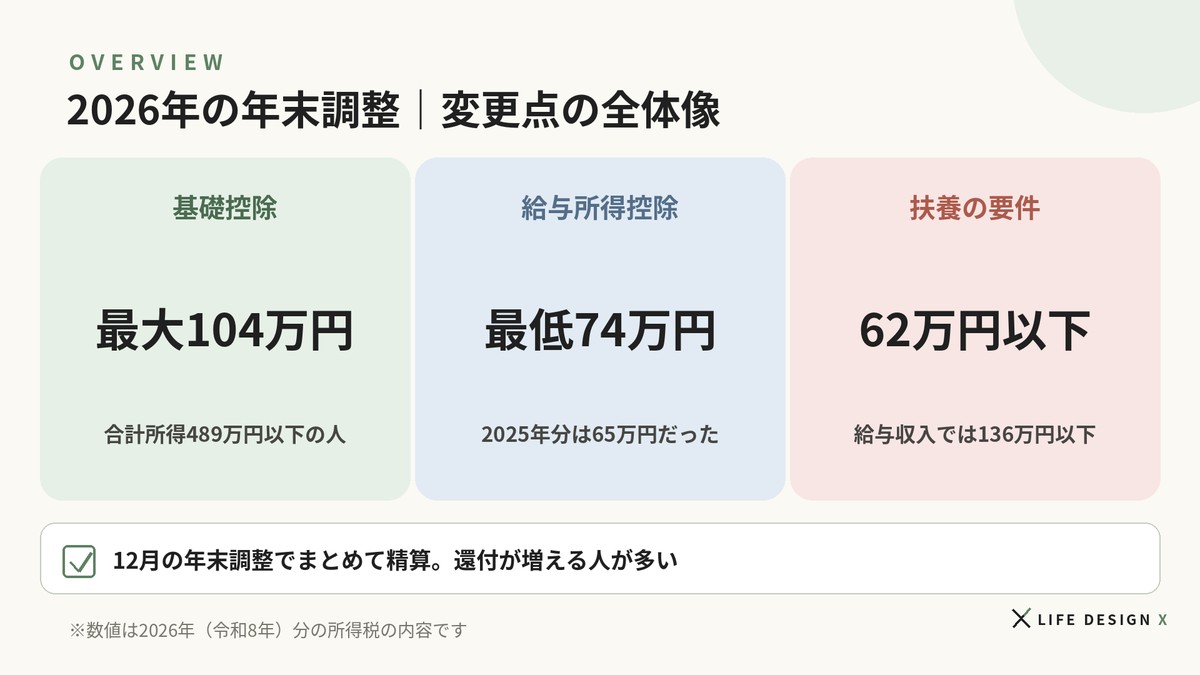
まず結論です。2026年分の年末調整のポイントは、次の4つです。
- 基礎控除が最大104万円に引き上げ(合計所得金額489万円以下の人)
- 給与所得控除の最低保障額が74万円に引き上げ(2025年分は65万円)
- 扶養親族・配偶者などの所得要件が62万円以下に緩和(2025年分は58万円以下)
- 23歳未満の扶養親族がいる世帯は、生命保険料控除(新・一般)の上限が6万円に
これらは2026年分と2027年分に適用される措置で、毎月の源泉徴収は11月分まで従来どおりです。12月の年末調整で1年分をまとめて精算するため、例年より還付が大きくなったり、追加で引かれる金額が小さくなったりする人が増えます。
なお、基礎控除などの金額は「2026年分」の所得税の話です。住民税は翌年度(2027年度)分の計算に反映され、社会保険の加入要件とは別の基準なので、それぞれ分けて考える必要があります。
対象になるのは「給与をもらっている人」ほぼ全員
年末調整は、会社などから給与をもらっている人が対象です。今回の改正は基礎控除という「全員に関係する控除」の見直しなので、正社員だけでなく、パート・アルバイト、契約社員など、給与所得がある人ほぼ全員に関係します。特に影響が大きいのは、合計所得金額489万円以下(基礎控除104万円の区分)の人と、扶養する家族がいる人です。逆に、給与以外の収入が大きい人や、合計所得金額が2,350万円を超える人は、控除額の区分が細かく変わるため、見積額の計算を慎重に行いましょう。
変更点1:基礎控除は最大104万円に引き上げ
基礎控除とは
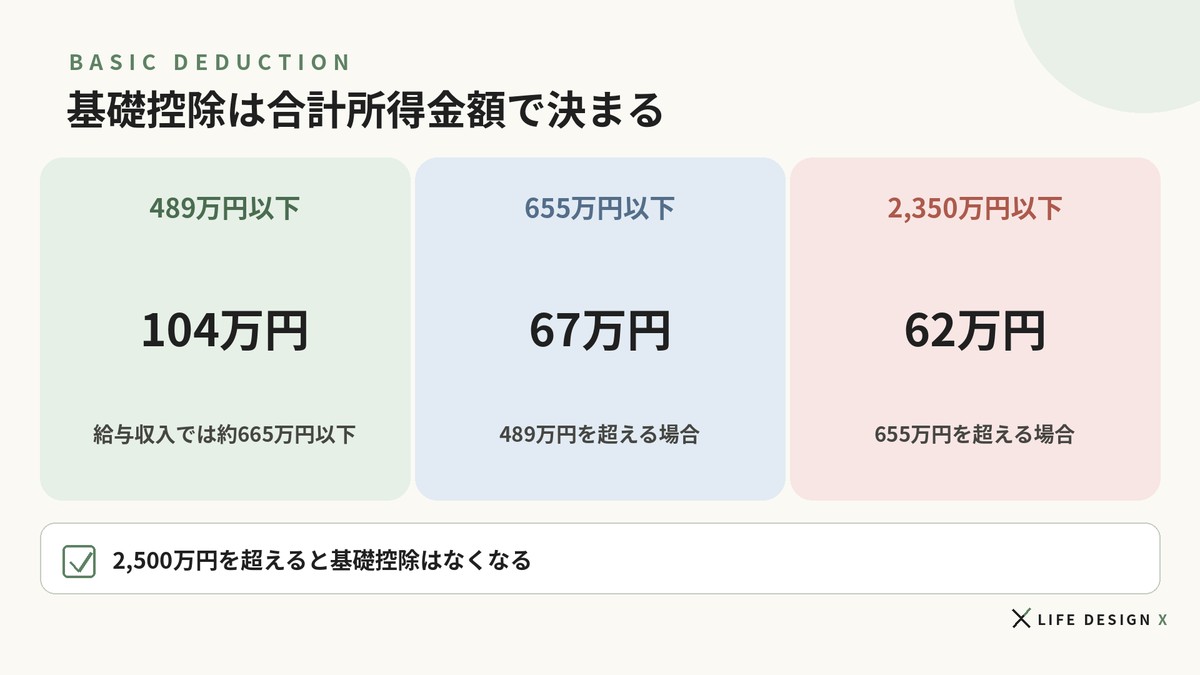
基礎控除は、所得税を計算するときに、誰でも所得から差し引ける控除です。2025年分では合計所得金額に応じて58万円〜95万円でしたが、2026年分では次のように引き上げられました。
| 合計所得金額 | 2026年分の基礎控除 |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超655万円以下 | 67万円 |
| 655万円超2,350万円以下 | 62万円 |
| 2,350万円超2,400万円以下 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 |
| 2,500万円超 | なし |
ポイントは、合計所得金額489万円以下の人は104万円に統一されたことです。給与収入に換算するとおよそ665万円程度以下の人が対象で、会社員・パートの大多数がここに入ります。2025年分と比べると、人によって36万円ほど控除が増えるケースもあります。
「控除が36万円増えた=36万円戻る」ではない
注意したいのは、控除の増加額がそのまま還付額になるわけではないことです。実際に減る税額は「控除の増加額 × 所得税率」が目安です。たとえば控除が36万円増えた場合、税率5%の人で約1.8万円、10%の人で約3.6万円、20%の人で約7.2万円の減税イメージです(復興特別所得税が別途かかります)。詳しい還付の目安は後半のシミュレーションで紹介します。
基礎控除申告書の「合計所得金額の見積額」を確認
年末調整では「基礎控除申告書」で自分の合計所得金額の見積額を書く欄があります。2026年分は区分の境目(489万円・655万円)が変わっているため、去年と同じ感覚で書くと控除額の区分を間違える可能性があります。給与以外の収入(副業、株、不動産など)がある人は、見積額を丁寧に計算しましょう。
変更点2:給与所得控除の最低保障額は74万円、「178万円の壁」とは
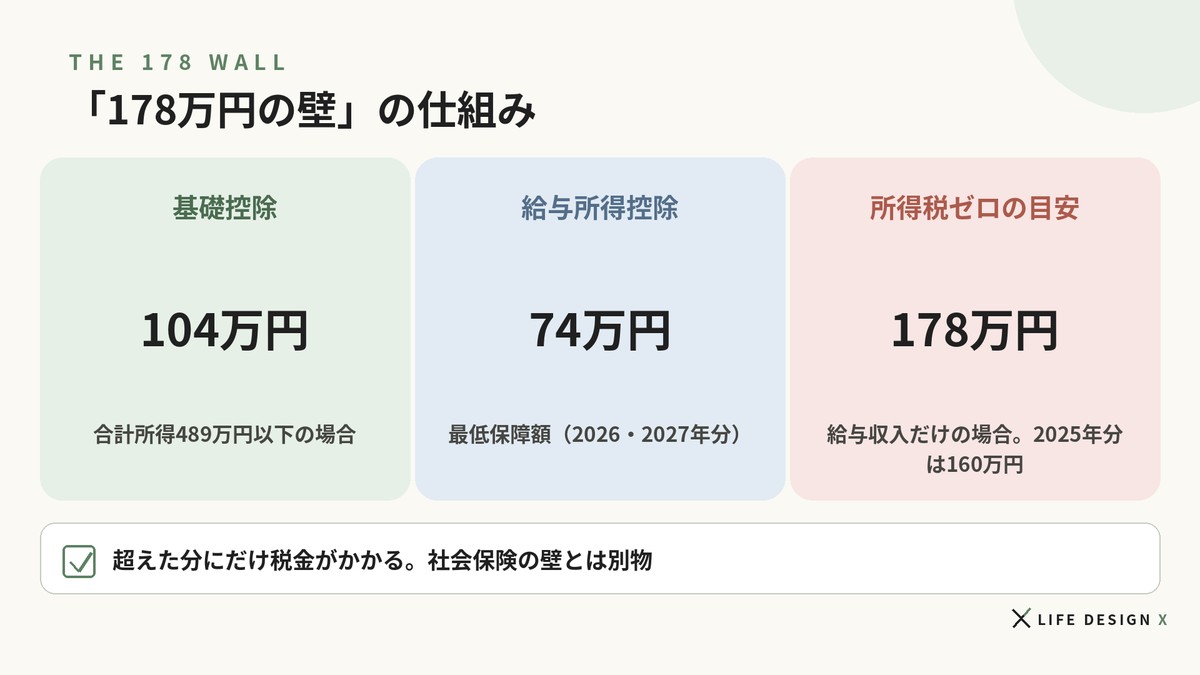
給与所得控除の最低保障額が65万円→74万円
給与所得控除は、会社員の「みなし経費」として給与収入から差し引く控除です。その最低保障額が、2025年分の65万円から2026年分は74万円に引き上げられました(本則69万円に特例で5万円を上乗せ)。給与収入が比較的少ない人ほど影響が大きい変更です。
178万円の壁=所得税がかからない給与収入の目安
基礎控除104万円と給与所得控除74万円を合わせると、178万円になります。給与収入だけでほかに所得がない場合、年収178万円以下なら所得税がかからない計算です。これが2026年から言われる「178万円の壁」で、2025年分の160万円(95万円+65万円)から18万円広がりました。
| 区分 | 2025年分 | 2026年分 |
|---|---|---|
| 基礎控除(最大) | 95万円 | 104万円 |
| 給与所得控除(最低) | 65万円 | 74万円 |
| 所得税がかからない給与収入の目安 | 160万円 | 178万円 |
「178万円まで働いても損しない?」への答え
誤解されやすいのが、「178万円を超えると損をする」という思い込みです。所得税は超過累進税率で、超えた分にだけ税率がかかります。たとえば年収180万円なら、課税の対象になるのは178万円を超えた部分に関連する所得だけで、突然手取りが逆転するようなことはありません。損得が跳ねるのは社会保険の扶養(130万円)など別の基準です。所得税については「超えたら少し税金がかかる」程度に理解し、働き控えをしすぎない判断も大切です。
他の「壁」と混同しない
「年収の壁」には種類があります。178万円は所得税の壁で、超えたら超えた分に少しずつ税金がかかるだけです。一方、社会保険の130万円の壁(配偶者の扶養から外れる基準)は別物で、こちらは保険料負担に直結します。なお、社会保険の「106万円の壁」の目安だった月額8.8万円以上の賃金要件は、2026年10月に撤廃されました。今後は勤務先の規模や週の労働時間などで加入が決まります。壁ごとの基準を分けて確認しましょう。
住民税の「壁」も別に存在する
住民税にも非課税のラインがあります。2026年・2027年の所得については、単身で自治体の区分が1級地(大都市など)の場合、年収119万円程度が目安とされます(自治体により前後します)。所得税がかからなくても住民税はかかる、というケースがあるのはこのためです。パートの働き方を考えるときは、所得税178万円・住民税約119万円・社会保険130万円と、3つのラインを並べて見るのが確実です。
変更点3:扶養・配偶者の所得要件が「62万円以下」に
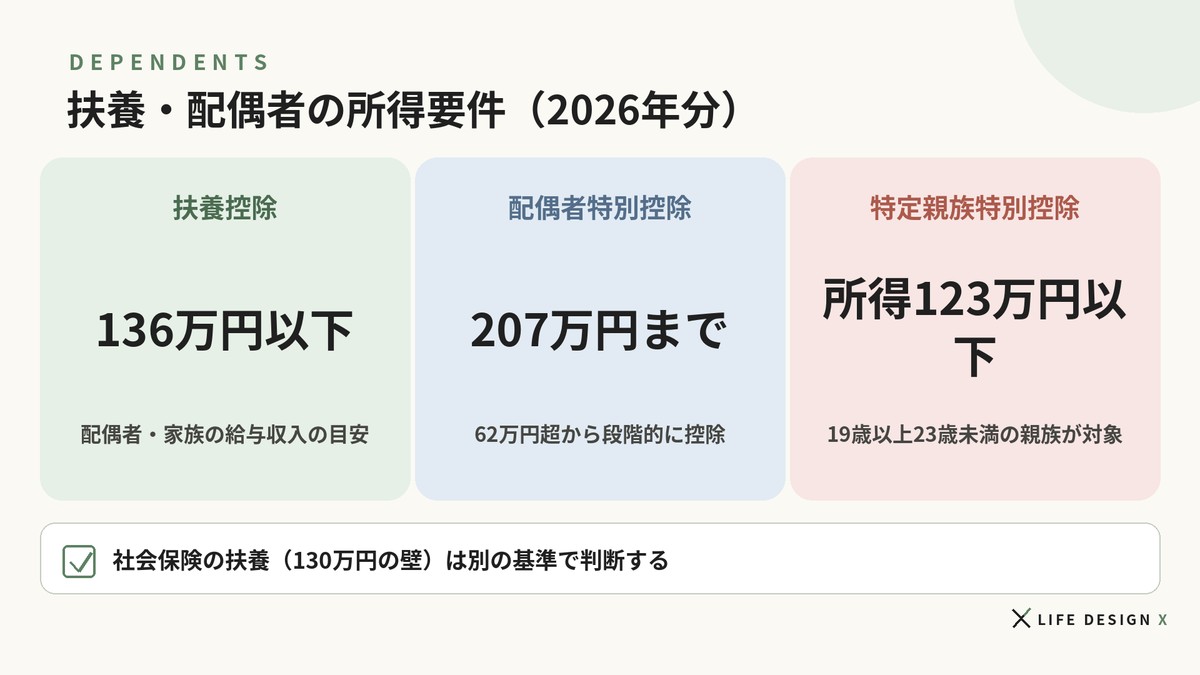
扶養控除などの所得要件が58万円→62万円
控除の引き上げに合わせて、扶養控除などの対象になるための所得要件も変わりました。
| 対象 | 2026年分の所得要件(合計所得金額) | 給与収入だけの場合の目安 |
|---|---|---|
| 扶養親族・同一生計配偶者など | 62万円以下 | 136万円以下 |
| 配偶者特別控除の対象配偶者 | 62万円超133万円以下 | 136万円超207万円以下 |
| 特定親族特別控除(19歳以上23歳未満) | 62万円超123万円以下 | ー |
| 勤労学生控除 | 89万円以下 | 163万円以下 |
給与所得控除の最低保障額が74万円になったため、扶養に入れる給与収入の目安は136万円以下(=62万円+74万円)になりました。去年までの「年収103万円・123万円」といった感覚で家族の働き方を決めていた人は、数字の更新が必要です。
配偶者特別控除は207万円まで段階的に
配偶者の所得が62万円を超えても、133万円以下(給与収入のみの場合207万円以下)であれば、配偶者特別控除を段階的に受けられます。満額38万円の対象になるのは、配偶者の給与収入が169万円以下の場合が目安です。「扶養を外れたら一気に損」ではなく、グラデーションがあることを知っておくと、働き方の判断がしやすくなります。
特定親族特別控除も62万円超から
19歳以上23歳未満の親族(大学生年代の子どもなど)については、所得が62万円を超えても123万円以下なら特定親族特別控除の対象になります。子どものアルバイト収入が増えてきた家庭は、年末調整の前に子どもの年収見込みを確認しておきましょう。超えそうな場合は、シフトの調整や、控除が段階的に減る前提での家計計画が大切です。
変更点4:23歳未満の扶養親族がいる世帯の生命保険料控除の特例
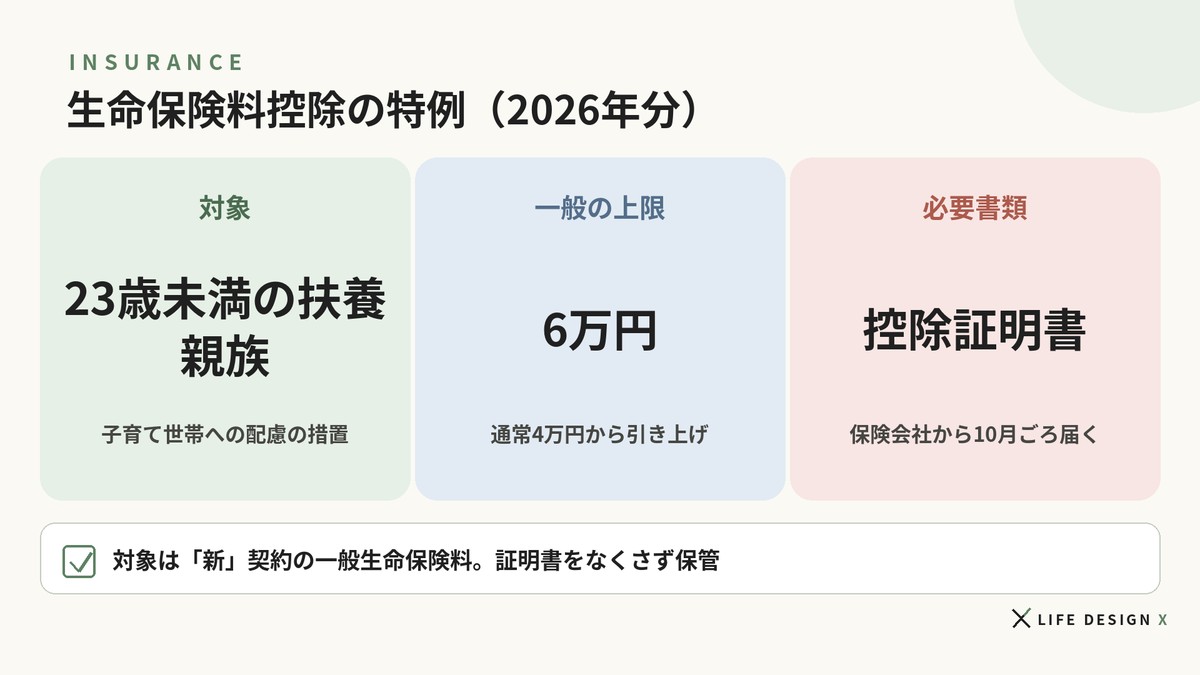
新・一般生命保険料控除の上限が4万円→6万円
2026年分の年末調整では、23歳未満の扶養親族がいる人について、生命保険料控除のうち「新生命保険料(一般生命保険料)」の控除限度額が、通常の4万円から6万円に引き上げられる特例が設けられました。子育て世帯の保険料負担に配慮した措置です。
対象になるかのチェックポイント
- 23歳未満の扶養親族がいること(年齢はその年の12月31日時点で判定するのが原則です)
- 対象は「新」契約の一般生命保険料。介護医療保険料、個人年金保険料の枠とは別です
- 保険会社から届く「生命保険料控除証明書」を、保険料控除申告書に添付(またはデータ提出)すること
証明書は例年10月ごろから順次届きます。届いたら捨てずに保管し、申告書の提出時期にすぐ出せるようにしておきましょう。
還付額の目安シミュレーション
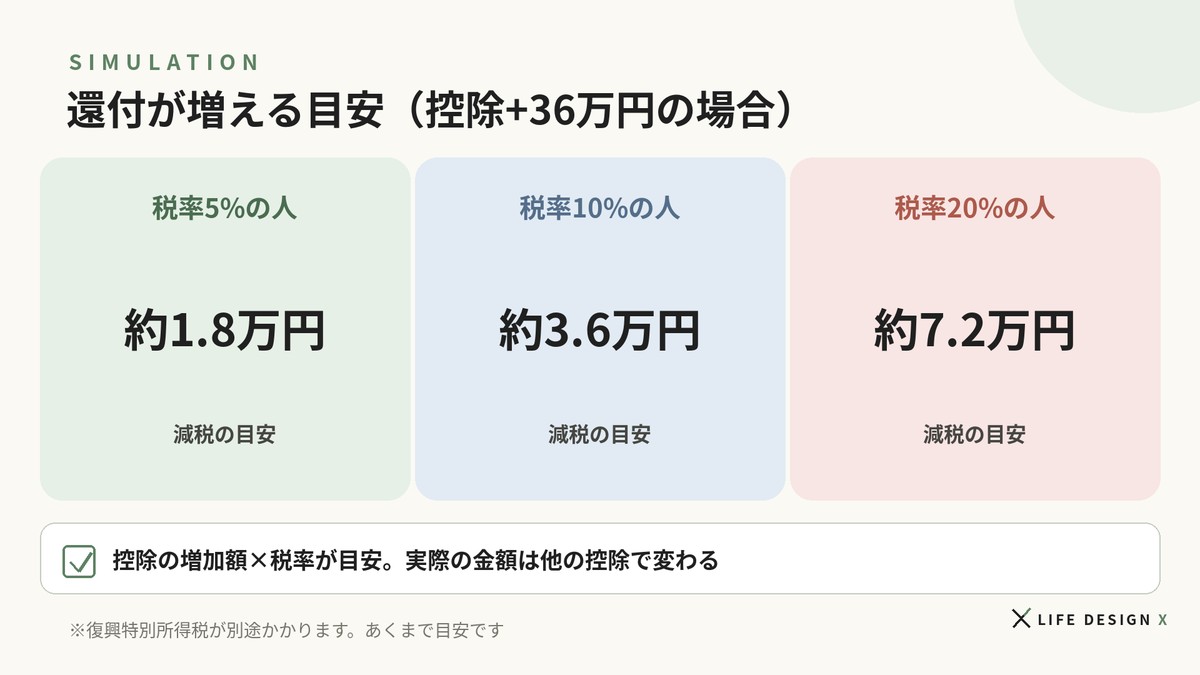
では、2026年の年末調整で還付はどれくらい変わるのでしょうか。控除の増加額と税率から、目安を計算してみます。
控除の増加額 × 税率 が目安
| ケース | 控除の増加(2025年分→2026年分) | 税率5% | 税率10% | 税率20% |
|---|---|---|---|---|
| 合計所得489万円以下の人(基礎控除68万円→104万円の例) | +36万円 | 約1.8万円 | 約3.6万円 | 約7.2万円 |
| 合計所得489万円超655万円以下の人(63万円→67万円の例) | +4万円 | 約0.2万円 | 約0.4万円 | 約0.8万円 |
| 給与収入が少ない人(給与所得控除の最低保障+9万円) | +9万円※ | 約0.45万円 | 約0.9万円 | ー |
※給与所得控除の引き上げ分は、扶養判定などの基準にも影響します。実際の税額は、社会保険料控除など他の控除や、毎月の源泉徴収額によって変わります。
年収別のイメージ
- パート年収150万円:給与所得は150万円-74万円=76万円。基礎控除104万円の範囲内のため所得税は0円。月に源泉徴収されていた分は、年末調整で戻る見込みです
- 会社員年収400万円:合計所得金額は489万円以下の区分で、基礎控除104万円が使えます。2025年分より控除が大きくなる分、還付が増える典型的なケースです
- 会社員年収900万円:合計所得金額が655万円を超える区分では基礎控除62万円。引き上げ幅は小さいものの、扶養要件の緩和など別の変更が効くことがあります
あくまで目安であり、正確な金額は勤務先の年末調整(または確定申告)で確定します。「去年より戻りが多そうだ」と構えておき、使い道を先に決めておくのがおすすめです。
立場別チェック:あなたに関係する変更はどれ?
会社員(扶養家族なし)
基礎控除の区分が主な確認ポイントです。合計所得金額489万円以下なら基礎控除104万円。給与の源泉徴収は11月まで従来どおりなので、12月の精算で還付が増える見込みです。副業がある人は、見積額に副業所得を含めるのを忘れずに。
パート・アルバイト(配偶者の扶養内)
所得税のラインが178万円、扶養控除のラインが給与収入136万円、社会保険の扶養が130万円と、基準が3つに分かれました。「136万円まで働いても配偶者控除は維持できるが、社会保険の扶養は130万円が基準」というように、どの制度の話かで答えが変わります。勤務先の社会保険の加入条件(週20時間以上など、2026年10月から賃金要件は撤廃)とあわせて確認しましょう。
子育て世帯(大学生の子・小さい子がいる)
19〜22歳の子どものバイト代は特定親族特別控除(所得62万円超123万円以下)を確認。23歳未満の扶養親族がいる場合は、生命保険料控除の特例(一般の上限6万円)も対象になる可能性があります。子どもの年収見込みと、保険の控除証明書の2点を早めにチェックしてください。
共働き世帯
配偶者控除・配偶者特別控除は、夫婦のどちらか一方だけが受けられます。所得が62万円を超えた配偶者でも、207万円以下なら段階的に控除が残ります。夫婦それぞれの年収見込みを並べて、どちらの年末調整で申告するのが有利かを確認しましょう(控除を受ける側の所得が900万円を超えると控除額が段階的に減ります)。
年の途中で転職・退職した人
転職した人は、前職の源泉徴収票を新しい勤務先へ提出すれば、まとめて年末調整を受けられます。退職して再就職していない人は、年末調整を受けられないため、還付を受けるには自分で確定申告(還付申告)が必要です。
年末調整の申告書3点セットと提出スケジュール
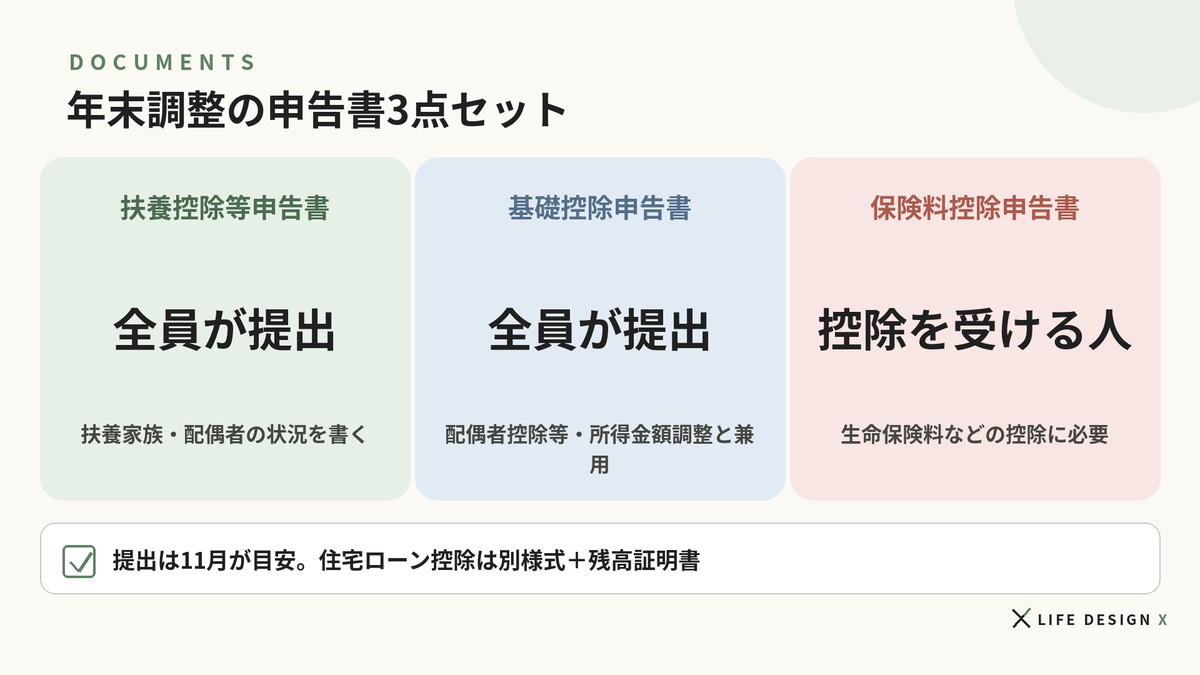
申告書は大きく3種類(+住宅ローン控除)
| 申告書 | 書く内容 | 提出する人 |
|---|---|---|
| 扶養控除等(異動)申告書 | 扶養する家族、配偶者の有無など | 全員(給与をもらう人すべて) |
| 基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書 | 自分と配偶者の所得の見積額 | 全員(配偶者控除を受ける人は配偶者分も) |
| 保険料控除申告書 | 生命保険料・地震保険料・社会保険料など | 控除を受ける人 |
| 住宅借入金等特別控除申告書(2年目以降) | 住宅ローン控除 | 住宅ローン控除の2年目以降の人 |
1年目の住宅ローン控除は確定申告が必要です。2年目以降は、税務署から届く申告書と金融機関の残高証明書を年末調整で提出します。
提出までのスケジュール目安
- 10〜11月:保険会社から控除証明書が届く。家族の年収見込みを確認する
- 11月:会社から申告書が配布される(電子申請の会社も増えています)。記入・提出
- 12月:年末調整の計算。12月または1月の給与で還付・追加徴収が精算される
- 翌年1月:源泉徴収票が交付される
会社の締切は例年11月下旬〜12月初旬です。証明書の再発行には時間がかかるため、紛失に気づいたら早めに保険会社へ連絡しましょう。
電子申告(年末調整ソフト)を使う会社も
国税庁の「年末調整控除申告書作成用ソフトウェア」や、会社の人事システムで入力するケースが増えています。控除証明書をデータ(電子的控除証明書)で提出できる保険会社もあります。紙かデータかは会社の案内に沿ってください。
源泉徴収票を受け取ったら確認するポイント
年末調整が終わると源泉徴収票が交付されます。次の3点を確認する習慣をつけましょう。
- 支払金額:1年間の給与総額と一致しているか
- 給与所得控除後の金額・所得控除の額の合計額:基礎控除104万円(対象区分の場合)など、申告した控除が反映されているか
- 源泉徴収税額:最終的に納めた所得税額。0円なら、源泉徴収された分が全て精算されたということです
源泉徴収票は、転職時や住宅ローンの審査、確定申告でも使います。紙でもデータでも、必ず保管してください。
よくあるミスと、出し忘れた場合の対処法
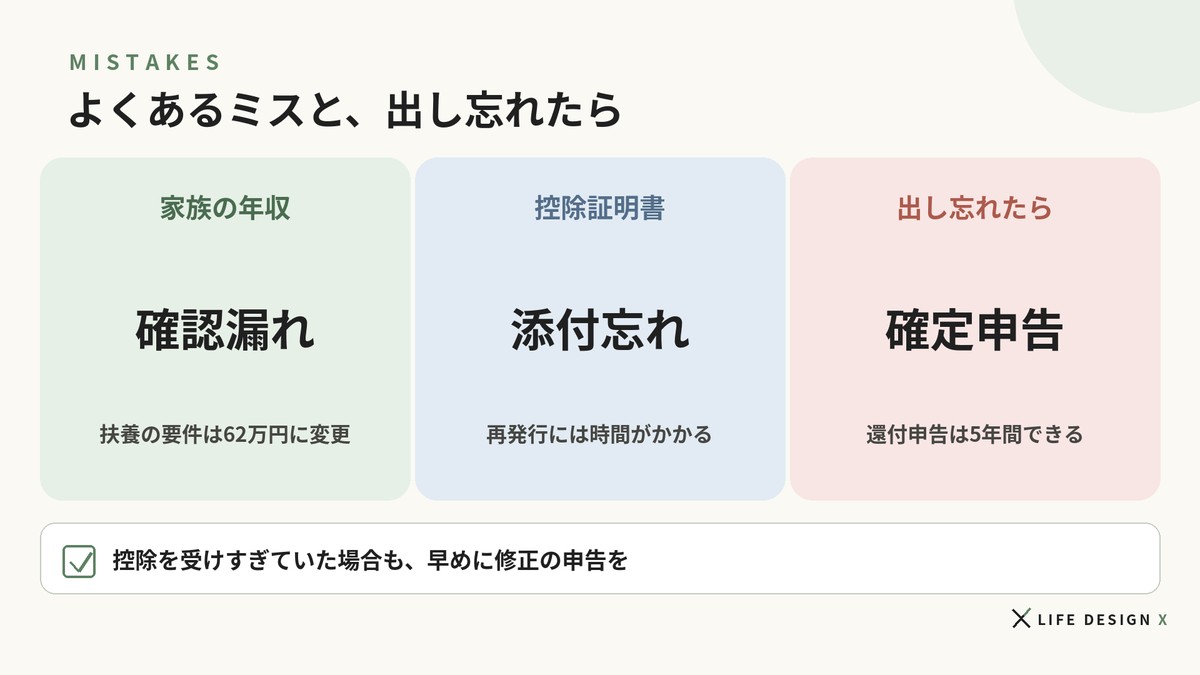
年末調整でよくあるミス
- 家族の年収確認漏れ:扶養に入れると思っていた家族の収入が要件を超えていた/逆に、要件が62万円に緩和されたのに対象として書き忘れた
- 基礎控除の区分ミス:副業収入を含めた合計所得金額の見積りがずれて、基礎控除の区分を間違えた
- 証明書の添付忘れ:保険料控除申告書に控除証明書を付け忘れた(データ提出のつもりで未送信だった等)
- 配偶者控除と配偶者特別控除の混同:配偶者の所得が62万円を超えているのに配偶者控除で申告した
- 転職者の前職源泉徴収票の未提出:年の中途で転職した場合、前職分の源泉徴収票がないと年末調整が正しくできません
会社の締切に間に合わなかったら確定申告
申告書を出し忘れたり、内容を間違えたりしても、確定申告で精算できます。還付を受けるための申告(還付申告)は、対象年の翌年1月1日から5年間提出できます。通常の確定申告期間(2月16日〜3月15日)にこだわらず、気づいた時点で手続きしましょう。
逆に、控除を受けすぎていた(扶養要件を超えていた等)場合は、修正のための申告が必要です。放置すると後から追徴になることがあるため、気づいたら早めに税務署や勤務先に相談してください。
年末調整のあとに家族の状況が変わったら
扶養や配偶者の判定は、その年の12月31日時点の状況で行うのが原則です。年末調整の申告書を出した後に結婚した、子どもが生まれた、親を扶養に入れることになった、といった場合は、会社に再提出できるか確認しましょう。会社の計算が終わった後は、確定申告で控除を追加できます。逆に、離婚や扶養から外れる変更があった場合も、放置せず手続きしてください。
年末調整ではできない控除
医療費控除(セルフメディケーション税制を含む)、ふるさと納税などの寄附金控除(ワンストップ特例を使わない場合)、雑損控除、住宅ローン控除の1年目は、年末調整では受けられません。これらは確定申告で申告します。「年末調整で全部終わる」と思い込まず、対象になるものがないか確認しましょう。
年末調整2026に関するよくある質問
Q. 2026年の年末調整はいつもと何が一番違いますか?
A. 基礎控除(最大104万円)と給与所得控除(最低74万円)の引き上げです。所得税がかからない給与収入の目安が160万円から178万円に広がり、扶養の所得要件も62万円以下に緩和されました。
Q. 毎月の給与の手取りはもう変わっていますか?
A. 変わっていません。2026年11月分までの源泉徴収は従来どおりで、12月の年末調整で1年分をまとめて精算します。そのため、今年は還付が例年より大きくなる人が多くなります。
Q. 基礎控除104万円は誰でも使えますか?
A. 合計所得金額が489万円以下の人が104万円です。489万円を超えると67万円、62万円と段階的に下がり、2,500万円を超えると基礎控除はありません。
Q. パートの妻(夫)を扶養に入れられる年収はいくらまでですか?
A. 2026年分は、配偶者の合計所得金額62万円以下が配偶者控除の要件です。給与収入だけなら136万円以下が目安です。超えても207万円以下なら配偶者特別控除が段階的に受けられます。社会保険の扶養(130万円の壁など)は別の基準なので、そちらも別途確認してください。
Q. 大学生の子どものバイト代はいくらまで大丈夫ですか?
A. 19歳以上23歳未満の子どもは、合計所得金額62万円以下なら扶養控除、62万円を超えても123万円以下なら特定親族特別控除の対象です。給与収入だけの場合、扶養控除の目安は136万円以下です。
Q. 生命保険料控除の上限が6万円になるのはどんな人ですか?
A. 23歳未満の扶養親族がいる人で、新契約の一般生命保険料が対象です(2026年分の特例)。介護医療・個人年金の枠は通常どおりです。
Q. 申告書を出し忘れました。どうすればいいですか?
A. 会社の締切後でも、確定申告で精算できます。還付申告は対象年の翌年1月1日から5年間可能です。控除を受けすぎていた場合は、早めに修正の申告をしましょう。
Q. 副業収入がある場合、年末調整で何か必要ですか?
A. 基礎控除申告書の「合計所得金額の見積額」に、副業分も含めて見積もる必要があります。副業の所得が20万円を超える場合は、原則として確定申告も必要です(金額の判定は状況により異なります)。
Q. 住民税も同じように安くなりますか?
A. 住民税の基礎控除なども見直しが連動しますが、反映は翌年度分(2027年度)の住民税からです。今年の年末調整で直接変わるのは所得税です。
Q. 還付金はいつ戻ってきますか?
A. 多くの会社では、12月または翌年1月の給与と一緒に精算されます(給与に上乗せ、または徴収額が減る形)。会社の給与計算のスケジュールによって異なるため、給与明細で確認してください。
Q. 年の途中で転職しました。前職分はどうなりますか?
A. 前職の源泉徴収票を現在の勤務先に提出すれば、前職分も含めて年末調整を受けられます。提出できない場合は、自分で確定申告をして精算します。
Q. ふるさと納税をしました。年末調整で何か必要ですか?
A. ふるさと納税の控除は年末調整では受けられません。ワンストップ特例を申請した場合は手続き不要ですが、申請していない場合や医療費控除などで確定申告をする場合は、ふるさと納税分もあわせて確定申告で申告します。
Q. 2027年分も同じ制度ですか?
A. 基礎控除104万円・給与所得控除74万円などの特例は、2026年分と2027年分に適用される措置です。2028年分以降は、基礎控除の区分が改めて整理される予定(合計所得金額132万円以下の人は99万円など)です。今後の税制改正の動向も含め、その年の案内を確認しましょう。
まとめ:2026年の年末調整は「数字の更新」と「家族の年収確認」が鍵
2026年(令和8年分)の年末調整は、基礎控除104万円・給与所得控除74万円という控除の引き上げにより、「178万円の壁」が生まれた節目の年です。扶養や配偶者の所得要件も62万円に緩和され、23歳未満の扶養親族がいる世帯には生命保険料控除の特例も加わりました。
準備のポイントは3つです。
- 家族の年収見込みを早めに確認する(扶養・配偶者・子どものバイト代)
- 控除証明書をなくさない(保険会社からの郵便物・データを保管)
- 申告書は去年の数字のまま書かない(基礎控除の区分と所得要件が変わっています)
最後に、提出前のチェックリストです。
- 扶養家族・配偶者の2026年の年収見込みを確認した
- 基礎控除の区分(489万円・655万円の境目)を合計所得金額で判定した
- 保険料控除証明書をそろえた(23歳未満の扶養親族がいる場合は特例も確認)
- 子どものアルバイト収入が、扶養控除136万円・特定親族特別控除の範囲か確認した
- 副業収入を基礎控除申告書の見積額に含めた
- 住宅ローン控除(2年目以降)の申告書と残高証明書を用意した
「どうせ会社が計算してくれる」と任せきりにせず、変わった数字を押さえて申告すれば、受けられる控除を漏らさずに済みます。還付が増えた分は、来年の家計のゆとりや、ふるさと納税・新NISAなど次の一手に回すのもよいでしょう。
※本記事は2026年10月時点で公表されている国税庁等の情報をもとに、一般的な内容をまとめたものです。個別の税額や適用の可否は、勤務先の担当部署や税務署、税理士にご確認ください。
LIFE DESIGN Xでは、税制や社会保険など「暮らしとお金のルール変更」を、これからもわかりやすく解説していきます。
お金の知識は、知っているかどうかで家計の差になります。気になるテーマがあれば、ぜひお気軽にお寄せください。