食料品の消費税1%はいつから?2027年4月から2年間|外食・酒は対象外、家計はいくら得する?就業者負担軽減支援金のしくみと今からできる準備【2026年10月】
「食料品の消費税が1%になるって本当?」「いつから?」「外食やお酒も安くなるの?」――いま、家計にかかわるニュースのなかで最も注目を集めているのが、食料品の消費税率の引き下げです。
政府は2026年10月9日、飲食料品の消費税率を2027年4月1日から2年間、現在の8%から1%に引き下げる法案と、中低所得の働く人に支給する新しい「就業者負担軽減支援金」の法案を閣議決定し、臨時国会に提出しました。法案が成立すれば、毎日の食費の負担が大きく変わることになります。
一方で、「法案はまだ成立していない」「支援金の金額は決まっていない」「外食や酒類は対象外」など、正しく知っておきたいポイントもたくさんあります。この記事では、食料品の消費税1%の時期と対象、家計がいくら得するかの試算、就業者負担軽減支援金のしくみ、事業者への影響、今からできる準備まで、2026年10月時点の最新情報をもとにわかりやすく解説します。
この記事でわかること
・食料品の消費税1%はいつから、いつまで?決まるまでの経緯
・1%になるもの・ならないもの(外食・テイクアウト・酒・新聞)
・食費別に見た「年間いくら得するか」の試算
・新しい「就業者負担軽減支援金」の対象と受け取り方
・事業者への影響と、家計が今からやっておきたい準備
Contents
【結論】食料品の消費税1%はいつから?要点まとめ
まずは、2026年10月時点で示されている内容の要点を整理しておきましょう。
期間は「2027年4月1日〜2029年3月31日」の2年間
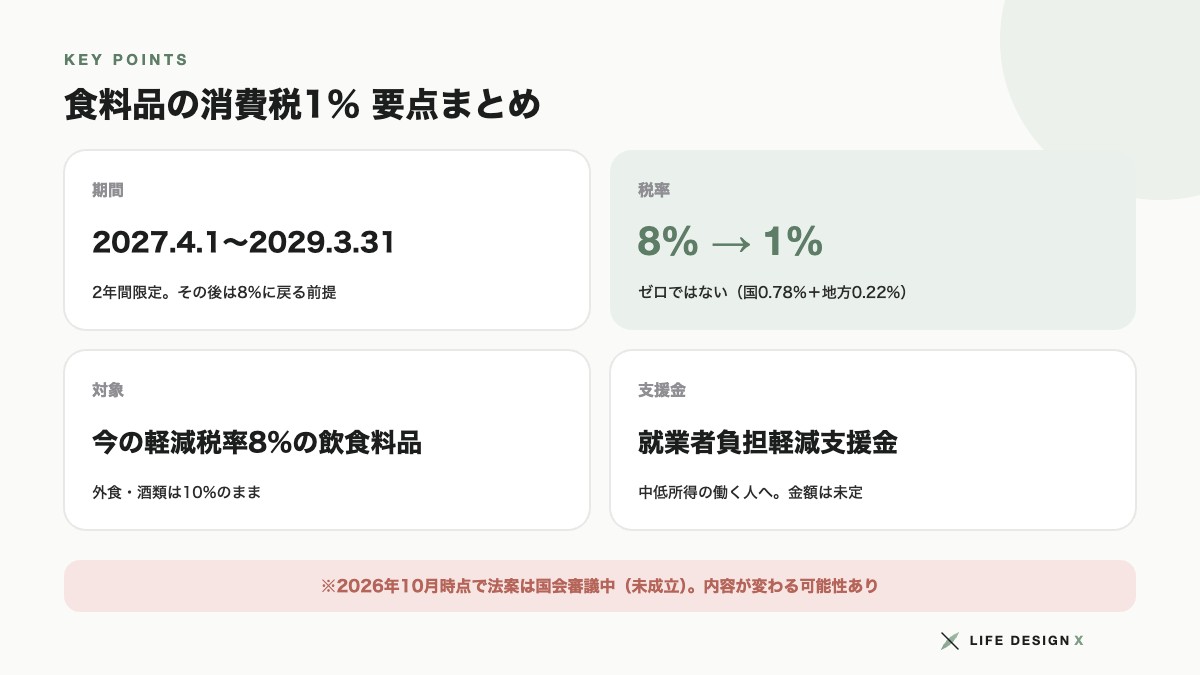
食料品の消費税率を引き下げる期間は、2027年(令和9年)4月1日から2029年(令和11年)3月31日までの2年間です。期間が終わると、税率は現在と同じ8%に戻る前提で制度が組まれています。あくまで「臨時的な引き下げ」である点が大きなポイントです。
税率は「8%→1%」、ゼロではない
引き下げ後の税率は1%です。内訳は、国の消費税0.78%と地方消費税0.22%相当分とされています。当初は「ゼロ税率」も議論されましたが、スーパーなどのレジシステムの改修に長い期間がかかることなどから見送られ、1%となりました。8%から1%への変更であれば、レジ改修は数か月程度で対応できるとされています。
対象は「今の軽減税率8%の飲食料品」
1%になる範囲は、現在、軽減税率8%が適用されている飲食料品と同じです。スーパーやコンビニで買う食料品、テイクアウト、宅配・出前などが対象となる一方、外食(店内飲食)と酒類は10%のままです。また、週2回以上発行される新聞の定期購読は、軽減税率の対象ですが今回の引き下げの対象外で、8%のまま据え置かれます。
あわせて「就業者負担軽減支援金」が始まる
消費税の引き下げとセットで、中低所得の働く人を対象とした新しい給付制度「就業者負担軽減支援金」も2027年4月から始まる予定です。将来の「給付付き税額控除」に向けたつなぎの制度と位置づけられています。ただし、支給額や対象となる所得の水準は、法律成立後に政令で定められる予定で、まだ決まっていません。
なぜ今、食料品の減税なのか
背景にあるのは、長引く物価高です。2026年も食品の値上げが相次ぎ、民間の調査では年間の値上げ品目数が2万品目を超える見通しとなっています。毎日の生活に欠かせない食料品の価格上昇は、とくに所得の低い世帯ほど家計への負担が重くなります。食料品の税率を引き下げることで、幅広い世帯の負担を直接軽くしようというのが、今回の措置の狙いです。
大前提:法案はまだ成立していない
ここまでの内容は、2026年10月時点で国会に提出された法案などにもとづくものです。法案は国会で審議中で、まだ成立していません。国会での審議によって内容が変わる可能性もあるため、最新の情報を確認していくことが大切です。
食料品の消費税1%が決まるまでの経緯
食料品の消費税引き下げは、2026年の夏から秋にかけて、急ピッチで検討が進められてきました。主な流れを時系列で見てみましょう。
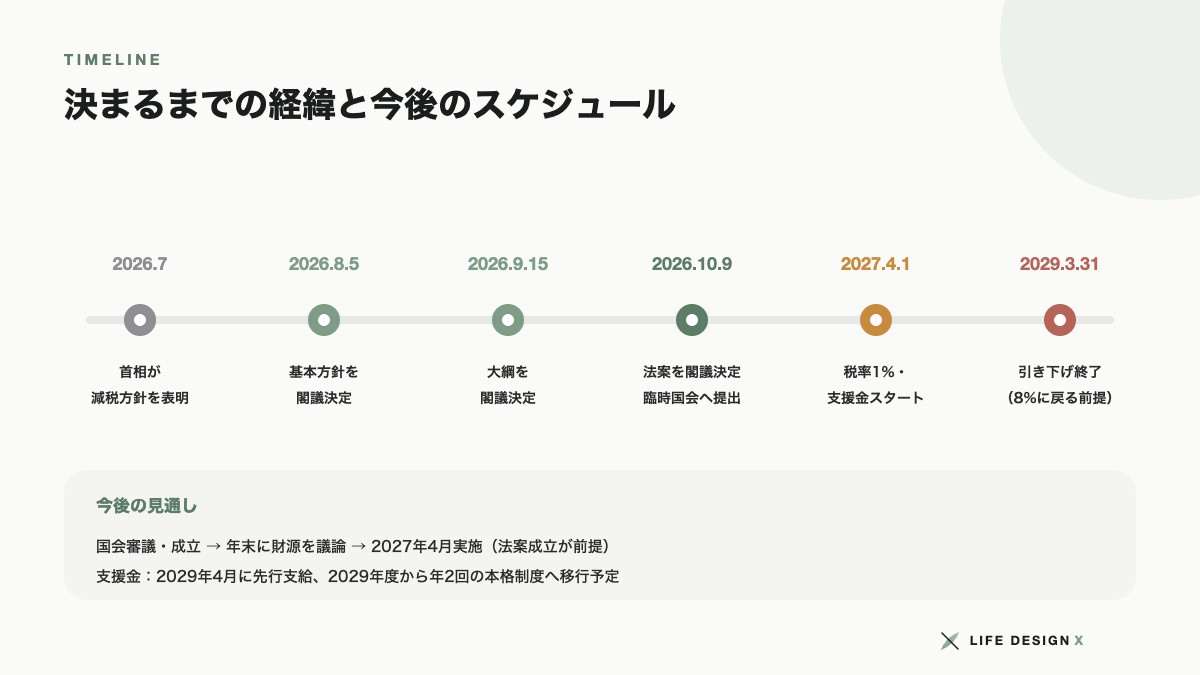
7月:首相が減税方針を表明
2026年7月、物価高が続くなかで、首相が食料品の消費税を引き下げる方針を表明しました。あわせて、社会保障制度を検討する会議でも、税と給付を組み合わせた新しい仕組みについての中間とりまとめが示されました。
8月:基本方針を閣議決定
8月5日には、食料品の消費税を2027年4月から2年間1%に引き下げる方針と、給付付き税額控除に向けた基本方針が閣議決定されました。この段階で、外食や酒類を対象外とする方向性も示されています。
9月:大綱を閣議決定
9月15日には、法案のもととなる「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」が閣議決定されました。同じ日に、国税庁はインボイス(適格請求書)などの実務に関するQ&Aを公表しています。
10月:法案を閣議決定し、臨時国会に提出
そして10月9日、食料品の消費税引き下げと就業者負担軽減支援金の支給を一本にまとめた法案が閣議決定され、臨時国会に提出されました。今後は国会での審議を経て、成立すれば2027年4月からの実施に向けて準備が本格化します。財源については、年末の予算編成に向けて議論が続く見通しです。
今後のスケジュール(予定)
今後は、臨時国会での法案の審議と成立を経て、年末にかけて財源についての議論が決着する見通しです。成立すれば、2027年4月1日に食料品の税率引き下げと就業者負担軽減支援金の制度がスタートします。支援金は2029年4月に前年度分の先行支給が行われ、2029年度からは年2回の支給となる本格的な仕組みへ移行する計画です。そして2029年3月31日で、食料品の税率引き下げは終了する予定です。
そもそも消費税と軽減税率の歩みは?
今回の引き下げの意味を理解するために、日本の消費税の歴史を簡単に振り返っておきましょう。
3%から10%へ
日本の消費税は、1989年4月に税率3%で導入されました。その後、1997年4月に5%、2014年4月に8%へと引き上げられ、2019年10月には10%になりました。社会保障の財源を確保するため、税率は段階的に引き上げられてきた歴史があります。
2019年に始まった「軽減税率」
2019年10月に税率が10%に引き上げられた際、生活に欠かせない飲食料品と新聞の定期購読については、税率を8%に据え置く「軽減税率」が導入されました。このときに、「店内飲食は10%、持ち帰りは8%」というルールが生まれ、レジでの「店内ですか、お持ち帰りですか」という確認が日常の光景になりました。
導入以来、初めての「引き下げ」
消費税は導入以来、税率が引き上げられてきましたが、今回は食料品に限定した、期間限定の「引き下げ」です。物価高が続くなかで、生活に直結する食料品の負担を軽くすることが狙いとされています。その一方で、税収の減少分をどう補うのかという財源の議論も続いています。
1%になるもの・ならないもの|外食・テイクアウト・酒・新聞の扱い
実際の買い物で迷いやすいのが、「どれが1%になって、どれが10%のままなのか」という点です。基本は、今、軽減税率8%が適用されているものが1%になると覚えておきましょう。
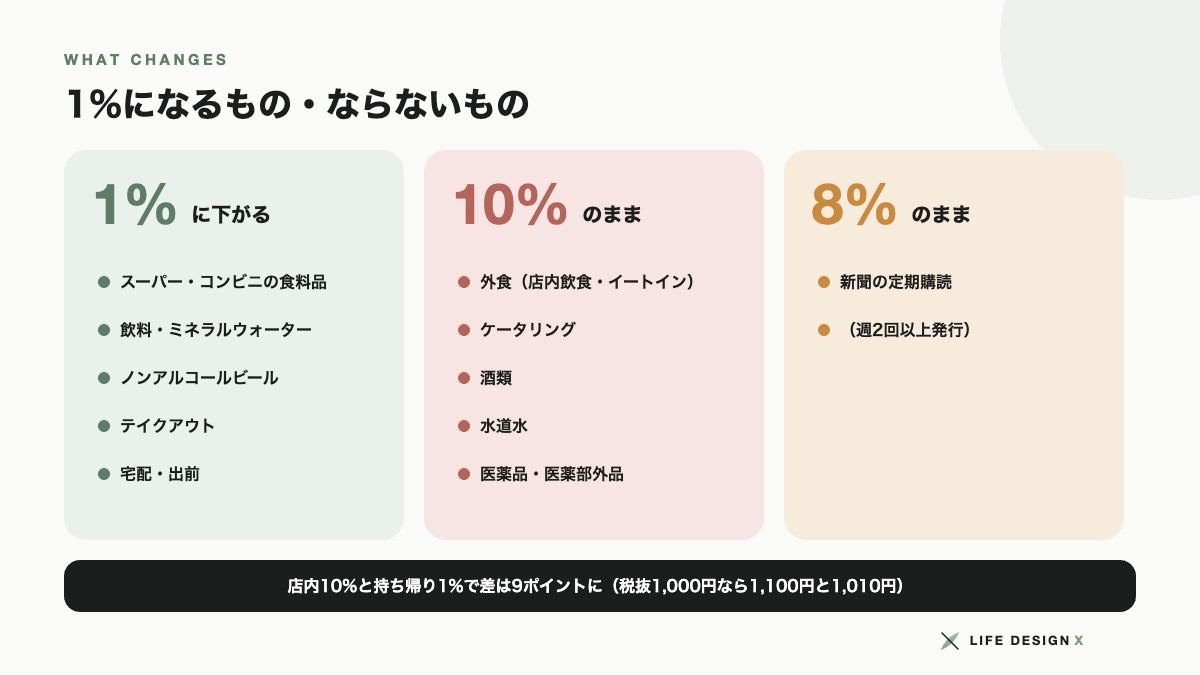
1%になるもの
・スーパーやコンビニで買う食料品(野菜、肉、魚、パン、お菓子、調味料、冷凍食品など)
・飲料(ジュース、お茶、牛乳、ミネラルウォーター、ノンアルコールビールなど)
・テイクアウト(持ち帰り)の弁当や総菜
・宅配・出前
・コンビニやスーパーでの持ち帰りの購入
10%のままのもの
・外食(レストランや飲食店での店内飲食、イートイン)
・ケータリング、出張料理
・酒類(ビール、日本酒、ワイン、チューハイなど)
・水道水、医薬品・医薬部外品
8%のまま据え置かれるもの
週2回以上発行される新聞の定期購読は、現在、軽減税率8%の対象ですが、今回の引き下げの対象には含まれず、8%のまま据え置かれます。その結果、2027年4月からは、1%・8%・10%の3つの税率が併存することになります。
「店内か持ち帰りか」で9ポイントの差に
現在も、同じお店の同じ商品でも、店内で食べると10%、持ち帰ると8%と税率が異なります。引き下げ後は、この差が10%と1%の9ポイントに広がります。たとえば税抜1,000円の食事なら、店内では1,100円、持ち帰りなら1,010円となり、差は90円です。ファストフードやフードコート、コンビニのイートインなどでは、「店内か持ち帰りか」の選択がこれまで以上に家計に影響することになりそうです。
具体例で確認:よくある買い物の税率
・コンビニでおにぎりと缶ビールを買って持ち帰る:おにぎりは1%、ビールは10%
・ファストフード店でハンバーガーを店内で食べる:10%(持ち帰りなら1%)
・宅配ピザを自宅に届けてもらう:1%
・ショッピングモールのフードコートで食べる:10%
・スーパーでノンアルコールビールを買う:1%
このように、同じ「食べもの」でも、どこで食べるか、何を買うかによって税率が変わります。レシートで税率を確認する習慣をつけておくと、制度が始まってからも混乱せずにすみます。
セット商品などの扱いは今後の情報を確認
おもちゃ付きのお菓子のように、食品とそれ以外がセットになった商品の扱いなど、細かなルールについては、今後国税庁などから詳しい情報が示される見込みです。現在の軽減税率のルールが基本になると考えられますが、最新の情報を確認するようにしましょう。
家計はいくら得する?食費別のシミュレーション
では、食料品の消費税が8%から1%になると、家計の負担はどのくらい軽くなるのでしょうか。食費の金額別に試算してみましょう。
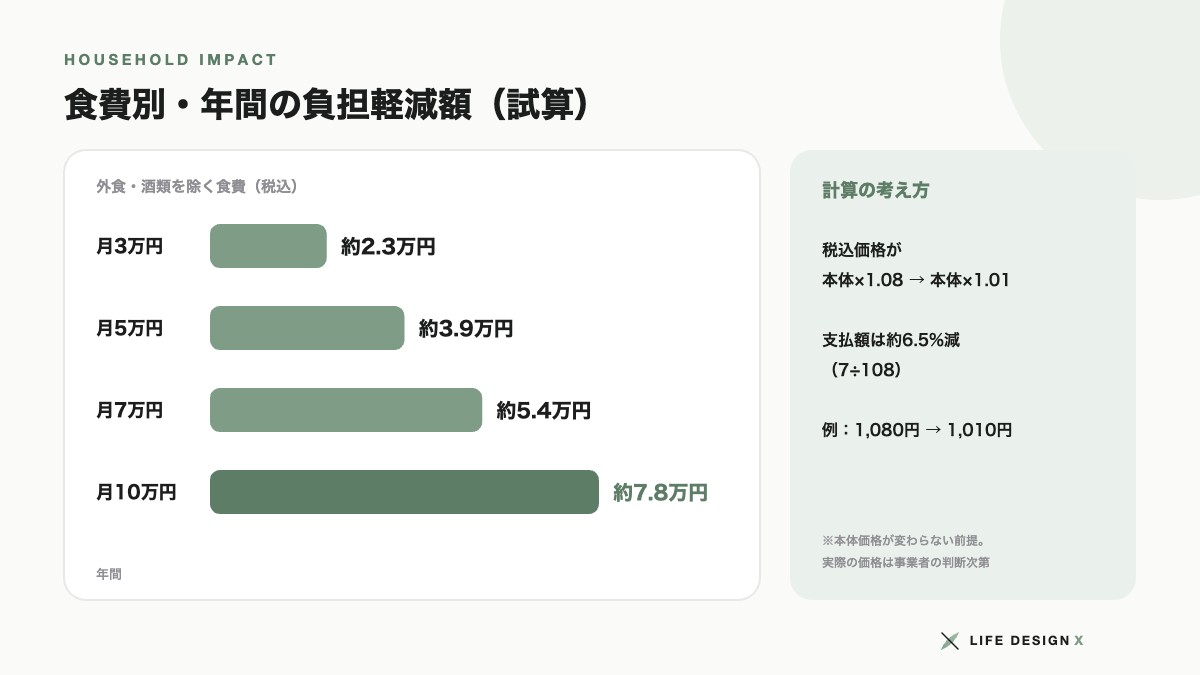
計算の考え方
税込価格が「本体価格×1.08」から「本体価格×1.01」に変わるため、本体価格が変わらなければ、税込の支払額はおよそ6.5%(7÷108)安くなる計算です。たとえば、税込1,080円の食品は1,010円になり、70円安くなります。
食費別の年間の負担軽減額(試算)
外食と酒類を除いた食費(税込)をもとに、年間の負担軽減額を試算すると、次のようになります。
・食費が月3万円の場合:年間約2.3万円
・食費が月5万円の場合:年間約3.9万円
・食費が月7万円の場合:年間約5.4万円
・食費が月10万円の場合:年間約7.8万円
2年間の合計では、月7万円の家庭で約10.9万円、月10万円の家庭で約15.6万円の負担軽減になる計算です。単身世帯よりも、食費の多い子育て世帯ほど、金額としての恩恵は大きくなります。
「必ずこの金額だけ安くなる」とは限らない
ただし、この試算は、税抜の本体価格が変わらず、税率の引き下げ分がそのまま値下がりに反映された場合のものです。実際には、原材料費や人件費の上昇などを理由に、本体価格が値上がりしたり、税込価格が据え置かれたりする可能性もあります。また、外食や酒類は対象外のため、外食の多い家庭では、恩恵が試算より小さくなります。目安として参考にしてください。
自分の家計で計算してみよう
自分の家庭の負担軽減額を知るには、家計簿やレシートから、1か月の「外食・酒類を除いた食費」を確認し、その金額に約0.065をかけてみましょう。それが1か月あたりの負担軽減額の目安です。12倍すれば年間の目安がわかります。
世帯別に見る影響|単身・子育て世帯・年金生活
食料品の消費税引き下げと就業者負担軽減支援金の影響は、世帯の状況によって異なります。代表的なケースで考えてみましょう。
単身の会社員
外食やコンビニ利用が多い単身の会社員の場合、店内飲食は10%のままのため、恩恵は限定的になりがちです。テイクアウトや自炊の割合を増やすことで、引き下げの効果を受けやすくなります。所得が一定以下であれば、就業者負担軽減支援金の対象になる可能性もあります。
共働き・子育て世帯
食費が多い子育て世帯は、消費税引き下げによる負担軽減額が大きくなります。さらに、支援金は個人単位で判定され、子どもがいる場合には加算もあるため、所得水準によっては夫婦それぞれが対象となる可能性もあります。食費の把握と公金受取口座の登録を、夫婦それぞれで進めておくとよいでしょう。
年金生活の世帯
年金生活の世帯は、食料品の消費税引き下げの恩恵は受けられますが、勤労所得が条件の支援金は対象外となる設計です。対象外の人への措置は、2028年度中に結論を出すこととされているため、今後の動向に注目しましょう。
個人事業主・フリーランス
個人事業主やフリーランスも、事業で得た所得の状況によっては支援金の対象となる可能性があります。また、食品を扱う事業を営んでいる場合は、税率変更への対応も必要になります。家計と事業の両面から準備を進めておきましょう。
新しい「就業者負担軽減支援金」とは?対象と受け取り方
今回の法案では、消費税の引き下げとあわせて、新しい給付制度「就業者負担軽減支援金」の創設が盛り込まれています。どんな制度なのかを見ていきましょう。
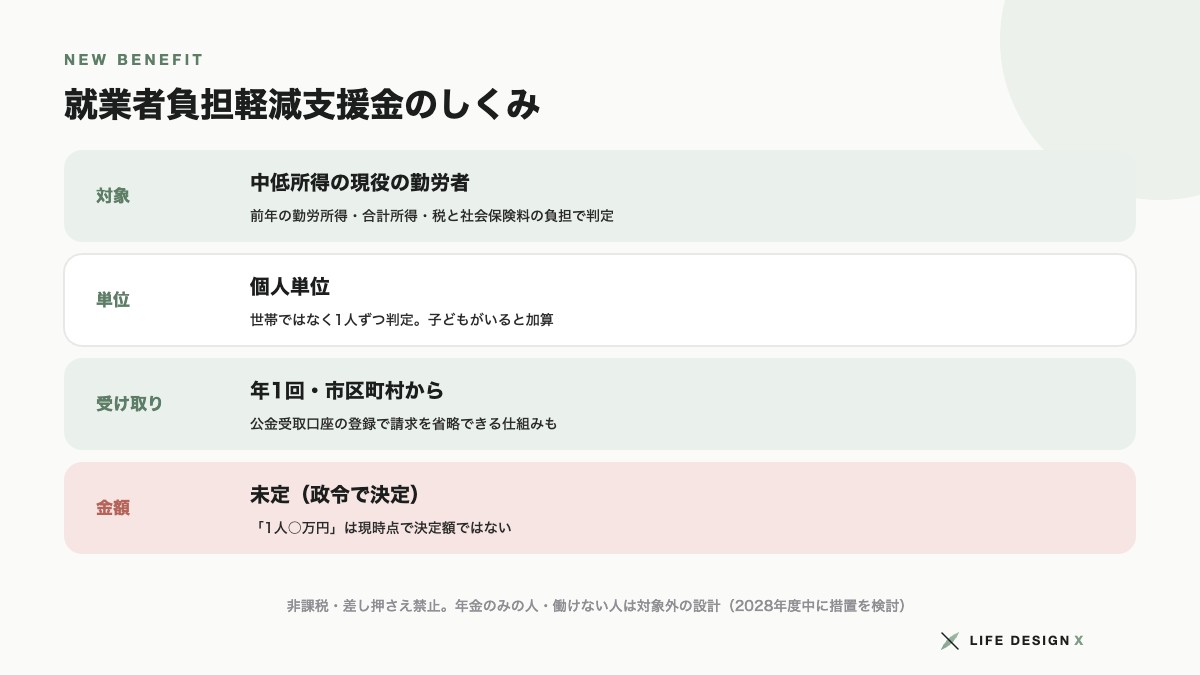
中低所得の「働く人」が対象
就業者負担軽減支援金は、中低所得の現役の勤労者を対象とした給付です。支給を判断する際には、前年の勤労所得や合計所得、住民税や社会保険料の負担の状況などが考慮されます。世帯単位ではなく、個人単位で判定される仕組みとされています。毎年1月1日時点で国内に住所があることも条件です。
子どもがいると加算
扶養している子どもがいる場合には、支援金が加算される仕組みです。対象となる子どもの年齢は、2027・2028年度は16歳未満、2029年度からは19歳未満とされています。
受け取り方:年1回、公金受取口座で手続き簡素化
支援金は原則として年1回、1月1日時点の住所地の市区町村に請求し、認定から2か月以内に支払われる仕組みです。マイナンバーと結びついた「公金受取口座」を登録していれば、市区町村が職権で認定し、請求の手続きを省略できる仕組みも設けられる見込みです。支援金は非課税で、差し押さえも禁止されています。
金額や所得の基準はまだ決まっていない
最も気になる支援金の金額と、対象となる所得の具体的な水準は、法律ではなく、成立後に政令で定められることになっています。そのため、2026年10月時点では確定していません。インターネット上で見かける「1人○万円」といった数字は、現時点では決定した金額ではないので注意しましょう。
支援金で「実質ゼロ」に近づける設計
食料品の消費税が1%残る分については、中低所得の働く人に支援金を支給することで、負担を実質的に軽くする設計とされています。支援金の財源の規模は、1%分に相当する年約6,000億円程度の範囲内とされています。
将来の「給付付き税額控除」へのつなぎ
この支援金は、2029年度から本格的に導入される予定の新しい仕組み(給付付き税額控除)へのつなぎとして位置づけられています。食料品の消費税引き下げが終わる2029年4月以降は、本格的な制度へ移行する計画です。
支援金の対象外になりやすい人と、今後の検討
就業者負担軽減支援金は「働いて得た所得」があることが前提の制度です。そのため、対象になりにくい人もいます。
年金生活者や、働けない人は対象外の設計
支援金は勤労所得があることが条件のため、年金だけで暮らしている人や、病気や障害などで働けない人は、制度の対象外となる設計です。こうした人たちも、食料品の消費税引き下げの恩恵は受けられますが、支援金は受け取れないことになります。
対象外の人への措置は2028年度中に結論
法案では、支援金の対象とならない人への対応について検討を行い、2028年度中に結論を出すことが定められています。今後の議論の行方にも注目しておきましょう。
高所得の人は消費税引き下げの恩恵のみ
所得が一定以上の人は、支援金の対象にはならず、食料品の消費税引き下げの恩恵のみを受けることになります。とはいえ、食費の多い家庭ほど、引き下げによる負担軽減額そのものは大きくなります。
事業者への影響|レジ改修・インボイス・飲食店の価格設計
食料品の消費税引き下げは、スーパーや飲食店、食品メーカーなどの事業者にも大きな影響があります。個人事業主やフリーランスで食品を扱う人も、早めに準備しておきましょう。
レジ・システムの改修は「数か月前」から
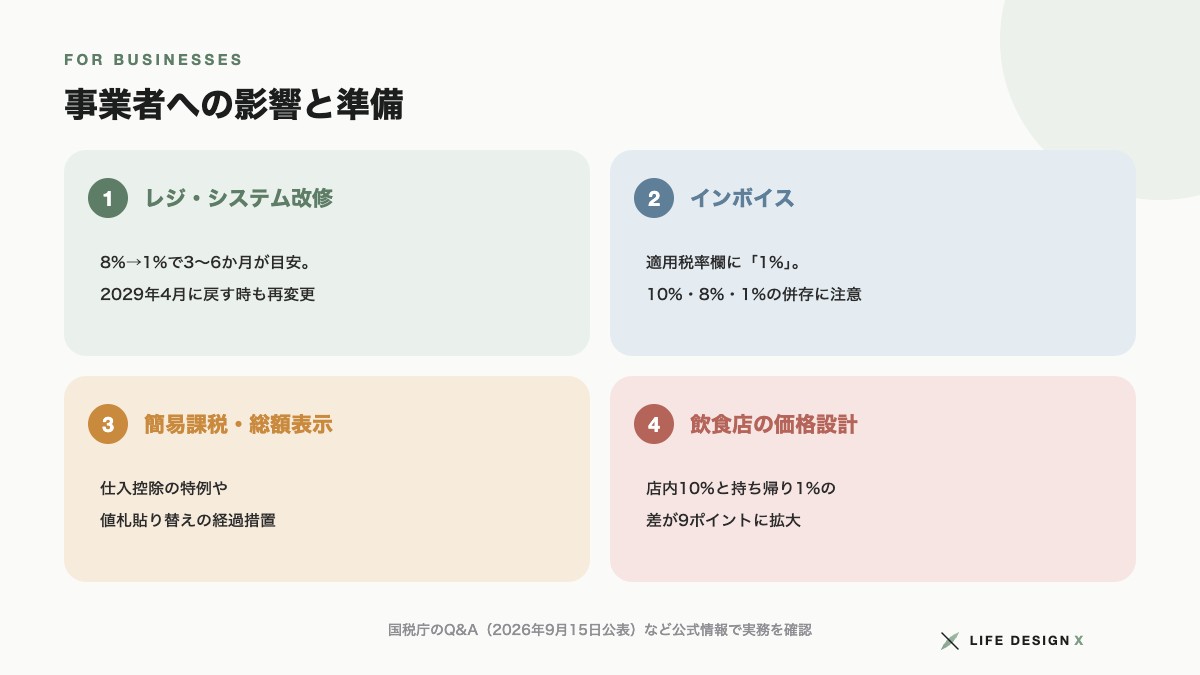
税率の変更にあわせて、レジや受発注システム、会計ソフトの設定を変更する必要があります。8%から1%への変更の場合、レジ改修には3〜6か月程度かかるとされ、余裕をもって5〜6か月前から準備を始めるのが現実的です。2029年4月に8%へ戻るときにも、再び変更が必要になる点にも注意が必要です。
インボイスには「1%」の税率を記載
インボイス(適格請求書)には、適用税率として「1%」を記載することになります。帳簿や請求書では、10%・8%・1%の税率が併存する可能性があるため、取引ごとに正しい税率で処理することが求められます。国税庁が公表しているQ&Aなどで、実務の詳細を確認しておきましょう。
簡易課税や総額表示の特例も
簡易課税制度を選んでいる事業者については、対象の飲食料品にかかる仕入控除税額を売上税額と同額とする特例などが設けられる予定です。また、値札の貼り替えが間に合わない場合に備えて、総額表示についても一定期間の経過措置が設けられる見込みです。
税率の引き下げは価格に反映される?
税率が下がっても、本体価格をどう設定するかは各事業者の判断です。原材料費や物流費、人件費が上がり続けるなかでは、税込価格を据え置いたり、値下げ幅が税率の差より小さくなったりするケースも考えられます。消費者としては、税率の変更前後で価格がどう変わったかを見比べ、納得できる買い物をすることが大切です。
飲食店は「店内」と「持ち帰り」の価格設計が課題
店内飲食とテイクアウトの税率差が9ポイントに広がることで、飲食店では価格設計の見直しが課題になりそうです。持ち帰りメニューの充実や、店内とテイクアウトで税込価格をそろえるかどうかなど、お店ごとの判断が求められます。
家計が今からできる6つの準備
制度の開始は2027年4月の予定ですが、今からできる準備もあります。早めに取り組んでおくと、制度が始まったときに慌てずにすみます。
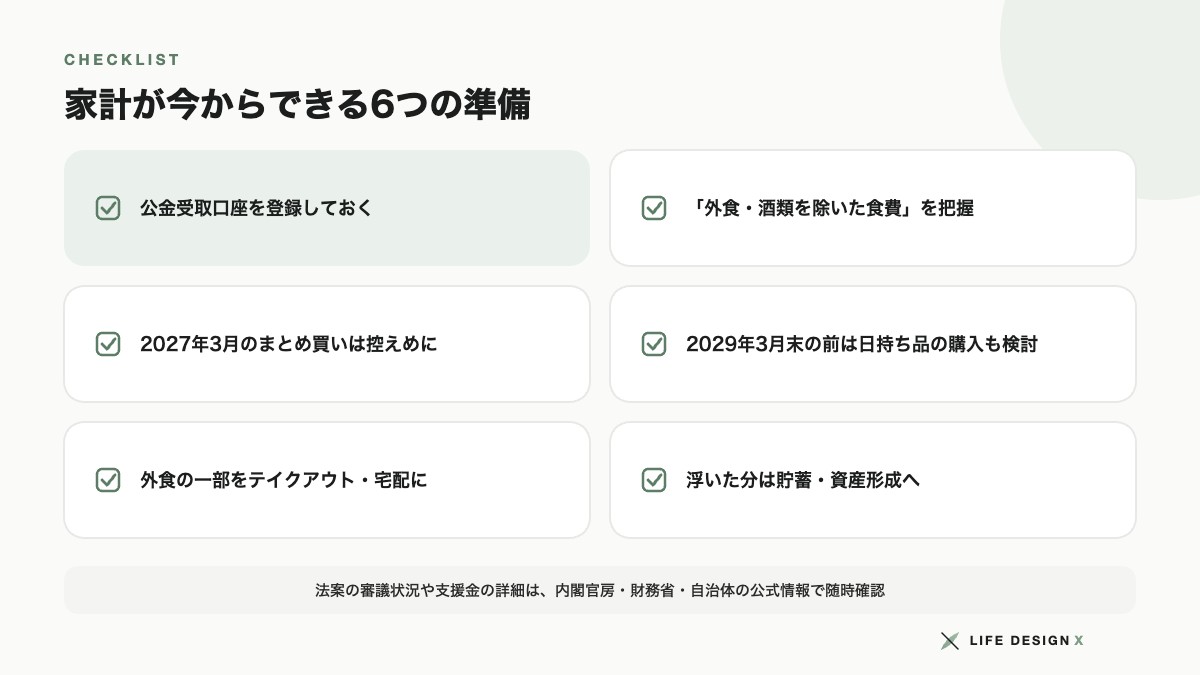
1. 公金受取口座を登録しておく
就業者負担軽減支援金は、公金受取口座を登録していれば、請求の手続きを省略できる仕組みが検討されています。まだ登録していない人は、マイナポータルから登録しておくと安心です。
2. 「外食・酒類を除いた食費」を把握する
家計簿やキャッシュレス決済の履歴から、毎月の食費を「スーパーなどの食料品」「外食」「酒類」に分けて把握しておきましょう。自分の家庭がどのくらい恩恵を受けられるかが見えてきます。
3. 2027年3月の「まとめ買い」は控えめに
保存のきく食品や飲料は、税率が下がる2027年4月以降に購入したほうが負担は軽くなります。逆に、税率が8%に戻る2029年3月末の前には、日持ちするものを買っておくと得になる可能性があります。ただし、買いすぎによる食品ロスには注意しましょう。
4. 中食・テイクアウトを上手に活用する
外食は10%のままですが、テイクアウトや宅配は1%になります。外食の一部をテイクアウトに置き換えるだけでも、負担を減らすことができます。
5. 公式情報を定期的にチェックする
法案の審議状況や、支援金の金額・対象の詳細は、今後順次明らかになります。内閣官房や財務省、国税庁、お住まいの市区町村の公式情報を定期的に確認しましょう。
6. 家計全体の見直しにつなげる
食費の負担が軽くなる分を、なんとなく使ってしまうのはもったいないもの。浮いた金額を先取りで貯蓄やNISAなどの資産形成に回すなど、家計全体の見直しのきっかけにするのがおすすめです。2年間限定の制度だからこそ、計画的に活用しましょう。
よくある誤解と注意点
食料品の消費税引き下げについては、誤解されやすいポイントもあります。正しく理解しておきましょう。
誤解1:「消費税がゼロになる」
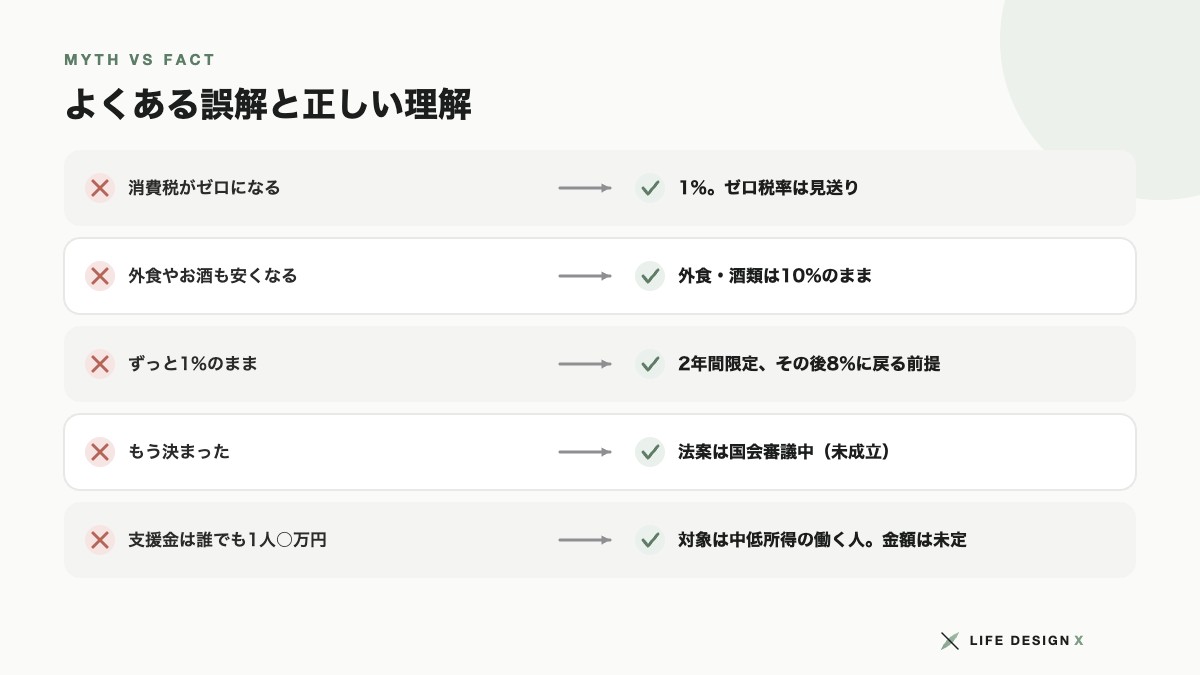
引き下げ後の税率は1%で、ゼロではありません。ゼロ税率はレジ改修の負担などから見送られました。
誤解2:「外食やお酒も安くなる」
外食(店内飲食)と酒類は対象外で、10%のままです。ノンアルコールビールは飲料として1%の対象になります。
誤解3:「ずっと1%のまま」
引き下げは2027年4月から2029年3月までの2年間限定で、その後は8%に戻る前提です。
誤解4:「もう決まった」
2026年10月時点では、法案は国会に提出された段階で、まだ成立していません。審議の結果によっては、内容や時期が変わる可能性もあります。
誤解5:「支援金は誰でも1人○万円もらえる」
支援金は中低所得の働く人が対象で、金額は政令で定められる予定です。現時点で金額は決まっていません。
食料品の消費税1%に関するよくある質問(FAQ)
Q. 食料品の消費税1%はいつからですか?
A. 2027年4月1日から2029年3月31日までの2年間とする法案が、2026年10月に国会に提出されました。法案の成立が前提です。
Q. 外食やテイクアウトはどうなりますか?
A. 店内での外食は10%のまま、テイクアウトや宅配・出前は1%になります。
Q. お酒は対象になりますか?
A. 酒類は対象外で、10%のままです。ノンアルコールビールなどの飲料は1%の対象です。
Q. 家計はいくら得しますか?
A. 外食・酒類を除いた食費が月5万円の場合、年間で約3.9万円、月10万円の場合は約7.8万円の負担軽減になる計算です。ただし、価格に税率の引き下げ分がそのまま反映されるとは限りません。
Q. 就業者負担軽減支援金は誰がもらえますか?
A. 中低所得の現役の勤労者が対象で、個人単位で判定されます。金額や所得の基準は、法律成立後に政令で定められる予定です。
Q. 年金生活者は支援金をもらえますか?
A. 支援金は勤労所得があることが条件のため、年金だけで暮らしている人は対象外の設計です。対象外の人への措置は、2028年度中に結論を出すとされています。
Q. 新聞の消費税はどうなりますか?
A. 週2回以上発行される新聞の定期購読は、引き下げの対象外で、8%のまま据え置かれます。
Q. なぜ2年間だけなのですか?
A. 今回の引き下げは、物価高への対応などを目的とした「臨時的な」措置と位置づけられています。2029年度からは、働く人への給付を組み合わせた新しい仕組みに移行する計画で、それまでの期間の措置とされています。
Q. レシートの表示はどうなりますか?
A. 税率ごとに区分して表示されることになると考えられます。1%・8%・10%の商品をまとめて買った場合、レシートでそれぞれの税率と税額を確認できるようになる見込みです。
まとめ:決まったこと・決まっていないことを分けて、早めの準備を
食料品の消費税率は、2027年4月1日から2029年3月31日までの2年間、8%から1%に引き下げる法案が、2026年10月に国会に提出されました。対象は現在の軽減税率8%の飲食料品で、外食と酒類は10%のまま。あわせて、中低所得の働く人を対象とした「就業者負担軽減支援金」も始まる予定です。
一方で、法案はまだ成立しておらず、支援金の金額や対象の所得水準も決まっていません。「決まったこと」と「まだ決まっていないこと」を分けて理解し、公金受取口座の登録や食費の把握など、今からできる準備を進めておくのがおすすめです。LIFE DESIGN Xでは、今後も制度の最新情報をわかりやすくお届けしていきます。
※本記事は2026年10月中旬時点で公表・報道されている情報をもとに作成しています。法案は国会で審議中であり、内容や時期が変更される可能性があります。最新の情報は内閣官房・財務省・国税庁などの公式発表をご確認ください。試算は目安であり、実際の負担軽減額を保証するものではありません。